

こんにちは、まろぴーです🐥🌸
AIデータセンター関連として、すっかり人気テーマになった電線株。
その中心にいるのが、
- フジクラ(5803)
- 古河電気工業(5801)
- 住友電気工業(5802)
の「電線御三家」です。
でも、同じ電線株として一緒に動くことは多くても、3社の中身はかなり違います。
ざっくり分けると、
フジクラ=AI・光通信に尖った成長株
古河電工=光通信と放熱・冷却で追い上げる変身株
住友電工=自動車・電力・通信を持つ総合力株
というイメージ。
「やっぱり技術力ならフジクラ?」
「出遅れている住友電工?」
「急浮上した古河電工も気になる……!」
うーん、これは迷うぞ……🐥💭
そこで今回は、技術力・AIデータセンター・電力インフラ・業績・株価評価までまとめて比較してみます。
まろぴーの本命は、最後に発表します!🐥🔥
※業績および株価指標は、原則として2026年9月10日時点の公開情報を使用しています。
まずは3社の特徴をざっくり比較
3社とも強みがあり、「何を重視するか」で本命が変わります。

フジクラ|AI・光通信に尖った成長株
超高密度ケーブルと接続技術が強い
フジクラ最大の魅力は、AIデータセンター向け光通信への感応度の高さです。
代表的なSWR®とWTC®は、限られたスペースに大量の光ファイバーを詰め込める超高密度ケーブル技術。
WTCには、最大13,824心を収容できる製品もあります。
さらに、光ファイバー同士を正確につなぐ融着接続機でも世界トップシェア。
フジクラは単に光ファイバーを作るだけではなく、
高密度にまとめる・運ぶ・現場でつなぐ
という一連の工程に強みを持っています。
次世代技術では、1本の光ファイバーに複数の光の通り道を作るMCF(マルチコアファイバー)にも注力。
今のAIデータセンターだけでなく、その先の通信容量不足まで見据えています。
業績の勢いも圧倒的
2027年3月期第1四半期は、データセンター向け光コンポーネント需要が急拡大。
売上高は前年同期比50.1%増、営業利益は155.1%増となりました。
数量の増加だけでなく、高付加価値品の比率上昇によって利益率まで改善している点が強いです。
弱点は高すぎる期待
2026年9月10日時点では、予想PER約26.5倍、PBR約14.2倍。
高い利益成長とROEを考えれば評価される理由はありますが、少しの業績鈍化でも株価が大きく反応しやすい水準です。
成長性:◎
技術力:◎
安定感:○
割安感:△
技術も業績も強い、文句なしの「AI光通信のエース」。
ただし、市場からの期待もかなり高い銘柄です。
古河電工|光通信と放熱・冷却で追い上げる変身株
光だけでなく、AIサーバーの「熱」にも関わる
古河電工も、光ファイバー、光ケーブル、融着接続機、光半導体デバイスなど、データセンターに欠かせない製品を持っています。
さらに注目したいのが、放熱・冷却製品です。
AIサーバーは高性能化するほど、消費電力と発熱量が増えます。
今後のデータセンターでは、
- 高速でデータを運ぶ光通信
- GPUなどの熱を逃がす放熱・冷却
- 大量の電力を運ぶ電力ケーブル
のすべてが重要になります。
古河電工は、光通信だけでなく放熱・冷却製品や電力インフラにも関われる会社です。
市場から「フジクラの出遅れ」と見られることもありますが、実際には別の成長ルートを持っています。
利益の伸びは3社で最大
2027年3月期第1四半期は、売上高が前年同期比24.3%増、営業利益は205.4%増。
データセンター関連製品の伸びを背景に、通期業績予想も上方修正されました。
営業利益の伸び率だけなら、フジクラを上回っています。
前年の利益水準が低かった反動はありますが、単なる思惑ではなく、事業構造の改善が数字に表れ始めています。
もう単純な割安株ではない
2026年9月10日時点の予想PERは約27.0倍、PBRは約6.5倍。
業績改善への期待から株価評価も上がっており、以前のような「ただの出遅れ株」とは言いにくくなっています。
それでも、増産投資が利益に結びつき、放熱・冷却が新しい収益の柱になれば、さらに評価が変わる可能性があります。
成長性:◎
技術力:○~◎
安定感:○
割安感:△
光通信に加えて熱問題にも関われる「追い上げる変身株」です。
住友電工|自動車・電力・通信を持つ総合王者
自動車用ワイヤーハーネスは世界トップクラス
住友電工の強みは、事業の幅と規模です。
主力の自動車用ワイヤーハーネスは、車内に電気や信号を届ける「血管と神経」のような部品。
住友電工はこの分野で世界トップクラスのシェアを持っています。
フジクラと古河電工もワイヤーハーネスを作っていますが、3社の中で自動車事業が最も大きいのは住友電工です。
EV化や自動運転によって、単純に配線の本数が増えるとは限りません。
一方で、高電圧・高速通信・軽量化への対応が必要になり、車1台あたりのハーネスの付加価値は上昇する可能性があります。
住友電工はアルミ導体とフラット構造を採用した次世代ハーネス「e-STEALTH W/H®」を開発。
軽量化と省スペース化に加え、これまで人手に頼っていた製造工程の自動化も狙っています。
AIデータセンターを丸ごと支えられる
住友電工は光ケーブルだけでなく、
- 多心融着接続機
- MPOコネクタ
- 高速伝送用FPC
- データセンター用冷却ホース
- 変電設備
- 電力ケーブル
まで幅広く持っています。
つまり、
光・電力・冷却の3方向からAIデータセンターを支えられる
可能性があるということ。
AIサーバーが増えるほど、データ通信だけでなく電力供給と冷却も重要になります。
ここは住友電工の隠れた成長余地かもしれません。
業績と株価評価のバランス
2027年3月期第1四半期は、売上高が前年同期比15.9%増、営業利益は61.0%増。
伸び率ではフジクラや古河電工に及びませんが、巨大な事業規模で安定した増収増益を実現しています。
2026年9月10日時点の予想PERは約19.4倍、PBRは約2.3倍、予想配当利回りは約1.85%。
3社の中では最も株価評価が低く、出遅れ感があります。
ただし、会社が大きく事業も分散しているため、一つの成長製品が全社業績へ与えるインパクトは薄くなりがちです。
成長性:○~◎
技術力:◎
安定感:◎
割安感:○
爆発力よりも、光通信・電力・自動車を組み合わせた「総合王者」です。
業績の勢いを比較
2027年3月期第1四半期の前年同期比を並べると、次のようになります。
| 会社 | 売上高 | 営業利益 |
|---|---|---|
| フジクラ | +50.1% | +155.1% |
| 古河電工 | +24.3% | +205.4% |
| 住友電工 | +15.9% | +61.0% |
売上の伸びと現在の利益水準ではフジクラ。
利益の変化率では古河電工。
安定した増収増益と事業分散では住友電工です。
古河電工の営業利益増加率には前年の利益水準が低かった反動もあるため、次の決算でも利益率を維持できるかが重要になります。
株価評価を比較
2026年9月10日時点の指標です。
| 会社 | 予想PER | PBR | 予想配当利回り |
|---|---|---|---|
| フジクラ | 約26.5倍 | 約14.2倍 | 約0.73% |
| 古河電工 | 約27.0倍 | 約6.5倍 | 約0.55% |
| 住友電工 | 約19.4倍 | 約2.3倍 | 約1.85% |
最も割安感があるのは住友電工。
一方、フジクラと古河電工には高い成長期待が乗っています。
フジクラは高い成長力が評価されている反面、決算への要求水準も高い。
古河電工も「出遅れているから安い」と単純には言えませんが、利益体質の変化が続けば、現在の評価を正当化できる可能性があります。
3社のリスクも確認
フジクラ
- AIデータセンター投資の減速
- 高い成長期待の剥落
- 特定の大型顧客や高付加価値品への依存
- 株価の値動きが非常に大きい
古河電工
- 業績改善が一時的に終わる可能性
- 増産投資が先行するリスク
- 光通信以外の事業が利益を押し下げる可能性
- 急騰後の期待剥落
住友電工
- 自動車生産の影響が大きい
- 成長製品が全社業績に表れにくい
- 銅価格や為替の影響
- 事業規模が大きく、爆発的な成長にはなりにくい
目的別に選ぶなら?
AI・光通信の成長力を最重視
フジクラ
技術、業績、テーマ性のすべてが強い。ただし株価には高い期待も織り込まれています。
総合力と株価評価のバランスを重視
住友電工
光通信だけでなく、電力・冷却・自動車まで幅広く持つ安定型です。
利益の変化と次の成長源を狙う
古河電工
光通信に加え、放熱・冷却や光デバイスが新しい収益源へ育つ可能性があります。
まろぴーの本命は古河電工!🐥🌸
うーん……。
フジクラはやっぱり強い。
住友電工の安定感も捨てがたい。
3社とも欲しくなって、まろぴー会議は大混乱です🐥💦
それでも今回、まろぴーが本命に選ぶのは――
古河電工です!🐥🔥
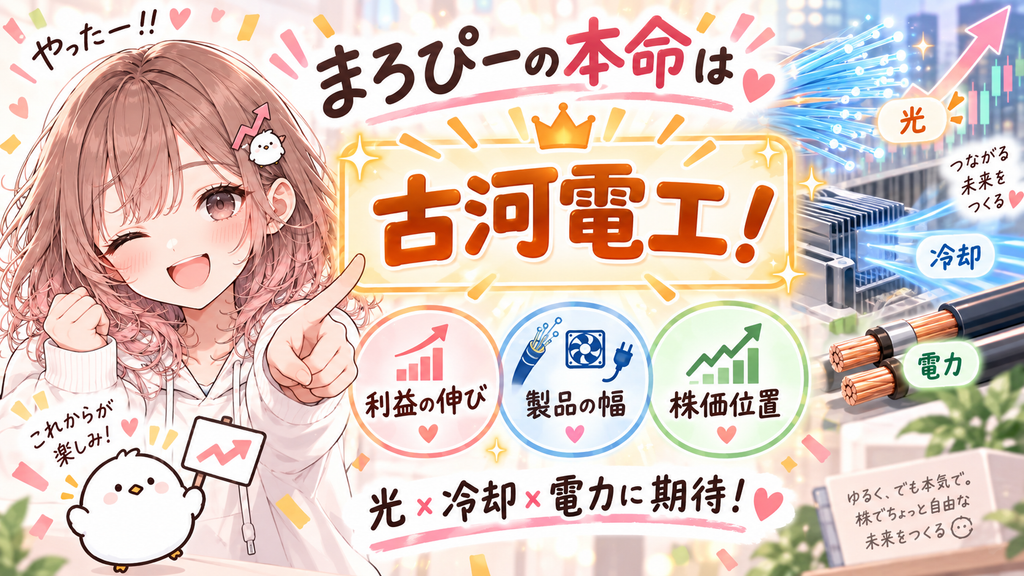
理由は、
利益の伸び・製品の幅・現在の株価位置
の3つ。
フジクラは、純粋な光通信の技術力と成長力では一歩リードしていると思います。
ただ、その強さはすでに市場からかなり高く評価されています。
一方の古河電工は、2027年3月期第1四半期で営業利益が前年同期比205.4%増。
前年の利益水準が低かった反動はあるものの、データセンター関連需要が実際の利益に結びつき始めています。
さらに、光ファイバーだけでなく、光デバイス、放熱・冷却、電力ケーブル、自動車電装まで製品の幅が広い。
AIデータセンターが抱える、
通信・熱・電力
という3つの課題に関われるのは大きな魅力です。
そして株価も、出来高を伴ってこれまで意識されていた価格帯を抜けようとする位置にいます。
もちろん、急騰後なのでそのまま一直線に上がるとは限りません。
それでも上値のしこりをこなしながら業績成長が続けば、フジクラや住友電工との評価差を縮める展開も期待できそうです。
単なる「フジクラの出遅れ」ではなく、
別ルートからAIデータセンターを支える企業へ変わろうとしている。
そこに、まろぴーは賭けてみたいと思いました🐥✨
古河電工、ここから本当に変身できるのか。
次の決算も、虫眼鏡を持ってじっくり追いかけます🔍🐥
※この記事は公開情報を基にした企業比較と、まろぴー個人の見解です。特定銘柄の売買を推奨するものではありません。株価指標は変動するため、投資判断はご自身の責任でお願いいたします。
参考資料
- フジクラ「次世代光通信」
- フジクラ「WTC®・SWR®」
- 古河電工「光ソリューション」
- 古河電工「放熱・冷却製品」
- 古河電工「自動車電装システム」
- 住友電工「Data Center Japan 2026」
- 住友電工「次世代ワイヤーハーネス」
- 各社2027年3月期第1四半期決算資料
- 2026年9月10日時点の株価・株式指標

コメント