
こんにちは、まろぴーです!📈
半導体関連株といえば、キオクシア、SCREEN、アドバンテストなど、注目されるのは装置メーカーやメモリ関連企業が中心。
でも、半導体を製造するために欠かせない「材料」にも、面白い企業があります。
今回取り上げるのは、関東電化工業(4047)。
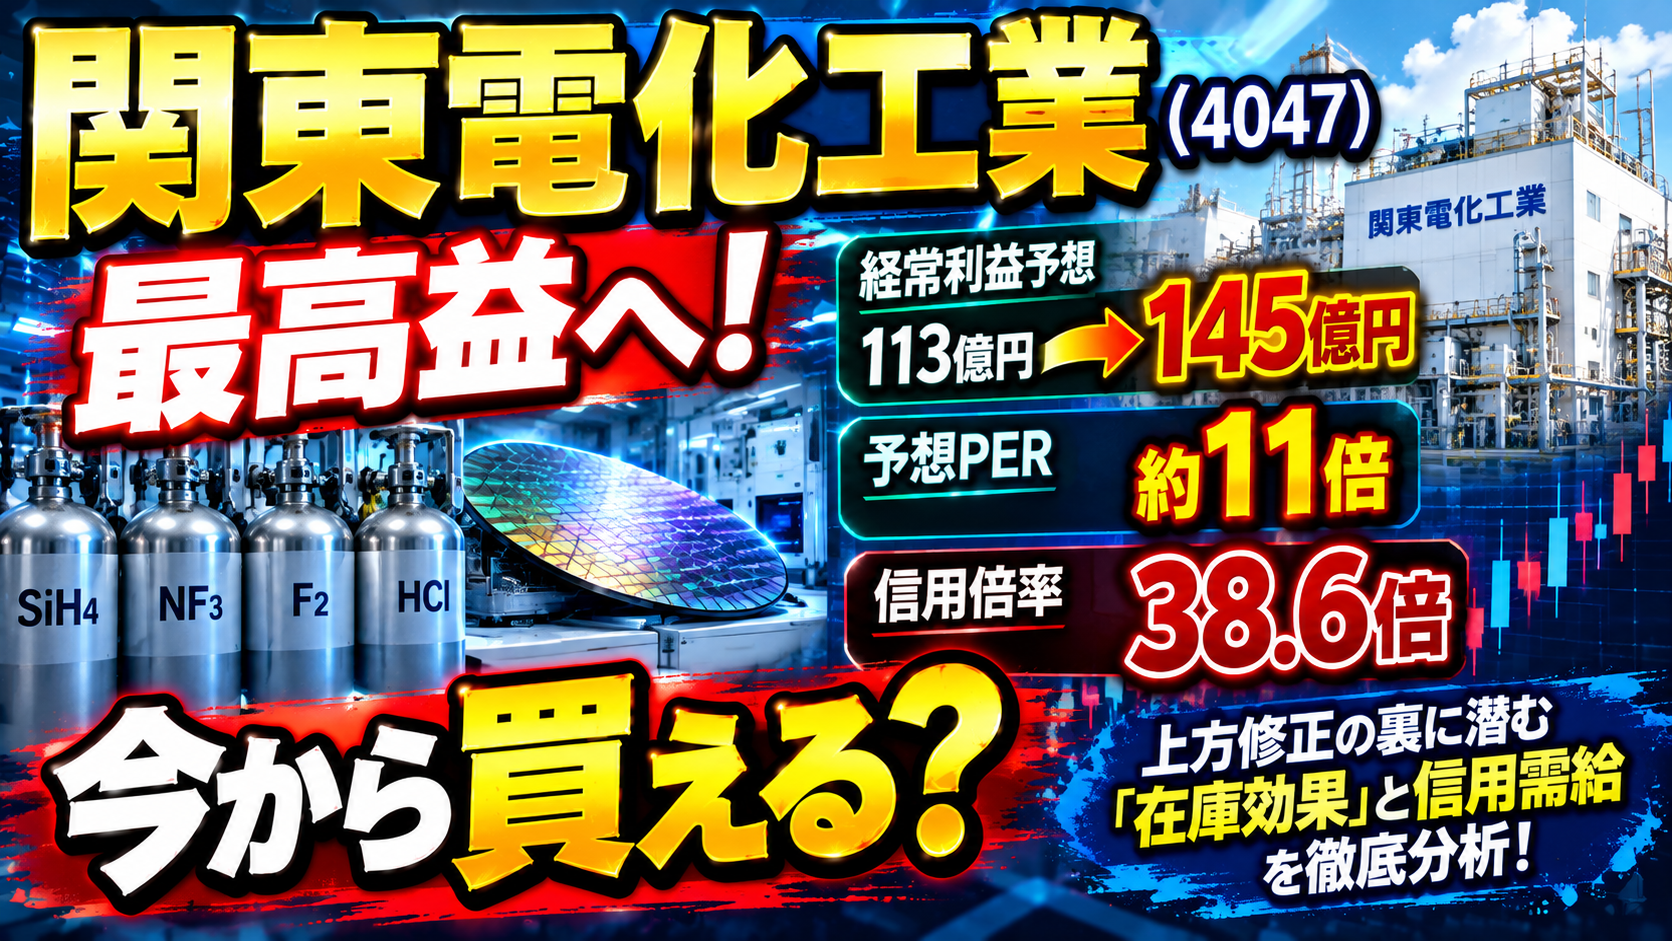
2026年10月22日、2027年3月期の業績予想を大幅に上方修正しました。
しかも、10月26日時点で確認できた予想PERは約11倍。
「最高益予想なのにPER11倍なら割安じゃない?」
そう思いたくなる数字です。
ただし、決算内容を詳しく見ると、少し気になる点もありました。
今回の利益拡大には、半導体需要の回復だけでなく、一時的な在庫効果も含まれているんです。
さらに、信用買い残も積み上がっています。
今回は関東電化工業の業績、半導体材料の成長性、PER、信用需給を分析して、今から買える銘柄なのか考えてみます!🔍
経常利益145億円!4期ぶりの最高益更新へ
まずは10月22日に発表された上方修正の内容から。
| 項目 | 修正前予想 | 修正後予想 | 修正率 |
|---|---|---|---|
| 売上高 | 950億円 | 985億円 | +3.7% |
| 営業利益 | 113億円 | 146億円 | +29.2% |
| 経常利益 | 113億円 | 145億円 | +28.3% |
| 当期純利益 | 76億円 | 99億円 | +30.3% |
※2027年3月期の連結業績予想。
売上高の上方修正は3.7%なのに、営業利益は29.2%も増加。
この差が非常に大きい。
つまり、売上が伸びたことに加えて、利益率が想定以上に改善したということです。
前期の経常利益は66.2億円。
修正後の145億円は、その約2.2倍です。
数字だけを見れば、かなり強い業績回復と言えます。
なぜ利益が急増したのか?
今回の上方修正には、大きく3つの要因があります。
半導体向け特殊ガスの販売増加
まず、本業の成長です。
関東電化工業は、半導体の製造工程で使用される特殊ガスを手掛けています。
半導体の製造には、シリコンウエハー上に微細な回路を形成する工程があります。
その際に使用されるのが、エッチングガスなどの特殊材料です。
AIサーバーや高性能半導体への投資が拡大すれば、こうした材料への需要も増える可能性があります。
今回、会社側も半導体向け需要の拡大による特殊ガス製品の増収を、上方修正の理由に挙げています。
これは、今後の成長を考えるうえで前向きな材料です。
原材料価格の転嫁とコスト削減
2つ目は収益性の改善。
原材料価格の上昇を販売価格に転嫁できたことや、コスト削減の成果が利益を押し上げています。
売上高の伸び以上に営業利益が増えている背景には、こうした取り組みがあります。
一時的な在庫効果
そして、3つ目が今回の最大の注目点。
原材料価格が上昇する前に購入した在庫を消費したことで、利益が押し上げられました。
例えば、原材料を安く仕入れた後に販売価格が上昇すると、一定期間は利益率が高くなることがあります。
しかし、この効果は永続するものではありません。
会社側は第3四半期以降、原材料在庫による利益押し上げ効果が薄まることを想定しています。
ここを無視してPERだけを見ると、株価を過大評価してしまう可能性があります。
上期営業利益94億円!下期は52億円の計画
さらに、上期と下期の利益予想を比較してみます。
| 項目 | 営業利益 |
|---|---|
| 上期予想 | 94億円 |
| 下期予想(通期との差額) | 52億円 |
| 通期予想 | 146億円 |
上期の94億円に対して、下期は52億円。
下期の利益計画は、上期より約45%少ない計算です。
これは見逃せません。
半導体向け需要は堅調でも、上期の高い利益率がそのまま続くとは会社側も想定していないわけです。
ただし、下期の利益が減るからといって、事業が悪化するとは限りません。
一時的な在庫効果がなくなり、通常の利益率に戻るという見方もできます。
今後の決算では、販売数量の増加によって、その影響をどこまで補えるかが重要になりそうです。
半導体材料メーカーとしての成長余地
ここからは、少し長期的な視点で見てみます。
半導体関連株には、装置、材料、部品、検査など、さまざまな種類があります。
関東電化工業は、その中でも特殊ガスを供給する企業です。
半導体メーカーが製造設備を増強しても、すぐにすべての材料需要が増えるとは限りません。
しかし、新しい設備が稼働し、半導体の生産数量が増えれば、製造工程で消費される材料への需要も拡大しやすくなります。
この点は、装置メーカーとは異なる魅力です。
設備投資の拡大だけでなく、その後の工場稼働率にも注目したい銘柄と言えそうです。
一方で、半導体市場は景気変動の影響を受けます。
AI向け需要が強くても、すべての半導体分野が同じように成長するわけではありません。
需要の中身を見極めることが大切です。
PER約11倍は本当に割安なのか?
今回、まろぴーが最も気になったのがバリュエーション。
10月26日時点で確認できた関東電化工業の指標はこちら。
| 指標 | 数値 |
|---|---|
| 株価 | 1,961円 |
| 予想PER | 11.36倍 |
| 実績PBR | 1.48倍 |
| 予想EPS | 172.61円 |
| 自己資本比率 | 55.1% |
※10月26日時点の参考値。10月27日の株価を反映したものではありません。
PER11倍台という数字は、今回の大幅増益予想を考えると魅力的に見えます。
しかし、問題はその利益がどれだけ継続するか。
例えば、現在の株価1,961円を基準にすると、利益水準によってPERは次のように変わります。
| 仮定するEPS | PER |
|---|---|
| 172.61円(参考予想EPS) | 約11.4倍 |
| 150円 | 約13.1倍 |
| 130円 | 約15.1倍 |
| 110円 | 約17.8倍 |
※EPSを仮定した感応度分析であり、会社の来期予想ではありません。
現在の利益水準が維持されれば、PERは低く見えます。
しかし、在庫効果がなくなり利益が減少すれば、実質的な割安感も薄れます。
つまり、PER11倍という数字だけでは判断できないということ。
むしろ、来期の利益水準をどう予想するかが重要になりそうです。
信用倍率38.6倍!需給は少し気になる
業績が良い一方で、信用需給には注意が必要です。
直近の信用残として確認できた数値はこちら。
| 指標 | 数値 |
|---|---|
| 信用買い残 | 1,219,900株 |
| 信用売り残 | 31,600株 |
| 信用倍率 | 38.60倍 |
| 買い残の前週比 | +81,700株 |
※信用残は株価とは公表基準日が異なります。最新の取引所公表値との照合が必要です。
信用倍率38.60倍。
かなり買い方に偏った状態です。
しかも、信用買い残は前週から約8.2万株増えています。
もちろん、信用倍率が高いから必ず株価が下がるわけではありません。
信用売り残が少ない銘柄では、倍率が高くなりやすい面もあります。
ただし、買い残が積み上がっている状態では、株価が反発した場面で戻り売りが出る可能性があります。
まろぴーとしては、好業績なのに信用買い残が減っていない点が少し気になります。
📚 関連記事|半導体株は信用需給で差がつく!
半導体関連株は、業績が好調でも信用買い残が多いと上値が重くなることがあります。
以前、まろぴーの株ラボでは、半導体関連銘柄の信用需給を比較し、反発候補を分析しました。
👉 【半導体株】信用買い残の整理が進んだ銘柄は?反発候補を徹底分析
関東電化工業も、業績だけでなく信用需給の変化を確認したい銘柄です。
10月の下落局面で信用整理は進んだ?
10月13日から22日までの信用買い残と株価を比較してみます。
| 日付 | 終値 | 信用買い残 |
|---|---|---|
| 10月13日 | 2,358円 | 1,139,500株 |
| 10月16日 | 2,149円 | 1,138,200株 |
| 10月19日 | 2,133円 | 1,144,000株 |
| 10月22日 | 1,943円 | 1,119,600株 |
※信用残は掲載値を使用。日次・週次の集計基準の違いには注意が必要です。
10月13日から22日にかけて、株価は約17.6%下落しました。
一方、信用買い残の減少は約1.7%。
株価は大きく下がったのに、信用買い残はあまり減っていない。
この期間だけを見ると、信用整理が大きく進んだとは言いにくい状況です。
さらに直近の週次掲載値では、買い残が121.99万株となっています。
ただし、日次と週次の信用残は集計方法や対象が異なる場合があるため、単純に連続した数値として扱うことは避けたいところ。
今後も同じ系列のデータで推移を確認する必要があります。
関東電化工業は今から買える?
ここまでの材料を整理すると、強みとリスクがはっきりしています。
🟢 強気材料
- 半導体向け特殊ガスの需要が拡大
- 通期経常利益予想を28.3%上方修正
- 4期ぶりの最高益更新を見込む
- 予想PERは参考値で約11倍台
- 価格転嫁とコスト削減が進展
🔴 注意材料
- 上期利益には一時的な在庫効果が含まれる
- 下期の利益計画は上期より低い
- 信用倍率は38倍超
- 株価下落に対して信用買い残の整理が限定的
- 半導体市況や原材料価格の変化に影響される
まろぴーとしては、企業の成長性には魅力を感じます。
特に、半導体向け特殊ガスの需要拡大は今後も注目したいポイント。
ただし、今すぐ積極的に買い向かうかというと、少し慎重です。
理由は信用需給。
上方修正という好材料があっても、買い残が重い状態では、株価の上昇が続かない可能性があります。
まろぴーが考える3つのシナリオ
🟢 強気シナリオ
半導体向け特殊ガスの販売がさらに増加。
在庫効果が薄れても、販売数量の増加やコスト削減によって高い利益水準を維持する。
来期も利益成長が続く見通しとなれば、現在のPERには割安感が出てくる可能性があります。
🟡 中立シナリオ
半導体需要は堅調でも、在庫効果の縮小で利益率が低下。
会社計画に沿った業績推移となり、株価は一定の範囲でもみ合う。
信用買い残の整理が進むかどうかが、次の上昇に向けたポイントになります。
🔴 弱気シナリオ
半導体需要の回復が鈍化し、原材料コストの上昇も重なる。
利益率が想定以上に低下すれば、PER11倍という割安感が薄れ、株価が再び下落する可能性があります。
まとめ|関東電化工業は「割安候補」だが、飛びつきは慎重に!
関東電化工業は、半導体向け特殊ガスの需要拡大を背景に、業績が大きく改善しています。
経常利益145億円、4期ぶりの最高益更新予想。
そして参考PER約11倍。
数字だけを見れば、かなり魅力的です。
しかし、今回の利益拡大には一時的な在庫効果も含まれています。
さらに、信用倍率38.60倍という需給の重さも気になります。
まろぴーの結論は「成長性は評価。ただし、今の利益が来期も続くか、信用整理が進むかを確認したい」です。
半導体装置株とは違った角度で注目できる企業だけに、今後の決算も追いかけたいと思います!📈
※本記事は2026年10月27日時点で確認できた情報をもとにした分析です。掲載した株価・PER・信用残には取得時点の違いがあります。投資判断を推奨・保証するものではありません。
コメント