
こんにちは!まろぴーです🐣📈
今回から新シリーズ「IPO上場前徹底分析」をスタートします!
IPOって、上場するまで企業名すら知らなかったという会社が多いですよね。
でも、上場前の企業を詳しく調べてみると、将来の成長株候補が隠れていることもあります。
このシリーズでは、事業内容・業績・財務・割安度・IPO需給まで徹底分析!
**「初値で買うべきか?」「上場後に狙うべきか?」**を、まろぴーなりに考えていきます。
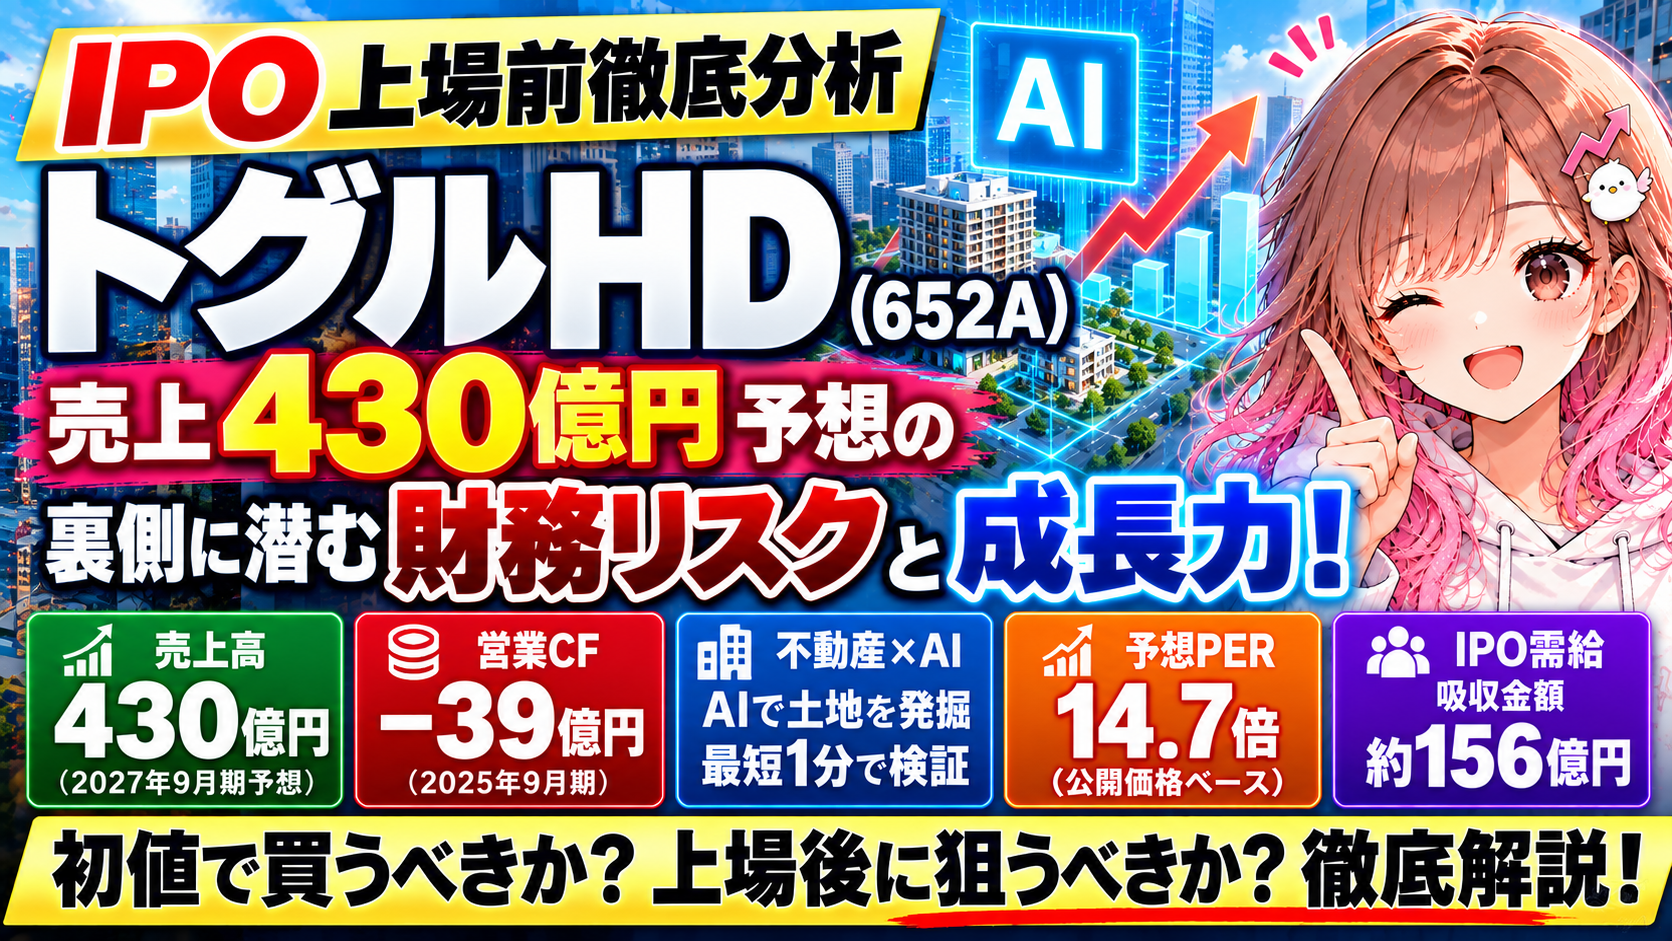
記念すべき第1弾は、2026年10月30日に東証グロース市場へ上場予定の**トグルホールディングス(652A)**です!
AIを活用した不動産ビジネスで急成長する企業ですが、目論見書を読み込むと、少し気になる数字が出てきました。
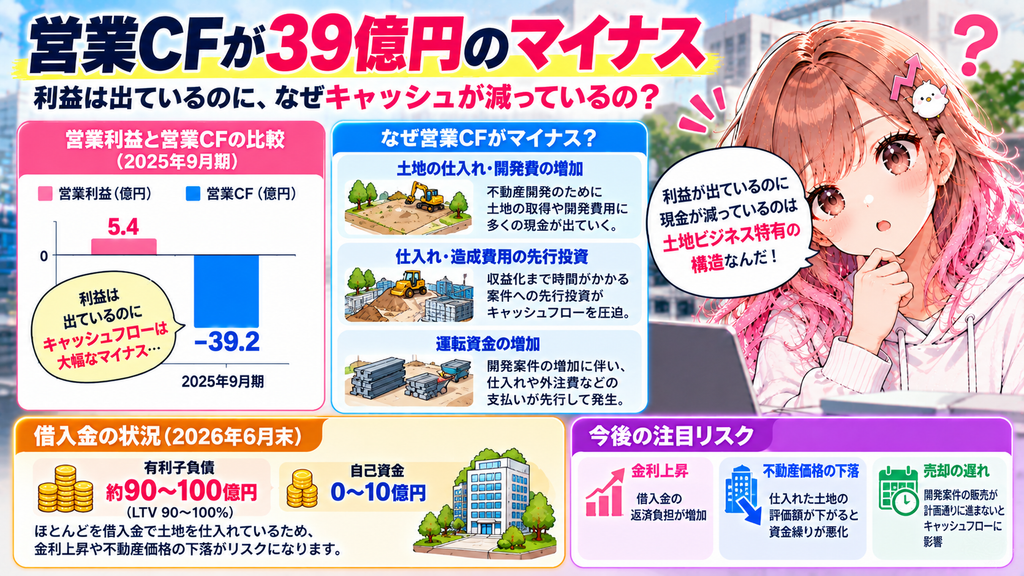
2025年9月期の営業利益は約11億円。しかし営業キャッシュフローは約39億円のマイナス!
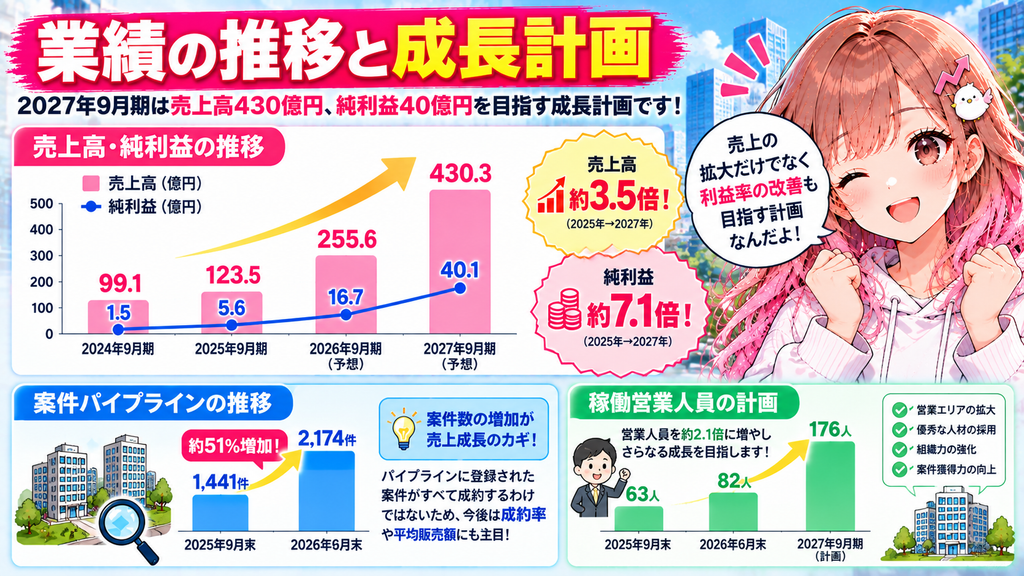
それでも2027年9月期には売上高430億円、純利益40億円を目指すという強気な計画です。
今回は、そんなトグルHDの実力を徹底分析します!🔍
① トグルHDって何の会社?
まずは基本情報から。
| 項目 | 内容 |
|---|---|
| 企業名 | トグルホールディングス |
| 証券コード | 652A |
| 上場予定日 | 2026年10月30日 |
| 上場市場 | 東証グロース |
| 設立 | 2020年6月 |
| 公開価格 | 4,040円 |
| 上場時時価総額 | 約596億円 |
| 主力事業 | AIを活用した不動産開発用地の仕入・販売 |
| 配当 | 2027年9月期予想は無配 |
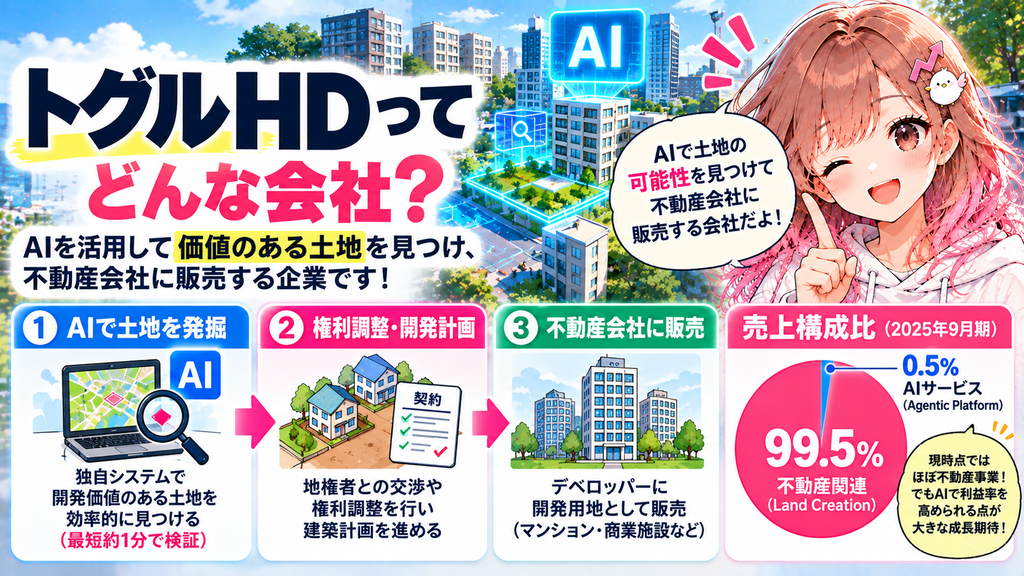
トグルHDを一言で説明すると、AIを使って価値のある土地を見つけ、不動産会社に販売する企業です。
例えば、古い建物が並ぶ小さな土地。
一つひとつでは大きな建物を建てられなくても、隣接する土地をまとめればマンションやホテルの建設用地になる可能性があります。
トグルHDは、こうした土地をAIで発掘し、権利調整や建築計画を進めて、不動産デベロッパーに販売しています。
しかも、従来は建築の専門家が数週間から数か月かけていた建築可能規模などの検証を、独自システムによって最短約1分で行えるとしています。
これはなかなか面白い!😳
ただし、AIが自動で土地を買って売っているわけではありません。
地権者との交渉や契約など、人が担う仕事も多く残っています。
② AI企業?実際の売上構成を確認!
ここが今回の分析で最も重要なポイントの一つです。
2025年9月期の売上構成を見てみましょう。
| 事業 | 売上構成比 |
|---|---|
| Land Creation(不動産関連) | 99.5% |
| Agentic Platform(AIサービス) | 0.5% |
なんと、売上のほぼすべてが不動産関連!
AI技術を活用しているのは事実ですが、現時点ではAIソフトウェアの販売で大きく稼いでいる企業ではありません。
ただし、これは必ずしも悪いことではありません。
自社の不動産事業でAIを活用し、従来の不動産企業より高い利益率を実現できれば、それ自体が競争力になります。
さらに、その技術を外部企業向けに販売できれば、将来的に収益モデルが変化する可能性もあります。
まろぴーが注目するのは、AI企業という肩書きではなく、AIがどれだけ利益を生み出しているかです。
📚 関連記事:AIで利益構造が変わる企業
AIの活用によって収益構造が変わる可能性がある企業は、トグルHDだけではありません。
SHIFT(3697)はAI関連売上の急拡大、テラスカイ(3915)はクラウド・AI活用による収益性改善が注目されています。
トグルHDも、AIというテーマ性だけでなく、実際の利益率改善を確認していきたいところです。
③ 売上430億円!驚異の成長計画
それでは業績を確認しましょう。
| 決算期 | 売上高 | 営業利益 | 純利益 |
|---|---|---|---|
| 2024年9月期 | 99.1億円 | 5.4億円 | 1.5億円 |
| 2025年9月期 | 123.5億円 | 11.4億円 | 5.6億円 |
| 2026年9月期予想 | 255.6億円 | 28.0億円 | 16.7億円 |
| 2027年9月期予想 | 430.3億円 | 62.8億円 | 40.1億円 |
※2026年・2027年は会社予想。
これはなかなか強烈です!🔥
2025年9月期から2027年9月期にかけて、売上高は約3.5倍、純利益は約7.1倍になる計画です。
しかも、営業利益率も改善する見込み。
| 決算期 | 営業利益率 |
|---|---|
| 2025年9月期 | 約9.2% |
| 2026年9月期予想 | 約10.9% |
| 2027年9月期予想 | 約14.6% |
売上の拡大だけでなく、収益性も高まるシナリオになっています。
ただし、ここで重要なのは、2026年・2027年の数字は会社予想であり、まだ実現していないということ。
では、この成長計画にはどの程度の根拠があるのでしょうか?
④ 売上430億円は本当に実現できる?
まずは、会社が保有する案件パイプラインを確認します。
| 項目 | 2025年9月末 | 2026年6月末 |
|---|---|---|
| 稼働パイプライン | 1,441件 | 2,174件 |
| 稼働営業人員 | 63人 | 82人 |
9か月で案件数は約51%増加!
さらに、2027年9月期には営業人員を176人まで拡大する計画です。
2027年の売上高430億円のうち、主力のLand Creation事業で約422億円を見込んでいます。
つまり、成長計画の中心はAIサービスの急拡大ではなく、不動産事業の案件数増加です。
ただし、パイプラインに登録された案件がすべて成約するわけではありません。
今後は案件数だけでなく、成約率や平均販売額、案件の引き渡し時期を確認したいところです。
⚠️ 2026年の進捗率にも注目!
2026年9月期第3四半期累計の実績は、
| 項目 | 3Q累計 | 通期予想進捗率 |
|---|---|---|
| 売上高 | 131.8億円 | 51.6% |
| 営業利益 | 8.7億円 | 約31.1% |
| 経常利益 | 6.7億円 | 26.8% |
通期予想を達成するには、第4四半期だけで約123.8億円の売上が必要になります。
営業利益も約19.3億円が必要です。
会社側は不動産の引き渡しが期末に集中する構造を説明しています。
不動産企業では珍しくないものの、予定どおり引き渡しが進まなければ業績が大きく変動する可能性があります。
上場後の最初の本決算は、かなり重要な答え合わせになりそうです。
⑤ 最大の注目ポイント!営業CFが39億円のマイナス
ここからは財務分析です。
| 項目 | 2024年9月期 | 2025年9月期 |
|---|---|---|
| 営業利益 | +5.4億円 | +11.4億円 |
| 営業CF | −7.6億円 | −39.2億円 |
| 投資CF | −3.9億円 | −3.2億円 |
| 財務CF | +27.0億円 | +54.3億円 |
営業利益が増えているのに、営業CFは大幅なマイナス。
なぜでしょうか?
主な理由は、販売用不動産や仕掛販売用不動産の積極的な仕入れです。
土地を仕入れると先に現金が出ていきますが、売上や利益は土地を売却したときに計上されます。
つまり、成長段階では営業CFがマイナスになりやすい構造です。
ただし、これは無条件に安心できる話ではありません。
売れない土地が増えれば、借入金の返済や追加の資金調達が難しくなる可能性があります。
財務の安全性も確認
2025年9月期末の主な財務指標は次のとおり。
| 項目 | 金額・比率 |
|---|---|
| 総資産 | 約160.9億円 |
| 自己資本 | 約19.8億円 |
| 自己資本比率 | 約12.3% |
| 有利子負債 | 約98.9億円 |
| 現預金 | 約47.1億円 |
自己資本比率は12.3%。
不動産事業では借入金を活用すること自体は一般的ですが、財務面の余裕が大きいとは言いにくい水準です。
まろぴーが今後チェックしたいのは、売上の成長とともに営業CFが改善するのかという点です。
⑥ 土地の仕入れは借入金頼み!?
さらに目論見書には、重要な記載があります。
トグルHDの不動産仕入れにおけるLTV(物件価値に対する借入比率)は、案件ごとに異なるものの90〜100%程度。
2025年4月以降の48件のうち、43件がLTV90%以上だったとされています。
これは、土地の仕入れ資金の大部分を借入金で賄っているということです。
メリットは、少ない自己資金で事業を拡大できること。
デメリットは、金利上昇や不動産価格下落の影響を受けやすいことです。
会社は土地の保有期間短縮によってリスクを抑える方針で、仕入れから販売までの期間は平均6〜7か月程度とされています。
重要なのは、土地を早く売却し、借入金を返済して次の案件に資金を回せるか。
売上高だけでなく、在庫回転の速さも評価したい企業です。
IPOで調達する資金は何に使う?
ここも重要です。
公募とOA関連の第三者割当による手取金の使途は、上限ベースで次のように計画されています。
| 資金使途 | 予定金額 |
|---|---|
| 採用費・教育研修費 | 約5.3億円 |
| M&A資金 | 80.0億円 |
| 子会社の長期借入金返済 | 約17.1億円 |
※手取金合計の上限は約102.4億円。OA関連の増資は実施が確定しているわけではありません。
注目したいのは、M&A資金の80億円です。
単に土地の仕入れ資金を増やすだけではなく、買収によって事業を拡大する構想があるということ。
ただし、M&Aは買収価格や統合後の利益によって成否が分かれます。
今後、どんな企業を買収するのかも重要なチェックポイントになりそうです。
⑦ 競合企業とPERを比較!
トグルHDの公開価格は4,040円。
2027年9月期の会社予想EPS274.50円を使うと、予想PERは約14.7倍です。
では、他社と比較してみましょう。
| 企業名 | 参考予想PER |
|---|---|
| トグルHD(652A) | 14.7倍 |
| SREホールディングス(2980) | 13.5倍 |
| GA technologies(3491) | 9.7倍 |
| サンセイランディック(3277) | 5.8倍 |
※比較企業はIPO参考資料掲載の予想PER。決算期・算定時点・事業構造が異なります。
トグルHDは、これらの比較対象に対してPERが高めです。
もちろん、利益成長率が高ければPERが高くなること自体は不自然ではありません。
ただし、トグルHDの14.7倍は2027年9月期の会社予想を使った数字。
将来の成長を先取りしている点には注意が必要です。
利益計画が未達だったら?
2027年9月期の会社予想純利益40.1億円を基準に、達成率別のPERを試算します。
| 純利益の達成率 | 想定純利益 | 公開価格ベースPER |
|---|---|---|
| 100% | 40.1億円 | 14.7倍 |
| 80% | 32.0億円 | 18.4倍 |
| 60% | 24.0億円 | 24.5倍 |
| 50% | 20.0億円 | 29.4倍 |
※株式数一定、公開価格4,040円で計算。
こうして見ると、業績予想の達成率が株価評価に与える影響はかなり大きいですね。
PER14.7倍だから割安、とは簡単に言えない企業です。
📚 関連記事:成長企業のPERはどう評価する?
高成長企業でも、将来の利益を先取りして株価が上昇している場合があります。
ベイカレント(6532)は、AI関連需要の拡大と長期成長計画が注目される企業です。
トグルHDも、成長計画の実現性と現在の株価評価を分けて考える必要があります。
⑧ IPOの需給を徹底分析!
業績が魅力的でも、IPOでは需給が非常に重要です。
| 項目 | 内容 |
|---|---|
| 公開価格 | 4,040円 |
| 公募株数 | 224万4,600株 |
| 売出株数 | 112万4,900株 |
| OA | 50万5,400株 |
| 吸収金額 | 約156.5億円 |
| 上場時時価総額 | 約596億円 |
約156億円という吸収金額は、グロース市場のIPOとしては重めです。
初値が大幅に上昇するには、相応の買い需要が必要になります。
一方、公募株数が売出株数を上回っている点は評価できます。
大株主とロックアップ
トグルHDは、代表者とその資産管理会社が大きな持分を保有しています。
一部のVC株主には180日間のロックアップが設定されていますが、公開価格の1.5倍で解除される条件もあります。
公開価格4,040円の1.5倍は、
6,060円!
この水準まで株価が上昇した場合、追加の売り圧力が意識される可能性があります。
ただし、ロックアップ解除が必ず売却につながるわけではありません。
また、上場直後の値動きは公開株数だけでなく、機関投資家の需要や地合いにも左右されます。
⑨ 株価はいくらが妥当?シナリオ別に試算!
2027年9月期の会社予想EPS274.50円を使って、PER別の株価を計算します。
| 想定PER | 理論株価 |
|---|---|
| 10倍 | 2,745円 |
| 12倍 | 3,294円 |
| 15倍 | 4,118円 |
| 18倍 | 4,941円 |
| 20倍 | 5,490円 |
| 25倍 | 6,863円 |
※会社予想EPSが実現する前提の単純試算であり、目標株価ではありません。
公開価格4,040円は、2027年9月期の会社予想PERで約14.7倍。
利益計画が達成され、PER20倍まで評価されれば5,000円台も計算上は見えてきます。
反対に、利益計画への信頼が低下し、PER10倍程度で評価されれば3,000円を割る可能性もあります。
まろぴーとしては、上場後に3,000円台まで売られる場面があれば、業績と需給を再確認したいところ。
ただし、成長計画が崩れた結果として株価が下がった場合は、安易に割安とは判断できません。
⑩ まろぴーの最終評価!🐣
| 評価項目 | 評価 |
|---|---|
| 売上成長性 | ★★★★★ |
| 利益成長性 | ★★★★★ |
| AI技術の競争力 | ★★★★☆ |
| 財務の健全性 | ★★☆☆☆ |
| 株価の割安感 | ★★★☆☆ |
| IPO需給 | ★★☆☆☆ |
※まろぴー独自の主観評価です。
初値狙い:慎重
吸収金額が大きく、公開価格から大幅に上昇したところを追いかけるのは慎重に考えたいです。
AIというテーマ性は魅力ですが、現在の収益源は不動産事業。
AI関連株として高いPERが付いた場合、その評価が持続するかどうかは不透明です。
中長期投資:注目候補!
業績計画が実現すれば、今後の成長余地は十分にありそうです。
ただし、営業CFや借入金の動向を確認せずに、成長率だけで投資判断するのは避けたいところ。
まろぴーとしては、上場直後の株価を追いかけるよりも、決算と需給を見ながら投資機会を探したいと考えています。
⑪ 上場後に確認したい5つのポイント
今回の分析を上場後にも活用できるよう、チェック項目を整理しておきます。
- 2026年9月期の業績達成率:第4四半期に予定された土地の引き渡しが進んだか
- 2027年9月期の成長計画:売上430億円、営業利益62.8億円を目指せるか
- 営業CFの改善:土地の仕入れ負担を上回る資金回収が進むか
- 借入金と棚卸資産:在庫の増加に対して財務負担が過大になっていないか
- 上場後の信用需給:信用買い残と出来高の変化を確認する
特に、まろぴーが重視したいのは営業CFと信用需給。
どれだけ成長性が高くても、資金繰りが悪化したり、需給が崩れたりすれば株価は下落する可能性があります。
企業の成長と株価の上昇は、必ずしも同じタイミングで起こるわけではありません。
まとめ|成長性は魅力!でも財務と業績達成がカギ
今回のトグルHD、調べてみると想像以上に興味深い企業でした。
特に注目したいのは次の3点です。
- 2027年9月期の売上高430億円、純利益40億円という成長計画
- AI技術を活用した不動産事業の収益性
- 将来の利益を前提とした予想PER約14.7倍
一方で、営業CFの大幅なマイナスや借入金への依存度、IPOの吸収金額には注意が必要です。
まろぴーの結論は「初値を追いかけるより、上場後の業績と株価を見て判断したい企業」!
今後、実際の決算が会社予想に沿って成長していくのか、引き続き追いかけていきたいと思います。
IPO上場前徹底分析シリーズ、次回もお楽しみに!🐣📈
🐣 まろぴーの株ラボ・おすすめ記事
IPOだけでなく、AIによって利益構造が変わる企業も深掘りしています!
参考資料
- 日本取引所グループ「トグルホールディングス 新規上場会社概要」
- トグルホールディングス「新規上場申請のための有価証券報告書・目論見書」
- トグルホールディングス「2026年9月期及び2027年9月期の業績予想」
- トレーダーズ・ウェブ「トグルホールディングス IPO銘柄詳細」
※本記事は2026年10月25日時点の公開情報に基づく分析です。将来の業績予想には不確実性があります。投資判断はご自身の責任でお願いいたします。


コメント