
AI時代、NANDがDRAM・HBMの一部を代替する?技術力・量産時期・業績への影響を徹底検証!
調査基準日:2026年10月31日
半導体メモリ市場で、これまでの常識が変わろうとしています。
NANDフラッシュメモリといえば、SSDやスマートフォンにデータを保存するための半導体。
ところが生成AIの進化によって、これまでDRAMやHBMが担ってきた領域の一部を、NANDが担当できる可能性が出てきました。
もし実現すれば、NANDの市場は従来のストレージ用途から大きく広がるかもしれません。
そして、この変化の中心にいるのがキオクシア、サンディスク、マイクロン、サムスン、SKハイニックスです。
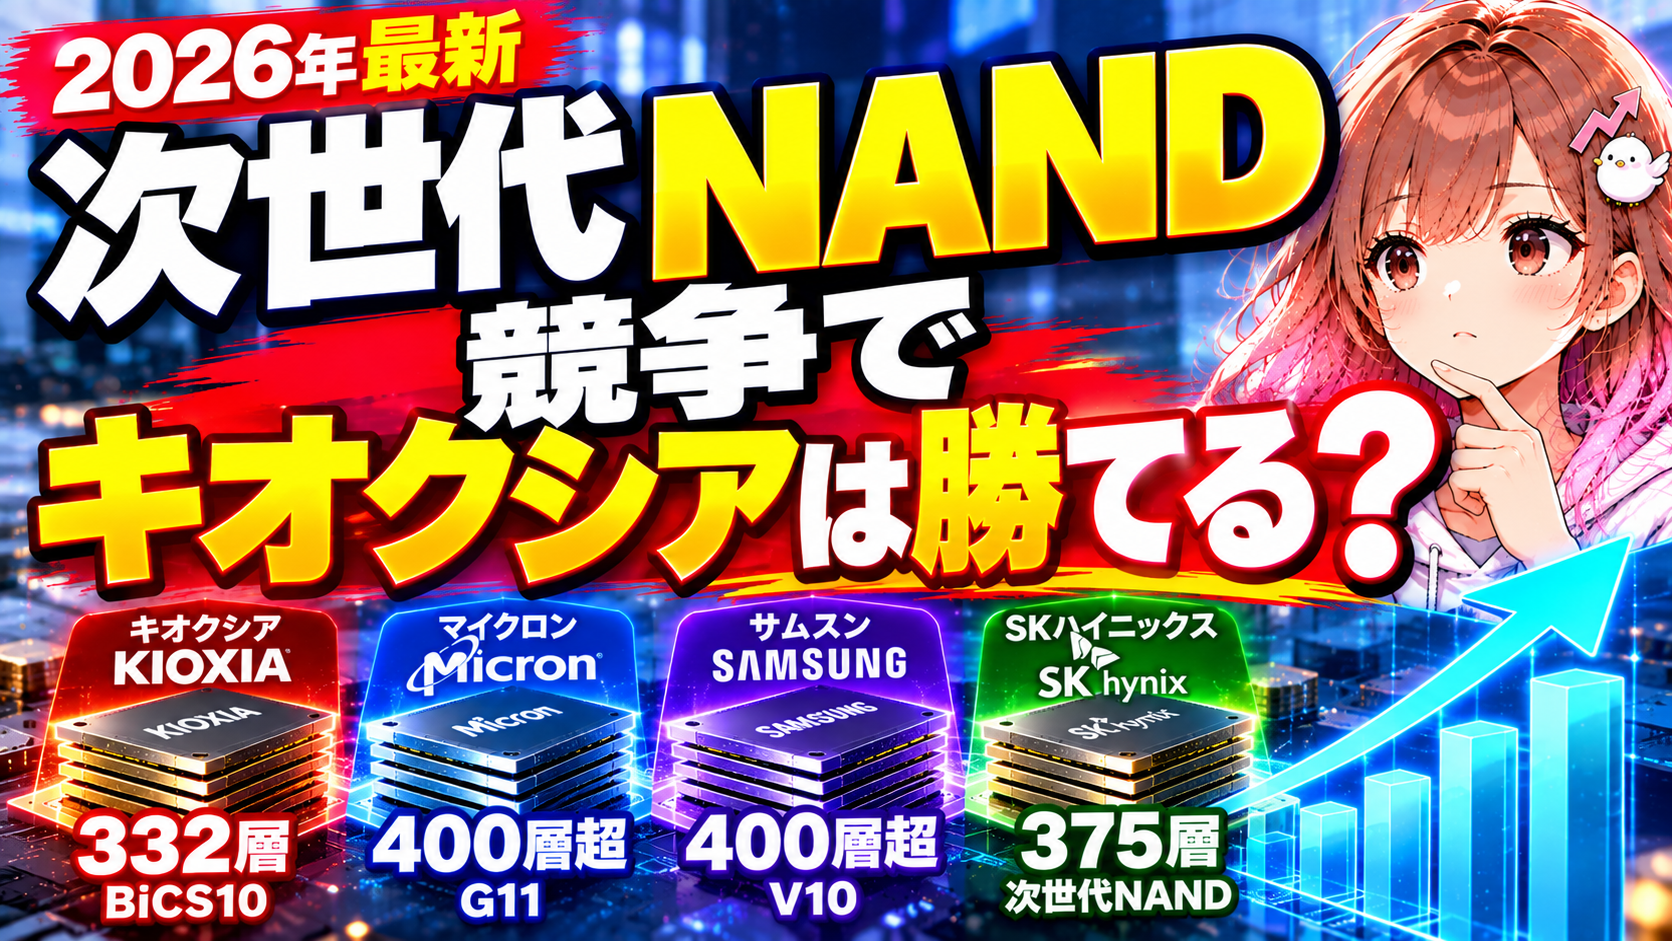
キオクシアとサンディスクは332層の第10世代BiCS FLASHを開発し、2026年7月に生産開始を発表。
一方、マイクロンは400層超のG11、サムスンはV10、SKハイニックスは375層NANDを開発しています。
キオクシアは技術競争で勝てるのか? そして、その技術は売上と利益につながるのか?
まろぴーの株ラボでは、各社の公式資料をもとに徹底比較していきます!🔍
🚀 AI時代、NANDがDRAM・HBMの一部を代替する?
まず、今回の技術競争がなぜ重要なのかを整理しましょう。
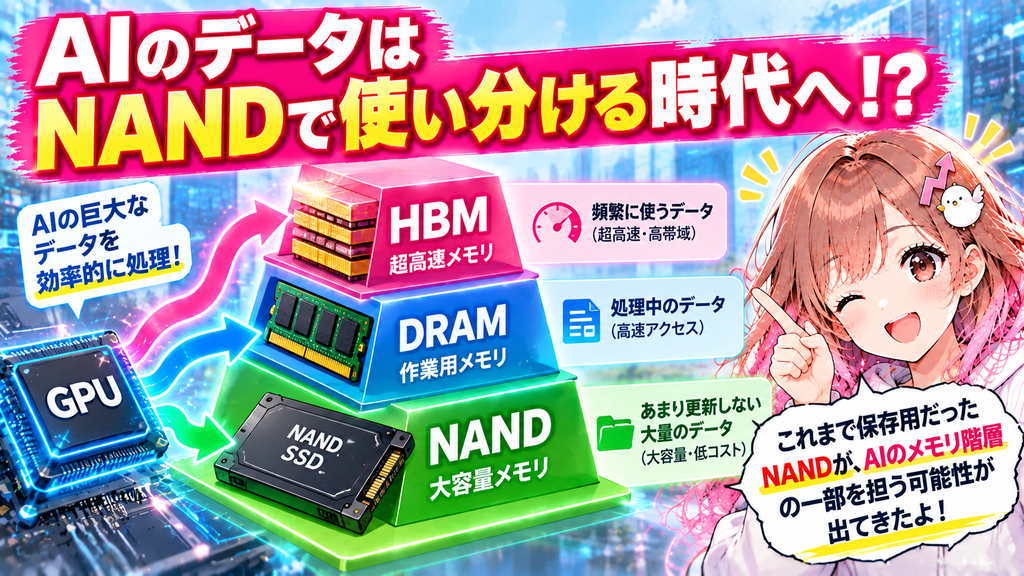
従来、メモリには明確な役割分担がありました。
| メモリ | 主な役割 | 特徴 |
|---|---|---|
| DRAM | CPUなどの作業用メモリ | 高速アクセス |
| HBM | AI向けGPUの高速メモリ | 非常に高い帯域幅 |
| NAND | SSDなどの保存用メモリ | 大容量・低コスト |
しかし、生成AIモデルが巨大化するにつれて、GPUが扱うデータ量も増えています。
高価なHBMやDRAMだけで大量のデータを保持しようとすると、容量やコストが制約になります。
そこで注目されているのが、データの利用頻度に応じて、DRAM・HBMとNANDを使い分ける技術です。
NANDは本当にDRAMの代わりになる?
例えば、AIモデルの重みのうち、読み出し中心で利用するデータや、アクセス頻度が比較的低いデータがあります。
こうしたデータの一部をNAND側に配置できれば、DRAMやHBMの容量負担を軽減できる可能性があります。
ただし、NANDにはアクセス遅延や書き込み耐久性などの制約があります。
NANDがDRAM・HBMを全面的に置き換えるわけではありません。
狙っているのは、AIシステムの中に新しいメモリ階層を作ることです。
この変化が進めば、NANDは単なる保存用メモリから、AIの処理を支える重要な部品へと役割を広げるかもしれません。
💰 NANDメーカーにとって新しい市場が生まれる?
これが投資家にとって最も興味深いポイントです。
従来のNANDは、容量当たりの価格競争が激しい市場でした。
しかし、AI向けの高帯域・低遅延・高IOPS製品が普及すれば、性能に付加価値を持たせた新しい収益機会が生まれる可能性があります。
NANDを主力事業とするキオクシアやサンディスクには、大きなチャンスです。
一方、マイクロン、サムスン、SKハイニックスはDRAM・HBMも手掛けています。
複数のメモリを組み合わせて顧客に提案できる点は、競合3社の強みといえるでしょう。
🔍 次世代NANDは何が進化する?層数だけでは判断できない!
NANDの技術競争では、よく「332層」「400層超」という数字が注目されます。
3D NANDは、メモリセルを縦方向に積み重ねることで記録容量を増やしています。
しかし、積層数が多いほど高性能、という単純な話ではありません。
重要なのは、記録密度、データ転送速度、消費電力、製造コスト、歩留まりなどです。
特に投資家として注目したいのが、製造コストです。
400層のNANDでも、製造工程が複雑になり、良品率が下がれば、332層の製品より高コストになる可能性があります。
TLCとQLCも区別しよう
NANDには、1つのセルに記録するビット数によって異なる方式があります。
- TLC:1セルに3ビットを記録
- QLC:1セルに4ビットを記録
QLCは容量密度を高めやすい一方、書き込み性能や耐久性などに設計上の課題があります。
そのため、TLCとQLCの記録密度をそのまま比較して、どちらのメーカーが優れていると判断することはできません。
⚔️ BiCS10とG11、次世代NANDの性能競争!
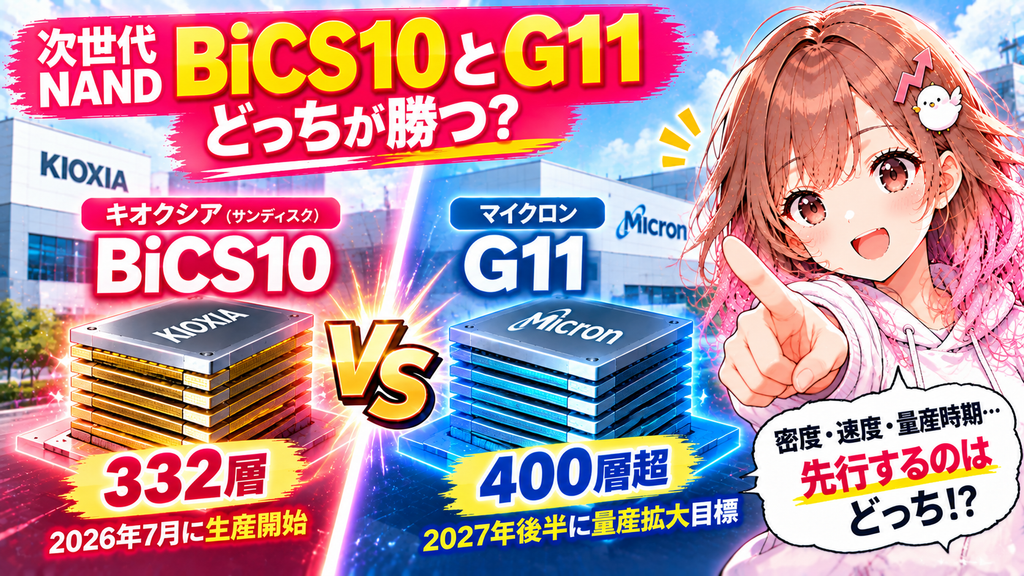
次世代NANDで特に注目されるのが、キオクシアのBiCS10とマイクロンのG11です。
キオクシア+サンディスク:332層のBiCS10
BiCS10では、332層の構造とCBA(CMOS directly Bonded to Array)技術が採用されています。
CBAは、メモリセル部分と制御回路を別々に製造して接合する技術です。
これによって、各部分を最適化しながら高密度化を進めることができます。
BiCS10のTLC研究チップでは、約29Gb/mm²の記録密度が報告されています。
また、評価サンプルでは最大4.8Gb/sのNANDインターフェース性能が示されています。
さらにBiCS8との比較では、書き込み電力効率18%、読み出し電力効率30%の改善が公表されています。
ただし、これらは測定条件や比較対象が異なる数値です。製品全体の性能が一律に改善するという意味ではありません。
注目点は、2026年7月に生産開始と評価サンプル出荷を発表したことです。
研究開発から製品化へ進んだことは、キオクシアにとって重要な前進です。
出典:キオクシア BiCS10発表 / BiCS10技術解説
マイクロン:400層超のG11は強敵!
マイクロンは2026年10月21日の技術説明会で、次世代G11の開発目標を示しました。
主な目標は次の通りです。
- 400層超の構造
- G9比で記録密度約2倍
- データ転送性能を最大1.5倍
- 転送エネルギーを1ビット当たり25%以上削減
特に注目したいのは、G9比で記録密度約2倍という目標です。
もし量産製品で実現し、製造コストも改善できれば、競争力の高いNANDになる可能性があります。
ただし、これは2026年時点の量産実績ではありません。
G11の絶対記録密度、歩留まり、製造原価などは十分に確認できていません。
マイクロンは2027年後半にG11の量産拡大を目指しています。
BiCS10とG11を比較すると?
| 比較項目 | BiCS10 | G11 |
|---|---|---|
| 積層数 | 332層 | 400層超 |
| 記録密度 | TLC研究チップ約29Gb/mm² | G9比約2倍の目標 |
| 転送性能 | 評価サンプル最大4.8Gb/s | G9比最大1.5倍の目標 |
| 開発段階 | 生産・評価サンプル開始 | 開発目標公表 |
| 製造原価 | 未公表 | 未公表 |
ここで大切なのは、BiCS10の測定値とG11の将来目標を同じ条件の実績として比較しないことです。
現時点ではBiCS10に製品化で先行する材料があり、G11には将来の性能改善で大きな潜在力があります。
キオクシアが今後も優位を維持できるかは、BiCS10の量産効率と、G11の実際の製品性能によって変わってくるでしょう。
🏭 サムスンV10とSKハイニックス375層も強力なライバル!
キオクシアの競争相手はマイクロンだけではありません。
サムスン:400層超のV10
サムスンは、400層超のV10を開発しています。
V10ではBV-NANDと呼ばれる接合技術を採用し、高密度化や電力効率の改善を狙っています。
関連する研究チップでは28.2Gb/mm²の記録密度と5.6Gb/s/pinのI/O性能が報告されています。
ただし、この数値をそのままV10の商用量産製品の仕様とすることはできません。
サムスンにはV9のTLC・QLC製品を量産してきた実績があります。
V10でも、量産の立ち上がりと顧客採用が重要になります。
SKハイニックス:321層で実績、次は375層
SKハイニックスは、321層TLCとQLCの量産を開始しています。
2026年第3四半期決算では、321層NANDを使った企業向けSSDの販売拡大を説明しています。
さらに375層NANDを展示し、2027年上期に企業向けSSDの量産を開始する計画を示しています。
これは実際の製品販売実績と、次世代の量産計画を両方持っているという意味で強みです。
ただし、375層製品の正確な記録密度や製造原価は未確認です。
出典:SKハイニックス FMS2026 / 2026年第3四半期決算
📅 次世代NANDの量産競争!どこが先行している?
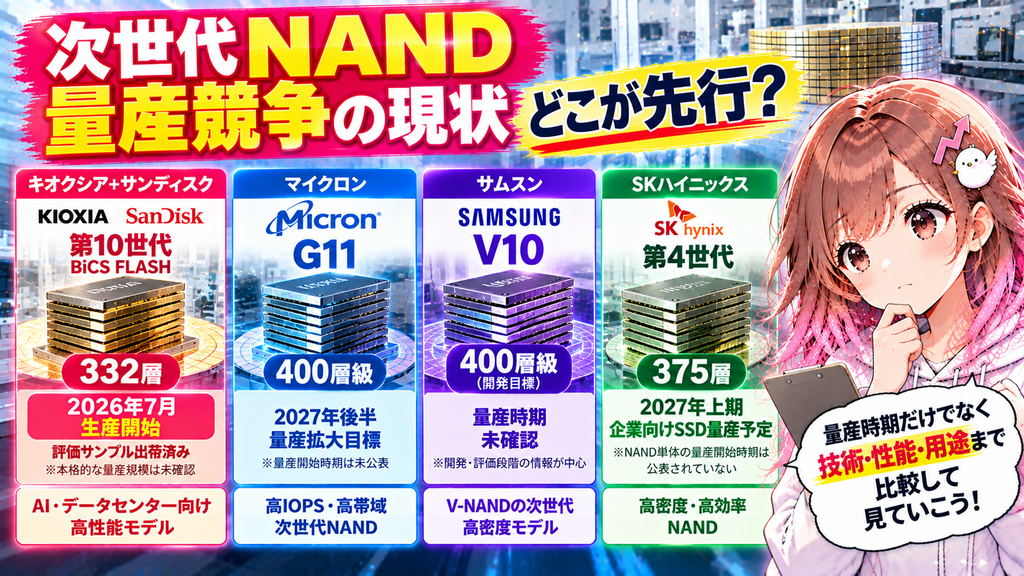
性能だけでなく、実際にいつ製品が市場に出てくるのかも重要です。
| メーカー | 対象技術 | 生産・量産の状況 |
|---|---|---|
| キオクシア+サンディスク | BiCS10 | 2026年7月に生産開始・評価サンプル出荷 |
| マイクロン | G11 | 2027年後半に量産拡大目標 |
| サムスン | V10 | 量産開始時期は未確認 |
| SKハイニックス | 375層 | 2027年上期に企業向けSSD量産予定 |
ここで注意したいのは、生産開始と本格量産、SSDの量産開始は同じ意味ではないということです。
キオクシアはBiCS10の生産開始を公表していますが、量産規模や顧客認定の進捗は十分に確認できません。
マイクロンのG11は量産拡大目標であり、開始日を示すものではありません。
サムスンのV10は具体的な量産開始時期を確認できていません。
SKハイニックスの2027年上期という予定は、企業向けSSDの量産計画です。
現段階で一律に順位をつけるより、どのメーカーが実際の商用販売を拡大できるかを追うことが重要です。
💰 BiCS10は2026年10〜12月期から業績に貢献する?
ここはキオクシアの株価を考えるうえでも重要な部分です。
BiCS10は2026年7月に生産開始が発表されています。
そのため、2026年10〜12月期には商用出荷による売上寄与が始まっていても不思議ではありません。
ただし、BiCS10の10〜12月期の売上額や本格量産比率は確認できていません。
評価サンプルが出荷されたからといって、すぐに大規模な商用売上が発生するとは限りません。
また、キオクシアの会計年度の第4四半期と、暦年の10〜12月期は異なります。決算資料では対象期間を区別して確認しましょう。
新世代NANDの利益貢献は3段階
まずは評価サンプルの出荷と顧客認定。
次に量産拡大と商用出荷。
そして最も重要なのが、歩留まり改善や生産効率向上による製造コストの低下です。
販売数量が増えても、製造コストが高ければ利益率は改善しません。
逆に、量産が安定して原価が下がれば、NAND価格が横ばいでも利益を増やせる可能性があります。
NANDの進化でキオクシアの利益は増える?
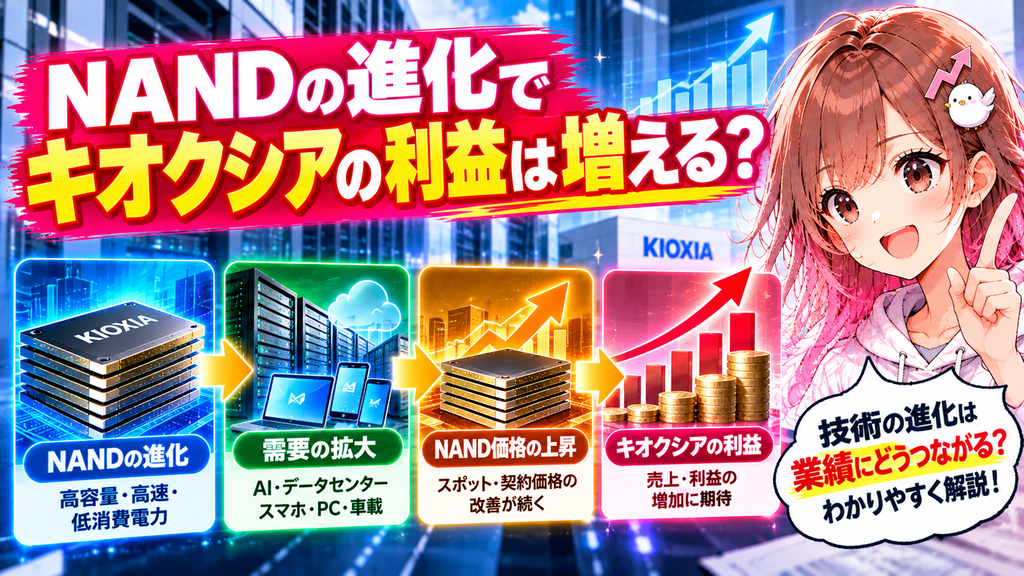
キオクシアはInvestor Day 2026で、前工程のGB当たりコストを平均年率10%台改善する計画を示しています。
ただし、これはBiCS10単体で達成済みの原価改善率ではありません。
NANDメーカーの利益を左右するのは、主に次の要素です。
- NANDの販売価格
- 販売ビット数
- 高付加価値製品の販売構成
- 製造コストと歩留まり
技術の進化が、利益率の改善につながるか。
ここを決算で確認することが重要です。
出典:キオクシア Investor Day 2026(PDF)
🚀 AI向けNANDの新市場!HBF・XL1・GPシリーズに注目
ここからは、従来のSSDとは異なる新しい用途を見ていきます。
サンディスクのHBF:高帯域NANDという新構想
HBF(High Bandwidth Flash)は、NANDを積層して高い読み出し帯域を実現する構想です。
サンディスクが示した第1世代の設計値では、512GBの容量と1.6TB/sの読み出し帯域が掲げられています。
これは従来のNANDストレージとは異なる市場を狙うものです。
ただし、設計値であって商用製品の実測値ではありません。
また、帯域が高いからといって、HBMと同じアクセス遅延や書き込み性能を実現できるわけではありません。
サンディスクは2027年に推論向け製品のサンプル提供を目指しています。
なお、HBFの標準化にはSKハイニックスも参加しています。
キオクシアとサンディスクはBiCS技術を共同開発していますが、HBFの売上がそのままキオクシアの売上になるわけではありません。
出典:サンディスク HBF Fact Sheet(PDF) / サンディスク 次世代技術資料
キオクシアのXL1:DRAMを効率的に使う
XL1は、低遅延NAND技術であるXL-FLASHを利用したCXLメモリ拡張モジュールです。
アクセス頻度が低いデータを別の階層に配置し、DRAMの利用効率を高めることを狙っています。
2026年8月の評価サンプル計画が公表されていますが、実際の顧客採用や量産状況は未確認です。
出典:キオクシア XL1発表
キオクシアのGP1:GPU向けに1,000万IOPS
GP1は、GPUからの直接アクセスを想定した高IOPS SSDです。
公表仕様では、512バイトのランダム読み出しで最大1,000万IOPSを目指しています。
また、将来のGPシリーズでは1億IOPSという目標も示されています。
ただし、1億IOPSはGP1の現行性能ではありません。
GP1の評価サンプルは、2026年末までに限定顧客へ提供する計画です。
出典:キオクシア GP1発表
マイクロンやサムスンもAI向けNANDを開発
マイクロンも高IOPS・高帯域のAI向けNAND構想を示しています。
サムスンはzNAND-OやzHBMなど、新しいメモリ階層を狙った技術を発表しています。
ただし、これらの技術については、商用製品の仕様や売上寄与時期が十分に確定していません。
AI向けNANDは大きな可能性を持つ一方、まだ商業化の成否を見極める段階です。
📉 NANDの高密度化が進むと価格が下がるリスクも?
技術革新には、もう一つ重要な側面があります。
NANDの記録密度が向上すれば、同じウェハー投入量でも生産可能なビット数が増える可能性があります。
これは製造コストの改善につながる一方、供給能力の増加にもつながります。
もし供給量の増加が需要の拡大を上回れば、NAND価格が下落する可能性があります。
つまり、次世代NANDが高性能になることと、NANDメーカーの利益が増えることは同じではありません。
投資家としては、技術ロードマップだけでなく、NANDのスポット価格・契約価格、設備投資、各社の生産量を合わせて確認したいところです。
関連記事:半導体株の信用需給と反発候補を分析
📈 キオクシアは次世代NAND競争で勝てるのか?
ここまでの比較を踏まえると、キオクシアには強みと課題の両方があります。
キオクシアの強み
BiCS10の生産開始と評価サンプル出荷を公表していること。
CBA技術を活用した高密度化を進めていること。
さらにXL1やGPシリーズなど、AI向けの新しい用途にも取り組んでいることです。
キオクシアの課題
一方、BiCS10の本格量産比率や製造原価は十分に見えていません。
マイクロンG11が密度改善目標を達成すれば、競争が激しくなる可能性があります。
サムスンやSKハイニックスも接合技術を活用しており、キオクシアだけの独占的な強みとはいえません。
さらに、AI向け新製品の収益化には、顧客採用やシステム全体での性能検証が必要です。
2027〜2028年に確認したいポイント
| 注目項目 | 確認すること |
|---|---|
| BiCS10 | 商用出荷・量産比率・原価改善 |
| マイクロンG11 | 密度目標の実現と量産拡大 |
| サムスンV10 | 量産開始と顧客採用 |
| SKハイニックス375層 | 企業向けSSDへの採用 |
| AI向け新製品 | XL1・GP・HBFの商業化 |
| NAND市況 | 販売価格と供給量 |
| キオクシアの業績 | 利益率・設備投資・キャッシュフロー |
特に注目したいのは、BiCS10の量産拡大が実際の原価改善に結びつくかどうかです。
📝 まとめ:キオクシアの次世代NANDは期待できる?
2026年10月31日時点で、キオクシアは次世代NAND競争において有力なプレーヤーです。
BiCS10の生産開始は重要な前進であり、CBA技術を活用した高密度化も競争力の源泉になっています。
一方、マイクロンG11の大幅な密度改善目標、サムスンV10の開発、SKハイニックスの量産実績も無視できません。
さらに、AI向けNANDの新市場が立ち上がれば、従来のSSD市場だけでは測れない成長機会が生まれる可能性があります。
ただし、技術的な先行が、そのまま利益の優位につながるとは限りません。
まろぴーが注目するのは、キオクシアが次世代NANDをどれだけ早く、安く、大量に生産し、顧客に販売できるかという点です。
NAND価格の動向と合わせて、2027年以降の量産拡大、原価改善、AI向け製品の商業化を追っていきたいと思います。
次世代NAND競争は、単なる積層数の勝負ではありません。
最終的な勝者を決めるのは、技術力だけでなく、量産力と収益力なのかもしれません。
参考資料
- キオクシア 第10世代BiCS FLASH生産開始
- キオクシア Investor Day 2026
- マイクロン Technology and Product Webinar
- サムスン FMS2026
- SKハイニックス FMS2026
- サンディスク 次世代技術資料
※本記事は2026年10月31日時点の公開情報に基づいています。将来目標、研究段階の性能、量産実績を区別して記載しています。投資判断はご自身の責任でお願いいたします。
コメント