

2026年10月、リネットジャパングループ(3556)が株式市場で注目を集めています。
きっかけは、10月19日に発表された大手3社との資本業務提携です。
提携先は、JX金属グループ、SGホールディングス、米国PCS Wireless。
さらに最大約54.5億円の資金調達も発表され、10月20日には株価がストップ高となりました。
しかし、気になるのはここからです。
「そもそもリネットジャパンって何をしている会社?」
都市鉱山関連と聞くと、DOWAホールディングスを思い浮かべる投資家も多いでしょう。
実は、両社は同じ資源循環ビジネスでも、得意な工程が異なります。
今回は、リネットジャパンの事業内容、業績、時価総額、PER、DOWAとの違い、そして大型増資による希薄化リスクまで徹底分析します。
- 1. リネットジャパンって何をしている会社?
- 2. 時価総額・PER・PBRは?割安なのか
- 3. 業績は本当に成長している?
- 4. 株価急騰の理由!大手3社との資本業務提携
- 5. 都市鉱山の代表格「DOWA」とリネットジャパンは何が違う?
- 6. 東京都のパソコン回収施策も追い風になる?
- 7. 最大54.5億円の資金調達はどれほど大きい?
- 8. 最大の懸念は株式の希薄化
- 9. なぜ希薄化があるのに株価が急騰した?
- 10. ただし、2027年9月期への業績影響は軽微
- 11. 信用需給はどうなっている?
- 12. リネットジャパンは割安なのか?まろぴーの評価
- 13. 今後の株価を考える3つのシナリオ
- 14. まとめ:リネットジャパンは都市鉱山の成長株になれるか?
1. リネットジャパンって何をしている会社?
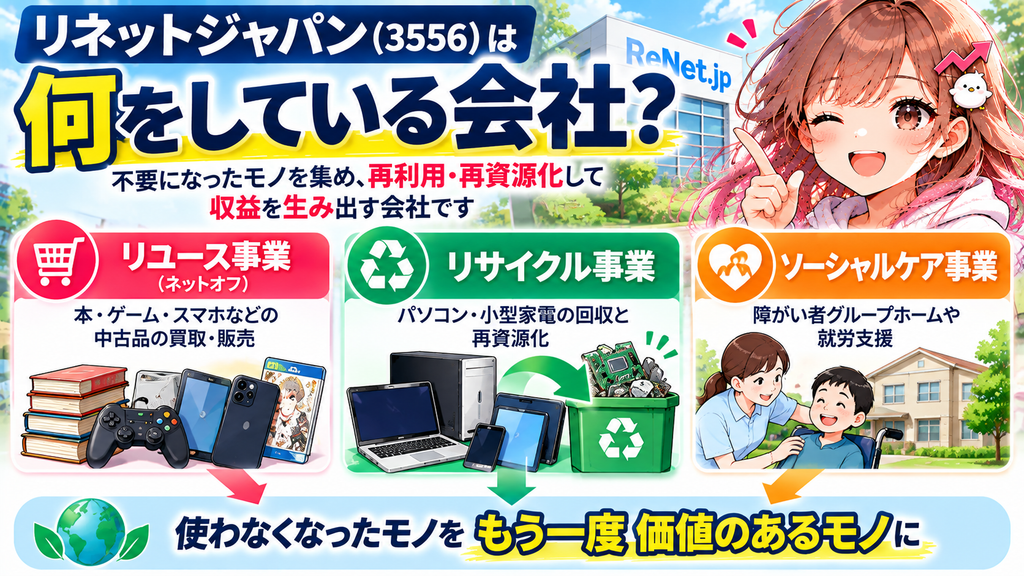
リネットジャパングループは、簡単にいうと**「不要になったモノを集め、再利用・再資源化して収益を生み出す会社」**です。
本社は愛知県名古屋市。
中古品のインターネット販売だけでなく、パソコン・小型家電の回収や障がい福祉なども展開しています。
4つの主な事業
| 事業 | 内容 |
|---|---|
| リユース | 本・ゲーム・スマホなどの中古品買取・販売 |
| リサイクル | パソコン・小型家電の回収と再資源化 |
| ソーシャルケア | 障がい者グループホーム・就労支援 |
| 海外HR | 外国人材の教育・日本への送り出し |
① リユース事業:ネットオフ
身近なサービスが、中古品の買取・販売を行う「ネットオフ」です。
本、ゲーム、ホビー用品、スマートフォンなどを買い取り、インターネットを通じて販売しています。
中古品を仕入れ、再販売することで利益を得るビジネスです。
今回の提携では、中古スマートフォンやパソコンなど、IT機器の取り扱い拡大が重要なテーマになっています。
② リサイクル事業:都市鉱山の入口
今回、特に注目したいのがこちらです。
リネットジャパンは、使用済みパソコンや小型家電の回収サービスを展開しています。
例えば、家庭で使わなくなったノートパソコン。
再利用できるものは中古品として流通させ、再利用できないものは分解・選別して資源化につなげます。
電子機器には、金・銀・銅などの有用金属が含まれています。
こうした使用済み電子機器を資源の供給源と捉える考え方が「都市鉱山」です。
リネットジャパンは、都市に眠る電子機器を集める仕組みに強みを持つ企業なのです。
③ ソーシャルケア事業
障がい者向けのグループホームや就労支援などを展開しています。
社会的意義のある事業ですが、投資対象としては収益性にも注目する必要があります。
実際、2026年9月期第3四半期では、リユース・リサイクル事業が成長を牽引する一方、ソーシャルケア事業はセグメント損失となっています。
④ 海外HR事業
外国人材の教育や日本への送り出しに関わる事業です。
人手不足が続く日本では需要が期待されますが、制度変更や人材確保の状況にも左右されます。
まろぴーの注目ポイント
リネットジャパンの特徴は、中古品として再利用するルートと、資源として再利用するルートの両方を持っていることです。
この仕組みを大きくすることが、今回の資本業務提携の狙いだと考えられます。
2. 時価総額・PER・PBRは?割安なのか
まずは株価指標を確認します。
基本情報
| 項目 | 数値 |
|---|---|
| 企業名 | リネットジャパングループ |
| 証券コード | 3556 |
| 市場 | 東証グロース・名証メイン |
| 株価 | 916円 |
| 時価総額 | 約134.7億円 |
| 予想PER | 約11.17倍 |
| PBR | 約8.51倍 |
| 会社予想EPS | 82.01円 |
| 自己資本比率 | 13.9% |
| 配当利回り | 0% |
※2026年10月22日終値を基準。増資前の発行済株式数による指標です。
PER約11倍は割安?
PERは、株価が1株当たり利益の何倍まで評価されているかを示します。
リネットジャパンの予想PERは約11.17倍。
成長企業としては、数字だけを見るとそれほど高くありません。
ただし、今回の資金調達には新株式の発行が含まれます。
株式数が増えれば、会社全体の利益が同じでも1株当たり利益は低下します。
つまり、増資前のPERだけで割安と判断するのは危険です。
PBR約8.5倍は高い
一方、PBRは約8.51倍です。
これは純資産に対して株価が高く評価されていることを意味します。
自己資本比率も13.9%と低めです。
利益成長は魅力ですが、財務基盤の強化も重要な課題といえるでしょう。
3. 業績は本当に成長している?
今回のリネットジャパンで注目したいのは、提携ニュースだけではありません。
既存事業の業績が大幅に改善していることです。
2026年9月期 第3四半期累計業績
| 項目 | 2025年9月期3Q | 2026年9月期3Q | 前年同期比 |
|---|---|---|---|
| 売上高 | 78.66億円 | 108.18億円 | +37.5% |
| 営業利益 | 2.11億円 | 10.14億円 | +380.3% |
| 経常利益 | 2.80億円 | 5.94億円 | +112.1% |
| 最終利益 | 1.73億円 | 4.72億円 | +172.5% |
売上高は約1.4倍。
営業利益は約4.8倍です。
単に売上が増えているだけではなく、収益性も改善しています。
営業利益率も大幅改善
営業利益率を計算すると、
- 前年同期:約2.7%
- 今期:約9.4%
となります。
約6.7ポイントの改善です。
リユース・リサイクル事業の成長が利益拡大を牽引しています。
ただし、利益の中身も確認したい
営業利益10.14億円に対し、経常利益は5.94億円です。
営業外損益によって利益が押し下げられているため、営業利益の成長がそのまま最終利益の成長につながるわけではありません。
また、ソーシャルケア事業の収益改善も課題です。
全社の売上高だけでなく、どの事業が利益を生んでいるのかを追いかけたいところです。
4. 株価急騰の理由!大手3社との資本業務提携
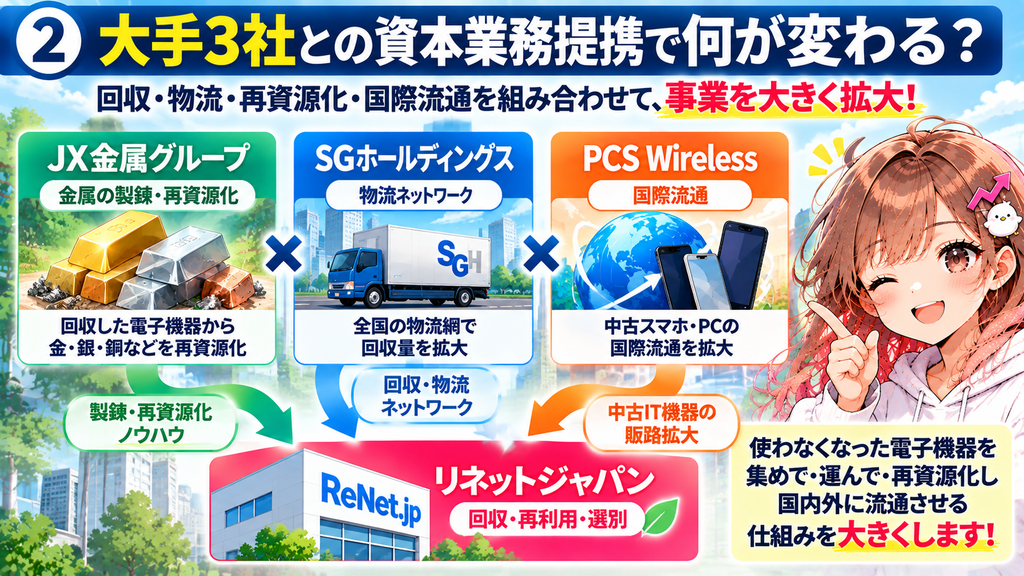
2026年10月19日、リネットジャパンは3社との資本業務提携を発表しました。
| 提携先 | 強み | 期待される効果 |
|---|---|---|
| JX金属サーキュラーソリューションズ | 金属の製錬・再資源化 | 資源回収の高度化 |
| SGホールディングス | 全国の物流ネットワーク | 回収量の拡大 |
| PCS Wireless | 中古IT機器の国際流通 | 販路・調達網の拡大 |
JX金属グループとの提携
JX金属サーキュラーソリューションズは、JX金属と三菱商事が共同出資する企業です。
今回、約3.5億円を出資し、リネットジャパン株式の約2.4%を取得する予定です。
リネットジャパンが集めた電子機器を、JX金属グループの製錬・リサイクル技術につなげることで、資源循環の拡大を目指します。
SGホールディングスとの提携
SGホールディングスは、佐川急便を傘下に持つ物流大手です。
電子機器の回収では、物流コストや回収効率が重要になります。
全国規模の物流ネットワークと連携することで、回収量の増加や効率化が期待できます。
PCS Wirelessとの提携
PCS Wirelessは、中古スマートフォンなどの国際流通を手がける米国企業です。
中古IT機器の調達先や販売先を広げることが期待されます。
3社の強みがつながる
今回の提携を簡単に整理すると、
回収するリネットジャパン → 運ぶSGホールディングス → 金属を再資源化するJX金属グループ
という流れです。
さらに、再利用できるIT機器はPCS Wirelessとの連携によって流通の拡大を狙います。
ただし、これは各社の強みを整理した概念図であり、すべての回収品がこの順番で処理されるという意味ではありません。
5. 都市鉱山の代表格「DOWA」とリネットジャパンは何が違う?
都市鉱山関連といえば、DOWAホールディングス(5714)も代表的な企業です。
では、リネットジャパンとDOWAは何が違うのでしょうか?
DOWAとリネットジャパンを比較
| 比較項目 | リネットジャパン | DOWA |
|---|---|---|
| 主な強み | 電子機器の回収ネットワーク | 高度な製錬・金属回収技術 |
| 得意な工程 | 回収・再利用・選別 | 回収・選別・製錬・精製 |
| 主な対象 | パソコン・スマホ・小型家電 | 電子基板・家電・廃触媒・電池など |
| 金属製錬 | 外部企業との連携が重要 | 自社グループで製錬設備を保有 |
| 企業の特徴 | リユースとリサイクルを組み合わせる | 資源循環と金属・素材事業を展開 |
| 成長の鍵 | 回収量・再利用率・取扱単価 | 処理能力・金属回収率・市況 |
※DOWAも回収・分解・選別を手がけており、両社の事業領域は一部重なります。
DOWAの強みは「金属を取り出す技術」
DOWAは鉱山・製錬をルーツとする企業です。
使用済み電子基板などから、金・銀・銅をはじめとするさまざまな金属を回収する技術を持っています。
こうした製錬設備には高度な技術と大きな設備投資が必要です。
簡単に新規参入できる分野ではありません。
DOWAは都市鉱山だけでなく、電子材料、金属加工、熱処理なども手がける総合素材企業です。
リネットジャパンの強みは「集める仕組み」
一方、リネットジャパンは、家庭や企業から使用済み電子機器を集める仕組みに強みがあります。
都市鉱山ビジネスでは、金属を取り出す技術だけでなく、原料となる電子機器を安定的に集めることも重要です。
製錬技術が優れていても、処理する原料がなければ事業を拡大できません。
リネットジャパンは、都市鉱山の入口を押さえる企業という見方ができます。
JX金属との提携で何が変わる?
ここで今回の提携がつながります。
JX金属グループは、DOWAと同様に高度な製錬・リサイクル技術を持つ企業です。
リネットジャパンの回収網と、JX金属グループの製錬技術が結びつくことで、回収から再資源化までの連携が強化されます。
これは単なる資本参加ではなく、事業上の弱い部分を補完する提携だと考えられます。
投資対象としての違い
DOWAは、製錬設備や金属回収技術という参入障壁を持つ大手企業です。
一方、リネットジャパンは企業規模が小さいため、回収量や中古IT機器の取扱量が増えれば、会社全体の成長率に大きく影響する可能性があります。
ただし、リネットジャパンには財務面の課題や増資による希薄化リスクがあります。
DOWAは「資源を取り出す技術」、リネットジャパンは「資源を集めるネットワーク」。
この違いを理解すると、今回の提携の意味がより鮮明になります。

6. 東京都のパソコン回収施策も追い風になる?
もう一つ注目したいのが、東京都による使用済みパソコンの回収促進施策です。
2026年10月23日から、パソコンのデータ消去費用を補助する取り組みが始まると報じられています。
対象は先着8万台とされています。
家庭で不要になったパソコンを処分する際、個人情報の流出を心配する人は少なくありません。
データ消去費用の負担が軽減されれば、回収に出す人が増える可能性があります。
リネットジャパンへの影響は?
パソコンの回収量が増えれば、リユース・リサイクル事業の取扱量拡大につながる可能性があります。
ただし、ここで注意したいのは、回収台数の増加がそのまま利益増加を意味するわけではないことです。
回収・輸送・データ消去・処理にはコストがかかります。
今後は、回収台数だけでなく、1台当たりの収益性も確認する必要があります。
また、東京都の施策がどの程度リネットジャパンの売上・利益に寄与するかは、現時点では定量的に確認できていません。
7. 最大54.5億円の資金調達はどれほど大きい?
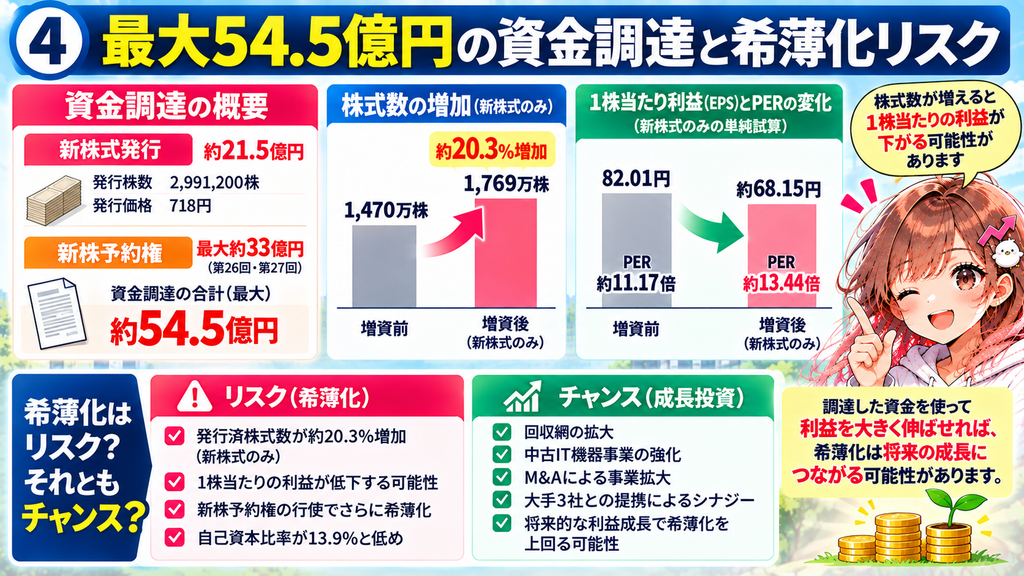
今回の発表では、第三者割当による新株式と新株予約権の発行が予定されています。
資金調達の概要
| 項目 | 内容 |
|---|---|
| 新株式発行数 | 2,991,200株 |
| 発行価額 | 718円 |
| 新株式による調達額 | 約21.5億円 |
| 新株予約権 | 第26回・第27回 |
| 最大調達額 | 約54.5億円 |
| 主な資金使途 | 回収網拡大・中古IT機器事業・M&Aなど |
10月22日時点の時価総額は約135億円です。
これに対して、最大約54.5億円の資金調達計画。
企業規模と比較して非常に大きな成長投資です。
ただし、新株予約権による調達分は、実際に権利が行使されることが前提です。
全額が必ず調達できるわけではありません。
8. 最大の懸念は株式の希薄化
今回の材料で、最も注意したいのが希薄化です。
希薄化とは、新しい株式が発行されることで、既存株主の持分割合や1株当たりの利益が薄まることです。
新株式だけでも約20.3%増加
| 項目 | 株式数 |
|---|---|
| 増資前の発行済株式数 | 14,703,400株 |
| 新たに発行する株式 | 2,991,200株 |
| 発行後の株式数 | 17,694,600株 |
今回の新株式だけで、発行済株式数は約20.3%増えます。
会社全体の利益が変わらなければ、1株当たり利益は約16.9%低下する計算です。
さらに、新株予約権が行使されれば、追加の希薄化が発生します。
増資後のPERを試算
10月22日終値916円、会社予想EPS82.01円を使うと、増資前の予想PERは約11.17倍です。
仮に新株式2,991,200株だけが追加され、会社全体の利益が変わらないとすると、EPSは単純計算で約68.15円になります。
その場合のPERは約13.44倍です。
| 項目 | 増資前 | 新株式発行後の単純試算 |
|---|---|---|
| EPS | 82.01円 | 約68.15円 |
| PER | 約11.17倍 | 約13.44倍 |
※新株予約権による追加希薄化、資金調達後の利益成長、発行時期による加重平均株式数の違いは考慮していません。会社が公表した増資後PERではありません。
このように、増資前のPERだけを見て割安と判断するのは危険です。
希薄化は必ず悪いのか?
必ずしもそうではありません。
増資で得た資金を使って利益を大きく伸ばせれば、将来的に1株当たり利益が増加する可能性があります。
重要なのは、株式数の増加を上回る利益成長を実現できるかどうかです。
9. なぜ希薄化があるのに株価が急騰した?
今回の株価上昇では、希薄化のマイナスよりも、事業成長への期待が強く意識された可能性があります。
考えられる理由は3つです。
① 提携先の顔ぶれが強い
JX金属グループ、SGホールディングス、PCS Wireless。
資源循環・物流・国際流通の分野で強みを持つ企業との協業は、事業拡大への期待を高めます。
② 都市鉱山という成長テーマ
資源の安定供給やリサイクルは、経済安全保障の観点からも注目される分野です。
ただし、金属価格が上がればリネットジャパンの利益も必ず増える、という単純な関係ではありません。
回収量、処理コスト、再販売価格などが重要です。
③ 既存事業の業績が改善している
今回の提携発表前から、営業利益は前年同期比で大幅に増加していました。
事業の成長実績があったことも、期待を支える材料になったと考えられます。
10. ただし、2027年9月期への業績影響は軽微
ここは見逃せないポイントです。
会社は今回の資本業務提携と資金調達について、2027年9月期の業績への影響を軽微と説明しています。
つまり、大手3社と提携したからといって、来期すぐに利益が大きく増えると会社が予想しているわけではありません。
今後は、具体的な事業拡大の成果が必要です。
注目したいのは、次の指標です。
- 使用済みパソコン・小型家電の回収量
- 中古IT機器の取扱量
- リユース・リサイクル事業の営業利益率
- M&Aによる利益貢献
- 新株予約権の行使状況
- 自己資本比率の改善
提携による期待と、実際に数字に表れる成長は分けて評価したいところです。
11. 信用需給はどうなっている?
急騰株では、業績や材料だけでなく、信用需給も重要です。
10月16日時点の信用取引残高は次のとおりです。
| 項目 | 数値 |
|---|---|
| 信用買い残 | 848,000株 |
| 信用売り残 | 300株 |
| 信用倍率 | 約2,826.7倍 |
| 信用買い残の前週比 | -7,500株 |
信用売り残が非常に少ないため、信用倍率は極端に高くなっています。
ただし、信用倍率が高いことだけで株価が下がると決まるわけではありません。
重要なのは、急騰後に信用買い残がどのように変化するかです。
今回の大幅上昇後に信用買い残が減少していれば、需給改善の可能性があります。
反対に、株価上昇とともに信用買い残が急増していれば、将来の売り圧力が強まる可能性があります。
なお、10月16日時点のデータは提携発表前のものです。今回の急騰による信用需給の変化を示すものではありません。
信用需給の考え方については、こちらの記事でも詳しく解説しています。
12. リネットジャパンは割安なのか?まろぴーの評価
ここまでの内容を整理してみましょう。
評価できるポイント
① 売上高が37.5%増加
既存事業の成長が確認できます。
② 営業利益が約4.8倍
利益率も大きく改善しています。
③ 大手3社との資本業務提携
回収・物流・再資源化・国際流通を組み合わせることで、事業拡大が期待できます。
④ 都市鉱山という中長期テーマ
国内資源の循環は、今後も注目される分野です。
注意したいポイント
① 大型増資による希薄化
現在のPERだけでは適正な評価が難しくなります。
② 自己資本比率の低さ
財務基盤の改善が必要です。
③ 提携効果が利益に表れるまで時間がかかる
2027年9月期への業績影響は軽微とされています。
④ 急騰後の信用需給
短期資金の流入と利益確定売りによって、値動きが荒くなる可能性があります。
まろぴーの評価
リネットジャパンは、思っていた以上に面白い企業でした。
最初は「都市鉱山関連の材料株」という印象でしたが、調べてみると、既存事業の営業利益が大きく改善しています。
さらに、今回の提携は、単なる資本参加ではありません。
リネットジャパンの回収網に、SGホールディングスの物流網、JX金属グループの製錬技術、PCS Wirelessの国際流通網を組み合わせるものです。
一方で、最大約54.5億円の資金調達には大きな希薄化リスクがあります。
個人的には、PER約11倍という数字だけで飛びつくのではなく、今回の提携によって、株式数の増加を上回る利益成長が実現するかを追いかけたい銘柄です。
13. 今後の株価を考える3つのシナリオ
強気シナリオ:提携効果が具体化
回収量や中古IT機器の取扱量が拡大し、利益成長が続く展開です。
調達資金による投資が成果を生めば、希薄化を吸収する成長が期待できます。
中立シナリオ:業績確認待ち
短期的な提携材料への反応が一巡し、今後の決算や事業進捗を見極める展開です。
株価が調整しても、事業の成長性そのものが否定されたとは限りません。
弱気シナリオ:希薄化と期待先行が重荷
新株予約権の行使に伴う株式供給や、期待ほど利益が伸びないことが株価の重荷になる展開です。
特に急騰後は、信用買い残や出来高の変化にも注意が必要です。
14. まとめ:リネットジャパンは都市鉱山の成長株になれるか?
今回のリネットジャパンの急騰は、単なるテーマ株の物色として片づけるには惜しい材料です。
2026年9月期第3四半期累計では、売上高が37.5%増加し、営業利益は約4.8倍になっています。
そこに、JX金属グループ、SGホールディングス、PCS Wirelessとの資本業務提携が加わりました。
DOWAとの比較で見えてきたのは、都市鉱山ビジネスにおける役割の違いです。
DOWAは金属を取り出す技術。リネットジャパンは使用済み電子機器を集めるネットワーク。
そして今回、リネットジャパンはJX金属グループとの連携によって、回収から再資源化までの仕組みを強化しようとしています。
ただし、最大約54.5億円の資金調達には希薄化リスクが伴います。
企業全体の利益が増えることと、1株当たりの利益が増えることは別です。
今後の決算では、回収量や中古IT機器の取扱量だけでなく、営業利益率、財務改善、株式数の増加を確認したいところです。
「都市鉱山という成長テーマ」「既存事業の利益成長」「増資による希薄化」
この3つを同時に追いかけることで、リネットジャパンの本当の成長力が見えてくるのではないでしょうか。
参考資料
※本記事は2026年10月23日時点で確認できた公開情報に基づく分析です。株価指標は10月22日終値を使用しています。特定銘柄の売買を推奨するものではありません。
コメント