
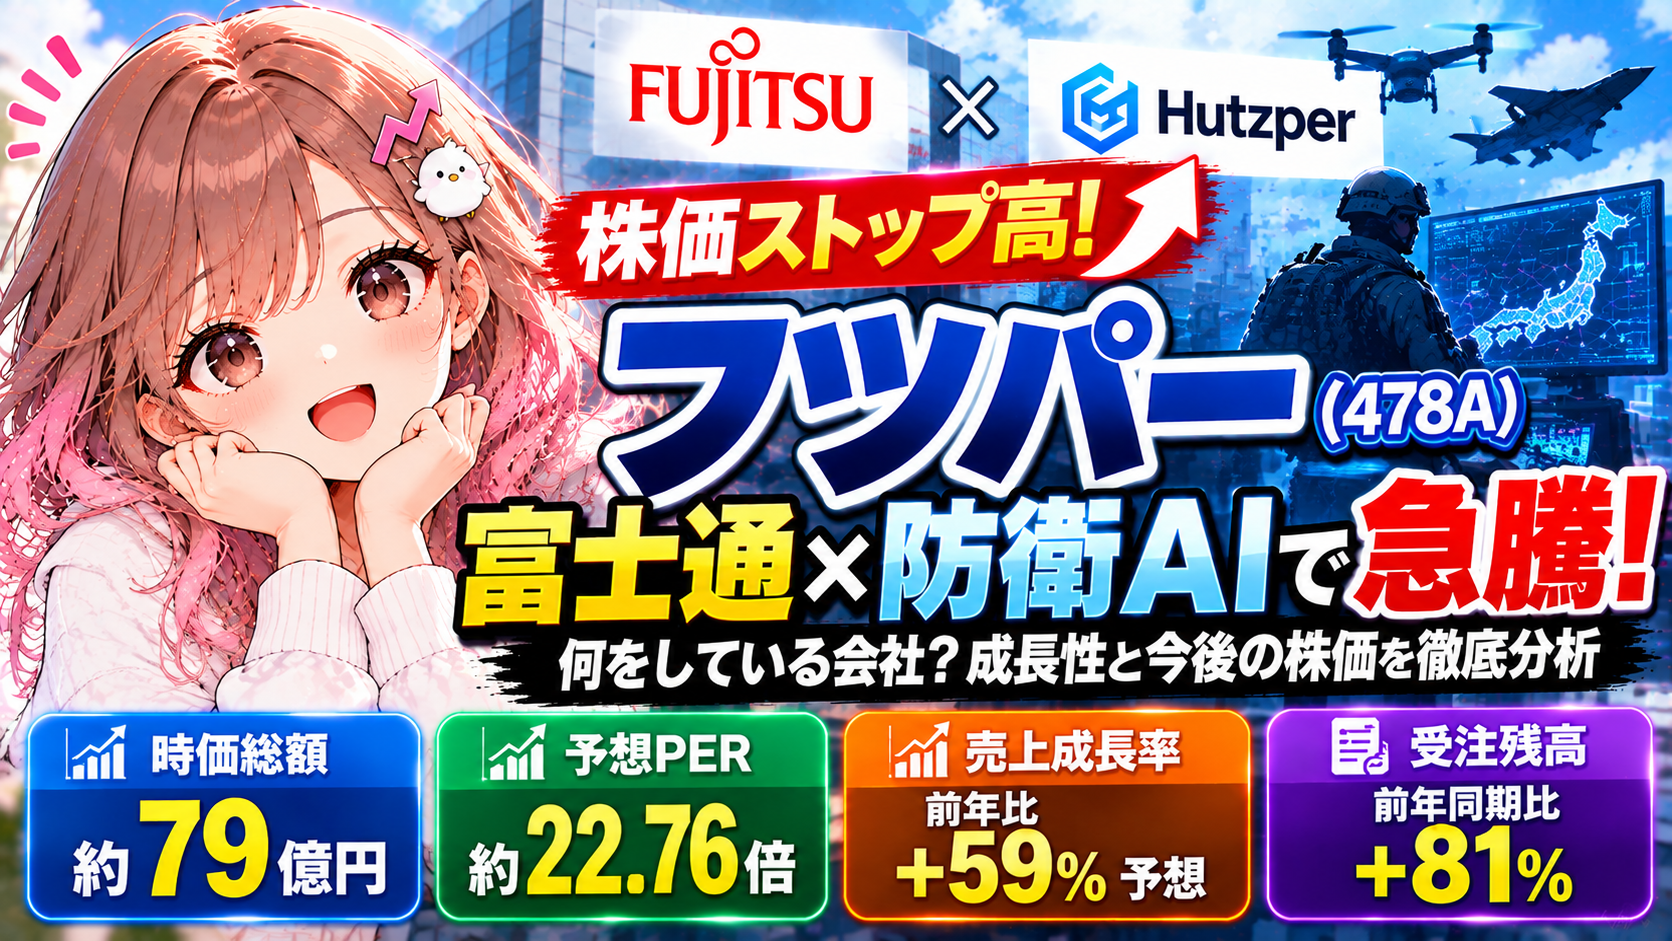
2026年10月23日、AI関連企業のフツパー(478A)がストップ高となりました。
終値は773円、前日比+100円(+14.86%)。
きっかけは、富士通が受注した防衛装備庁の委託研究に、共創パートナーとして参画すると発表したことです。
ただ、フツパーという企業を今回初めて知った投資家も多いのではないでしょうか。
「何をしている会社なの?」
「時価総額約79億円のAI企業は割安?」
「防衛AIへの参画で本当に利益が増える?」
今回は、フツパーの事業内容、業績、PER、信用需給まで掘り下げ、今回の急騰がどこまで評価できるのか考察します。
1. フツパーとは?何をしている会社なのか
フツパーは2020年創業、大阪に本社を置くAI企業です。
2025年12月に東証グロース市場へ上場しました。
主な顧客は製造業の企業です。
工場では今も、人の目で製品の傷や不良品を確認したり、経験を頼りに人員配置を決めたりする作業が数多く残っています。
フツパーは、こうした現場の仕事をAIによって効率化するサービスを提供しています。
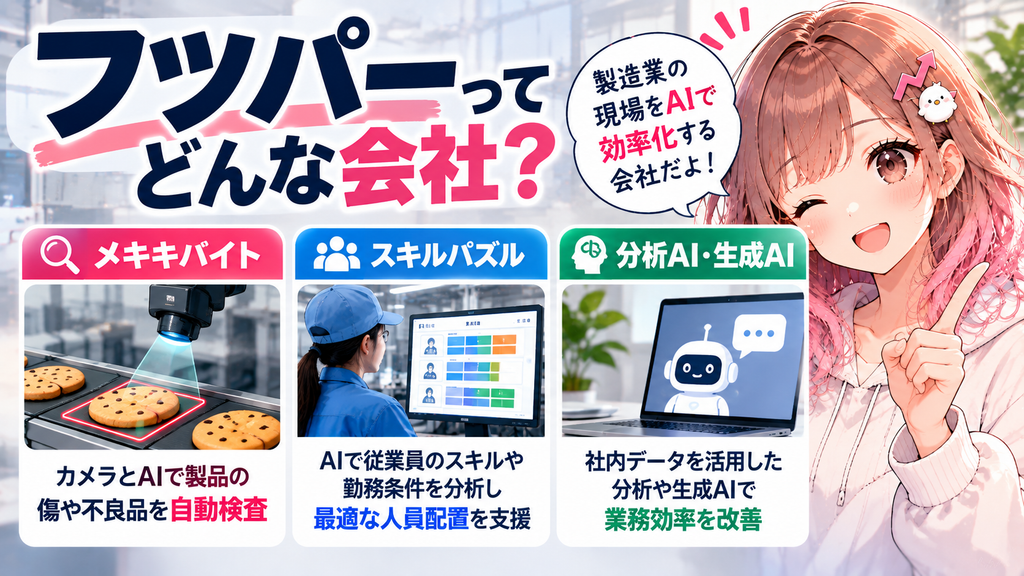
主力サービス① メキキバイト
工場の外観検査をAIで自動化するサービスです。
例えば、製品をカメラで撮影し、AIが傷や不良品を判別する仕組みです。
人手不足の解消、検査品質の安定、作業効率の改善が期待できます。
主力サービス② スキルパズル
製造現場の人員配置を最適化するAIサービスです。
従業員のスキルや勤務条件などを踏まえて、効率的な配置を支援します。
その他の事業
分析AIや生成AIを活用した業務改善サービスも展開しています。
つまりフツパーは、もともと防衛関連の企業ではありません。
製造業の現場で実績を積んできたAI企業が、新たに防衛分野へ技術を展開する。
これが今回のニュースの重要なポイントです。
2. フツパーの株価・時価総額・PER
2026年10月23日終値を基準にした基本指標を確認しましょう。
| 指標 | 数値 |
|---|---|
| 証券コード | 478A |
| 上場市場 | 東証グロース |
| 株価 | 773円 |
| 時価総額 | 約79億円 |
| 予想PER | 約22.76倍 |
| 実績PBR | 約3.74倍 |
| 予想PSR | 約3.95倍 |
| 配当利回り | 0% |
| 自己資本比率 | 87.9% |
※株価・バリュエーションは10月23日終値を基準とした概算。自己資本比率は直近公表値。
時価総額79億円は小さい?
上場企業としては小型株に分類される規模です。
小型株は、将来の成長期待や新しい材料によって株価が大きく変動することがあります。
一方で、売買が一方向に偏ると急落するリスクもあります。
PER22.76倍は割安なのか?
PERは株価が予想利益の何倍まで買われているかを示す指標です。
フツパーの予想PERは約23倍。
急騰前日の約19.6倍から上昇しています。
成長企業のPERは、現在の利益だけでなく将来の成長期待も含めて評価されます。
そこで重要になるのが業績です。
3. フツパーの業績は本当に成長している?
まず、過去の業績と2026年の会社予想を確認します。
| 決算期 | 売上高 | 営業利益 |
|---|---|---|
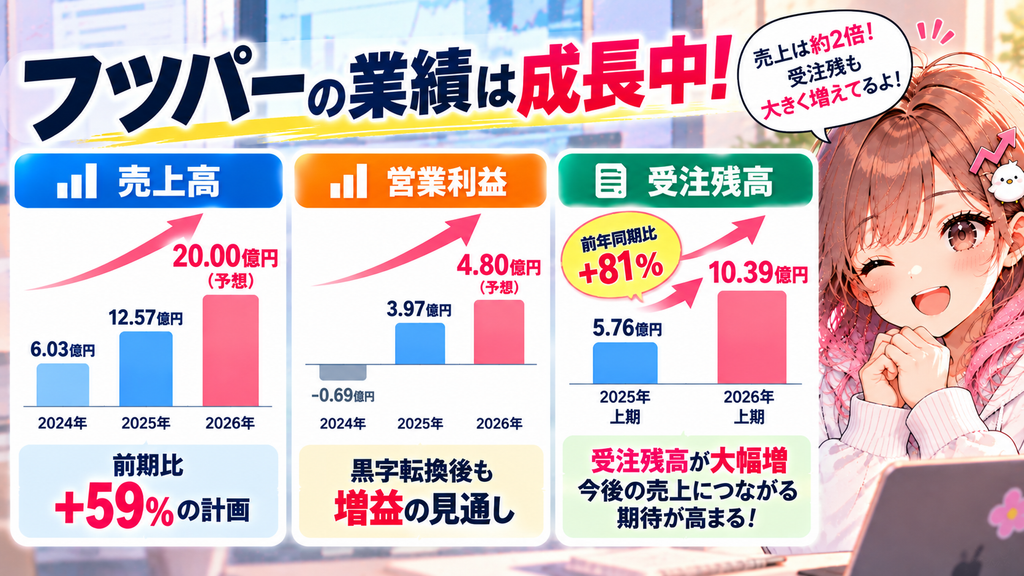
| 2024年12月期 | 約6.03億円 | 約-0.69億円 |
| 2025年12月期 | 約12.57億円 | 約3.97億円 |
| 2026年12月期予想 | 20.00億円 | 4.80億円 |
売上高は2024年から2025年にかけて約2倍になりました。
2026年も約59%の増収を見込んでいます。
一方、2026年の営業利益は前期比約21%増にとどまる見通しです。
売上高ほど利益が伸びない計画となっています。
営業利益率の変化
| 決算期 | 営業利益率 |
|---|---|
| 2024年 | 約-11.5% |
| 2025年 | 約31.6% |
| 2026年予想 | 24.0% |
2025年には非常に高い利益率を実現しましたが、2026年は低下する計画です。
成長のための人材採用や開発投資などが、利益を圧迫する可能性があります。
売上高が増えていることは評価できますが、利益率を維持できるかも重要です。
4. 上期決算には注意点がある
2026年上期の実績は次のとおりです。
| 指標 | 上期実績 | 前年同期比 |
|---|---|---|
| 売上高 | 約5.61億円 | +19.9% |
| 営業利益 | 約0.28億円 | -78.7% |
| 中間純利益 | 約0.23億円 | -81.0% |
通期売上高予想20億円に対して、上期の進捗率は約28%。
営業利益4.8億円に対しては約6%です。
つまり、2026年の会社予想達成には下期の大幅な収益拡大が必要です。
ただし、ここで見逃せない数字があります。
受注残高は前年同期比81%増!
フツパーの公式IRによると、2026年上期の受注残高は約10.39億円。
前年同期比で81%増加しています。
さらに、取引社数は前年同期から40社増えて139社、ライセンス収入も47%増加しています。
つまり、上期の利益だけを見ると厳しい印象ですが、将来の売上につながる受注は積み上がっています。
もっとも、受注残高がそのまま当期中の売上になるとは限りません。
今後の決算では、受注が計画どおり売上・利益に転換されているかを確認する必要があります。
5. 富士通×防衛AIの急騰材料を解説
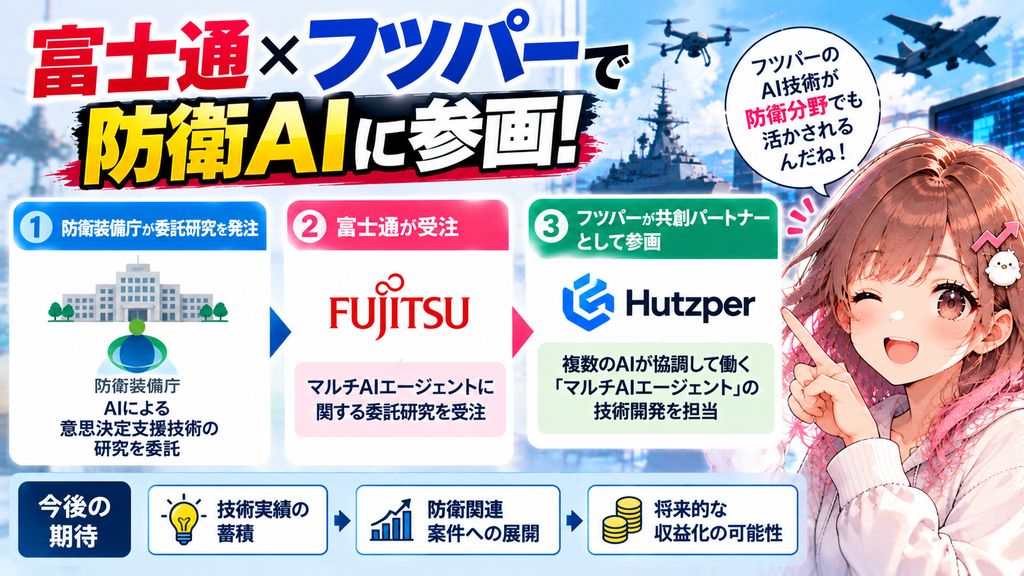
10月23日、フツパーは富士通の防衛装備庁委託研究における共創パートナーに決定したと発表しました。
研究テーマは、複数のAIが協調して働く「マルチAIエージェント」に関するものです。
AIが情報整理、分析、評価などの役割を分担し、人間の意思決定を支援する技術です。
防衛分野では、膨大な情報を迅速に分析する必要があります。
そのため、AIを活用した意思決定支援には大きな可能性があります。
フツパーにとって何が重要なのか?
今回の参画には、3つの意味があると考えます。
- 富士通との共同研究を通じた技術実績の蓄積
- 製造業以外へのAI事業の展開
- 将来的な防衛関連案件への参入可能性
ただし、今回の発表だけで大幅な増収増益を見込むことはできません。
契約金額や利益への寄与額は確認できていないためです。
研究への参画と、将来の大型受注は別の話。
ここを混同しないことが重要です。
6. 時価総額79億円、PSR約4倍は割安なのか?
フツパーの2026年売上高予想は20億円。
時価総額約79億円なので、予想PSRは約3.95倍です。
PSRは売上高に対して株価がどの程度評価されているかを見る指標です。
例えば、今後の売上高が成長した場合を考えてみましょう。
| 将来の年間売上高 | 時価総額79億円を維持した場合のPSR |
|---|---|
| 20億円 | 約3.95倍 |
| 30億円 | 約2.63倍 |
| 40億円 | 約1.98倍 |
| 50億円 | 約1.58倍 |
※将来の売上高を仮定した試算であり、会社予想ではありません。
売上高が拡大すれば、現在の時価総額に対するPSRは低下します。
ただし、売上高の成長だけで株価が上昇するわけではありません。
成長投資によって利益率が低下したり、市場が許容するPSRが縮小したりする可能性もあります。
フツパーの評価では、売上成長と利益率の両方を見る必要があります。
7. 信用需給はどうなっている?
10月16日時点の信用取引残高です。
| 項目 | 数値 |
|---|---|
| 信用買い残 | 711,700株 |
| 信用売り残 | 46,900株 |
| 信用倍率 | 15.17倍 |
| 買い残の前週比 | +31,500株 |
信用買い残が信用売り残を大きく上回っています。
急騰によって含み益となった信用買いポジションが利益確定される可能性もあります。
一方で、新規の買いが集中すれば、さらに需給が悪化する可能性もあります。
次回の信用残高更新では、急騰に伴って買い残が減少したのか、それとも増加したのかを確認したいところです。
関連記事:半導体株の信用需給を徹底比較
株価が大きく下落していても、信用買い残が減少している銘柄はあります。
まろぴーの株ラボでは、半導体関連株の信用需給を比較し、反発候補を探しました。
▶ 【半導体株】急落で信用需給が改善した銘柄は?信用買い残・出来高から反発候補を分析
フツパーのような急騰株を見る際にも、株価だけでなく信用買い残の変化を追うことが重要だと考えています。
8. 今後の株価を左右する3つのポイント
① 次回決算で利益が回復するか
11月16日に予定されている決算では、下期の収益拡大が進んでいるかが重要です。
特に注目したいのは、受注残高10億円超がどの程度売上に転換されているかという点です。
② 防衛AIの収益化が具体化するか
共同研究への参画は第一歩です。
将来的な商用化、追加案件、収益への寄与が確認できれば、評価が変わる可能性があります。
③ 急騰後の信用需給
株価上昇と同時に信用買い残が増え続ける場合は注意が必要です。
出来高を伴う売買の入れ替わりが進んでいるかも確認します。
9. まろぴーの評価:面白い企業だが、決算が重要
今回調べてみて、フツパーは単なる防衛関連の思惑株ではなく、製造業向けAIで実際に売上を伸ばしている企業だとわかりました。
2026年の売上高成長率は約59%の計画。
時価総額は約79億円。
そして、上期の受注残高は前年同期比81%増。
この組み合わせには成長株としての魅力があります。
ただし、上期の利益進捗は低く、通期計画の達成には下期の大幅な回復が必要です。
さらに、今回の防衛AI研究がどの程度の収益を生むのかは、まだ明確ではありません。
「防衛AIで急騰したから買う」ではなく、「本業の高成長が続くなら、今の時価総額はどう評価できるか」を考えたい銘柄です。
次回決算で成長性と収益性の両方を確認したいと思います。
参考資料
※本記事は2026年10月23日時点の公開情報に基づく考察です。特定銘柄の売買を推奨するものではありません。

コメント