
こんにちは、まろぴーです🌸
2026年9月17日、東証グロース市場へ新規上場したSkyfall(625A)。
公開価格1,500円に対して、初値は1,760円。公開価格を約17%上回るスタートとなりました。
でも、社名を見て最初に思ったのがこちら。
「Skyfallって、何の会社なの?🤔」
調べてみると、主力事業は、広告を見る、アプリをインストールする、ゲームで条件を達成すると、ポイントやゲーム内アイテムがもらえる「リワード広告」でした。
しかも、2026年9月期は売上高184.9億円、経常利益11.7億円を予想。経常利益は前期比約2.1倍になる見通しです。
利益成長はかなり強そう。
では、初値1,760円の株価は割高なのか、それとも利益成長を考えればまだ買える水準なのか。
今回はSkyfallの事業、業績、PER、2029年までの成長シナリオを、まろぴーが投資家目線で深掘りします🌸
Skyfall(625A)の基本情報
| 項目 | 内容 |
|---|---|
| 会社名 | 株式会社Skyfall |
| 証券コード | 625A |
| 上場市場 | 東証グロース |
| 上場日 | 2026年9月17日 |
| 公開価格 | 1,500円 |
| 初値 | 1,760円 |
| 初値騰落率 | 約17.3% |
| 主幹事 | SBI証券 |
| 決算期 | 9月 |
| 主力事業 | リワードマーケティング |
| 主力サービス | SKYFLAG |
公募株式は110万株、売出株式は約120万株、オーバーアロットメントによる売出しは約34.5万株でした。
公開規模は約40億円。超小型IPOというほど軽くはありませんが、初値は公開価格を上回り、市場から一定の評価を受けました。
Skyfallは何の会社?
Skyfallを簡単に説明すると、
広告主、アプリ運営会社、ユーザーをつなぐ成果報酬型広告の会社
です。
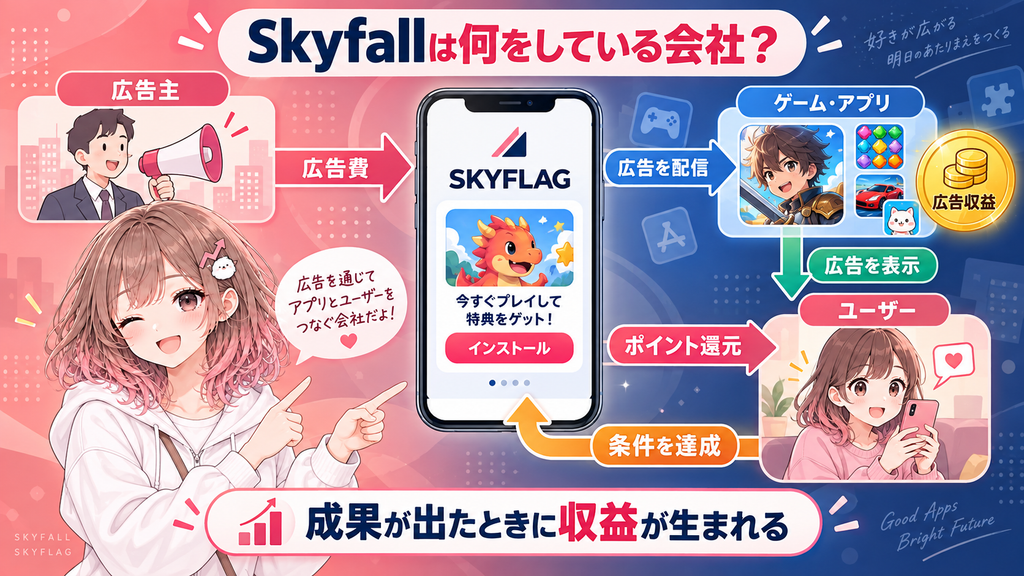
主力サービスは、リワードマーケティングプラットフォーム「SKYFLAG」。
たとえば、ゲームをしているときに、
「このアプリをインストールすると100コイン獲得」
「ゲームをレベル20まで進めると500ポイント獲得」
といった広告が表示されることがあります。
この仕組みを提供しているのがSkyfallです。
広告主が広告費を支払う
↓
Skyfallがゲームやアプリ内に広告を配信
↓
ユーザーが指定された条件を達成
↓
ユーザーにポイントやアイテムを還元
↓
アプリ運営会社とSkyfallにも収益が入る
広告主は、広告が表示されただけではなく、アプリのインストールや商品の購入など、実際に成果が発生した場合に広告費を支払います。
🌸まろぴーMEMO
動画を強制的に見せられる広告は、正直ちょっと邪魔ですよね😂
でも「広告を利用すればポイントがもらえる」となると、ユーザーが自分から広告を見に行く理由が生まれます。
Skyfallは広告を“邪魔なもの”から、“報酬を受け取れるコンテンツ”へ変えている会社です。
SKYFLAGは3者にメリットがある
SKYFLAGの強みは、広告に関わる3者すべてにメリットを作れることです。
広告主
アプリのインストールや商品の購入など、成果が発生してから広告費を支払えます。
広告費が何につながったのか分かりやすく、無駄な広告費を抑えやすい仕組みです。
アプリ運営会社
ゲームやアプリにSKYFLAGを導入することで、広告収入を得られます。
課金だけに頼らない収益源を追加できるため、アプリ運営会社にもメリットがあります。
ユーザー
広告を利用することで、ポイント、コイン、ゲーム内アイテムなどを受け取れます。
広告主は成果を得られる。アプリ運営会社は広告収入を得られる。ユーザーは報酬を受け取れる。
この3者をつなぐのがSkyfallです。
Skyfallは広告だけの会社ではない
主力はSKYFLAGですが、Skyfallはほかにも複数のサービスを展開しています。
ポーカーチェイス
バトルロイヤル形式のオンラインポーカーゲームです。
広告システムを外部へ提供するだけでなく、自社でもゲームを運営しています。
ゲーム運営会社が抱える課題を自社で経験できる点は、SKYFLAGの改善にもつながります。
ポケットプレイ
ゲームを遊ぶことでポイントを貯められるポイ活アプリです。
貯めたポイントは、Amazonギフトカードなどへ交換できます。
SKYORDER
飲食店向けのセルフオーダーシステムです。
注文業務を効率化するだけでなく、広告を組み合わせることで、飲食店に新しい収益源を作ろうとしています。
つまりSkyfallは、
リワード広告で培った仕組みを、ゲーム、ポイ活、EC、飲食店などへ広げようとしている会社
と考えると分かりやすいです。
業績は売上以上に利益が伸びる
SkyfallがIPO銘柄として注目される最大の理由は、利益の伸びです。
2026年9月期の会社予想は次のとおりです。
| 指標 | 2026年9月期予想 | 前期比 |
|---|---|---|
| 売上高 | 約184.9億円 | 約14.1%増 |
| 経常利益 | 約11.7億円 | 約2.1倍 |
| 経常利益率 | 約6.3% | 大幅改善 |
売上高は約14%増ですが、経常利益は約2.1倍。
売上高以上に利益が伸びています。
これは、単純に広告の取扱量を増やすだけでなく、採算性を重視した広告運用や条件の見直しが進んでいるためと考えられます。
🌸まろぴーMEMO
売上高が伸びても、ポイント還元や広告獲得の費用が同じように増えたら、利益は残りません。
Skyfallは売上高の伸び以上に利益が増えているため、事業の効率が改善している可能性があります。
ただし、2026年9月期の数字は会社予想です。
まずは計画どおりに着地するか、そして2027年9月期も利益成長を続けられるかが重要です。
公開価格と初値のPERはどれくらい?
IPO時点の業績予想を基準にすると、公開価格1,500円の予想PERは、おおむね12〜14倍台でした。
初値1,760円は公開価格より約17.3%高いため、初値時点の予想PERは、おおむね14〜17倍程度と考えられます。
| 株価の基準 | 株価 | 予想PERの目安 |
|---|---|---|
| 公開価格 | 1,500円 | 約12〜14倍 |
| 初値 | 1,760円 | 約14〜17倍 |
経常利益が前期比約2.1倍になる企業として見ると、初値時点でも極端に割高とは言いにくい水準です。
ただし、ここで注意したいのが、今期の利益成長率だけを基準にしないこと。
前期の利益水準が低かった反動で、利益成長率が大きく見えている可能性もあります。
2027年9月期以降も2桁増益を続けられるなら、PER15倍前後には割安感が出てきます。
反対に、今期だけ利益が急増して、来期の成長率が一桁まで鈍化するなら、PER15倍でも特別に安いとは言えません。
PERから見たSkyfallの評価
Skyfallを単純な広告会社として評価するのか、成長する広告プラットフォーム企業として評価するのかで、妥当なPERは変わります。
成長率が一桁まで低下した場合
妥当PERは10〜15倍程度に収まりやすくなります。
広告市場は景気やApple・Googleの規制変更の影響を受けるため、成長が止まれば高いPERは維持しにくくなります。
10〜15%の利益成長を継続した場合
PER15〜20倍程度の評価が考えられます。
国内事業が安定して伸び、利益率も少しずつ改善するなら、グロース株として一定の評価を受けられそうです。
20%以上の利益成長を継続した場合
PER20〜30倍まで評価が上がる可能性があります。
海外展開に成功し、ゲーム以外の大手サービスにも導入が広がれば、単なる広告代理店ではなく、成長プラットフォーム企業として評価される可能性があります。
つまり、現在のPERだけを見ると割高感は強くありません。
しかし、今後の株価上昇には「今期の利益2倍」ではなく、来期以降も利益を伸ばせることの証明が必要です。
Skyfallの今後の成長を予想
ここからは、2029年9月期までの業績を予想します。
成長を左右するのは、主に次の4点です。
- 国内におけるSKYFLAGの導入拡大
- ゲーム以外のサービスへの展開
- 韓国を中心とした海外展開
- 売上拡大による利益率の改善
Skyfallは、SKYFLAGが国内トップクラスのシェアを獲得し、次の段階としてグローバル展開を目指す方針を示しています。
ただし、海外展開がすぐに大きな利益を生むとは限りません。
そこで、弱気・標準・強気の3つに分けて試算しました。
※以下は会社予想ではなく、まろぴーによる独自試算です。
2029年9月期の業績シナリオ
| シナリオ | 売上高予想 | 経常利益予想 | 経常利益率 | 想定される展開 |
|---|---|---|---|---|
| 弱気 | 225〜235億円 | 14〜16億円 | 6〜7% | 国内成長が鈍化、海外の収益化が遅れる |
| 標準 | 275〜290億円 | 22〜25億円 | 8〜9% | 国内が安定成長し、海外も徐々に貢献 |
| 強気 | 330〜350億円 | 35〜40億円 | 10〜12% | 海外展開が成功し、利益率も大幅改善 |
まろぴーが現時点で最も現実的だと考えるのは、標準シナリオです。
標準シナリオなら利益は約2倍へ
標準シナリオでは、売上高が毎年14〜16%程度伸びると仮定しました。
| 決算期 | 売上高予想 | 経常利益予想 | 経常利益率 |
|---|---|---|---|
| 2026年9月期 | 184.9億円 | 11.7億円 | 6.3% |
| 2027年9月期 | 約213億円 | 約15億円 | 約7.0% |
| 2028年9月期 | 約247億円 | 約19億円 | 約7.7% |
| 2029年9月期 | 約284億円 | 約24億円 | 約8.5% |
この場合、2029年9月期の売上高は2026年9月期の約1.5倍、経常利益は約2倍になります。
利益が売上高より速く伸びると考えた理由は、SKYFLAGがプラットフォーム型の事業だからです。
システム開発には費用がかかりますが、一度作った仕組みに参加するメディアや広告主が増えても、費用が売上高と同じ割合で増えるとは限りません。
利用規模が大きくなるほど、固定費を吸収して利益率が改善する可能性があります。
国内だけでも成長余地がある
SKYFLAGはスマートフォンゲームとの相性が強いサービスですが、ゲーム以外への導入も進めています。
2026年には、ネットショップ作成サービス「BASE」の購入者向けショッピングサービス「Pay ID」への導入も発表されました。
今後、導入先が次のような分野へ広がる可能性があります。
- ECサイト
- キャッシュレス決済
- 動画・音楽配信
- 電子書籍
- 飲食店
- 会員制アプリ
- スポーツや配信者のファンサービス
ゲーム中心の広告会社から、さまざまなサービスで使われる「ポイント還元基盤」へ進化できるかが重要です。
「サブリワード」も成長材料
Skyfallは2026年9月、SKYFLAGの新機能「サブリワード」を正式リリースしました。
通常のリワード広告では、広告を利用した本人が報酬を受け取ります。
一方、サブリワードでは、広告成果に応じて、利用者本人以外の対象にも価値を還元できます。
この仕組みが広がれば、
- 好きな配信者を応援する
- スポーツチームを応援する
- 学校や地域団体を支援する
- 寄付につなげる
といった使い方も考えられます。
「自分がポイントをもらう広告」から、「誰かを応援する広告」へ用途を広げられる可能性があります。
まだ業績への影響を具体的に計算できる段階ではありませんが、新しいユーザー層や導入先を獲得する材料として注目です。
最大の上振れ要因は海外展開
強気シナリオに入るためには、韓国を中心とした海外事業の成功が必要です。
Skyfallは2025年に韓国法人を設立し、今後は欧米を含む海外市場の開拓を進める方針です。
スマートフォンゲームやポイ活サービスは世界共通で展開しやすく、複数の国へSKYFLAGを導入できれば、国内だけの場合よりも成長速度は高まります。
強気シナリオでは、
- 海外の大手ゲーム・アプリへ導入
- 国内でもゲーム以外へ本格進出
- 広告取扱高が急拡大
- 経常利益率が10%を超える
という展開を想定しています。
この場合、2029年9月期には売上高330〜350億円、経常利益35〜40億円が見えてきます。
ただし、現時点では海外事業の具体的な売上規模が十分に分かりません。
海外展開については、期待だけで判断せず、実際の導入先、海外売上高、利益への貢献を確認する必要があります。
弱気シナリオも考えておく
国内のリワード広告市場が成熟し、海外展開も進まなかった場合は、成長率が一桁まで低下する可能性があります。
さらに、
- AppleやGoogleによる広告規制
- 広告識別子の利用制限
- 大手導入メディアの離脱
- 広告単価の下落
- ポイントの不正取得
- 海外展開に伴う人件費や開発費の増加
が重なると、売上高が増えても利益率が上がらない展開も考えられます。
弱気シナリオでは、2029年9月期の売上高を225〜235億円、経常利益を14〜16億円と予想しました。
現在より成長していても、グロース企業としては物足りない数字です。
この場合、PERも10〜15倍程度にとどまり、利益の増加ほど株価が伸びない可能性があります。
利益成長とPERから時価総額を考える
標準シナリオで2029年9月期の経常利益が約24億円まで伸び、純利益が16〜17億円程度になったと仮定します。
そのときの成長率とPERによって、評価される時価総額は次のように変わります。
| 想定PER | 想定純利益 | 想定時価総額 |
|---|---|---|
| 15倍 | 16〜17億円 | 240〜255億円 |
| 20倍 | 16〜17億円 | 320〜340億円 |
| 25倍 | 16〜17億円 | 400〜425億円 |
標準シナリオでも、利益成長を継続できれば、時価総額300億円台が視野に入ります。
海外展開が成功し、純利益が25億円前後まで伸びれば、PER20倍で時価総額500億円も計算上は可能です。
ただし、利益が増えれば必ずPERも上がるわけではありません。
利益成長率が鈍化すれば、純利益が増えてもPERが下がり、株価が伸びないことがあります。
Skyfallが大きく評価されるには、
利益を増やすことと、将来も成長できると市場に信じてもらうこと
の両方が必要です。
まろぴーなら上場直後に飛びつく?
Skyfallは、利益成長を考えるとPERに割高感は強くありません。
ただし、上場直後は企業価値よりも需給で株価が動きやすい時期です。
まろぴーなら、初値だけを見て飛びつくより、次の水準を意識します。
- 公開価格1,500円付近で下げ止まるか
- 初値1,760円を出来高を伴って上抜けるか
- 上場後最初の決算で業績進捗を確認できるか
1,500円は公開価格として、下値の目安になりやすい水準です。
1,760円は初値として、上値抵抗になりやすい水準です。
この間で売りをこなし、出来高を伴って1,760円を上抜けるなら、セカンダリーとして注目しやすくなります。
一方、公開価格を出来高を伴って割り込む場合は、無理に底を当てにいかず、値動きが落ち着くまで待ちたいところです。
同じ9月IPOのakippaとは何が違う?
同じ9月IPOでも、Skyfallとakippaは性格が異なります。
| 比較項目 | Skyfall | akippa |
|---|---|---|
| 主力事業 | リワード広告 | 駐車場予約 |
| 市場 | 東証グロース | 東証スタンダード |
| 公開価格 | 1,500円 | 570円 |
| 初値 | 1,760円 | 1,244円 |
| 初値騰落率 | 約17% | 約118% |
| 注目点 | 利益率改善・海外展開 | 駐車場ネットワーク・市場拡大 |
| 主なリスク | 広告規制・景気変動 | 成長投資・競争激化 |
akippaは、駐車場予約という分かりやすいサービスを持ち、小さな企業価値から大きな市場を狙う会社です。
Skyfallは、消費者から社名が見えにくいBtoB型のプラットフォームですが、すでに利益を出しながら成長しています。
▶ akippaはテンバガー候補?小さく上場して時価総額1,000億円を目指す成長戦略
まとめ:PERは高くないが、来期の成長確認が重要
Skyfallは、広告を見るとポイントやゲーム内アイテムがもらえる「リワード広告」を展開する会社です。
今回のポイントをまとめます。
- 2026年9月17日に東証グロース市場へ上場
- 公開価格1,500円に対して初値は1,760円
- 主力事業は成果報酬型のリワード広告
- 2026年9月期は売上高184.9億円を予想
- 経常利益は11.7億円で前期比約2.1倍
- 初値時点の予想PERはおおむね14〜17倍
- 利益成長を考えると極端な割高感はない
- 標準シナリオでは2029年9月期に売上高約284億円、経常利益約24億円を予想
- 海外展開が成功すれば、さらに大きな上振れも考えられる
- Apple・Googleの規制変更や広告市況には注意
まろぴーの現時点の予想は、
2029年9月期に売上高280億円前後、経常利益24億円前後
です🌸
テンバガーを狙うような一発型というより、国内事業で着実に利益を伸ばしながら、海外展開が上振れ要因になるタイプと見ています。
現在のPERだけなら割高感は強くありません。
ただし、本当に重要なのは「今期の利益が2倍になること」ではなく、来期以降も2桁増益を続けられるかです。
次の決算では、
- SKYFLAGの導入先
- 経常利益率の改善
- ゲーム以外への展開
- 海外売上高
- 2027年9月期の業績予想
を確認したいところ。
名前だけでは何の会社か分かりにくいSkyfall。
中身を見ると、広告、ポイント、ゲームをつなぎ、売上以上のスピードで利益を伸ばしているプラットフォーム企業でした。
9月IPOとして初値だけで終わらせず、中期の成長株候補として追いかけたい会社です🌸
※本記事に記載した将来業績、PER、時価総額は公開情報をもとにした独自試算であり、会社計画ではありません。特定銘柄の売買を推奨するものではなく、投資判断はご自身の責任でお願いいたします。
コメント