
こんにちは、まろぴーです🐥📈
最近のIPO、元気すぎませんか?😂
akippaが2日連続ストップ高となるなか、9月25日に新しく上場したのが、
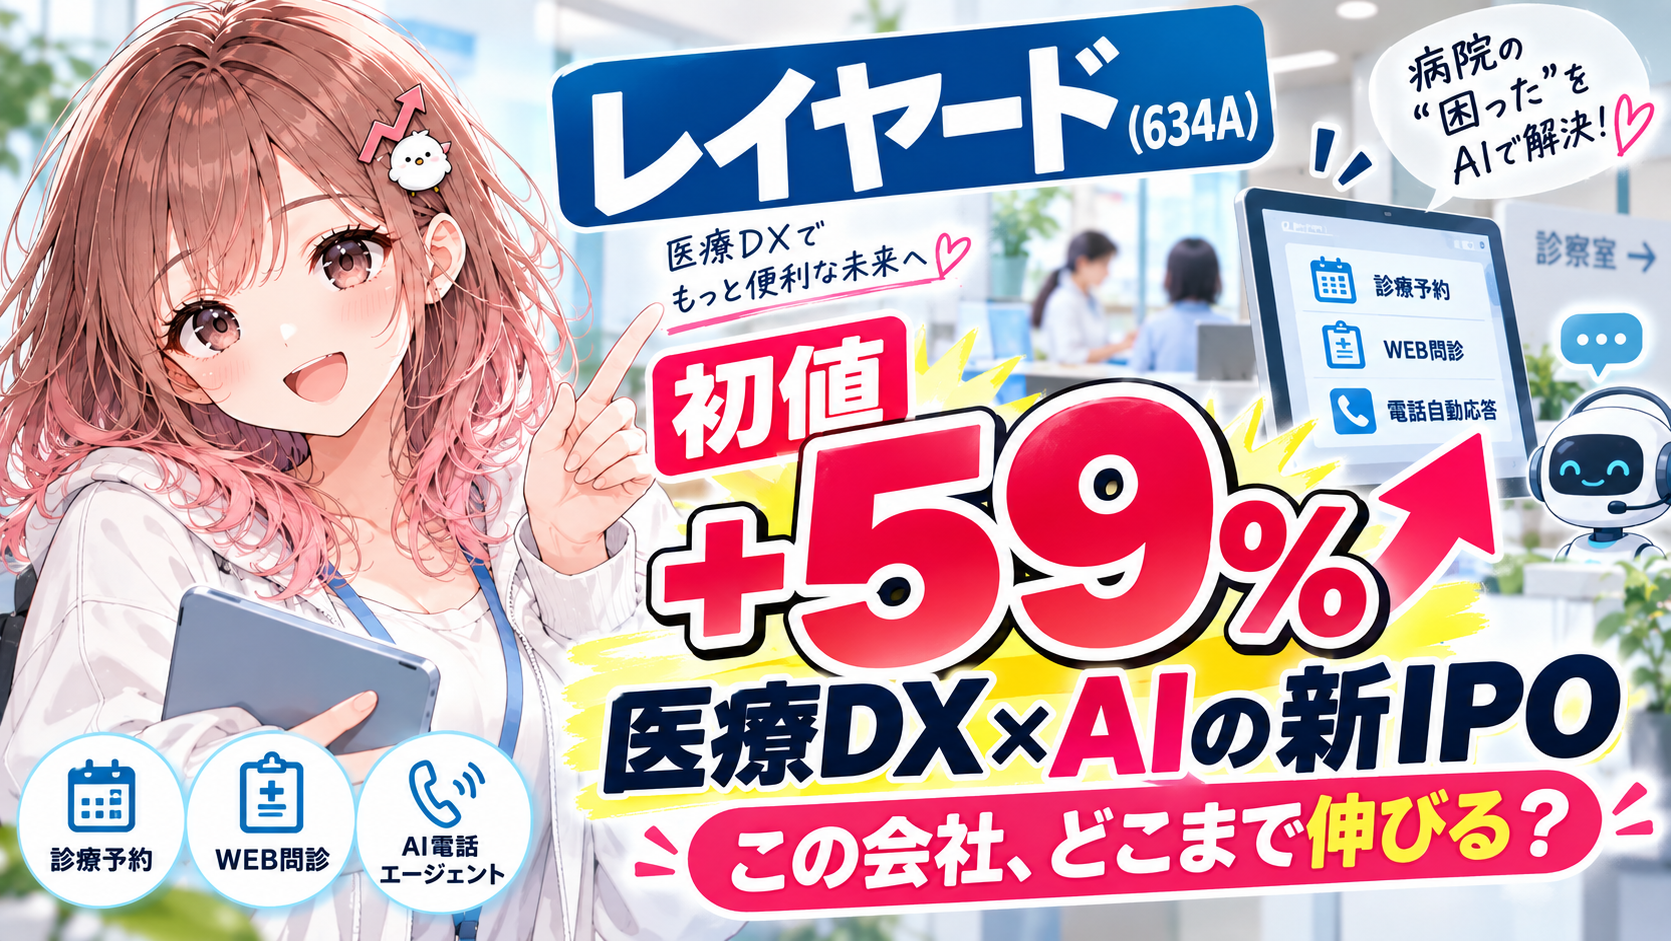
レイヤード(634A)
です。
公開価格は1,400円。
そして今日ついた初値は……
2,230円!
公開価格を**+59.3%**上回るスタートとなりました📈🔥
その後は利益確定売りも入り、初日の終値は2,111円。
それでも公開価格から約51%高い水準です。
「またIPOに資金が集まってるなぁ」で終わらせてもいいんですが、まろぴーが気になったのは中身。
調べてみると、
医療DX × SaaS × AI
という、なかなか面白い会社でした👀
今日は上場したばかりのレイヤードを深掘りしてみます!
🏥 レイヤードって何をしている会社?
レイヤードは、医療機関向けのDXサービスを提供している会社です。
病院に行ったとき、
「電話がつながらない……」
「受付でめちゃくちゃ待つ……」
「問診票をまた紙で書くの?」
みたいな経験、ありませんか?
レイヤードは、こうした患者さんと医療機関の間にある面倒な作業をデジタル化する会社です。
主なサービスには、
・WEB問診
・診療予約
・患者管理
・電話自動応答
・医療機関向けWebサービス
などがあります。
ポイントは、一つのシステムだけを売っているわけではないこと。
受診前 → 診察 → 診察後
まで、医療機関の業務をまとめてDXしようとしています。
利用施設は約6,000施設まで拡大しています。
💰 実は業績がかなり伸びている
ここ、まろぴー的にはかなり重要です👀
レイヤードの売上高を見てみると、
2024年6月期 11.62億円
2025年6月期 14.61億円
2026年6月期 19.80億円
と順調に拡大。
そして2027年6月期の会社予想は、
売上高 24.74億円
です。
前年比では約25%増収を見込んでいます。
さらに営業利益は、
2024年6月期 ▲0.17億円
2025年6月期 1.27億円
2026年6月期 3.44億円
2027年6月期予想 4.58億円
赤字だった2024年から一気に利益が伸びています📈
2026年6月期の営業利益率は約17%。
「医療DXというテーマがあります!」
だけではなく、
ちゃんと売上と利益が伸びているIPO
というところは見ておきたいポイントです。
🔁 強みは「ストック収益」
もう一つ面白いのが収益構造。
2026年6月期では、医療DXのストック収益が売上高の55%程度を占めています。
つまり、
システムを一回売って終了!
ではなく、
医療機関が使い続けることで毎月収益が積み上がるSaaS型ビジネス
になっています。
さらに月次チャーンレート(解約率)は2026年6月期で0.38%。
かなり低い水準です。
利用する医療機関が増え、解約が少なければ、ストック収益が積み上がっていく。
ここはレイヤードを見るうえで重要そうです。
🤖 そして「医療DX×AI」へ
そして、まろぴーが一番気になったのがここ。
レイヤードは2026年6月に、
AI電話エージェント「Capai」
の提供を開始しています。
医療機関って電話対応がものすごく多いですよね。
予約。
予約変更。
診療時間の確認。
受診についての問い合わせ。
これをAIで効率化できれば、医療機関側の負担軽減につながります。
さらに今後は、
受付
会計
レセプト
などの業務についても、SaaSとAIを組み合わせて自動化・効率化していく構想があります。
つまりレイヤードは、
「WEB問診の会社」から「医療機関の業務全体をAI・SaaSで効率化する会社」
へ広がっていく可能性があるわけです👀
ここは今後の成長を見るうえで面白いところ。
📊 公開価格1,400円 → 初値2,230円
そして今日。
レイヤードは公開価格1,400円に対して、
初値2,230円(+59.3%)
をつけました。
ただし、そのまま上昇したわけではありません。
終値は、
2,111円
初値からは約5%下落しています。
つまり、
IPOとしてかなり強い需要があった一方、初値形成後には利益確定売りも出た
という初日でした。
akippaが上場後に強烈な値動きを見せていることもあり、直近IPO全体に短期資金が向かっている可能性も意識しておきたいところです。
💡 今の株価は高い?安い?
ここは冷静に見ます。
2027年6月期の会社予想では、
純利益3.05億円
EPS 119.84円
を見込んでいます。
初日終値2,111円で単純計算すると、
予想PERは約17.6倍。
あれ?
医療DX+SaaS+AIで売上約25%成長。
営業利益も約33%増益予想。
それでPER約18倍なら、
「初値+59%だから、とんでもなく割高!」という数字ではありません。
もちろん上場直後なので需給による値動きは非常に大きくなります。
ただ、レイヤードはIPO人気だけではなく、
業績成長も一緒に見ておきたい会社
だと思います。
⚠️ 気になるところもある
もちろん良いところだけではありません。
一つ気になるのが販売経路。
2026年6月期の契約医療機関の約7割が販売代理店経由で、そのうちメディパルHDグループ経由が全契約数の約4割を占めています。
販売力を一気に広げられるメリットがある一方、
特定の販売パートナーへの依存度が高い
とも言えます。
ここは今後チェックしておきたいポイントです。
また上場直後なので、業績とは関係なく需給だけで株価が大きく上下する可能性があります。
akippaを見ても分かる通り……
今のIPO、値動き激しすぎ😂
ここは注意です。
🐥 まろぴーが今後見るポイント
レイヤードで今後チェックしたいのは、
① 契約医療機関数がどこまで増えるか
② ストック売上が伸び続けるか
③ 低い解約率を維持できるか
④ AI電話エージェント「Capai」が収益化できるか
⑤ 2027年6月期の売上24.74億円・営業利益4.58億円を達成できるか
このあたり。
特に面白いのはAIです。
医療現場は人手不足という大きな課題を抱えているので、AIによる電話対応や受付業務の自動化が本格的に広がれば、レイヤードの成長余地も変わってきそうです。
🐥 まとめ
9月25日に上場したレイヤード。
公開価格1,400円に対して初値2,230円。
+59.3%というかなり強いスタートになりました📈
でも今回調べてみて感じたのは、
「IPOだから上がった会社」
だけではなさそうということ。
売上は、
11.6億円 → 14.6億円 → 19.8億円 → 24.7億円予想
営業利益も、
赤字 → 1.27億円 → 3.44億円 → 4.58億円予想
と伸びています。
そこに、
医療DX × SaaS × AI
という成長テーマ。
akippaに続いてIPO市場が盛り上がっていますが、レイヤードについては初日の株価だけでなく、
上場後に本当に業績を伸ばしていけるのか
を追いかけてみたいと思います👀✨
まろぴーのIPO監視リストに追加です🐥📈
コメント