
こんにちは、まろぴーです🌸
2026年10月2日に発表された、米国9月雇用統計。
まろぴーは発表前に、こんな予想をしていました。
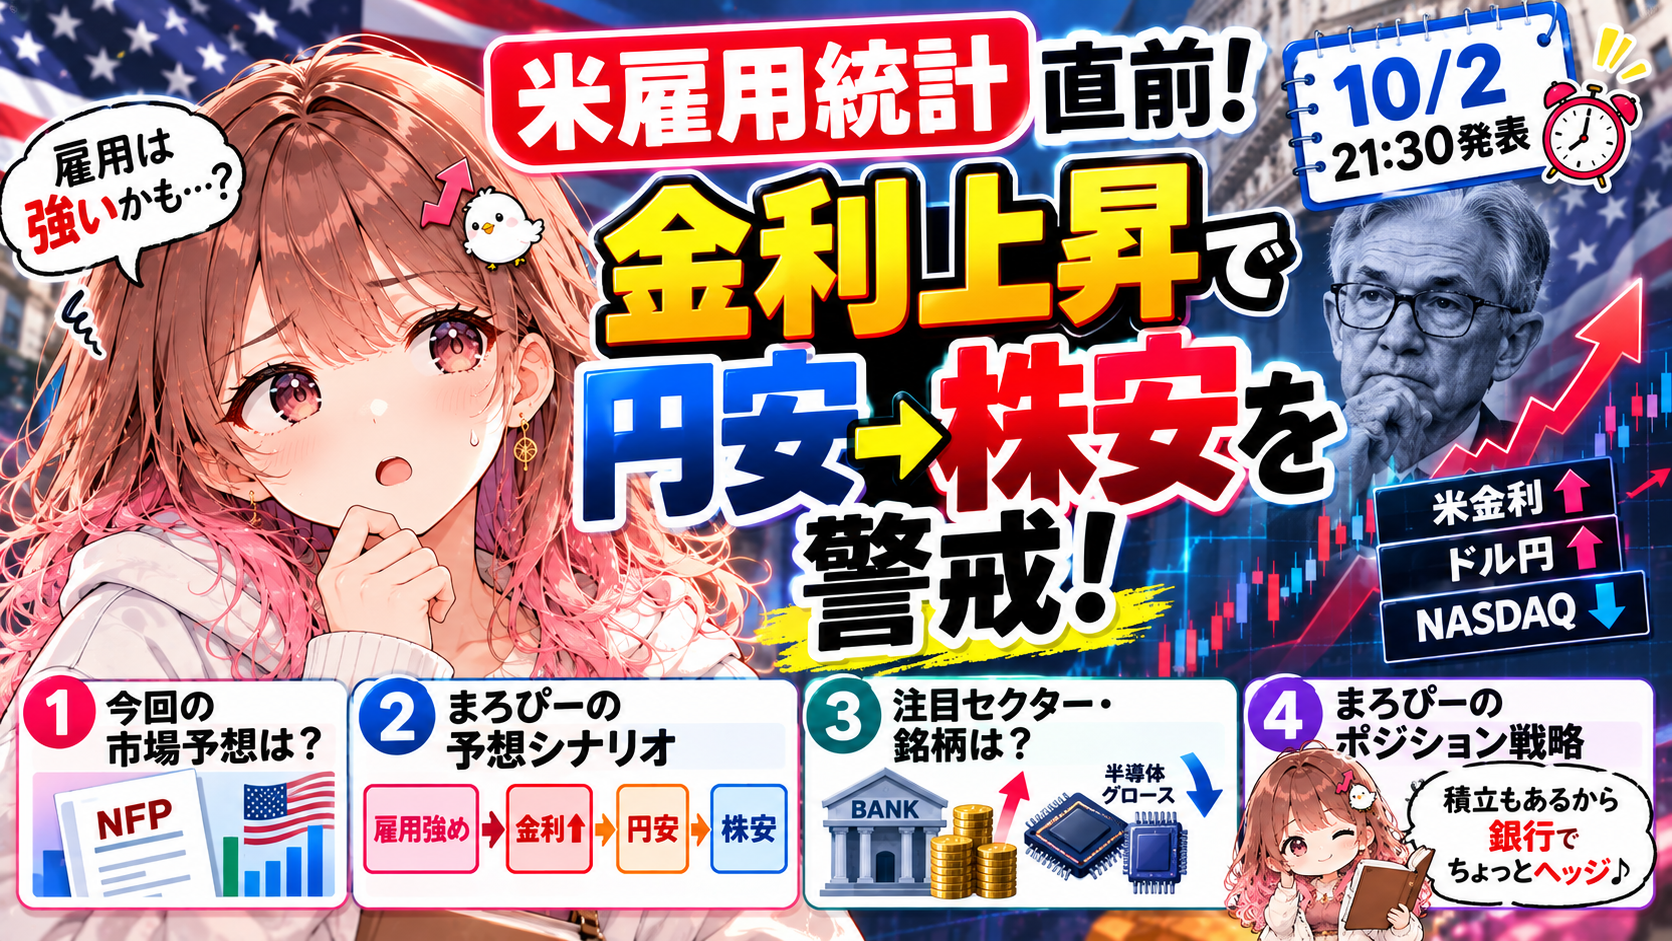
「今回は市場予想より雇用が強いんじゃないか?」
そして、雇用が強ければ米金利が上昇し、NASDAQや半導体株に利益確定売りが出る可能性を警戒していました。
ところが、実際に発表された数字は……。
市場予想+9.0万人に対して、結果は+2.9万人!
全然強くない!!😂
しかも過去2カ月分も合計6万人下方修正されました。
予想は見事に外れました。
ただ、今回の雇用統計で面白かったのはここから。
雇用が弱かったのに、米金利は一度低下したあと反発したんです。
今回は予想を外した記録もそのまま残しながら、何を読み違えたのか、そして次の相場で何を確認すべきなのかを整理します。
※この記事は2026年10月2日の米雇用統計を振り返る検証記事です。10月17日時点の最新雇用統計予想ではありません。
1.まず結果を確認!予想と実績はこれだけ違った
2026年10月2日に米労働統計局(BLS)が公表した9月雇用統計は、次のとおりでした。
| 指標 | 発表前の市場予想 | 公表結果 |
|---|---|---|
| 非農業部門雇用者数 | +9.0万人 | +2.9万人 |
| 失業率 | 4.1% | 4.2% |
| 平均時給・前年比 | +3.2% | +3.0% |
| 平均時給・前月比 | 未掲載 | +0.1% |
※市場予想は発表前に参照したReutersの予想値。結果はBLSの2026年10月2日公表値です。
雇用者数は予想を6.1万人下回りました。
失業率も予想より高く、賃金上昇率も市場予想を下回っています。
さらに重要なのが、過去の数字の修正です。
| 対象月 | 修正前 | 修正後 | 修正幅 |
|---|---|---|---|
| 2026年7月 | +2.1万人 | ▲1.0万人 | ▲3.1万人 |
| 2026年8月 | +16.2万人 | +13.3万人 | ▲2.9万人 |
| 合計 | ▲6.0万人 |
つまり、9月だけが弱かったわけではありません。
過去の雇用も、当初考えられていたほど強くなかったということです。
公式資料:米労働統計局・2026年9月雇用統計
2.まろぴーはなぜ「雇用強め」と予想したのか?
ここは発表前の考えを振り返ります。
まろぴーが注目していたのは、新規失業保険申請件数でした。
当時、週次の申請件数は20万人を下回る低水準。
企業が大規模に人員削減している状況には見えませんでした。
そこで、こう考えたんです。
「企業がそれほど人を切っていないなら、雇用統計も市場予想より強い可能性があるんじゃない?」
しかし、ここに落とし穴がありました。
解雇が少ないことと、新規採用が多いことは別なんです。
失業保険申請件数は、主に失業の発生状況を把握するための指標です。
一方、非農業部門雇用者数は、企業などの雇用者数がどれだけ増減したかを示します。
企業が人をあまり解雇していなくても、新規採用を抑えていれば、雇用者数の伸びは小さくなります。
今回の米国労働市場は、まさにそのような状況でした。
採用は慎重。でも解雇も少ない。
いわゆる「Low Hire, Low Fire」です。
🌸 まろぴー
「失業保険が少ないから雇用も強い、って単純につなげちゃダメだったんだね……!」
今回の一番大きな反省点です。
3.雇用統計が弱いと、普通は何が起こる?
一般的に、雇用統計が市場予想より弱い場合、金融市場では次のような反応が考えられます。
雇用の減速
↓
FRBの追加利上げ観測が後退
↓
米国債利回りが低下
↓
ドル安方向に動きやすくなる
↓
金利低下がグロース株の支援材料になる
特にNASDAQや半導体関連株は、将来の利益成長に対する期待が株価に大きく反映されることがあります。
そのため、長期金利の低下は株価評価にプラスとなりやすい面があります。
ただし、これはあくまで基本的な考え方。
雇用が極端に悪化すれば、今度は景気後退懸念が株価の重荷になります。
弱い雇用統計が、必ず株高になるわけではありません。
4.実際の市場反応は?米金利は低下後に反発
今回、発表直後の市場では、弱い雇用統計を受けて米金利が低下しました。
これは想定しやすい反応です。
しかし、その後は長期金利が反発する場面もありました。
ここが今回の興味深いところです。
雇用統計が弱いのに、なぜ金利が戻ってくるのか。
まろぴーは、米金利を動かす材料が雇用統計だけではないことが重要だと考えています。
米10年債利回りには、主に次のような要因が影響します。
- FRBの政策金利見通し
- 将来のインフレ率
- 原油などエネルギー価格
- 米国の財政と国債需給
- 景気の先行き
例えば、雇用が弱くても原油価格の上昇によってインフレ懸念が強まれば、長期金利が上昇する可能性があります。
また、国債の需給が悪化した場合も、金利上昇の要因になり得ます。
ただし、今回の金利反発について、どの要因が何%寄与したかまでは確認できていません。
「原油が原因だった」と断定するのではなく、雇用以外の材料も確認する必要があるというのが今回の教訓です。
5.2年債と10年債を分けて見るべきだった
今回の反省を踏まえて、今後は米2年債と10年債をセットで確認したいと思います。
2年債利回りは、比較的FRBの政策金利見通しに敏感です。
一方、10年債利回りには、政策金利だけでなく長期インフレや財政などの要素も反映されます。
| 金利の動き | 考えられる市場の解釈 |
|---|---|
| 2年債↓・10年債↓ | 金融引き締め懸念が後退 |
| 2年債↓・10年債↑ | 短期の政策見通しと長期の懸念が分かれる |
| 2年債↑・10年債↑ | 金利全体に上昇圧力 |
| 2年債↑・10年債↓ | 政策金利への警戒と長期景気見通しが分かれる可能性 |
もちろん、この表だけで市場を説明できるわけではありません。
でも、単に「米金利が上がった!」と見るより、ずっと情報が増えます。
詳しくはこちらの記事でも整理しています。
▶ 雇用統計が出たら何を見る?2年金利→10年金利→ドル円→原油→SOXの読み方
6.銀行株をヘッジとして持ち越した判断はどうだった?
発表前、まろぴーは銀行株を少し持ち越していました。
理由は、雇用が予想より強かった場合の金利上昇を警戒していたからです。
当時の考えは次のとおり。
雇用が強い
↓
米金利上昇
↓
グロース株に利益確定売り
↓
銀行株が相対的に底堅くなる可能性
ただし、銀行株を持つことが、株式全体の下落に対する完全なヘッジになるわけではありません。
銀行株も株式なので、市場全体が売られれば下落する可能性があります。
そして今回は、そもそも雇用が予想より弱かった。
銀行株を買った前提条件が外れたわけです。
それでも、発表後に長期金利が反発したことで、単純に「銀行株は終わり」と判断できない展開になりました。
ここで大切なのは、事前予想が外れたことと、保有銘柄の実際の損益を分けて考えること。
今回の記事では、銀行株の売却価格や最終損益までは確認できていません。
したがって、「ヘッジは成功した」「失敗した」とは断定しません。
まろぴーの反省は、ヘッジに使った銀行株も、結局は株価下落リスクを持つ資産だったということです。
7.INPEXも持っていたけれど、原油価格が逆方向に……
発表前には、INPEXも少し保有していました。
こちらは原油価格の上昇を意識したポジションです。
しかし、購入後に原油が下落する場面がありました。
🌸 まろぴー
「北電を持っていたら原油高。INPEXを買ったら原油安。なんでこうなるの😂」
とはいえ、INPEXの株価は原油価格だけで決まるわけではありません。
天然ガス価格、為替、生産量、設備投資、株主還元なども重要です。
原油高を見込んで買ったなら、原油価格が逆に動いたときに、保有理由がどう変わるかを考える必要があります。
ここでも、買った理由と実際の市場の動きを照合することが大切だと感じました。
8.弱い雇用統計でもNASDAQが強かった理由
今回の雇用統計は、市場予想より大幅に弱い結果でした。
それでも米国株式市場は、弱い雇用を必ずしも悲観材料とは受け止めませんでした。
背景として考えられるのが、追加利上げへの警戒が後退したことです。
雇用の伸びが鈍化しているなら、FRBは金融引き締めを強めにくくなる。
そう考える投資家にとって、弱い雇用統計は株価を支える材料にもなります。
ただし、雇用減速が今後も続けば、企業業績への悪影響が意識される可能性があります。
つまり、同じ「雇用が弱い」という材料でも、
短期的には金利低下期待で株高。
中長期的には景気減速懸念で株安。
という両方の解釈があり得ます。
市場が今どちらを重視しているのかを確認する必要があります。
9.今回の予想はなぜ外れた?3つの反省
今回の雇用統計を振り返って、まろぴーが改善したいのは次の3点です。
① 失業保険申請件数を重視しすぎた
失業保険申請が少ないことから、雇用の強さを想定しました。
しかし、採用の減速を十分に考慮できていませんでした。
次回は、失業保険だけでなく、雇用者数の推移や過去の改定も確認したいと思います。
② 雇用統計の結果と金利の方向を結びつけすぎた
雇用が強ければ金利上昇、弱ければ金利低下。
基本的な反応としては理解できます。
でも、長期金利はそれだけでは動きません。
今後は2年債、10年債、原油、ドル円を合わせて確認したいと思います。
③ ヘッジの効果を事前に十分検証していなかった
銀行株を保有すれば、グロース株の下落をある程度補える可能性はあります。
ただし、それは必ず成立する関係ではありません。
金利上昇でも銀行株が売られることはあります。
ヘッジを考えるなら、保有株全体との値動きの関係まで見たいところです。
10.次の雇用統計では何を確認する?
次回以降の雇用統計では、まろぴーは次の順番で確認するつもりです。
- 非農業部門雇用者数が市場予想とどれだけ違ったか
- 失業率と平均時給はどう変化したか
- 過去2カ月分の改定は上方か下方か
- 米2年債利回りはどう反応したか
- 米10年債利回りも同じ方向に動いたか
- ドル円、原油、NASDAQ、SOXはどう動いたか
特に今回学んだのは、発表直後の反応だけで判断しないこと。
最初は金利が下がっても、その後に反転することがあります。
その動きを確認してから、株式市場が何を重視しているのかを考えたいと思います。
11.まとめ|予想は外れた。でも、相場の見方は一つ増えた
今回の米雇用統計は、まろぴーの「雇用強め」予想とは正反対の結果になりました。
市場予想+9万人に対して、結果は+2.9万人。
失業率は4.2%。
さらに過去2カ月分が合計6万人下方修正。
雇用減速がはっきり表れた内容でした。
でも、今回の重要な発見は、弱い雇用統計が出ても市場が単純には動かなかったこと。
雇用統計を受けて金利が低下したあと、長期金利は反発する場面がありました。
経済指標の数字と、実際の市場の反応は分けて見る必要がある。
これが今回の最大の教訓です。
🌸 まろぴーの結論
「予想は外れた!でも、外れた理由を残しておけば、次の相場で使える!」
相場の予想を毎回当てることはできません。
だからこそ、予想が外れたときに何を見落としていたのかを振り返ることが大切だと思います。
次の雇用統計では、今回の反省を生かして、もう少し冷静に市場を見ていきたいですね🌸📊
関連記事
参考資料
※本記事は2026年10月2日の市場予想と結果を振り返るものであり、現在の相場予想や特定銘柄の売買を推奨するものではありません。


コメント