
こんにちは、まろぴーです🌸📈
2026年の半導体株相場で、とんでもない存在感を見せているメモリ関連株。
マイクロン(MU)、サンディスク(SNDK)、キオクシアHD(285A)。
この3社を追いかけていると、ある疑問が浮かんできます。
「同じメモリ市場の追い風を受けているのに、なぜ株価の上昇率は違うの?」
特に気になるのがサンディスクとキオクシア。
両社はNANDフラッシュメモリの製造で協業しているのに、株価の評価には違いがあります。
さらに、9月30日に発表されたマイクロンの決算は驚異的な内容でした。
それでも、好決算がそのまま株価上昇につながるとは限りません。
今回は3社の事業構造、決算、NAND市況、そして株価を動かす条件を比較してみます。
1.まず結論!3社は同じメモリ株でも中身が違う
| 企業 | 主力製品 | AIとの関係 | 注目する指標 |
|---|---|---|---|
| マイクロン(MU) | DRAM・HBM・NAND | AIサーバーの高速メモリとストレージ | HBM需要、DRAM・NAND価格 |
| サンディスク(SNDK) | NAND・SSD | データセンター向け大容量ストレージ | NAND価格、SSD需要、利益率 |
| キオクシアHD(285A) | NAND・SSD | AIデータセンター向けストレージ | NAND価格、出荷量、利益率、株式需給 |
マイクロンはDRAMとNANDの両方を手がける企業です。
特にAI向けのHBM(広帯域メモリ)は大きな成長テーマになっています。
一方、サンディスクとキオクシアはNANDを中心とした企業です。
ここを混同すると、決算の読み方を間違えます。
マイクロンのHBMが好調だから、キオクシアも同じ割合で利益が増えるわけではありません。
ただし、マイクロンがNAND市場について発表する情報は、サンディスクやキオクシアを分析するうえでも重要です。
2.DRAM・HBM・NANDの違いを整理
メモリという言葉で一括りにされますが、それぞれ役割が違います。
DRAMは処理中のデータを扱う
DRAMは、コンピューターが動作するときに必要なデータを一時的に保持するメモリです。
サーバーやパソコン、スマートフォンなどで使われています。
HBMはAI向けの高速メモリ
HBMはDRAMの一種です。
複数のメモリチップを積み重ねることで、高いデータ転送性能を実現します。
AIの学習や推論に使われる高性能GPUとの組み合わせが重要です。
NANDは大量のデータを保存する
NANDフラッシュメモリは、電源を切ってもデータを保持できる記憶装置です。
SSDやスマートフォンのストレージなどに使われています。
AIデータセンターでは、モデルや学習データ、生成された情報などを保存するためのストレージも必要になります。
つまり、
AIの計算性能向上ではHBMが注目され、大量のデータ保存ではNAND・SSDが重要になる。
この違いを押さえるだけで、メモリ関連企業の比較がずっと分かりやすくなります。
3.マイクロンの2026年度Q4決算は驚異的だった
9月30日に発表されたマイクロンの2026年度第4四半期決算を見てみましょう。
| 項目 | 2026年度Q4実績 |
|---|---|
| 売上高 | 542.3億ドル |
| GAAP EPS | 32.87ドル |
| 調整後EPS | 33.42ドル |
| 営業キャッシュフロー | 439.7億ドル |
| 前年同期売上高 | 113.2億ドル |
売上高は前年同期の約4.8倍。
非常に大きな伸びです。
さらに、2027年度第1四半期の売上高見通しは615億ドルを中心とするレンジでした。
🌸 まろぴー
「売上高が前年の約4.8倍って、普通の増収率じゃないよね……!」
ただし、重要なのは数字の大きさだけではありません。
メモリ市場は需要と供給のバランスによって、販売価格や利益率が大きく変動する業界です。
今回の好業績がどこまで続くのか。
そして市場がすでにどの程度の成長を株価に織り込んでいるのか。
この2つを分けて考える必要があります。
4.サンディスクもNAND好況を業績に反映
続いてサンディスク。
2026年8月5日に発表された2026年度第4四半期決算では、売上高が89.7億ドルとなりました。
前四半期比で51%の増収です。
会社によると、増収要因のおよそ3分の1が数量増加、3分の2が価格上昇でした。
ここはかなり重要です。
売上高が増えた理由が、製品を多く売れたことだけではありません。
NANDの販売価格上昇が、業績拡大の大きな要因になっている。
さらに2026年度通期のデータセンター関連売上高は前年比437%増と発表されています。
AIインフラの拡大に伴うストレージ需要が、業績に反映されていることが分かります。
ただし、価格上昇による利益拡大は、価格下落局面では逆方向に働く可能性もあります。
これがメモリ株の難しいところです。
5.キオクシアとサンディスクは製造面でもつながっている
今回の比較で特に面白いのが、キオクシアとサンディスクの関係です。
両社は日本国内のNAND製造拠点で長年協業しています。
そのため、共通する技術や生産基盤を持ちながら、それぞれ異なる企業として事業を展開しています。
同じNAND市場の需要増加や価格上昇が、両社の業績に影響する可能性があります。
しかし、だからといって利益が同じ割合で増えるとは限りません。
製品構成、販売先、契約条件、コスト構造、設備投資負担などが異なるためです。
まろぴーが知りたいのは、まさにここ。
サンディスクの利益が急拡大しているとき、キオクシアの利益率はどのように変化しているのか?
株価だけではなく、決算を並べて検証する必要があります。
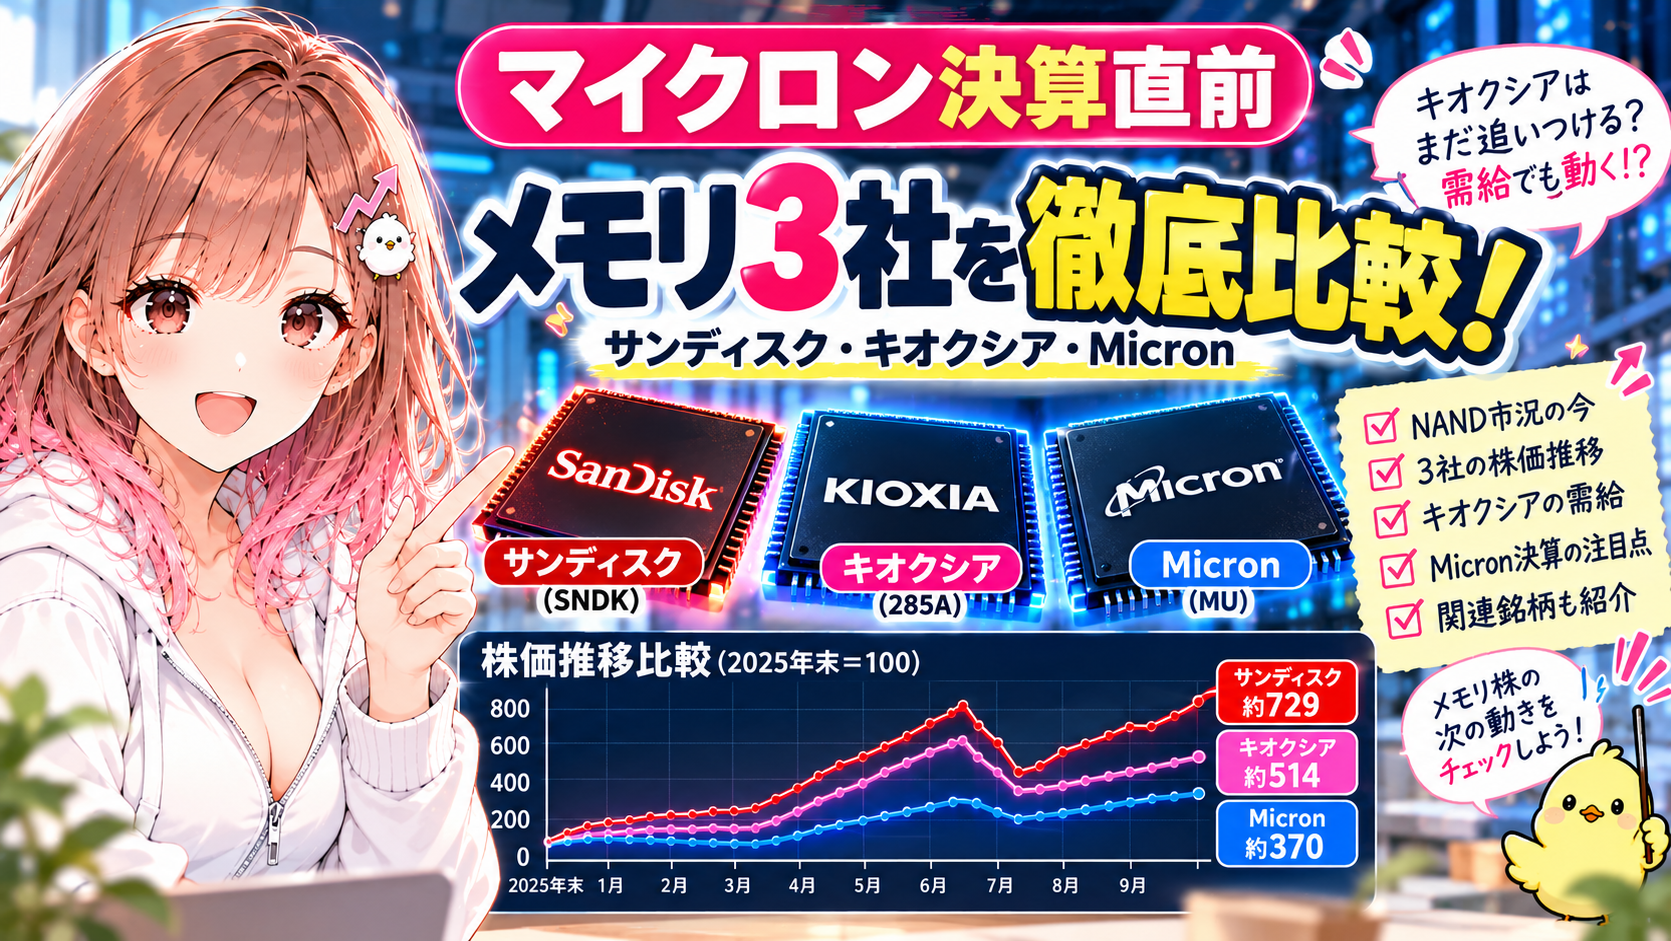
6.3社の株価を2025年末=100で比較
元記事では、2025年末の株価を100として、9月29日時点のパフォーマンスを比較していました。
| 企業 | 2025年末 | 2026年9月29日 |
|---|---|---|
| サンディスク | 100 | 約729 |
| キオクシア | 100 | 約514 |
| マイクロン | 100 | 約370 |
※元記事に掲載されていた参考値です。株式分割・調整後株価・為替換算条件を含む再検証は未実施です。現在の騰落率を示すものではありません。
この比較で見えてくるのは、3社とも大きく上昇した一方、上昇率にはかなり差があったということです。
ただし、注意点があります。
株価の上昇率が低い企業ほど割安、という意味ではありません。
例えば、サンディスクの株価が大きく上昇していても、利益も大きく増えていれば、必ずしも過大評価とは限りません。
反対に、キオクシアの上昇率が相対的に低くても、今後の利益予想に対して割高である可能性はあります。
本当の意味で評価差を調べるには、株価だけでなく時価総額や予想利益、財務状況を比較する必要があります。
7.キオクシアはサンディスクに追いつけるのか?
まろぴーが最も気になっているテーマです。
ただし、「サンディスクに追いつく」という表現には注意が必要です。
株価の上昇率が同じになることと、企業価値が同じになることは別です。
そこで、キオクシアの株価が相対的に強くなる条件を考えてみます。
条件① NAND価格の上昇が続く
NANDの販売価格が上昇すれば、メモリメーカーの収益改善につながる可能性があります。
ただし、価格上昇の恩恵は契約条件や製品構成によって異なります。
条件② 出荷数量も伸びる
価格上昇だけでなく、実際の出荷数量が増えれば、売上拡大を支える材料になります。
特にデータセンター向けSSDの需要が重要です。
条件③ 営業利益率が改善する
売上高が増えても、設備投資や製造コストが増えれば、利益が期待ほど伸びないことがあります。
そのため、売上成長と利益率の改善をセットで確認したいところです。
条件④ 株式需給が改善する
キオクシアの場合、信用買い残や大株主の売買、指数関連の資金フローなども株価に影響する可能性があります。
業績が良くても、売り需要が大きければ株価が伸び悩むことがあります。
反対に、需給が改善すれば、株価の上昇を後押しする場合があります。
ただし、需給だけで中長期的な企業価値が決まるわけではありません。
8.マイクロン決算のどこを見ればキオクシアに役立つ?
マイクロンの決算をキオクシアの分析に使うなら、HBMの好調さだけを見ても不十分です。
特に確認したいのは、NANDに関するコメントです。
| マイクロン決算の確認項目 | キオクシア分析への意味 |
|---|---|
| NAND売上高 | NAND需要の方向性 |
| NAND販売価格 | 市況改善の継続性 |
| NAND出荷数量 | 実需の強さ |
| データセンターSSD需要 | AI関連ストレージの成長 |
| 設備投資計画 | 将来の供給増加リスク |
| 在庫動向 | 需給の過熱・悪化の兆候 |
特に注意したいのが設備投資です。
メモリメーカーの利益が急拡大すると、各社が生産能力を増強する可能性があります。
供給が需要を上回るようになれば、将来的に価格が下落するリスクがあります。
好況が続くかを判断するには、需要の強さだけでなく供給側の動きも見る必要がある。
ここがメモリ株投資の重要なポイントだと思います。
9.AI投資が拡大しても、NAND株が必ず上がるわけではない
AIデータセンターの投資拡大は、メモリ市場にとって重要な材料です。
しかし、AI関連の設備投資が増えたからといって、すべてのメモリメーカーの利益が同じように伸びるわけではありません。
例えば、GPUやHBMへの投資が大きく伸びても、ストレージへの支出が同じ割合で増えるとは限りません。
また、NANDの需要が伸びても、供給能力がそれ以上に増えれば、販売価格が下落する可能性があります。
そして、企業の業績が好調でも、株価がすでに強い成長を織り込んでいれば、決算後に売られることがあります。
まろぴーが大切にしたいのは、
AI投資の拡大 → NAND需要の増加 → 価格・数量の改善 → 企業利益の拡大
という流れが、実際の数字で確認できるかどうかです。
10.次の決算で比較したい5つの数字
今後も3社を比較するなら、次の指標を継続的に確認したいと思います。
| 指標 | 確認したいこと |
|---|---|
| 売上高成長率 | 需要拡大が続いているか |
| 売上総利益率 | メモリ価格上昇が利益に反映されているか |
| 営業利益率 | コストを差し引いて利益が残っているか |
| 設備投資額 | 将来の供給増加や資金負担 |
| 営業キャッシュフロー | 利益が現金収入につながっているか |
ここに株価評価と需給を加えて考えます。
特にメモリ企業は、好況時の利益が大きくなる一方、不況時には利益が急減する可能性があります。
そのため、好況時のPERが低いという理由だけで割安と判断するのは危険です。
11.まとめ|キオクシアを見るならサンディスクとマイクロンの両方が必要
今回の3社比較で分かったのは、メモリ株といっても利益を動かす要因が異なることです。
マイクロンはDRAM・HBM・NANDを展開し、AI向け高速メモリ需要の影響を強く受ける企業。
サンディスクはNAND・SSDを中心に、データセンター需要と販売価格上昇の恩恵が業績に表れている企業。
キオクシアはサンディスクとNAND製造で協業しており、同じ市場環境を共有しながら、独自の業績や株式需給を持つ企業です。
🌸 まろぴーの結論
「サンディスクが上がったからキオクシアも上がる!」
そんな単純な話ではない。
でも、サンディスクの決算はNAND市況を知るヒントになるし、マイクロンの決算はメモリ市場全体を知るヒントになる。
そして最後に確認するのは、キオクシア自身の業績と需給。
この3つを組み合わせれば、キオクシアをもっと立体的に分析できるはず。
これからもメモリ3社を追いかけていきます!🌸📈
関連記事
参考資料
※本記事は2026年10月17日時点で確認できた情報をもとに作成しています。株価指数化の参考値は元記事から引用しており、最新株価との照合は行っていません。特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
コメント