
こんにちは、まろぴーです🐥⚡
9月25日、電力株でかなり気になるニュースが出ました。
北海道電力が2026年度の業績予想を大幅上方修正!
経常利益は、
300億円 → 460億円
なんと**+160億円、約53%の上方修正**です。北海道電力は9月25日に業績予想の修正と、託送料金見直しに伴う電気料金の見直しを公表しました。ヘプコ
最初はまろぴー、
🐥「北海道電力が上方修正なら、九州電力とか他の電力会社も面白いんじゃない?」
くらいに考えていました。
ところが調べれば調べるほど、
「あれ?北海道電力って利益構造そのものが変わり始めてない?」
というところに行き着きました。
今回は、
北海道電力・九州電力・関西電力・四国電力
を比較しながら、
なぜ北海道電力の利益が強いのか?
さらに、
泊3号機が再稼働したらどうなる?
Rapidusはいつから効いてくる?
長期ではどこを見る?
まで掘ってみます🐥📈
- ⚡まずは電力4社を比較
- 経常利益460億円
- 778億円の経営効率化
- 泊なしでも利益を出せる体質
- Rapidus。
- 2025年4月からパイロットラインがすでに稼働しています。
- 2027年に量産開始。 Rapidus
- 218億kWh程度。
- 産業用を中心に電力需要を取り込んでいく
- 昔の北電とこれからの北電では、利益の作り方そのものが変わる可能性がある。
- 2027年に泊3号機の再稼働
- 予想PERは約7.3倍。
- 現在の利益330億円からどこまで利益水準そのものを引き上げられるか
- コスト削減 × 電力需要増加 × 電源構成改善
- 2027年量産開始予定。 Rapidus
- 2027年泊3号機再稼働を目指す。 採用情報 – 北海道電力|北海道電力ネットワーク
- 「需要が増えるから全部利益!」
- 経常利益460億円へ上方修正。
- 「上方修正したから月曜日上がるかな?」だけで見るには、ちょっともったいない。
- 参考資料
⚡まずは電力4社を比較
2026年度の前提を並べます。
| 北海道電力 | 九州電力 | 関西電力 | 四国電力 | |
|---|---|---|---|---|
| 原油CIF想定 | 約110ドル | 90ドル | 80ドル程度 | 95ドル |
| 為替想定 | 160円/$ | 160円/$ | 160円程度/$ | 160円/$ |
| 原発 | 泊停止中 | 稼働 | 稼働 | 稼働 |
| 原発利用率想定 | 今期寄与なし | 84.7% | 70%程度 | 91% |
| 経常利益予想 | 460億円 | 1,800億円 | 会社予想あり | 400億円 |
九電は原油90ドル、為替160円、原発利用率84.7%。関電は2026年度予想で原油80ドル程度、為替160円程度、原発70%程度。四電は原油95ドル、為替160円、原発91%を前提としています。九電工
こうやって並べると……
🐥「やっぱり北電、条件がちょっと違うぞ?」
となります。
🛢️① 北電はかなり高い燃料価格を前提にしている
まず気になったのが原油。
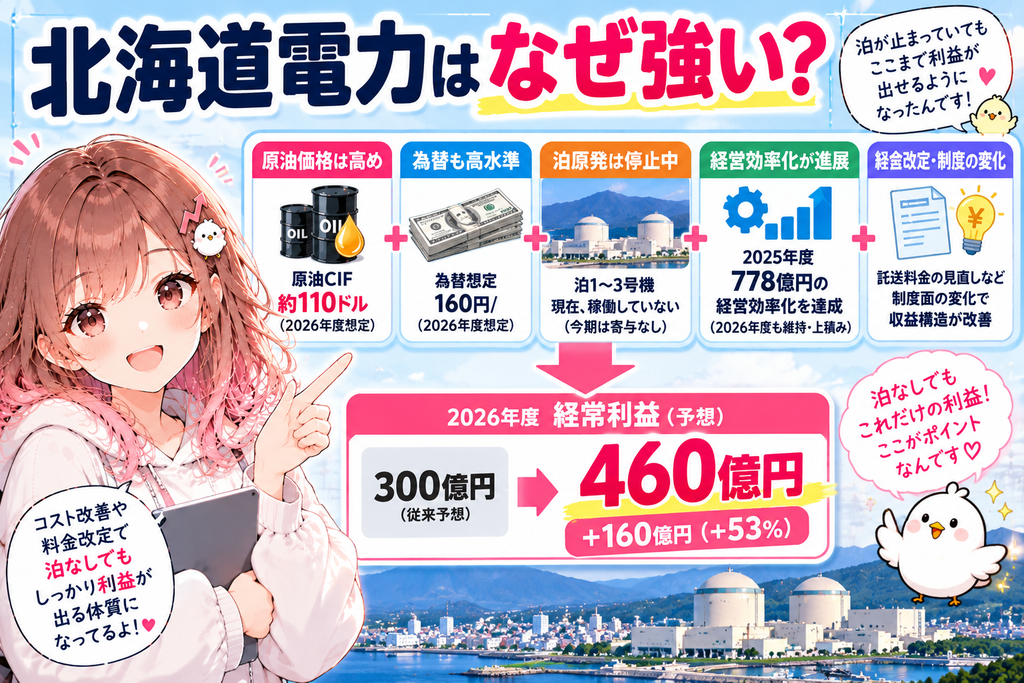
北電の今回の業績予想は原油CIF約110ドルという高めの前提。
一方、
九電 90ドル
関電 80ドル程度
四電 95ドル
です。九電工
火力発電を使う電力会社にとって燃料高は当然コスト増要因。
つまり北電は、
「原油が安いから利益460億円」
という予想ではありません。
さらに為替も160円想定。
実際の年度平均がこれより円高・原油安になれば、燃料費調整制度などによるタイムラグはあるものの、燃料調達面では収支改善方向になります。
☢️② そして最大の違いが「原発」
ここが今回の比較で一番重要。
九州電力は2026年度、
原発利用率84.7%
を想定。
原子力発電量も295億kWhを見込んでいます。九電工
四国電力はさらに高く、
91%。 四電工業株式会社
関西電力も、
70%程度
を想定しています。
しかも関電の場合、原発利用率が1ポイント上がると、理論上の収支影響は**+57億円**。それだけ原発のインパクトは大きい。関西電力
ところが……
👀北海道電力は「泊なし」
泊原発は現在稼働していません。
つまり北電の今回の、
経常利益460億円
は、
泊原発が動いたから出せる利益ではない。
ここが他3社と大きく違います。
九電・関電・四電は原発の低コスト電源メリットをすでに享受している。
北電はまだそれを持っていない。
それでも利益予想を、
300億円 → 460億円
まで引き上げた。
🐥「じゃあ北電、何でこんなに利益出るようになったの?」
ここをさらに掘ってみました。
🔍③ 実は北電、泊なしでもコスト構造がかなり改善している
ここは今回調べていてかなり重要だと思ったところ。
北海道電力は2025年度、
778億円の経営効率化
を達成しています。
料金改定時に示していた目標648億円と国の査定分105億円を合わせた753億円を、さらに上回りました。
2026年度もこの778億円を確保したうえで、DXや調達改善などでさらなる上積みを目指しています。ヘプコ
つまり北電は、
「泊が止まっているから利益が出ない会社」
のままではなくなってきている。
コスト削減・調達改善・DXなどで、
泊なしでも利益を出せる体質
を作ってきたわけです。
ここが今回の上方修正を見るうえでかなり大事。
⚡④ そして北海道では電力需要の景色まで変わり始めている
北海道といえば人口減少。
普通に考えれば、
人口減少
↓
家庭用電力需要減少
↓
電力会社には逆風
です。
ところが今、別の巨大需要が北海道に入り始めています。
その代表が、
Rapidus。
🏭Rapidusは「これから建つ」わけではない
ここ、まろぴーも最初ちょっと勘違いしてました😂
Rapidusの千歳IIMは、
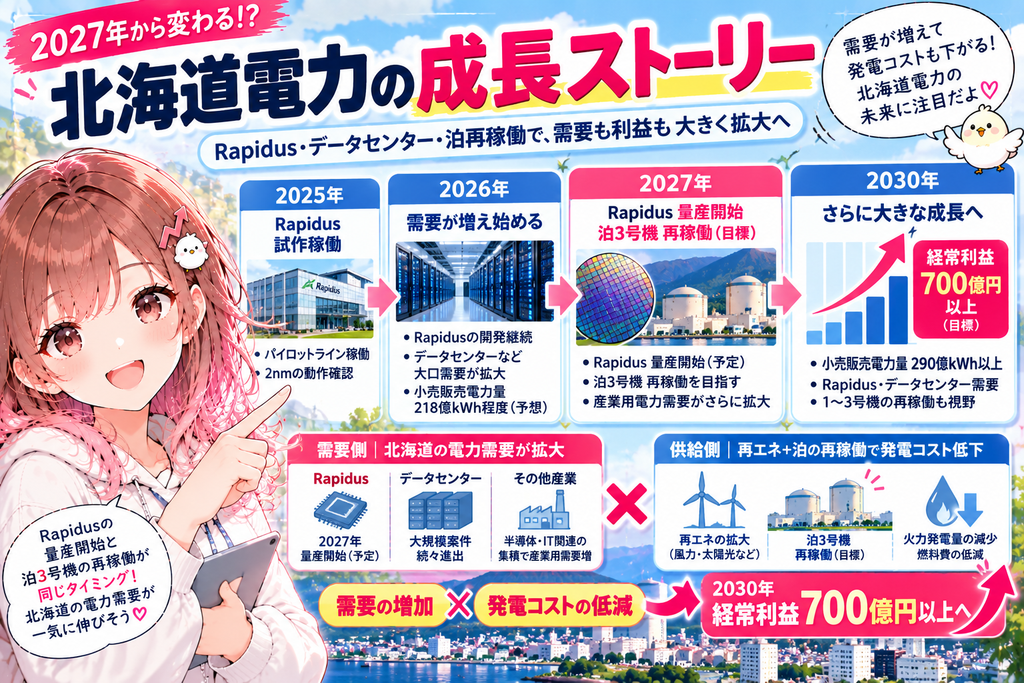
2025年4月からパイロットラインがすでに稼働しています。
そして2025年7月には2nm GAAトランジスタの動作確認まで進みました。
2026年度はパイロットラインで歩留まり改善や量産技術開発を進めています。Rapidus
ただし現在はまだ本格量産ではありません。
予定では、
2027年に量産開始。 Rapidus
つまり現在も電力需要は発生しているけれど、
本格的な需要増が期待されるのは量産フェーズに入ってから
と考えるのが自然です。
さらに北海道ではデータセンターなどの大規模電力需要も期待されています。
📈北電自身も販売電力量の大幅増加を計画
これが結構すごい。
北電の2026年度小売販売電力量見通しは、
218億kWh程度。
ところが会社が掲げる目標は、
泊3号機再稼働前:290億kWh以上
さらに、
2035年度:330億kWh以上。
現在の218億kWh程度から見ると、かなり大きな増加を想定しています。ヘプコ
つまり北電自身が、
「北海道の電力需要はこれから減っていく」
という前提では経営計画を作っていない。
むしろ、
産業用を中心に電力需要を取り込んでいく
という計画です。
これは北電を見るうえでかなり大きい。
🧩⑤ ここまでを組み合わせると北電の構造が見えてくる
今までの北海道電力は、
人口減少
↓
電力需要減少
+
泊原発停止
↓
火力燃料費負担
↓
利益を出しにくい
という構造でした。
ところが現在は、
778億円規模の経営効率化
+
託送料金など制度面の変化
+
Rapidus・データセンターなど新しい大口需要
+
将来の泊3号機再稼働
という方向へ変わり始めています。
つまり、
昔の北電とこれからの北電では、利益の作り方そのものが変わる可能性がある。
これが今回の上方修正を見ていて一番面白いところです。
☢️⑥ そして2027年を目指す「泊3号機再稼働」
さらに大きいのが泊。
北電はまず、
2027年に泊3号機の再稼働
を目指しています。
その後、2030年代前半には1~3号機すべての再稼働を目指す方針です。採用情報 – 北海道電力|北海道電力ネットワーク
もちろん再稼働すれば、
火力発電量減少
↓
燃料費低減
というメリットが期待できます。
ただし、
🐥「その分、電気料金下げるんでしょ?」
その通り。
北電自身も泊再稼働後は料金値下げを実施したいと明記しています。ヘプコ
だから、
泊再稼働によるコスト削減額=全部利益
ではありません。
でも逆に、
値下げする=北電の利益には全くプラスにならない
という話でもありません。
ここは将来の決算で非常に重要なポイントになります。
📊⑦ 泊再稼働後の利益をシナリオで考えてみる
現在の会社予想純利益は330億円。
9月25日終値1,115.5円、会社予想EPS約153.8円を基準にすると、
予想PERは約7.3倍。
ここから、これは会社予想ではなく分析用シナリオとして、再稼働後などに純利益が400~500億円へ伸びたケースを考えてみます。
| 純利益 | 仮EPS | 1,115.5円固定の仮PER |
|---|---|---|
| 330億円 | 約154円 | 約7.3倍 |
| 400億円 | 約186円 | 約6.0倍 |
| 450億円 | 約210円 | 約5.3倍 |
| 500億円 | 約233円 | 約4.8倍 |
※400~500億円は北海道電力の会社予想ではありません。現在の株式数が大きく変わらないと仮定したシナリオ計算です。
当然、利益が増えれば株価自体も変化する可能性があるので、
「将来PER4.8倍になる」
という予想ではありません。
見るべきなのは、
現在の利益330億円からどこまで利益水準そのものを引き上げられるか
です。
🔥⑧ 会社はさらに先を見ている
北海道電力の経営計画では、
泊3号機再稼働前
↓
2030年度
↓
2035年度
と段階的な経営目標を設定しています。
販売電力量についても、
2026年度218億kWh程度
→ 泊3号再稼働前290億kWh以上
→ 2035年度330億kWh以上
というかなり大きな拡大を目指しています。ヘプコ
だから北電の中長期を見る場合、
泊だけを見るのも違う
と思います。
ポイントは、
コスト削減 × 電力需要増加 × 電源構成改善
の3つ。
🏭そして面白いのが「2027年」
ここ、まろぴー的にはかなり気になります👀
Rapidusは、
2027年量産開始予定。 Rapidus
北電は、
2027年泊3号機再稼働を目指す。 採用情報 – 北海道電力|北海道電力ネットワーク
つまり計画通り進めば、
需要側
Rapidus量産
+
データセンターなど大口需要
と、
供給側
泊3号機再稼働
→ 火力燃料費低減
が近い時期に重なってくる可能性があります。
🐥「電気をたくさん使う産業が増えるタイミングで、発電コストを下げられたら……?」
というところは、中長期でかなり追ってみたいポイントです。
ただし両方とも予定通り進む保証はないので、ここは期待だけで決めつけず進捗確認が必要です。
⚠️もちろん北電には弱点もある
ここまで見ると北電の長期ストーリーは面白い。
でもリスクもかなりあります。
泊3号機の再稼働が遅れる
Rapidusの量産開始や生産拡大が遅れる
データセンター需要が想定ほど伸びない
需要増加に対応する送配電設備への投資負担が膨らむ
原油・LNG高や円安が長期化する
そして北電は財務体質もまだ改善途中です。
つまり、
「需要が増えるから全部利益!」
ではありません。
需要増に対応するためには送電網や発電設備への投資も必要。
北電が長期で本当に変わったのかを見るには、
利益だけでなく設備投資・有利子負債・キャッシュフロー
まで追う必要があります。
🐥まろぴーのまとめ
北海道電力の上方修正をきっかけに調べ始めた今回。
最初は、
「他の電力会社にも上方修正あるかな?」
くらいだったのですが……
掘っていくと、北電そのものが結構面白い転換点にいました。
現在は、
泊原発なし
原油約110ドル想定
為替160円想定
という条件でも、
経常利益460億円へ上方修正。
その裏では、
経営効率化778億円
というコスト構造の改善が進んでいます。ヘプコ
さらに将来は、
Rapidusが2027年量産開始予定
データセンターなど大口電力需要
泊3号機も2027年再稼働を目指す
という変化が待っています。採用情報 – 北海道電力|北海道電力ネットワーク
だから今回の北電は、
「上方修正したから月曜日上がるかな?」だけで見るには、ちょっともったいない。
短期では今回の上方修正を株価がどこまで織り込むか。
中期では泊3号機再稼働。
長期ではRapidus・データセンターなどによる北海道の電力需要増加。
そして、それらを設備投資や料金還元をこなしながら、本当に利益成長へ変えられるのか。
ここまで追って初めて北電のストーリーが完成します。
🐥「短期材料だと思って調べ始めたら、2027年、2030年まで追いかけたくなる会社だった。」
まろぴーは月曜日の値動きだけじゃなく、これからの決算でも北電を継続して追っていこうと思います⚡📈
※本記事は公開資料をもとに企業の業績・事業環境を整理したもので、特定銘柄の売買を推奨するものではありません。将来利益400~500億円の試算は会社予想ではなく、利益水準とPERの関係を見るためのシナリオです。投資判断はご自身でお願いします。
参考資料
北海道電力 2026年度連結業績予想の修正
北海道電力 2026年度ほくでんグループ経営計画
北海道電力 泊発電所の再稼働方針
Rapidus 千歳IIM・2nm半導体計画
九州電力 2026年度業績予想
関西電力 2025年度決算説明資料
四国電力 2025年度決算説明資料
コメント