
こんにちは、まろぴーです🐰✨
最近のシャープを見ていて、かなり気になるニュースが出てきました。
シャープがAIサーバー事業に本格参入。
しかも、ちょっと参入してみるという規模ではありません。
シャープが掲げた2030年度のAIサーバー事業の売上目標は、
約2,500億円。
シャープの2026年3月期の連結売上高は約1兆8,928億円です。つまり現在の会社規模と単純比較すると、AIサーバーだけで**約13.2%**に相当します。 (シャープ株式会社)
🐰「えっ……AIサーバーだけで今のシャープの1割超!?」
そうなんです。
これは「家電メーカーがAIにも参入しました」という話より、ずっと大きい。
かつて液晶へ巨額投資し、経営危機を経験したシャープ。
そのシャープが今度は、
NVIDIA × 鴻海 × シャープ
という組み合わせでAIインフラ市場へ向かっています。
今回は、
「シャープは本当に復活できるのか?」
という視点から、現在の事業規模、AIサーバー2,500億円構想、そして2030年のシャープがどんな会社になっている可能性があるのかまで深掘りします🔍✨
まず知っておきたい。今のシャープはどれくらいの会社?
「シャープ」と聞くと、
テレビ
冷蔵庫
エアコン
空気清浄機
スマートフォン
あたりをイメージする人が多いと思います。
🐰「まろぴーも完全に“家電のシャープ”のイメージ。」
ところが現在の事業構成を見ると、結構違います。
2026年3月期の売上高は1兆8,928億円。
外部顧客向け売上高をセグメント別に見ると、
| セグメント | 売上高 | 全社売上に占める割合 |
|---|---|---|
| スマートライフ | 約5,975億円 | 約31.6% |
| スマートワークプレイス | 約8,323億円 | 約44.0% |
| ディスプレイデバイス | 約4,191億円 | 約22.1% |
| その他 | 約439億円 | 約2.3% |
| 合計 | 約1兆8,928億円 | 100% |
つまり現在最大なのは、実はスマートワークプレイスです。 (シャープ株式会社)
🐰「家電だけの会社じゃないんだね。」
ここを理解すると、今回のAIサーバー参入もかなり見え方が変わります。
そして突然出てきた「AIサーバー2,500億円」
2026年9月15日。
シャープは国内向けAIサーバー事業への参入を正式発表しました。
しかも発表したその日から受注開始。
対象は、
企業
自治体
研究機関
データセンター事業者
などです。 (シャープ株式会社)
第一弾となるのが、
NVIDIA RTX PROサーバー
「NVIDIA RTX PRO 6000 Blackwell Server Edition GPU」を最大8基搭載可能。
AI推論やAIアプリケーション開発、シミュレーションなどを想定した業務向けAIサーバーです。
さらに次には、
NVIDIA HGXシステム
も予定されています。
こちらは大規模言語モデルなど、本格的なAI学習・推論向け。
NVIDIA HGX Rubin NVL8を搭載し、液冷方式を採用する計画です。 (シャープ株式会社)
🐰「Blackwellの次はRubinまで……思っていたより本気だった。」
シャープは半導体メーカーになるわけではない
ここは勘違いしやすいので整理しておきます。
今回シャープが、
GPUそのものを開発・製造するわけではありません。
GPUなどのAI技術はNVIDIA。
そしてサーバーの調達・製造面では、
鴻海(Foxconn)
の力を活用します。
鴻海はシャープの親会社でもあり、世界的な電子機器製造能力を持っています。
シャープはそこに、
国内販売網
法人顧客との接点
システム提案
導入支援
保守サービス
などを組み合わせる。 (シャープ株式会社)
つまり、
NVIDIA
AI半導体・プラットフォーム
↓
鴻海
調達・製造
↓
シャープ
日本市場で販売・導入
↓
パートナー企業
運用・保守
という構造です。
🐰「全部自前で作らなくていいのか。」
ここ、昔のシャープとの大きな違いだと思います。
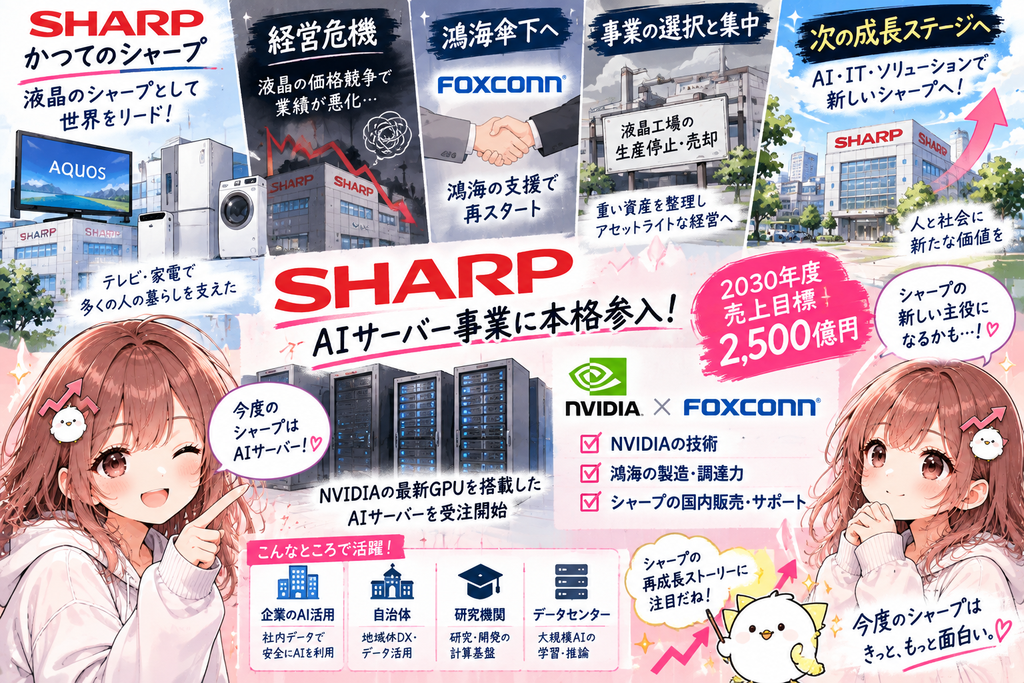
かつてのシャープは「巨大工場を自分で持つ会社」だった
シャープの歴史を考えると、今回の戦略転換はかなり象徴的です。
シャープといえば、
液晶。
かつては「液晶のシャープ」と呼ばれるほど液晶へ集中投資していました。
巨大な工場を建設し、
自社で製造設備を持って、自社で大量生産する。
ところが液晶パネルの価格競争が激しくなり、その巨大な固定資産が経営の重荷にもなりました。
その後シャープは鴻海傘下へ。
そして近年は、デバイス事業の構造改革を進めています。
2026年3月期でもディスプレイデバイス事業は、
売上高約4,235億円に対してセグメント損失約183億円
でした。 (シャープ株式会社)
🐰「売上は大きいけど、利益を食べちゃってる……。」
ここがシャープ再建の重要ポイントです。
液晶を縮小して「軽いシャープ」へ
シャープは現在、事業構造を大きく変えています。
亀山第2工場についても生産停止を決定。
2026年8月をめどに生産を停止し、その後売却を進める方針を示しています。 (シャープ株式会社)
つまり、
巨大設備を抱えて大量生産する会社
から、
ブランド・販売・ソリューションを中心とする会社
へ変わろうとしている。
そしてそのタイミングで出てきたのが、
AIサーバー
なんです。
🐰「これ、昔と真逆の戦い方じゃない?」
そうなんですよね。
NVIDIA×鴻海を使う「アセットライト型シャープ」
ここが今回まろぴーが一番面白いと思ったところ。
昔のシャープなら、
工場を建てる
↓
製造設備を入れる
↓
自社で生産する
↓
販売する
というモデルでした。
AIサーバーでは、
NVIDIAの技術
+
鴻海の世界的な調達・製造能力
+
シャープの国内販売・サービス網
を組み合わせます。
つまり自社ですべてを抱えない。
これはシャープが進めているアセットライト化とも非常に相性がいい。
🐰「液晶で苦しんだ経験が、逆に今の戦略につながってるようにも見える。」
ここが「シャープ復活」というテーマで見たときの重要なポイントです。
AIサーバー2,500億円って、本当に大きいの?
ここで改めて数字を比較します。
シャープの2026年3月期売上高は、
1兆8,928億円
AIサーバーの2030年度目標は、
2,500億円
現在の全社売上高を100とすると、
約13.2%
です。
さらに現在のセグメントと比べてみると面白い。
現在
スマートワークプレイス
約8,323億円
スマートライフ
約5,975億円
ディスプレイデバイス
約4,191億円
そして、
2030年度AIサーバー目標
2,500億円
となります。 (シャープ株式会社)
つまりAIサーバー単体で、
現在のディスプレイデバイス売上の約6割
に相当する規模。
🐰「いや、普通に巨大事業じゃん……。」
成功すれば「新規事業」という言葉では収まらない。
シャープの事業ポートフォリオそのものを変える可能性がある規模です。
なぜシャープは今AIサーバーなの?
当然ここが気になります。
理由の一つは、
国内AIインフラ需要の拡大
です。
生成AIの普及によって企業でも、
「社内データを外部クラウドへ出したくない」
「自社専用AIを使いたい」
「セキュリティを確保したい」
という需要が増えています。
つまり、
オンプレミスAI
です。
シャープ自身も企業、自治体、研究機関などでオンプレミスAIへのニーズが高まっていると説明しています。 (シャープ株式会社)
さらにシャープが想定する国内AIサーバー市場は、
2030年度 約4兆円
規模。
その中でシャープは2,500億円を目指します。 (Impress Watch)
単純計算なら市場規模の約6%強。
🐰「4兆円市場なら、2,500億円でも取りにいける余地はあるって考えなのね。」
シャープには「売る場所」がある
ここも意外と重要。
AIサーバーは作れば売れるものではありません。
企業へ提案して、
導入して、
設定して、
運用して、
壊れたら対応する。
この仕組みが必要です。
今回シャープは、
ダイワボウ情報システム
リョーサン菱洋
を販売代理店として協業。
さらに運用・保守では、
トゥモロー・ネット
と連携します。 (シャープ株式会社)
つまり最初から、
販売 → 導入 → 運用 → 保守
までの体制を作ろうとしている。
🐰「GPUだけ持ってきました、じゃないのは大事だね。」
実はAIサーバーだけではない
さらに調べると、シャープの変化はAIサーバー単独ではありません。
IT・ITサービス領域そのものを強化しています。
PC事業のDynabookに加え、ERPなどを展開するシナプスイノベーションを完全子会社化するなど、B2B・ITサービス領域の強化を進めています。 (クラウド Watch)
つまり、
家電メーカー → AIサーバーメーカー
という単純な変化ではなく、
家電+法人IT+AIインフラ
へ会社全体を組み替えている途中、と見る方が近そうです。
「東芝→キオクシア」と似ているようで違う
ここで思い出すのが、
東芝とキオクシア
です。
東芝の半導体メモリ事業は分離され、現在のキオクシアへつながりました。
そしてAI時代になり、データセンター向けメモリ需要の拡大によってキオクシアは再び大きな注目を集めています。
🐰「昔の巨大電機メーカーの中に、実は次の成長産業が眠っていた……。」
シャープにも似たロマンを感じます。
ただし、構造はかなり違います。
シャープがAIサーバー事業を切り出す計画が発表されているわけではありません。
今回見るべきなのは、
シャープ本体がAI時代に合わせて変身できるのか
という話。
ここは分けて考えたいところです。
もしAIサーバー2,500億円が実現したら?
単純化して考えてみます。
現在のシャープが、
売上約1.89兆円
の会社。
そこへ2,500億円規模のAIサーバー事業が育った場合、その存在感はかなり大きくなります。
もちろん2030年には既存事業の売上も変わっているので、
「2030年のシャープ売上の13%になる」
という意味ではありません。
ここは注意。
あくまで、
現在の会社規模に対して約13%相当
という比較です。
ただ、それでもインパクトの大きさは分かります。
🐰「2,500億円が乗るかどうかで、会社の見え方かなり変わりそう。」
ただし「売上2,500億円」だけでは判断できない
ここは投資家としてかなり重要です。
売上2,500億円。
数字だけ見るとものすごい。
でも本当に重要なのは、
どれだけ利益が残るのか?
です。
AIサーバーには、
GPU
CPU
メモリ
ストレージ
ネットワーク機器
など高額な部品が大量に必要。
特にNVIDIA製GPUの調達コストは大きい。
そのため、
売上高が大きい=営業利益も巨大
とは限りません。
🐰「2,500億円より“利益率何%?”の方が大事かも。」
今後シャープが、
AIサーバー事業の利益率
をどこまで開示してくるか。
これは絶対に追いたいポイントです。
鴻海依存は強みでもありリスクでもある
もう一つ。
今回のシャープの最大の武器は、
鴻海
です。
世界的な電子機器の製造・調達能力を持つ鴻海と組めることで、シャープ自身がゼロからサーバー製造体制を作る必要がありません。
一方で、
製造・調達を鴻海に依存する
という構造でもあります。
つまり、
鴻海との連携が競争力になるのか
それとも、
シャープ独自の付加価値をどこまで作れるのか
ここが重要になります。
まろぴーが注目する5つのポイント
ここからシャープを見るなら、まろぴーはこの5つを追います🐰🔍
① AIサーバーの受注状況
まず本当に売れるのか。
今後、具体的な大型受注が出てくるかが第一関門。
② AIサーバーの利益率
売上2,500億円より重要かもしれません。
粗利・営業利益への貢献を確認したい。
③ HGXシステムの立ち上がり
RTX PROだけでなく、大規模学習・推論向けHGXまで伸ばせるか。
④ 既存IT事業とのシナジー
Dynabookや法人向けITサービスとAIサーバーを組み合わせられるか。
⑤ ディスプレイ事業の構造改革
AIが伸びても、既存事業の赤字が続けば意味がありません。
「新しい柱を作る」と同時に、
古い重荷をどこまで軽くできるか。
この両方を見る必要があります。
シャープ復活のカギは「液晶の代わり」を作れるか
シャープはかつて、
液晶
という巨大な成長エンジンを持っていました。
その液晶が競争力を失ったことで、会社は長い構造改革を余儀なくされました。
そして今。
次の柱として出てきた一つが、
AIサーバー
です。
2030年度売上目標2,500億円。
現在のシャープ売上高と比較すれば約13%。
これは決して小さな挑戦ではありません。 (シャープ株式会社)
しかも昔のように、
巨大工場へ巨額投資して全部自社で作る
のではなく、
NVIDIAの技術 × 鴻海の製造・調達力 × シャープの国内販売・サービス力
を組み合わせる。
シャープ自身も今回のAIサーバー参入を、単なる新規事業ではなく会社の変革につなげる取り組みとして説明しています。 (クラウド Watch)
🐰「昔のシャープとは、戦い方そのものが変わってる。」
まとめ|シャープは「AI企業」へ変われるのか?
今回調べてみて、まろぴーが一番気になったのは、
AIサーバーを始めることではありません。
その規模です。
現在の売上高約1.89兆円に対して、
2030年度AIサーバー売上目標2,500億円。
現在の会社規模の約13%に相当します。
これが実現すれば、
「シャープがAIサーバーも販売している」
ではなく、
AIインフラがシャープの主要事業の一つになる
可能性があります。
液晶で栄え、液晶で苦しんだシャープ。
巨大設備を整理しながら、今度は鴻海の製造力とNVIDIAの技術を使ってAI市場へ。
🐰「東芝からキオクシアが生まれたように、昔の電機メーカーの中から“次の主役”が出てくる物語って、やっぱり面白い。」
ただ、シャープの場合は事業を切り出す物語ではありません。
シャープそのものを作り替えられるのか。
2027年度の販売開始から2030年度の2,500億円まで、その答えが少しずつ見えてきそうです。
まろぴーはまず、
「AIサーバーの大型受注」と「利益率」
ここを追っていきます🐰📈
※本記事は公開情報をもとに企業を分析したもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身でお願いいたします。
コメント