
こんにちは、まろぴーです🌸
NISAで積立投資をするなら、
「どこの証券会社を使う?」
「クレカ積立はどのカードがお得?」
「ポイントまで考えるならどの組み合わせ?」
ここ、かなり迷いますよね。
まろぴーが現在実際に使っているのが、
SBI証券 × 三井住友カード プラチナプリファード
の組み合わせです。
以前は楽天証券でクレカ積立をしていましたが、現在はNISA・投信積立をSBI証券に移しています。
その経緯はこちらの記事で詳しく紹介しています。
👉 NISAはSBI、デイトレは楽天、分析は松井!まろぴーが証券会社を3社使い分ける理由
そしてSBI証券×プラチナプリファードの面白いところは、単純に「クレカ積立でポイントが付く」だけじゃないこと。
まろぴー的には、
① カードを使って貯める
② NISA積立で貯める
③ 投資信託を持って貯める
という、いわばポイント3階建てになっています。
さらに、これからSBI証券を始める人向けの口座開設キャンペーンも実施されています。
今回は実際にこの組み合わせを使っているまろぴーが、2026年9月時点の制度とキャンペーンをまとめます。
※ポイント付与率やキャンペーンは変更される可能性があります。申込前には必ず公式サイトで最新条件をご確認ください。
SBI証券×プラチナプリファードの「ポイント3階建て」
まずは全体像。
| ポイントが貯まる場面 | 内容 |
|---|---|
| ① カードを使う | 通常ポイント+継続特典 |
| ② SBI証券で積み立てる | クレカ積立ポイント |
| ③ 投資信託を保有する | 投信マイレージ |
つまり、
使う → 積み立てる → 持つ
それぞれでポイントを狙える仕組みです。
NISAは何年、何十年と続ける可能性があります。
だったら「何を買うか」だけではなく、どうやって積み立てるかまで考えたいところです。
① プラチナプリファードを使ってポイントを貯める
三井住友カード プラチナプリファードの通常ポイント還元率は1%。
年会費は33,000円(税込)です。
さらに大きいのが継続特典。
年間100万円利用するごとに10,000ポイントが付与されます。
| 年間利用額 | 継続特典 |
|---|---|
| 100万円 | 10,000pt |
| 200万円 | 20,000pt |
| 300万円 | 30,000pt |
| 400万円 | 40,000pt |
最大40,000ポイントです。
まろぴーは年間400万円の条件をクリアしているので、40,000ポイントのラインにいます。
注意!クレカ積立は400万円に含まれない
ここ、かなり重要です。
例えば、
普段のカード利用280万円
+
SBI証券のクレカ積立120万円
=400万円!
……とはなりません。
SBI証券の「三井住友カードつみたて投資」の利用額は、プラチナプリファードの継続特典における年間利用額の集計対象外です。
年間400万円の継続特典を狙うなら、クレカ積立とは別に対象となるカード利用で条件を達成する必要があります。
② SBI証券のNISAクレカ積立でもポイント
そして2階部分。
SBI証券ではNISAの投資信託積立にも三井住友カードを利用できます。
クレカ積立の上限は月10万円。
年間では最大120万円です。
プラチナプリファードの場合、基本となるポイント付与率は年間カード利用額によって変わります。
| 年間カード利用額 | 基本付与率 | 月10万円×12か月の場合 |
|---|---|---|
| 300万円未満 | 1% | 12,000pt |
| 300万円以上 | 2% | 24,000pt |
| 500万円以上 | 3% | 36,000pt |
年間500万円以上カードを利用する人なら、
年間120万円 × 3% = 36,000ポイント
を狙える計算です。
まろぴーの場合はいくら?
ここからは実例です。
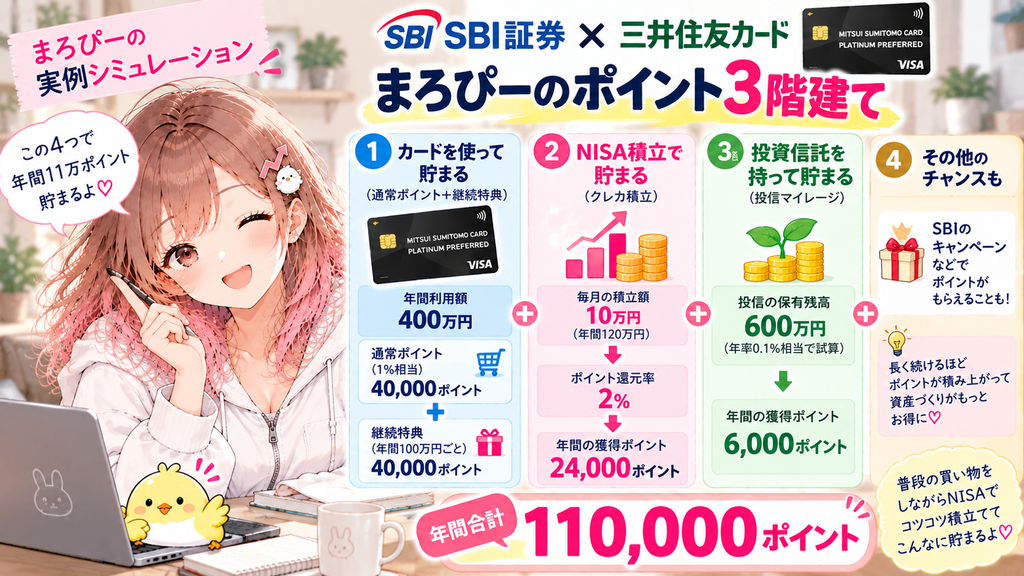
まろぴーはプラチナプリファードで年間400万円の利用条件をクリアしています。
この場合、クレカ積立の基本付与率は2%。
毎月10万円を積み立てると、
10万円 × 12か月 = 120万円
120万円 × 2%なので、
年間24,000ポイント
になります。
さらにカード側の継続特典は、
年間400万円利用 → 40,000ポイント
なので、
継続特典 40,000pt
+ クレカ積立 24,000pt
= 64,000pt
ここに通常のカード利用で付与されるポイントなども加わります。
こうやって分解してみると、結構大きいですよね。
500万円までカードを使うとどうなる?
ここ、まろぴー自身もちょっと気になっています👀
年間400万円から500万円にカード利用額を増やしても、継続特典は40,000ポイントが上限なので増えません。
ところがSBI証券のクレカ積立は、
2% → 3%
になります。
毎月10万円を1年間積み立てる場合、
2% → 24,000pt
3% → 36,000pt
なので、
年間12,000ポイントの差。
もちろん12,000ポイント欲しさに不要な100万円を使ったら本末転倒です😂
ただ、もともと年間500万円近くカードを使う家庭なら、500万円ラインは意識してもよさそうです。
条件次第ではクレカ積立の上乗せも
現在は基本還元率だけでなく、条件を満たした場合の上乗せ制度もあります。
そのため、プラチナプリファードを使っている人は「自分の年間利用額」だけでなく、現在利用できる上乗せ特典についても確認しておくのがおすすめです。
制度は変更される可能性があるため、最新の付与率・条件については三井住友カード公式で確認してください。
③ 投資したあともポイント!投信マイレージ
そして3階部分。
SBI証券には投信マイレージがあります。
対象となる投資信託を保有していると、月間平均保有額などに応じてポイントが付与されます。
ここがクレカ積立とは違うところ。
クレカ積立は、
「買うとき」
のポイント。
投信マイレージは、
「持っている間」
のポイントです。
つまりNISAで長期間投資信託を保有する人ほど、チェックしておきたい仕組み。
ただし、投資信託によってポイント付与率は異なります。
低コストのインデックスファンドなどでは個別の付与率が設定されている場合もあるため、
「投信なら全部同じ還元率」ではありません。
自分が積み立てるファンドの対象状況を確認しておきましょう。
つまりポイントは「3階建て」
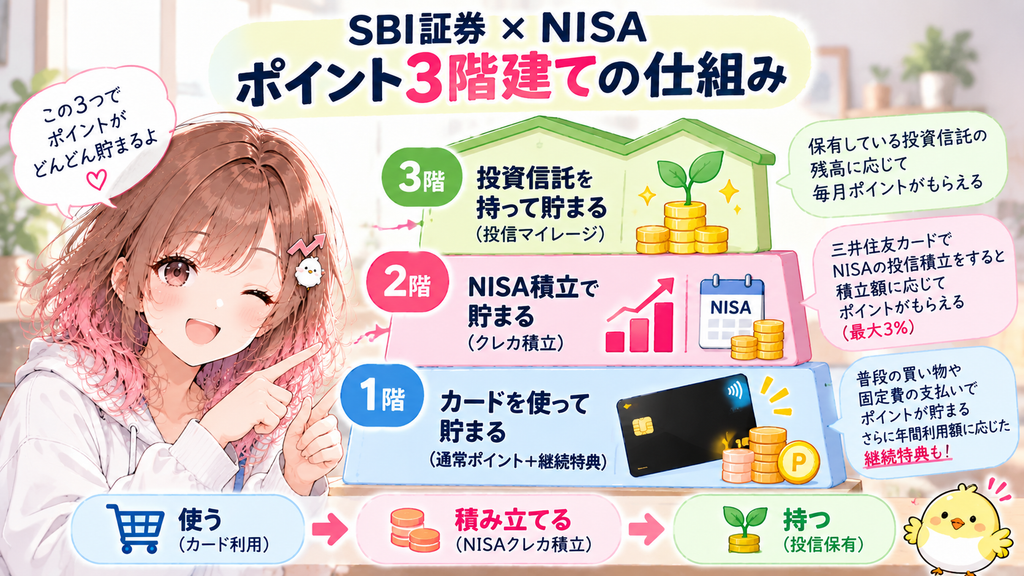
ここまでを整理すると、
1階:カードを使う
通常ポイント+年間利用額に応じた継続特典。
2階:NISAで積み立てる
SBI証券で三井住友カードを使ってクレカ積立。
3階:投資信託を持つ
対象ファンドなら投信マイレージ。
つまり、
使う → 積み立てる → 持つ
これが、まろぴーのいうポイント3階建てです🌸
【2026年9月】これからSBI証券を始める人はキャンペーンもチェック!
ここからは、まだSBI証券を持っていない人向け。
2026年9月26日時点では、三井住友カード経由でSBI証券を新規開設すると、条件達成で
最大18,000円相当のVポイント
がもらえる口座開設プランが実施されています。
👉 三井住友カード×SBI証券「SBI証券口座開設プラン」公式ページ
ただし、
口座を作るだけで18,000ポイントもらえるわけではありません。
ここは重要なので中身を見てみます。
SBI証券の最大18,000円相当はどうやってもらう?
まず対象になるのは、
2026年6月1日以降に三井住友カード経由でSBI証券口座を新規開設した人。
さらにエントリーなどの条件があります。
特典① 最大4,000円相当
口座開設後に三井住友カードでクレカ積立を設定。
対象となる2か月分のクレカ積立利用額は最大20万円。
その金額に対して**2%**のVポイントが付与されるため、
最大4,000ポイント
となります。
特典② 最大14,000円相当
さらに対象取引をすると付与率がアップします。
対象には、
- 投資信託のスポット取引
- 国内株式(現物)
- 米国株式(現物)
などがあります。
条件をすべて満たした場合、
最大14,000ポイント
追加。
つまり、
特典① 最大4,000pt
+ 特典② 最大14,000pt
= 最大18,000pt
という仕組みです。
「口座開設だけで18,000pt」ではないので、ここは注意してください。
さらに現在は「3人に2人へ2,000ポイント」のキャンペーンも
2026年8月3日~10月30日には、SBI証券の口座開設などを対象に、
抽選で3人に2人へ2,000円相当のVポイント
がもらえるキャンペーンも案内されています。
最新のキャンペーンはこちらで確認できます。
👉 三井住友カード×SBI証券 現在実施中のキャンペーン一覧
キャンペーンは期間限定なので、この記事を後から読んでいる場合は内容が変わっている可能性があります。
プラチナプリファードを持っていない人はカード側の特典も確認
これからプラチナプリファードを作る場合は、カード側の新規入会特典もあります。
プラチナプリファードでは、新規入会後の利用条件を満たすことでポイントを受け取れる特典が用意されています。
さらに時期によって期間限定キャンペーンが追加されることもあります。
そのため、
カードを申し込む → SBI証券を開設する
と勢いで進める前に、現在のキャンペーンを一度確認しておくのがおすすめ。
👉 三井住友カード プラチナプリファード|最新の入会特典・キャンペーン
ここ重要!SBI証券は「どこから口座開設するか」に注意
今回調べていて、かなり重要だと思ったのがここ。
現在の最大18,000円相当のSBI証券口座開設プランは、
三井住友カード経由でSBI証券口座を新規開設すること
が対象条件になっています。
つまり、
「SBI証券を始めよう!」
と何も確認せず口座を作るのではなく、
① 現在のキャンペーンを確認
↓
② 対象になる申込経路を確認
↓
③ エントリー条件を確認
↓
④ 口座開設
の順番がおすすめ。
せっかく条件を満たせるのに、申込経路の違いで特典対象外になるのはもったいないです。
SBI証券と楽天証券、結局どっち?
まろぴーは現在、
NISA・投信積立 → SBI証券
日本株デイトレ → 楽天証券
売買分析 → 松井証券
と使い分けています。
なので「SBI証券が全部一番!」とは思っていません。
NISAではSBI証券×三井住友カードの組み合わせが自分の使い方に合っている。
一方でデイトレは、使い慣れている楽天証券を使っています。
このあたりは別記事で詳しく書いています。
👉 NISAはSBI、デイトレは楽天、分析は松井!まろぴーが証券会社を3社使い分ける理由
ポイントだけで「一番」を決めるのではなく、
自分がその証券口座で何をしたいか
まで考えるのが大事だと思います。
SBI証券×プラチナプリファードが向いていそうな人
今回整理してみて、特に相性が良さそうなのは、
- NISAで毎月積立を続けたい
- Vポイントを活用している
- 年間300万円以上カードを利用する
- プラチナプリファードの継続特典を活用できる
- 投資信託を長期間保有する
- ポイントもできるだけ取りこぼしたくない
こんな人。
逆に年間カード利用額が少ない場合は、年会費33,000円を払ってプラチナプリファードを持つメリットが小さくなる可能性があります。
ポイント還元率だけでなく、
「自分の年間カード利用額ならどうなる?」
で計算するのがおすすめです。
よくある質問
SBI証券のクレカ積立はNISAでも使える?
使えます。
SBI証券の投資信託を三井住友カードで積み立てることができ、毎月の積立上限は10万円です。
クレカ積立の年間120万円は継続特典の400万円に入る?
入りません。
三井住友カードつみたて投資の利用額は、継続特典などの年間利用額集計とは別です。
年間400万円カードを使った場合は?
プラチナプリファードの基本条件ではクレカ積立2%のゾーン。
月10万円×12か月なら年間24,000ポイント相当です。
年間500万円なら?
基本付与率は3%。
月10万円×12か月なら年間36,000ポイント相当になります。
投資信託を持っているだけでもポイントは貯まる?
対象となる投資信託なら、投信マイレージによってポイントが付与されます。
ただし付与率はファンドによって異なります。
SBI証券の18,000ポイントは口座開設だけでもらえる?
いいえ。
最大18,000円相当は、クレカ積立や対象となる投資信託・国内株式・米国株式の取引など、複数条件を満たした場合の最大額です。
詳細はこちら。
まとめ|NISAは「何を買うか」だけじゃなく「どう積み立てるか」も大事
NISAというと、
「オルカンにする?」
「S&P500にする?」
と投資先ばかり考えがち。
でも何年、何十年と積み立てるなら、
どの証券会社で、どのカードを使って積み立てるか
もチェックしておきたいところです。
SBI証券×プラチナプリファードなら、
カード利用
↓
NISAクレカ積立
↓
投資信託保有
というポイント3階建てを作れます。
まろぴー自身は年間400万円のカード利用条件をクリアしているので、現在はクレカ積立基本2%のゾーン。
そして今回あらためて整理して、
「500万円までいくと3%になるのか……」
と、ちょっと気になっています😂
とはいえ、ポイントのために無駄遣いしたら本末転倒。
自分がもともと使う年間カード利用額を基準に考えるのが一番です。
そして、これからSBI証券を始める人は口座開設する前にキャンペーンを確認しておきましょう。
2026年9月26日時点では、三井住友カード経由のSBI証券新規口座開設+条件達成で最大18,000円相当のVポイントがもらえるプランなどが実施されています。
また、証券会社そのものをまだ迷っている人はこちらもどうぞ。
👉 NISAはSBI、デイトレは楽天、分析は松井!まろぴーが証券会社を3社使い分ける理由
※本記事は2026年9月26日時点の情報をもとに作成しています。キャンペーン、ポイント付与率、サービス内容は変更される場合があります。申込前に各社公式サイトで最新情報をご確認ください。
コメント