
街で見かけるゲームセンター「GiGO」。その運営会社が、**GENDA(9166)**です🎮
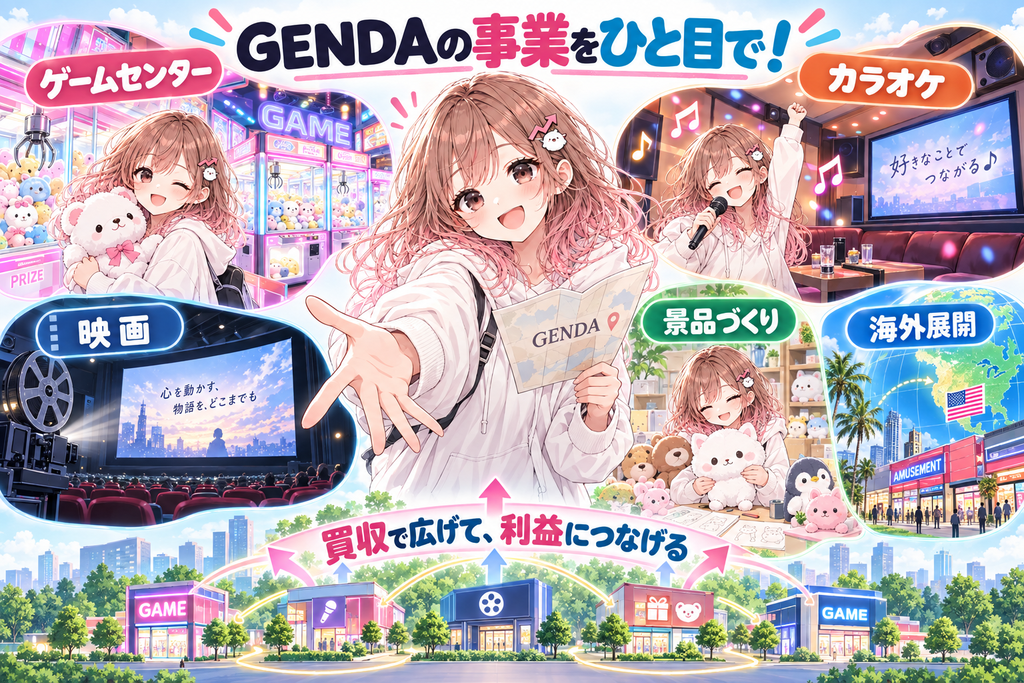
でも、GENDAを「ゲームセンターの会社」だけで覚えると、今の姿を見落とします。カラオケ、映画、景品の企画、海外のアミューズメント事業まで、買収を通じて事業を広げているからです。
まろぴーも最初は「GiGOの会社でしょ?」と思っていました。でも調べるほど、気になることがひとつ。
買収で売上が大きくなるのは分かった。では、利益もちゃんと増えているの?🤔
今回は、GENDAの事業と最新決算を、この問いを中心に見ていきます。
※数字は主に2026年9月11日公表の2027年1月期第2四半期決算説明資料に基づきます。
まずGENDAは、何をしている会社?
GENDAの事業をざっくり描くと、こんな感じです。
遊ぶ場所をつくる → そこで楽しむコンテンツや景品を届ける
身近な例がGiGO。人気作品と組んだ限定景品があれば、それを目当てにゲームセンターへ行く人が増えます。GENDAは、こうした「人が楽しむ場所」を中心に、エンタメの事業を広げています。
公式資料では、ゲームセンターなどの**「エンタメ・プラットフォーム」に加え、映画や景品などの「エンタメ・コンテンツ」**も成長させる方針を示しています。
🌸 まろぴーMEMO
ゲームを作って売る会社というより、「楽しい作品と、遊べる場所をつなぐ会社」と考えると分かりやすいかも!
キャラクターそのものを持つ会社の稼ぎ方が気になる人は、ポケモンが売れると任天堂はどう儲かる?もあわせてどうぞ。GENDAとは、お金が入る場所が違います。
GiGOだけじゃない。買収で広がった事業
GENDAの事業には、ゲームセンターの運営だけでなく、カラオケ、クレーンゲームの景品の企画・販売、映画関連などもあります。海外でもアミューズメント事業を展開しています。
これだけ広がった理由は、M&A(企業の買収)を成長戦略の柱にしているからです。
買収がうまくいけば、新しい店舗や事業をグループに加えられます。さらに、店舗で扱う景品やサービスをグループ内で広げられれば、買った後にも成長の余地があります。GENDAの成長戦略も、既存事業の成長とM&Aの両方を掲げています。
ただし、買収した会社が増えれば、それだけで投資として成功とは言えません。買った事業を立て直せるか、借入に見合う利益を出せるかが大切です。
売上は伸びた。でも利益の伸びはどう?
2027年1月期の上期(第2四半期累計)を、前年の上期と比べてみます。
| 前年上期 | 今期上期 | |
|---|---|---|
| 売上高 | 739億円 | 1,036億円 |
| 調整後EBITDA | 92億円 | 112億円 |
| 調整後当期純利益 | 27億円 | 27億円 |
売上高は前年同期比約40%増。買収を含めて、事業の規模は大きくなっています。
一方、GENDAが公表する調整後当期純利益は前年とほぼ同じでした。「売上が40%伸びたから、利益も同じくらい伸びた」という状態ではありません。
調整後EBITDAは、買収に伴う一時的な費用などを除いて、会社が事業の稼ぐ力を見るために使っている指標です。ただ、手元に残る現金や、一般的な会計上の最終利益と同じ数字ではありません。
🌸 まろぴーMEMO
「1,000億円売った!」はすごい。でも株主としては、その売上からいくら利益が残るのかまで見たいよね💰
GENDAの通期計画は、売上高2,150億円、調整後EBITDA300億円、調整後当期純利益106億円。上期時点の調整後EBITDAは112億円なので、計画達成には下期の伸びが重要になります。
今、調子がいいのは国内のGiGO
国内のアミューズメント事業では、GiGO限定景品が集客につながっています。会社は、都市型店舗の集客を支える要因として、人気IPとのコラボ景品を挙げています。
ここが面白いところ。新しい店舗を買って増やすだけでなく、すでにある店舗に何度も来てもらえるかも、GENDAの成長を左右します。
アプリと連動した取り組みも進めていて、会社によると、GiGOリンクを使い始めた既存会員の来店頻度は、利用前後の比較で平均27.5%増でした。ただし、これは対象となった会員の利用前後を比べた数字。全店舗の売上が27.5%増えた、という意味ではありません。
国内事業は今、GENDAの強みが見えやすい部分です。
一方、北米事業は立て直し中
気になるのは海外、特に北米です。
GENDAは今回の決算で、国内事業の計画超過が海外事業の未達を補っていると説明しています。北米事業では、現場の巡回や運営を改善し、倉庫の統廃合、不採算店舗の閉店などを進める方針です。
2026年7月の北米事業は、月次の調整後当期純利益が黒字になりました。ただ、1カ月の黒字だけで立て直し完了とは言えません。その後も利益を出し続けられるかを見たいところです。
🌸 まろぴーMEMO
買収は「買った日」がゴールじゃないんだね。買った後に、お店を回して利益を出すところが腕の見せどころ!
借入とのバランスもチェック
買収を重ねるGENDAを見るときは、利益と一緒に借入も確認したいです。
2027年1月期上期末の有利子負債は1,212億円、現金・預金は314億円。会社が示すNet Debt / EBITDAは2.9倍でした。これは借入の負担を、事業の稼ぐ力と比べるための指標です。
この数字だけで、すぐに経営が危ないと判断するものではありません。会社も、下期の現金創出によって借入余地が改善する見通しを示しています。
だからこそ、これから確認したいのは、その見通しどおりに利益と現金が積み上がるか。買収件数が増えるニュースだけを追うより、ここが投資判断の中心になりそうです。
まろぴーが今後見るポイントは3つ
- GiGOの既存店が伸び続けるか
限定景品の人気が、一時的な集客で終わらず、リピートにつながるか。 - 北米事業の改善が続くか
7月の黒字をきっかけに、その後も安定して利益を出せるか。 - 売上の拡大が利益と現金につながるか
買収後の事業が稼ぎ、借入とのバランスが改善するか。
まとめ:GENDAは「買って大きくなる」だけの会社では終われない
GENDAはGiGOを入口に、カラオケ、映画、景品、海外へと事業を広げるエンタメ企業です。国内のGiGOには集客の強さが見え、上期売上高も1,000億円を超えました。
一方で、売上ほどには調整後当期純利益が伸びておらず、北米事業は改善の途中です。
これからの注目点は、広げたエンタメ事業を、継続して利益を生む仕組みにできるか。
まろぴーは、次の決算でも「また何を買った?」だけでなく、**「買った事業から、ちゃんと利益が出た?」**を追っていきます🎮🌸
出典:GENDA 2027年1月期第2四半期決算説明資料/GENDA 成長戦略
コメント