
「ゲオ」と聞くと、DVDやゲームを借りるお店を思い浮かべませんか?📀
でも、いまのゲオホールディングス(2681)は、それだけの会社ではありません。古着や家具を売り買いするセカンドストリートを国内外に広げ、スマホやゲームのリユースにも力を入れています。
そして2026年10月1日、社名を**「セカンドリテイリング」**に変更する予定です。
まろぴーは、この会社にかなり注目しています🌸 セカンドストリートの成長は魅力的。でも、レンタルが縮んでいるのも気になるんだよね。
伸びるリユースは、縮むレンタルを上回って成長できるの?
社名変更をきっかけに、会社の中身と最新決算を見てみます。
※この記事は2026年9月20日時点の情報です。数値は主に2027年3月期第1四半期決算説明資料を参照しています。
「ゲオ」の名前を外すのはなぜ?
会社は社名変更の発表で、リユースを事業の中核に据えると説明しています。
新社名の「セカンドリテイリング」は、セカンドストリートだけを意味する名前ではありません。中古品を次の人へつなぐ「second-hand」と、小売事業の方向性を表した名前です。
目標も大きく、会社は2035年度に連結売上高1兆円、グループ全体で5,000店舗を目指すと発表しています。特にセカンドストリートは海外への出店も進める方針です。
ただ、名前を変えれば業績が伸びるわけではありません。投資家として知りたいのは、リユースを増やして、どれだけ利益を残せるかです。
いまのゲオグループは何で稼いでいる?
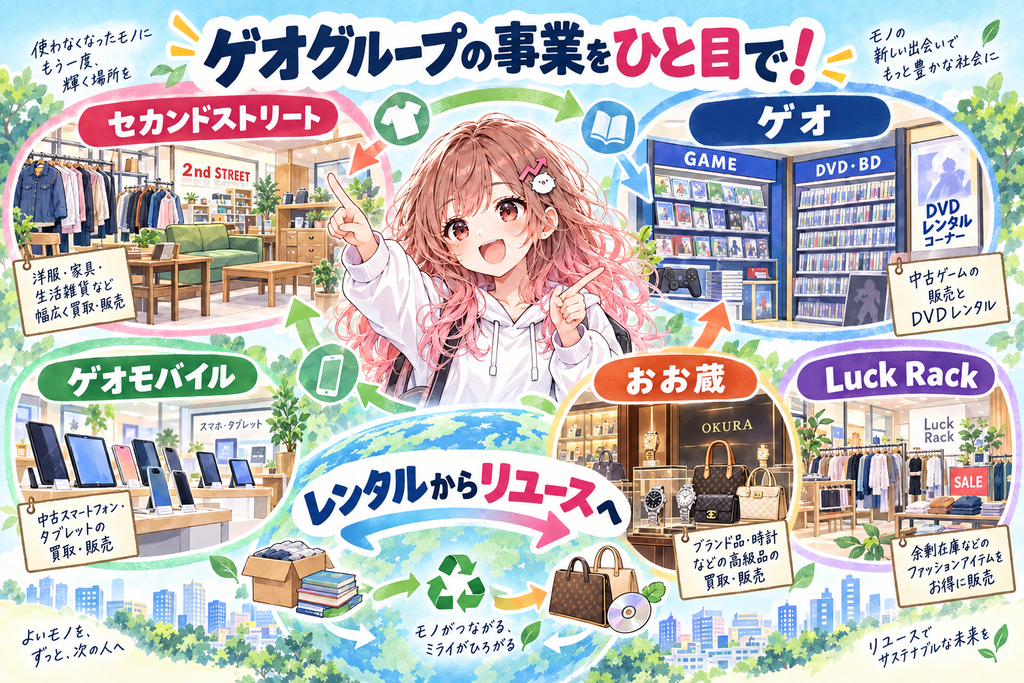
主なお店を整理すると、こんな会社です。
| ブランド | 主な事業 |
|---|---|
| セカンドストリート | 古着、服飾雑貨、家具、家電などのリユース |
| ゲオ | ゲームやスマホの販売・買取、映像・音楽などのレンタル |
| ゲオモバイル | スマホやタブレットのリユース |
| おお蔵 | 時計・バッグなど高級品のリユース |
| Luck Rack | 余剰在庫などを割安に売るオフプライスストア |
つまり、「ゲオ=レンタルだけ」でも、「セカンドストリート=グループの全部」でもないんです。
ゲオの店舗でも、中古ゲームやスマホなど、これから伸ばしたいリユースを扱っています。レンタルが縮む一方で、ゲオの店舗をどう変えていくかも重要になります。
🌸 まろぴーMEMO
ゲオのお店が全部いらなくなる、という話じゃないよ。レンタル中心のお店から、何を売るお店に変わっていくかに注目したい!
セカンドストリートは、ちゃんと伸びている?
直近の2027年3月期第1四半期(2026年4〜6月)の数字を見てみます。
| 商材 | 売上高 | 前年同期比 |
|---|---|---|
| リユース全体 | 約848億円 | 31.6%増 |
| うち衣料・服飾雑貨 | 約351億円 | 27.3%増 |
| うち高級品 | 約179億円 | 95.2%増 |
| レンタル | 約56億円 | 14.5%減 |
出典:ゲオホールディングス決算説明資料。※「リユース全体」にはセカンドストリート以外のブランドの商品も含まれます。
この対比、かなり分かりやすいですよね。リユース全体は伸び、レンタルは減っています。
セカンドストリートの中心商材である衣料・服飾雑貨も好調。2026年6月末時点のセカンドストリートは国内外で1,107店舗となり、会社は国内・海外の両方で出店を続けています。
ただし、高級品の伸び率が大きいのは、前年の反動や中古時計相場などの影響もあります。すべてのリユース商材が毎期同じ勢いで伸びると考えるのは早そうです。
セカンドストリート、実際に「売る側」で使ってみるのもアリ
ここまで数字を見てきましたが、セカンドストリートの成長を支えているのは、もちろん「売りたい人」が商品を持ち込んでくれるからでもあります。
まろぴーも企業を調べていると、
「そういえば家に眠ってる服やバッグ、あるな……😂」
となりました。
セカンドストリートでは店舗への持ち込みだけでなく、自宅から利用できる買取サービスも用意されています。
📦 自分のタイミングで売りたいなら「宅配買取」
着なくなったブランド服やバッグなどを、自宅から送って査定してもらえるサービス。
「店舗まで持っていくのは面倒」
「まずは家にあるものを整理したい」
という人はこちらが使いやすそうです👇
🏠 自宅で査定してほしいなら「ブランド出張買取」
ブランド品などをまとめて査定してもらいたい場合は、セカンドストリートのブランド出張買取という選択肢もあります。
自宅にいながら申し込めるので、
「売りたいものがいくつもある」
「持っていくのが大変」
という人はこちらもチェック👇
※買取対象商品や利用条件、対応エリアなどは各サービスで異なる場合があります。申し込み前に公式ページで最新情報をご確認ください。
まろぴーが気にしている「ゲオが足を引っ張る」問題
まろぴーが心配しているのは、レンタルの減少が続いていることです。
2026年3月期のレンタル売上高は、前期の約286億円から約251億円へ12.3%減。直近の第1四半期も前年同期比14.5%減でした。通期決算資料と直近の四半期資料の両方で減少が確認できます。
ここで気をつけたいのが、「レンタルが減収」=「ゲオ店舗の事業が全部減収」ではないこと。ゲオで扱う中古ゲームやスマホには、売上が伸びているものもあります。
たとえば直近の第1四半期は、リユースゲームの売上高が前年同期比28.6%増、リユーススマホ・タブレットが9.2%増でした。
📀 レンタルは縮む
🎮 中古ゲームは伸びる
📱 中古スマホも伸びる
ゲオの中でも、事業の入れ替わりが進んでいるんです。
まろぴーが見たいのは、伸びる事業が、減るレンタルをどれだけ補えるか。そして、売上だけでなく利益も増やせるかです。
ゲーム市場と任天堂の稼ぎ方が気になる人は、ポケモンが売れると任天堂はどう儲かる?もどうぞ。ゲームを作る側と、販売・買取をする側では、お金の入り方が違います。
グループ全体は「ヨコヨコ」なの?
業績だけを見ると、直近のグループ全体はヨコヨコではありません。
2027年3月期第1四半期は、売上高が前年同期比19.7%増の1,250億円、営業利益が32.8%増の約53億円。リユースの伸びが、レンタルの減少を上回っています。
一方で、会社の通期予想は少し違う景色です。
| 2026年3月期実績 | 2027年3月期会社予想 | |
|---|---|---|
| 売上高 | 約4,812億円 | 5,100億円 |
| 営業利益 | 約142億円 | 130億円 |
会社予想では、売上高は増えるのに営業利益は減る見込みです。決算説明資料に示されています。
ここが、まろぴーには一番気になるところ。第1四半期は好調でも、通期でどこまで利益を残せるのかは、まだ答えが出ていません。
株価が上がりにくい理由をレンタル事業だけに決めつけることはできません。でも、**「成長しているのに、通期の利益は減益予想」**なら、投資家が次の決算を慎重に見るのは自然だと思います。
これからの注目点は3つ
① セカンドストリートは出店後も稼げるか
店舗数が増えれば、売上を伸ばす余地があります。その一方で、人件費や家賃などもかかります。出店数と一緒に利益が伸びるかを確認したいです。
② ゲオは「レンタルの店」から変われるか
中古ゲーム、スマホ、デジタル機器の販売・買取は、すでにゲオの重要な商材です。レンタルが減っても、ゲオの店舗を生かして新しい売上と利益を作れるかが鍵になります。
③ 通期の減益予想を覆せるか
第1四半期の営業利益は好調でした。でも、会社の通期予想は前期比で減益。好調な出だしが、その後も続くかを追いたいです。
まとめ:社名変更は「これから何で稼ぐか」の宣言
ゲオホールディングスが「セカンドリテイリング」へ名前を変えるのは、単なる看板の掛け替えではありません。リユースを中心に成長する会社になるという宣言です。
セカンドストリートは伸びています。グループ全体も直近の四半期は増収増益。一方で、レンタルは減り続け、通期の営業利益は減益予想です。
まろぴーは、ゲオにかなり注目しています🌸 だからこそ、期待だけで判断せずに見ていきたい。
「セカンドストリートが何店舗増えた?」の次に、「グループの利益はどれだけ増えた?」
新しい社名が、数字でも成長を表す日を楽しみにしています♻️
コメント