
セカンドリテイリング(2681)の株価が、気になる水準まで下がってきました。
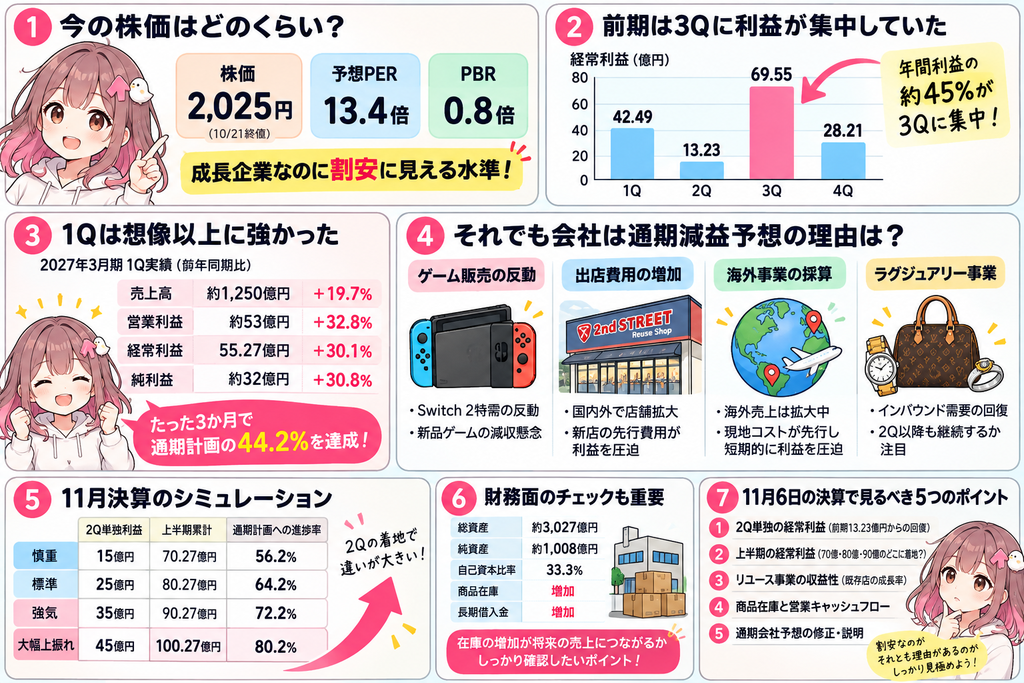
2026年10月21日の終値は2,025円。予想PERは約13.4倍、PBRは約0.8倍です。
しかし、まろぴーが注目しているのは、単純な株価指標の安さではありません。
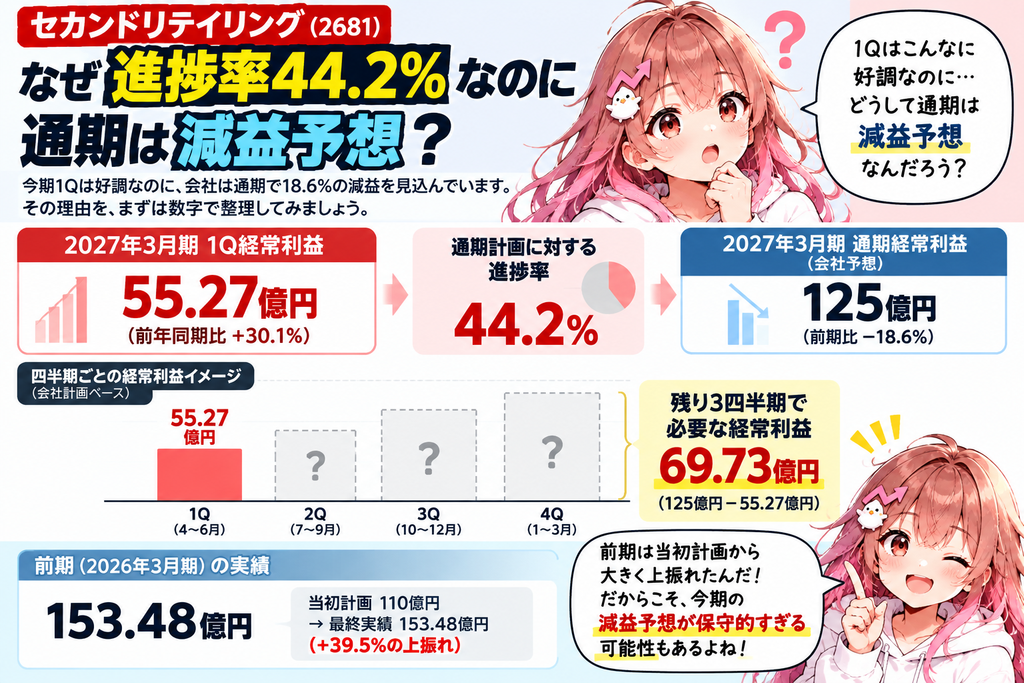
2027年3月期の第1四半期決算で、経常利益は前年同期比30.1%増の55.27億円。
通期会社予想125億円に対する進捗率は44.2%です。
たった3か月で通期計画の44%を稼いでいるのに、会社は通期18.6%減益を予想している。
この違和感、気になりませんか?
11月6日に予定される第2四半期決算を前に、会社予想が保守的なのか、それとも市場が警戒する理由があるのかを検証します。
※2026年10月22日時点の公開情報に基づく分析です。以下の予測は会社発表ではなく、独自の試算です。
1. まず知っておきたい、前期の決算の特徴
最初に、前期の四半期ごとの経常利益を分解してみましょう。
| 2026年3月期 | 経常利益 |
|---|---|
| 第1四半期 | 42.49億円 |
| 第2四半期単独 | 13.23億円 |
| 第3四半期単独 | 69.55億円 |
| 第4四半期単独 | 28.21億円 |
| 通期 | 153.48億円 |
ここで注目したいのは、第3四半期です。
69.55億円という経常利益を稼ぎ、年間利益の約45%がこの3か月に集中しました。
つまり、セカンドリテイリングは少なくとも前期に関しては、利益が四半期ごとに均等に発生する企業ではなかったのです。
そして、もう一つ。
前期の当初経常利益予想は110億円でした。
ところが最終的な着地は153.48億円。
当初予想を43.48億円も上回ったことになります。
これは今回の決算先回りで見逃せない事実です。
ただし、前期の上振れが今期も再現するとは限りません。前年の利益集中が季節性によるものなのか、一時的な特殊要因によるものなのか、切り分ける必要があります。
2. 今期1Qは、前期の上半期とほぼ同じ利益
次に、今期の数字を確認します。
| 比較対象 | 経常利益 |
|---|---|
| 前期1Q | 42.49億円 |
| 前期上半期累計 | 55.72億円 |
| 今期1Q | 55.27億円 |
今期は、最初の3か月だけで前期の上半期累計利益にほぼ到達しました。
ここまでを見ると、かなり順調です。
しかし、本当に重要なのは、ここから先。
第2四半期単独でどれだけ利益を上積みできるか。
前期の2Q単独利益は13.23億円でした。
仮に今期も同水準なら、上半期累計利益は68.50億円。
一方、25億円まで回復すれば80.27億円になります。
この差は大きい。
第2四半期単独の利益水準によって、通期125億円という会社計画の見え方が変わってきます。
3. 11月決算を独自シミュレーション
今回の分析では、2Q単独利益を4つのシナリオに分けます。
| シナリオ | 2Q単独利益 | 上半期累計 | 通期進捗率 |
|---|---|---|---|
| 慎重 | 15億円 | 70.27億円 | 56.2% |
| 標準 | 25億円 | 80.27億円 | 64.2% |
| 強気 | 35億円 | 90.27億円 | 72.2% |
| 大幅上振れ | 45億円 | 100.27億円 | 80.2% |
ここまでは単純計算です。
では、前期の下半期実績と組み合わせたらどうなるでしょうか。
前期下半期の経常利益は97.76億円でした。
仮に今期も同じ下半期利益を確保できるとすると、次のようになります。
| 2Q単独利益 | 通期経常利益の試算 | 会社予想との差 |
|---|---|---|
| 15億円 | 168.03億円 | +34.4% |
| 25億円 | 178.03億円 | +42.4% |
| 35億円 | 188.03億円 | +50.4% |
| 45億円 | 198.03億円 | +58.4% |
かなり大きな上振れ幅になります。
ただし、これは予想値ではありません。
前期と同じ下半期利益を確保できるという仮定を置いた感応度分析です。
今期の下半期利益が前期より減少すれば、当然この数字には届きません。
むしろ、ここで逆算したいのが、会社予想に到達するために必要な下半期利益です。
| 2Q単独利益 | 会社予想達成に必要な下半期利益 |
|---|---|
| 15億円 | 54.73億円 |
| 25億円 | 44.73億円 |
| 35億円 | 34.73億円 |
| 45億円 | 24.73億円 |
前期下半期の97.76億円と比べると、会社はかなり大きな利益減少を想定している計算になります。
なぜ、そこまで下半期の利益が落ちると見込んでいるのか?
ここが今回の記事で最も重要な疑問です。
4. 通期減益予想の理由を事業構造から考える
セカンドリテイリングの事業は、セカンドストリートだけではありません。
リユース、ラグジュアリー、ゲーム・メディア関連など、性質の異なる事業が組み合わさっています。
そのため、リユース事業が好調でも、ほかの事業の減益によって全社利益が押し下げられることがあります。
Nintendo Switch 2の反動
前期はNintendo Switch 2の発売による新品ゲーム販売の需要がありました。
今期はその反動が懸念されています。
もっとも、今期1Qでは価格改定に伴う駆け込み需要もあり、新品部門の減少幅は限定的だったとされています。
ここで確認したいのは、今期2Q以降の販売動向です。
新品ゲームは売上規模が大きくても、リユース商品と同じ利益率とは限りません。
したがって、ゲーム販売の売上減少がそのまま全社利益の同率減少につながるわけでもありません。
売上高の増減だけでなく、商品カテゴリー別の粗利益額を確認する必要があります。
セカンドストリートの出店費用
国内外での店舗拡大も重要です。
新店は開業直後から十分な利益を稼げるとは限りません。
店舗設備、人件費、商品仕入れ、広告宣伝などの費用が先行する場合があります。
しかし、出店費用は将来の売上成長に向けた投資でもあります。
重要なのは、単に出店費用が増えたかどうかではありません。
既存店の利益成長によって、新店の先行費用を吸収できているかどうかです。
5. 国内リユースと海外展開を分けて評価する
セカンドストリートの海外展開は、将来の成長余地として魅力があります。
しかし、海外売上高が伸びていることと、海外事業が十分な利益を生んでいることは別問題です。
今回の決算で特に確認したいのは次の点です。
国内事業では、既存店売上が成長しているか。
新店による売上増加だけでは、既存店舗の収益力が改善しているとは判断できません。
海外事業では、出店ペースに対して利益が追いついているか。
海外の店舗数が増えても、物流費や人件費、現地運営コストが先行すれば、短期的には利益を圧迫します。
ラグジュアリー事業では、需要回復が継続しているか。
今期1Qではインバウンド需要や海外卸売の回復が業績に寄与したとされています。
この回復が2Qでも続けば、全社利益を支える材料になり得ます。
なお、最新の既存店売上成長率や海外事業単独の営業利益については、今回確認できた公開資料だけでは十分な数値を確定できていません。
したがって、現時点で海外事業の黒字拡大や既存店の加速を断定することは避けます。
6. PBR0.8倍は本当に割安なのか? 財務面も確認
株価が割安に見えるときほど、貸借対照表を確認したいところです。
今期1Q末の主な財務状況は次のとおりです。
| 項目 | 金額・比率 |
|---|---|
| 総資産 | 約3,027億円 |
| 負債合計 | 約2,018億円 |
| 純資産 | 約1,008億円 |
| 自己資本比率 | 33.3% |
自己資本比率は前期末の33.2%からほぼ横ばい。
ただし、商品在庫と長期借入金が増加しています。
ここは注意したいポイントです。
リユース事業では、商品を仕入れてから販売するまで在庫を保有します。
在庫の増加が将来の売上拡大に備えたものであれば、必ずしも悪いことではありません。
一方、売れ行きが鈍化して在庫が積み上がっているなら、値下げや在庫評価損によって利益率が悪化する可能性があります。
在庫が増えた理由と、在庫回転が維持されているか。
ここまで見なければ、PBR0.8倍を単純に割安と判断することはできません。
なお、今期1Qのキャッシュフロー計算書は作成されていないため、1Q単独の営業キャッシュフローを確定的に評価することはできません。
11月の上半期決算では、利益と営業キャッシュフローが整合しているかも確認したいところです。
7. 株価2,025円をどう評価する?
予想PER13.4倍という数字は、今期の減益予想を前提にしています。
では、利益が会社予想を上回った場合、株価の評価はどう変わるのでしょうか。
会社予想の純利益60億円、EPS150.82円を基準に、純利益が増加した場合の株価を単純試算します。
| 純利益の仮定 | EPS概算 | PER13倍 | PER15倍 |
|---|---|---|---|
| 60億円 | 150.82円 | 1,961円 | 2,262円 |
| 70億円 | 175.96円 | 2,287円 | 2,639円 |
| 80億円 | 201.09円 | 2,614円 | 3,016円 |
| 90億円 | 226.23円 | 2,941円 | 3,393円 |
※会社予想EPSを基準に、株式数が変わらないと仮定した概算です。経常利益の上振れが純利益に同じ割合で反映されるとは限りません。目標株価ではありません。
ここで重要なのは、PERの上昇だけでなく、EPSの改善によっても株価の評価余地が変わることです。
逆に、純利益が60億円に届かなければ、現在のPERが見た目以上に高くなる可能性もあります。
つまり、今回の投資判断で重要なのは、単にPERが13倍台ということではありません。
会社予想EPS150.82円が、今後どちらに修正される可能性が高いのか。
ここを見極める必要があります。
8. 11月6日の決算で確認する5つの数字
まろぴーが今回、優先して確認したいのは以下の5つです。
- 2Q単独経常利益:前期13.23億円からどれだけ回復したか
- 上半期経常利益:70億円、80億円、90億円のどの水準に近いか
- リユース事業の収益性:増収だけでなく利益も伸びているか
- 商品在庫と営業キャッシュフロー:利益が資金回収につながっているか
- 通期会社予想の修正・説明:125億円の計画をどう位置づけているか
特に注目するのは、2Q単独経常利益と通期会社予想の組み合わせです。
仮に上半期で80億円を超えても、会社が下半期のリスクを強く警戒しているなら、株価が素直に上昇するとは限りません。
逆に、上半期の利益が予想ほど伸びなくても、在庫回転や海外事業の採算が改善していれば、中長期の評価が変わる可能性があります。
9. 決算先回りで考えたい強気・弱気シナリオ
強気シナリオ
リユース事業の成長が継続し、ラグジュアリー事業の回復も維持される。
さらに、ゲーム販売の反動が想定より小さく、2Q単独利益が前期を大きく上回る。
この場合、通期会社予想の上方修正期待が高まり、株価の割安感が意識される可能性があります。
中立シナリオ
リユース事業は好調でも、新店の先行費用や新品部門の減収によって利益の伸びが抑えられる。
会社予想は据え置かれ、株価も決算後の説明内容を見極める展開になります。
弱気シナリオ
在庫増加や海外出店費用が利益を圧迫し、2Q単独利益が伸び悩む。
さらに、下半期の見通しも慎重であれば、現在のPER13倍台でも割安とは評価されない可能性があります。
今回のポイントは、株価が安くなったこと自体ではなく、減益予想の根拠が崩れるかどうかです。
まとめ:セカンドリテイリングの割安評価は変わるのか?
今回のセカンドリテイリングには、確かに注目したくなる材料があります。
第1四半期の経常利益は55.27億円。
通期進捗率は44.2%。
しかも、前期は当初予想110億円に対して、最終的に153.48億円の経常利益を計上しました。
一方で、今期の会社予想は125億円。
この数字だけを見れば、会社予想が保守的に感じられるのも自然です。
しかし、前期は第3四半期に利益が集中していたこと、新品ゲーム販売の反動、海外出店費用、在庫増加など、慎重に評価すべき要素もあります。
まろぴーが最も気になっているのは、今期の下半期利益が前期から大幅に減少するという会社予想の前提が、実際にどこまで妥当なのかという点。
11月6日の決算では、上方修正の有無だけでなく、その前提を検証したいと思います。
PER13倍台、PBR0.8倍。
この株価が割安なのかどうかは、次の決算で少しずつ答えが見えてくるはずです。
関連記事
前回の企業深掘り記事では、セカンドストリートの事業構造や国内外の成長戦略を分析しています。今回の記事と合わせて読むことで、業績と株価の関係を理解しやすくなります。
参考資料
※本記事は公開情報をもとにした独自分析であり、売買を推奨するものではありません。投資判断はご自身で行ってください。

コメント