
こんにちは!まろぴーです🌸
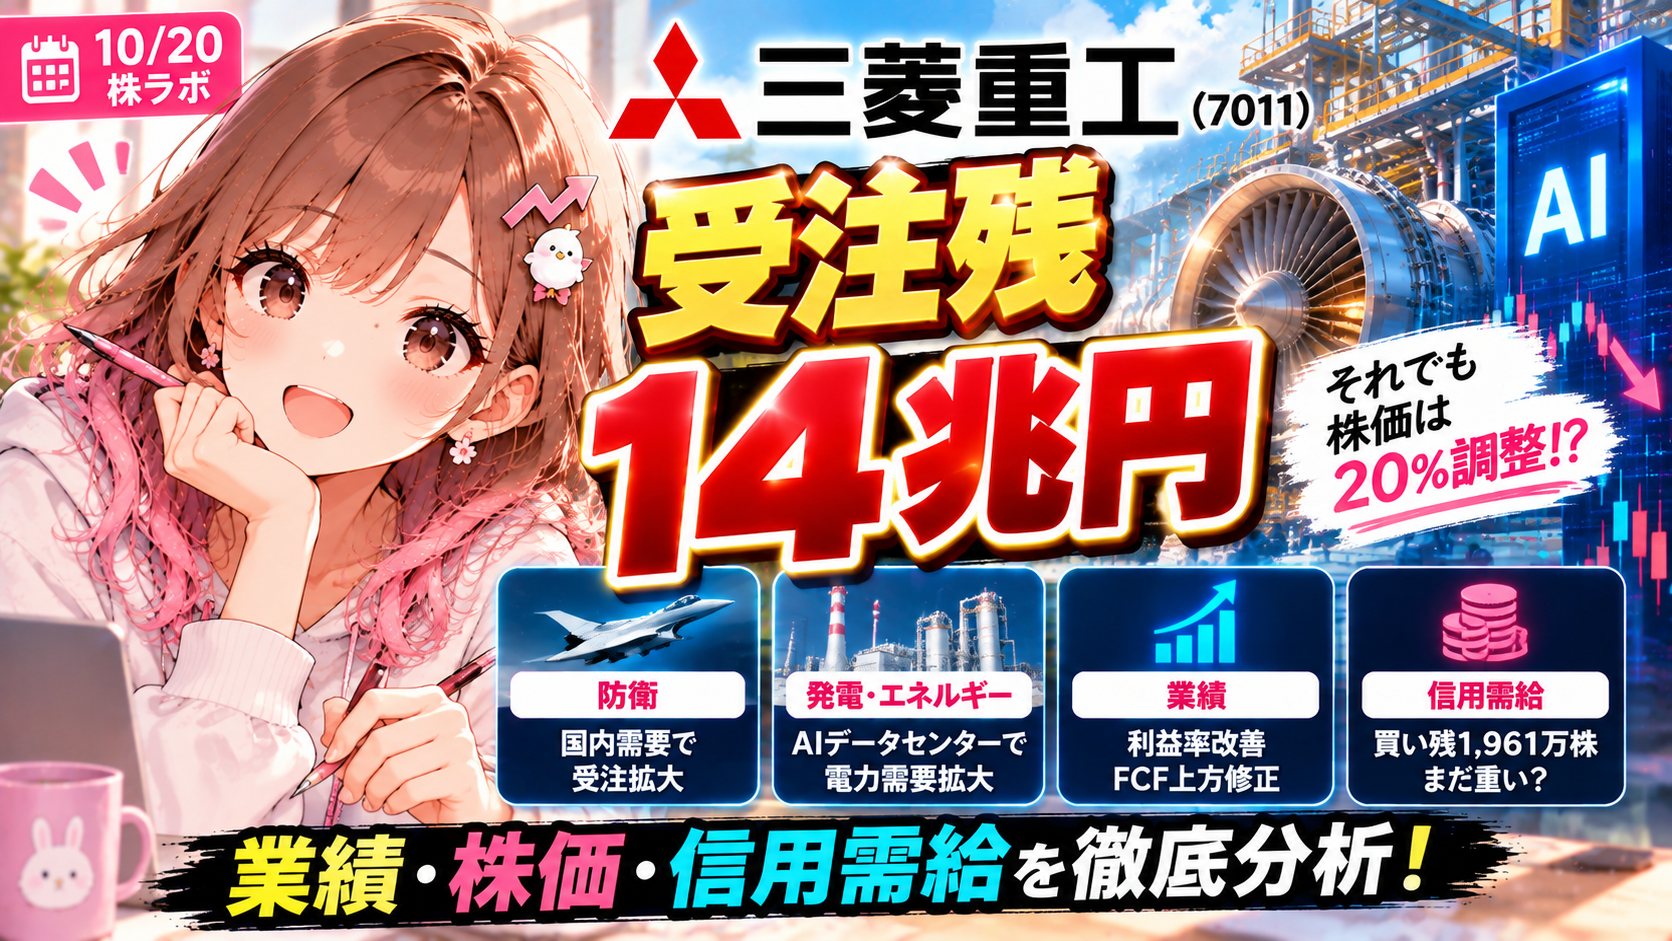
三菱重工の受注残高が、なんと約14兆円!
14兆円って……ちょっと桁がおかしくない!?😂
防衛関連株として人気の三菱重工業(7011)。
でも調べてみると、防衛だけじゃなく、AIデータセンターの電力需要拡大でも注目したい企業なんです。
しかも受注が増えているだけではなく、利益率の改善も期待できる。
それなら株価も絶好調?
……と思いきや、8月の高値から約20%調整する場面がありました。
そして、まろぴーが特に気になったのが信用需給。
信用買い残は約1,961万株。
減少しているとはいえ、まだまだ重そうなんですよね。
今回は三菱重工について、次の疑問を徹底的に調べてみました。
- 受注残14兆円はいつ発表された数字なのか?
- その受注は将来どれくらいの利益を生むのか?
- 業績が良いのに株価が調整したのはなぜ?
- 信用買い残は本当に整理されている?
- 次の決算で何を確認すればいい?
企業の成長性と株価の買い時は別問題。
そこまで踏み込んで考えてみます!🌸
※2026年10月20日時点の情報を基にした分析です。
- ① 三菱重工の受注残14兆円はいつ発表された?
- ② 受注残14兆円の中身は?防衛だけではない三菱重工
- ③ 本当に重要なのは14兆円の受注残より利益率!
- ④ ガスタービンの生産能力を約30%増強へ
- ⑤ FCF6,000億円への上方修正!でも中身を見たい
- ⑥ 業績は強いのに株価は約20%調整
- ⑦ PER32.6倍は割安なのか?
- ⑧ 信用買い残1,961万株!需給は本当に改善している?
- ⑨ 10月15日の急落と16日の反発で何が起きた?
- ⑩ 信用売り残の減少も見逃せない
- ⑪ 信用買い残が多くても株価は上がる?
- ⑫ 11月6日の決算で注目したい5つのポイント
- ⑬ まろぴーは今の三菱重工をどう見る?
- まとめ:14兆円の受注残は魅力。でも買うタイミングは別問題!
- 関連記事
- 参考資料・データ出典
① 三菱重工の受注残14兆円はいつ発表された?
まず確認したいのが、この14兆円という数字。
実は、2026年10月に新しく発表された数字ではありません。
2026年8月4日に発表された第1四半期決算で、すでに明らかになっていた数字です。
つまり、市場は約2か月半前から、この情報を株価に織り込む機会があったわけです。
2026年度第1四半期の業績
| 項目 | 実績 |
|---|---|
| 受注高 | 2兆224億円 |
| 売上収益 | 1兆1,942億円 |
| 事業利益 | 1,596億円 |
| 事業利益の前年同期比 | 約65%増 |
| 親会社帰属利益 | 1,346億円 |
| 受注残高 | 約14.1兆円 |
2026年度の通期売上予想は5兆4,000億円。
受注残高を年間売上予想で割ると、
14.1兆円 ÷ 5.4兆円 ≒ 2.6倍
年間売上予想の約2.6倍に相当する受注を抱えている計算になります。
これはかなり大きい数字。
ただし、ここで注意したいことがあります。
受注残14兆円というのは、将来の売上につながる契約の残高であって、利益ではありません。
また、すべての受注が同じペースで売上になるわけでもありません。
大型プラントや防衛装備品などは、完成・納入までに長い時間がかかる場合があります。
だから本当に重要なのは、
「14兆円の受注から、どれだけの利益を生み出せるのか?」
ここなんです。
② 受注残14兆円の中身は?防衛だけではない三菱重工
三菱重工というと、防衛関連のイメージが強いですよね。
戦闘機、艦艇、ミサイル、宇宙開発。
もちろん、防衛事業は重要な成長分野です。
でも、今回まろぴーが注目したいのは、むしろエナジー事業。
三菱重工は、発電用ガスタービンや原子力関連設備などを手がけています。
そして、この分野にはAIデータセンターの拡大による新たな需要が生まれています。
AIが普及すると、なぜ三菱重工が儲かる可能性がある?
AIといえばNVIDIA。
でも、GPUを大量に並べただけではAIは動きません。
AIデータセンターを稼働させるには、大量の電力が必要です。
そこで重要になるのが発電設備。
三菱重工は、ガスタービンと蒸気タービンを組み合わせて効率よく発電するGTCC(ガスタービン複合サイクル発電)を展開しています。
つまり、AIブームによって電力需要が拡大すれば、三菱重工の発電設備にも需要が波及する可能性があります。
ただし、ガスタービン需要はAIだけで決まるわけではありません。
老朽化した発電設備の更新、各国の電源政策、産業全体の電力需要なども重要です。
AI電力インフラはほかにも注目企業がある
実は以前、株ラボではAIデータセンターの電力需要を取り込む企業を比較しています。
富士電機は受変電設備やUPS、三菱電機は電源・冷却・光デバイス、明電舎は変圧器。
同じAI電力関連でも、企業によって収益機会が異なります。
▶ AI電力インフラ3社を徹底比較!富士電機・三菱電機・明電舎、データセンター特需が大きいのは?
三菱重工の場合は、発電設備というさらに上流の領域で需要を取り込む可能性があるわけです。
③ 本当に重要なのは14兆円の受注残より利益率!
ここからが今回の記事の核心です。
三菱重工の第1四半期事業利益は1,596億円。
前年同期の967億円から約65%増加しました。
かなり強い決算です。
しかし、決算資料を読み進めると、気になる説明が出てきます。
第1四半期には約250億円の特殊要因がある
| 特殊要因 | 金額 |
|---|---|
| 大規模プラント工事の売価確定による利益 | 約150億円 |
| 事業売却益 | 約100億円 |
| 合計 | 約250億円 |
この250億円を連結事業利益から単純に差し引くと、
1,596億円 − 250億円 = 1,346億円。
前年同期の967億円と比較すると、約39%増です。
特殊要因を除いた単純計算でも、前年同期を大きく上回る水準!
ただし、これはまろぴーによる参考計算であり、会社が公表した正式な調整後利益ではありません。
また、売価確定による利益と事業売却益は性質が異なります。
そのため、両方を機械的に差し引いた数字だけで、恒常的な収益力を断定することはできません。
エナジー事業の利益率は18.9%
さらに注目したいのが、エナジー事業の利益率です。
第1四半期は18.9%。
通期の想定利益率15%を上回りました。
ただし、この18.9%には先ほどの特殊要因が含まれています。
そこで注目したいのが、三菱重工が説明しているガスタービンの新規受注時の採算改善です。
仮に採算の良い案件が積み上がっているなら、将来それらが売上に変わる段階で利益率を押し上げる可能性があります。
ここが重要。
受注残14兆円の価値は、将来の利益率によって大きく変わる。
ただし、事業ごとの受注採算や売上計上時期がすべて開示されているわけではありません。
14兆円に一定の利益率を掛けて、将来利益を直接計算することはできないんです。
④ ガスタービンの生産能力を約30%増強へ
もう一つ注目したいのが、三菱重工の生産能力増強計画です。
同社は2028年度までに、ガスタービンの生産能力を約30%増強する計画を示しています。
これ、かなり重要だと思うんです。
受注が増えても、生産能力が不足していれば売上に変えられません。
反対に、増産体制が整えば、積み上がった受注を売上に転換できる余地が広がります。
ただし、生産能力を増やすには設備投資や人材確保、部品調達などが必要です。
増産したからといって、すぐに利益が増えるとは限りません。
まろぴーが今後確認したいのは、増産計画の進捗と、それによって売上・利益がいつ拡大するのか。
そして、採算の良い新規受注が増え続けるかどうかです。
⑤ FCF6,000億円への上方修正!でも中身を見たい
今回の決算では、フリーキャッシュフロー(FCF)の見通しも注目材料です。
三菱重工は2026年度のFCF見通しを、
3,000億円 → 6,000億円
へ上方修正しました。
なんと2倍!
ただし、この数字にも重要な注意点があります。
増加の主な要因は、ガスタービン事業の前受金増加や、設備投資時期の見直しです。
前受金とは、製品や設備を納入する前に顧客から受け取るお金のこと。
受注拡大によって前受金が増えることは、資金繰りの面ではプラスです。
しかし、そのお金は将来の製造や工事にも必要になります。
つまり、FCF6,000億円を毎年安定して生み出せる余剰資金と考えるのは危険。
ここは、受注の拡大とキャッシュフローの改善を分けて評価する必要がありそうです。
⑥ 業績は強いのに株価は約20%調整
ここまでを見ると、三菱重工の事業環境はかなり良好に感じられます。
でも、株価は必ずしも右肩上がりではありません。
| 日付 | 終値 |
|---|---|
| 8月4日 | 4,091円 |
| 8月18日 | 4,370円 |
| 10月9日 | 3,669円 |
| 10月15日 | 3,601円 |
| 10月20日 | 3,685円 |
8月18日の終値4,370円から10月20日の3,685円までは約15.7%下落。
8月の高値4,439円から10月15日の安値3,551円までを比較すると、約20%の調整です。
では、なぜ業績が良いのに株価は調整したのでしょうか?
考えられる要因の一つは、成長期待の織り込みです。
株価は現在の業績だけでなく、将来の利益成長を先回りして評価します。
期待が高まって株価が大きく上昇した場合、業績が順調でも利益確定売りが出ることがあります。
さらに、市場全体のリスク回避や金利動向も影響します。
今回のAI関連株の調整については、以前の記事でも取り上げています。
▶ 半導体バブル崩壊?!SOX6日続落、好決算でも売られる異常事態。AI相場は転換点なのか
三菱重工の下落原因を一つに断定することはできませんが、業績が良いことと株価が上がることは別問題だと改めて感じます。
⑦ PER32.6倍は割安なのか?
10月20日の終値は3,685円。
予想PERは約32.6倍です。
ここで重要なのは、今後の利益成長がどこまで株価に織り込まれているか。
例えば、現在の株価と利益水準を基準に、利益成長率と将来PERを変えて単純試算してみます。
| 純利益成長率 | 将来PER | 試算株価 |
|---|---|---|
| 0% | 25倍 | 約2,827円 |
| +10% | 25倍 | 約3,110円 |
| +20% | 25倍 | 約3,392円 |
| +20% | 30倍 | 約4,071円 |
| +30% | 30倍 | 約4,410円 |
※10月20日終値3,685円、PER32.59倍を基準にした単純試算です。将来株価の予測ではありません。
ここから分かるのは、利益が成長してもPERが縮小すれば株価が下落する可能性があるということ。
例えば純利益が20%増加しても、PERが25倍まで下がれば、試算株価は現在より低くなります。
良い企業だから買う、というだけでは不十分。
どれだけ成長するのか。
そして、その成長に対して現在の株価が高いのか安いのか。
この両方を見る必要があります。
⑧ 信用買い残1,961万株!需給は本当に改善している?
ここからは、まろぴーが特に気になっている信用需給の話です。
10月9日と19日の信用残を比較してみます。
| 指標 | 10月9日 | 10月19日 |
|---|---|---|
| 信用買い残 | 約2,234万株 | 約1,961万株 |
| 信用売り残 | 約75万株 | 約78万株 |
| 信用倍率 | 約29.85倍 | 約25.20倍 |
| 終値 | 3,669円 | 3,781円 |
信用買い残は約273万株減少。
減少率は約12.2%。
一方、株価は約3.1%上昇しています。
つまり、この期間に限れば、
株価が上昇しながら信用買い残が減少している。
需給面では前向きな動きに見えます。
でも、ここで安心するのはまだ早い。
なぜなら、信用買い残が約1,961万株も残っているからです。
1日の出来高と比較すると?
10月20日の出来高は約1,271万株。
信用買い残約1,961万株を割ると、
1,961万株 ÷ 1,271万株 ≒ 1.54倍
つまり、信用買い残は当日の出来高の約1.5倍です。
ただし、これは信用買い残を出来高で割った参考指標。
信用買い残が1.5日で解消されるという意味ではありませんし、残高すべてが売り圧力になるわけでもありません。
また、1日だけの出来高より、25日平均出来高などを使った方が継続的な需給を判断しやすくなります。
それでも、信用買い残が減ったというだけで、上値が軽くなったと判断するのは危険だと思います。
信用買い残が減った銘柄はどう動く?
以前、株ラボではさくらインターネットの信用需給にも注目しました。
さくらインターネットでは、信用買い残が約254万株から約126万株まで減少。
その後、株価が急騰する場面がありました。
もちろん、信用買い残が減ったことだけが急騰の原因ではありません。
AI関連への資金流入など、ほかの材料も重なっています。
ただ、信用需給の変化が投資判断のヒントになることは確かです。
▶ さくらインターネット+10.5%急騰!信用買い半減に注目した5日後に爆上げ
三菱重工も、今後さらに信用買い残が減るかどうかを注目していきたいです。
⑨ 10月15日の急落と16日の反発で何が起きた?
直近の信用買い残を詳しく見てみましょう。
| 日付 | 終値 | 信用買い残 |
|---|---|---|
| 10月13日 | 3,721円 | 約2,180万株 |
| 10月14日 | 3,727円 | 約2,093万株 |
| 10月15日 | 3,601円 | 約2,123万株 |
| 10月16日 | 3,796円 | 約1,966万株 |
| 10月19日 | 3,781円 | 約1,961万株 |
10月15日は株価が約3.4%下落。
しかし、信用買い残は約31万株増加しました。
下落局面で新たな信用買いが入った可能性があります。
そして翌16日。
株価は約5.4%反発した一方、信用買い残は約158万株減少。
この日は信用買いの整理が大きく進んでいます。
反発局面で信用買いの返済が進んだ可能性がありますが、日次残高だけでは個々の投資家の売買理由までは分かりません。
重要なのは、下落した15日には買い残が増え、反発した16日には買い残が減ったという事実です。
短期的な需給は改善しているように見えます。
ただし、10月1日の買い残は約2,045万株。
19日時点の約1,961万株との差は約84万株で、減少率は約4.1%です。
10月9日を起点にすると大幅改善ですが、月初から見ると改善幅は限定的。
どの日を比較の起点にするかで、需給の印象は大きく変わるんです。
⑩ 信用売り残の減少も見逃せない
信用買い残だけでなく、信用売り残にも注目してみます。
| 日付 | 信用売り残 | 信用倍率 |
|---|---|---|
| 9月29日 | 約250万株 | 8.18倍 |
| 10月1日 | 約106万株 | 19.26倍 |
| 10月9日 | 約75万株 | 29.85倍 |
| 10月19日 | 約78万株 | 25.20倍 |
9月29日の売り残は、その後の水準と比べて突出しています。
そのため、この日だけを起点に需給悪化を断定するのは適切ではありません。
ただし、10月1日から19日を比較しても、売り残は減少しています。
信用売り残が減るということは、将来の買い戻しにつながる建玉も減少した可能性があるということです。
もちろん、信用売り残が少ないから必ず株価が上がりにくいわけではありません。
現物株の売買や機関投資家の取引など、株価を動かす要因はほかにもあります。
それでも、信用倍率だけでなく、買い残と売り残の両方を確認する必要があることは分かります。
⑪ 信用買い残が多くても株価は上がる?
ここで思い出したいのが、SHIFT(3697)の決算です。
SHIFTは信用買い残が約800万株もあるなか、好決算を受けてストップ高となりました。
実はまろぴー、信用需給の重さが気になってエントリーを見送っていたんです。
ところが、決算後に株価が急騰。
「信用買い残が多いから上がらない」と単純には言えないことを実感しました😂
▶ SHIFT決算分析|AI関連売上が急拡大!ストップ高の理由と信用買い残800万株の落とし穴
三菱重工も同じです。
信用買い残が多いことは警戒材料ですが、業績が市場予想を大きく上回れば、需給の重さを乗り越えて上昇する可能性もあります。
だからこそ、信用需給だけで判断するのではなく、企業の成長性とセットで見ることが重要なんです。
⑫ 11月6日の決算で注目したい5つのポイント
三菱重工の次回決算発表は、2026年11月6日予定です。
まろぴーが注目したいのは、次の5項目です。
① ガスタービンの受注状況
北米を中心とした需要が継続しているのか。
新規受注の採算が引き続き改善しているかも確認したいところです。
② エナジー事業の利益率
第1四半期の利益率18.9%には特殊要因が含まれていました。
第2四半期以降も、基礎的な収益力の改善が続いているのか注目です。
③ 受注残高の増減
14兆円規模の受注残が維持・拡大されているか。
ただし、受注残全体の増減だけでなく、エナジー、防衛など事業別の動きも確認する必要があります。
④ 通期業績見通し
売上や利益予想の上方修正があるか。
特に、将来の利益成長をどこまで見込めるかが重要です。
⑤ 信用買い残と出来高
決算前に信用買い残がさらに減っているか。
株価が底堅く推移しながら買い残が減少していれば、需給面では前向きな変化と考えられます。
反対に、株価が下落するなかで信用買い残が増えていれば、注意したいところです。
⑬ まろぴーは今の三菱重工をどう見る?
ここまで調べて、三菱重工には明確な強みがあると感じました。
受注残は約14兆円。
ガスタービンの新規受注採算は改善傾向。
生産能力の増強も計画されています。
防衛関連だけでなく、AI電力インフラという成長機会もあります。
企業としての魅力は十分に感じます。
ただし、株価は別問題。
PERは約32.6倍。
信用買い残も約1,961万株。
そして、株価は8月の高値から大きく調整しています。
まろぴーとしては、企業の成長性は魅力的。でも、信用需給が十分に軽くなったとはまだ言い切れないという見方です。
今後、受注残が売上に変わり、利益率の改善が続くなら、企業価値を評価するうえで前向きな材料になります。
一方で、すでに高い成長期待が株価に織り込まれている場合、好決算でも株価が上がらない可能性があります。
だからこそ、次の決算では受注残の金額だけでなく、利益率と信用需給の変化を確認したいと思います。
まとめ:14兆円の受注残は魅力。でも買うタイミングは別問題!
今回、三菱重工を調べて感じたのは、受注残14兆円という数字以上に、その受注が将来どれだけの利益を生むかが重要だということです。
ガスタービンの需要拡大と採算改善が続けば、中長期的な利益成長への期待は高まります。
しかし、株価はすでに成長期待を織り込んでいる可能性があります。
信用買い残もまだ多く、需給改善が十分に進んだとは言い切れません。
まろぴーの現時点での考えは、
「業績が良いから買うのではなく、業績・株価評価・信用需給が噛み合うタイミングを探したい」
というものです。
11月6日の決算では、受注残と利益率、そして信用需給の変化をセットで追いかけたいと思います!
みなさんは三菱重工、今の株価をどう見ていますか?🌸
※本記事は公開情報を基にした個人的な分析であり、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。
関連記事
- AI電力インフラ3社を徹底比較!富士電機・三菱電機・明電舎
- 半導体バブル崩壊?!好決算でも売られる異常事態
- さくらインターネット、信用買い半減から+10.5%急騰
- SHIFT決算分析|信用買い残800万株でもストップ高


コメント