

こんにちは、まろぴーです!🌸
2026年10月22日、半導体製造装置大手のディスコ(6146)が決算を発表しました!
結果は、営業利益が前年同期比52.3%増!
売上高も営業利益も四半期ベースで過去最高を更新する、非常に強い内容でした。
ところが、ひとつ気になる数字が。
次の10〜12月期は減収減益予想なんです!
えっ、生成AI向けの半導体需要ってもうピークアウトなの?
そう思って調べてみると、実はまったく違う景色が見えてきました。
今回の決算でまろぴーが特に注目したのは、売上高ではなく**「出荷額」**です。
この違いを知っているかどうかで、今回の決算の見え方はかなり変わると思います。
① ディスコの決算はどれくらいすごかった?
まずは2026年7〜9月期の決算を確認しましょう。
| 項目 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 1,427.5億円 | +36.4% |
| 営業利益 | 676.1億円 | +52.3% |
| 経常利益 | 660.0億円 | +45.2% |
| 純利益 | 461.4億円 | +43.5% |
| 営業利益率 | 47.4% | +5.0ポイント |
営業利益率47.4%!
100円売り上げて、約47円が営業利益として残る計算です。
もちろん製品構成や為替などの影響もありますが、半導体製造装置メーカーとして非常に高い収益力です。
しかも、売上高の伸び率36.4%に対して、営業利益は52.3%増。
単純に販売が増えているだけではなく、利益の伸びがさらに大きいんです。
生成AI向けの設備投資が、ディスコの業績を強く押し上げていることが分かります。
② そもそもディスコは何を作っている会社?
ディスコは、半導体の製造工程で使う精密加工装置を手がけています。
例えば、半導体を作るときには、シリコンウエハーを薄く削ったり、小さなチップに切り分けたりする必要があります。
そこで活躍するのがディスコの技術です。
主な製品は次のようなもの。
- ダイシング装置:ウエハーを切断する
- グラインディング装置:ウエハーを薄く削る
- 精密加工ツール:切断・研削に使う消耗品
AI半導体の性能が高くなるほど、製造工程にも高度な加工技術が求められます。
特にHBM(広帯域メモリ)など、チップを積み重ねる先端半導体では、薄く精密に加工する技術が重要になります。
つまり、AI半導体の進化が、ディスコの装置需要を生み出しているわけですね。
関連記事|TSMCの設備投資は日本株のどこに波及する?
TSMC売上50%増は織り込み済み?日本の半導体株を動かす設備投資と、FIGに波及する意外なシナリオ!
TSMCの設備投資からディスコやSCREEN、さらに後工程の自動化関連企業へ、どのように需要が広がるのかを考察しています。
③ 好決算なのに、次の四半期は減益予想!?
ここからが今回の決算の面白いところ。
ディスコが示した10〜12月期の会社予想を見てみましょう。
| 項目 | 7〜9月実績 | 10〜12月予想 |
|---|---|---|
| 売上高 | 1,427.5億円 | 1,324億円 |
| 営業利益 | 676.1億円 | 581億円 |
| 営業利益率 | 47.4% | 約43.9% |
売上高は約7%減少。
営業利益も約14%減少する予想です。
これだけ見ると、
「7〜9月がピークだったのでは?」
と考えてしまいますよね。
でも、ここで重要なのがディスコ特有の売上計上の仕組みです。
④ 【超重要】売上高と出荷額は何が違うの?
難しそうに聞こえますが、実は簡単です!
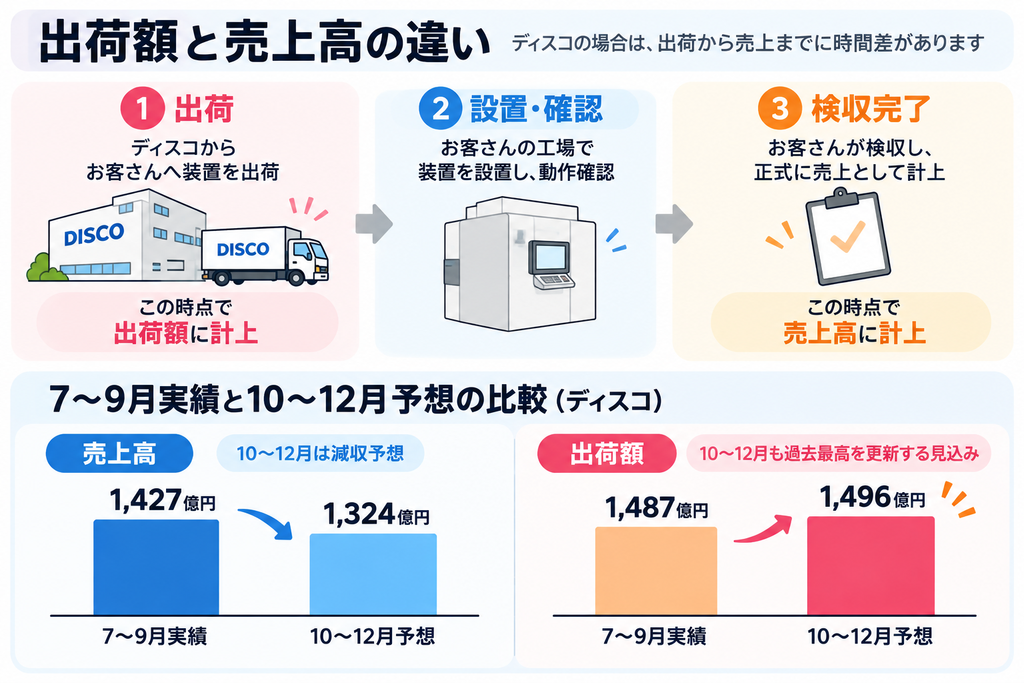
出荷額=お客さんに届けた製品の金額
売上高=会計上、正式に売上として認識された金額
ディスコの装置の場合、出荷しただけでは売上になりません。
お客さんが装置を確認し、検収が完了してから売上に計上されます。
例えば、1億円の装置を販売した場合
10月:装置を出荷!
ディスコの工場から、お客さんに1億円の装置を送りました。
この時点で出荷額は1億円増えます。
でも、まだ売上高には計上されません。
11月:お客さんの工場に設置
装置を設置し、正常に動くか確認します。
12月:お客さんの検収が完了!
ここで初めて、1億円が売上高に計上されます。
つまり、装置の出荷と売上計上には時間差があるんです。
もちろん、これは仕組みを説明するための例で、実際の検収期間は案件によって異なります。
今回のディスコ決算に当てはめると?
| 項目 | 7〜9月実績 | 10〜12月予想 |
|---|---|---|
| 売上高 | 1,427.5億円 | 1,324億円 |
| 出荷額 | 1,486.8億円 | 1,496億円 |
ここ、注目です!
売上高は減るのに、出荷額は増える予想なんです!
しかも出荷額は、次の四半期も過去最高を更新する見通し。
まろぴーはここが今回の決算で最も重要なポイントだと思っています。
売上高だけを見ると減速しているように見えますが、実際に出荷する製品の金額は増えています。
つまり、少なくとも出荷の勢いはまだ衰えていないということです。
ただし、出荷額は受注残とは違います。
出荷した装置の検収時期がずれたり、製品構成が変化したりすれば、将来の売上や利益は変動します。
出荷額が過去最高だから、将来の利益も必ず過去最高になるというわけではありません。
ここは注意しておきたいですね。
⑤ 成長を支えているのはHBMと生成AI需要
では、なぜディスコの装置がこれほど売れているのでしょうか。
大きな背景にあるのが、生成AI向けの半導体投資です。
AIデータセンターでは、高性能なGPUだけでなく、大量のデータを高速処理するためのメモリも必要です。
そこで重要になるのがHBM。
HBMは複数のメモリチップを積み重ねる構造を持ち、精密な薄化加工などが求められます。
こうした先端半導体の製造に、ディスコの装置が使われています。
さらに、CPO(光電融合)に関連する加工需要も注目されています。
AIデータセンターでは膨大なデータを高速でやり取りする必要があり、光通信技術の重要性が高まっています。
ただし、CPO関連が現時点でHBM並みの売上規模に成長しているわけではありません。
将来の需要拡大を期待する分野として見ておきたいところです。
⑥ 装置だけじゃない!消耗品も強い
ディスコの強みは、装置を販売して終わりではないこと。
半導体を切断・研削するための精密加工ツールも販売しています。
例えば、切断用のブレードは使い続ければ交換が必要です。
半導体工場の稼働が増えれば、こうした消耗品の需要も増えやすくなります。
つまり、
新しい工場への設備投資 → 装置需要
既存工場の稼働拡大 → 消耗品需要
という2つの収益機会があるんです。
今回も精密加工ツールの販売は好調でした。
装置の受注や出荷だけでなく、消耗品の売上も継続的にチェックしたいですね。
⑦ ASML・TSMC・ディスコの決算をつなげて考える
ここで、これまで株ラボで取り上げてきた半導体関連企業とつなげてみましょう。
半導体業界では、企業ごとに担当する工程が異なります。
| 企業 | 主な役割 | 注目ポイント |
|---|---|---|
| ASML | 露光装置 | 最先端半導体への設備投資 |
| TSMC | 半導体受託製造 | AI半導体の生産・設備投資 |
| ディスコ | 切断・研削装置 | HBM・先端パッケージング需要 |
| SCREEN | 洗浄装置 | 半導体製造工程の設備投資 |
| アドバンテスト | 半導体検査装置 | 高性能半導体のテスト需要 |
これらの企業の業績は同じタイミングで動くとは限りません。
しかし、決算を横断して見ることで、半導体業界のどの工程に投資が集中しているのかが見えてきます。
関連記事|ASML決算から日本株への波及を考察
ASML決算でSCREENが動く?AI半導体・HBM投資から日本株への波及を徹底考察!
ASMLの装置需要を起点に、日本の半導体製造装置メーカーへの影響を整理しています。
⑧ キオクシアにも追い風になるの?
ここで気になるのがキオクシア。
まろぴーも注目している半導体関連銘柄です。
ただし、ディスコのHBM向け需要が強いからといって、キオクシアの業績がそのまま伸びるわけではありません。
HBMは主にDRAMを積層したメモリです。
一方、キオクシアの主力はNAND型フラッシュメモリ。
どちらもAI時代の重要なメモリですが、用途や市場構造は異なります。
キオクシアを評価するなら、NAND価格、SSD需要、販売数量、設備投資などを別に確認する必要があります。
ディスコの決算はAI半導体関連の投資需要が強いことを示す材料ですが、キオクシアの利益成長を直接証明するものではありません。
関連記事|キオクシアの技術力とAI需要を深掘り
いまさら聞けないキオクシア|何がすごい?技術力・AI需要・利益の持続性まで、まろぴーが深掘り!
NANDとHBMの違いも意識しながら、キオクシアの成長性を考える際におすすめの記事です。
⑨ 好決算なのに株価が下がる可能性は?
ここまで見ると、ディスコの決算は非常に強い内容です。
でも、好決算=株価上昇とは限りません。
株価は将来の成長期待を織り込んで動いています。
例えば、市場が営業利益700億円を期待していた場合、実績が676億円では物足りないと判断される可能性があります。
逆に、市場予想を上回れば好感されることもあります。
今回の株価反応を考えるうえで確認したいのは、
- 営業利益676億円が市場予想に対してどうだったか
- 次期営業利益581億円を市場がどう受け止めるか
- 過去最高の出荷額予想がどれほど評価されるか
- 半導体関連株全体の地合いはどうか
という点です。
市場コンセンサスとの比較や決算後のPTSについては、確認できたデータをもとに判断したいところ。
業績が強くても、期待がそれ以上に高ければ売られる。
これが株式投資の難しいところですね。
⑩ まとめ|ディスコの決算は「出荷額」を見逃すな!
今回のディスコ決算は、生成AI需要の強さを改めて感じる内容でした。
注目ポイントを整理すると、
- 売上高は前年同期比36.4%増
- 営業利益は52.3%増
- 営業利益率は47.4%
- 次の四半期は減収減益予想
- それでも出荷額は過去最高を更新する見込み
- HBMを中心にAI関連の加工需要が好調
という結果です。
まろぴーが特に伝えたいのは、売上高と出荷額の違い。
ディスコの場合、装置を出荷してから売上計上されるまでに時間差があります。
そのため、売上高が減る予想だからといって、すぐに需要減速と判断するのは早いんです。
今回の会社予想では、出荷額はむしろ増加しています。
もちろん、高い成長期待が株価に織り込まれている可能性もあるので、投資判断は別。
それでも、決算を読み解くうえでは重要な発見だったと思います。
「売上高は減る。でも出荷額は過去最高!」
この数字をどう評価するか。
明日のディスコ、そして半導体関連株全体の反応に注目したいですね!
それでは、また次の記事で!🌸
参考資料
※2026年10月22日時点の公表情報に基づく記事です。将来の業績や株価を保証するものではありません。投資判断はご自身の責任でお願いします。
コメント