
2026年10月22日、ハイブリッドテクノロジーズ(4260)の株価がストップ高となりました。
翌23日には一時397円まで上昇したものの、終値は307円。前日の317円を下回って取引を終えています。
急騰の勢いが続くかと思われたところで、激しい値動きとなりました。
そこで気になったのが、この会社の中身です。
「ベトナムでDX事業を展開する企業らしいけど、実際に何をしているの?」
「売上が倍増しているのに、時価総額は約35億円。もしかして割安?」
今回はハイブリッドテクノロジーズの事業内容から、ベトナム市場での成長、M&Aによる業績拡大、財務状況、大株主の売却動向まで掘り下げてみます。
結論から言うと、売上成長のインパクトは大きいものの、利益の質や財務、株式需給まで確認する必要がある銘柄だと考えています。
- 1.ハイブリッドテクノロジーズは何をしている会社?
- 2.なぜベトナム市場が重要なのか?
- 3.注目すべき「SAP」とは?
- 4.売上急増の正体はM&A!NGS Consultingの存在
- 5.2026年9月期第3四半期の業績を確認
- 6.売上2倍でも最終赤字。何が起きている?
- 7.既存の日本向け事業には注意点もある
- 8.財務面はどうなのか?自己資本比率の低下
- 9.営業キャッシュフローは約4.9億円のマイナス
- 10.大株主の売却動向も気になる
- 11.10月22日ストップ高、23日は一時397円まで急騰
- 12.IT・DX企業としての成長余地は?
- 13.結局、時価総額35億円は割安なのか?
- 14.今後の決算で確認したい5つのポイント
- 15.まとめ:売上倍増の先にある「利益成長」を見極めたい
1.ハイブリッドテクノロジーズは何をしている会社?
ハイブリッドテクノロジーズは、日本とベトナムを拠点に、企業向けのシステム開発やデジタルトランスフォーメーション(DX)を支援するIT企業です。
大きな特徴は、ベトナムのIT人材や現地企業とのネットワークを活用していること。
単純に「人件費の安い国でプログラムを作る会社」というだけではありません。
近年はベトナム国内の企業に向けたシステム導入やITインフラ構築にも事業領域を広げています。
主な事業を整理すると、次のようになります。
| 事業 | 主な内容 |
|---|---|
| システム開発 | 日本企業向けの業務システムやアプリケーション開発 |
| DX支援 | 企業の業務デジタル化、システム刷新 |
| ITコンサルティング・インフラ | ベトナム企業向けSAP導入、IT基盤の構築・運用支援 |
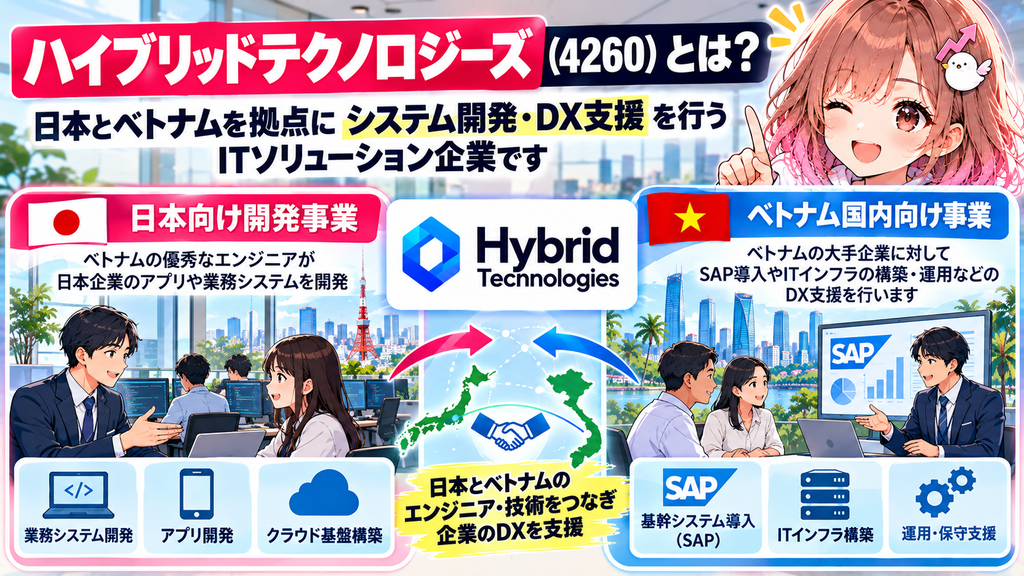
日本企業の開発需要を取り込みながら、ベトナム国内のデジタル化需要も狙える。
この二つの市場に接点を持つことが、同社の特徴です。
2.なぜベトナム市場が重要なのか?
ベトナムは製造業の集積地として知られていますが、企業のIT投資という面でも注目される市場です。
製造拠点が増え、企業規模が大きくなれば、会計・販売・在庫・生産管理などのシステムも必要になります。
例えば、従来はExcelや個別のソフトで管理していた業務を、全社共通の基幹システムに統合するケースです。
こうした企業向けIT投資では、単にシステムを販売するだけでは終わりません。
導入前の業務分析、システム設計、設定、移行、運用、保守といった継続的な仕事が発生します。
ハイブリッドテクノロジーズが狙っているのは、まさにこの領域です。
ただし、ベトナムのDX市場が成長することと、同社が高い利益率で成長できることは別問題です。
市場の拡大だけでなく、案件獲得力や収益性を確認する必要があります。
3.注目すべき「SAP」とは?
今回の事業を理解するうえで、重要なキーワードがSAPです。
SAPは、企業の会計・販売・購買・在庫・生産管理などを統合する基幹業務システムとして知られています。
例えば、工場を持つ大企業では、次のような業務を一元管理する必要があります。
- 原材料をどれだけ購入したか
- 工場で何をどれだけ生産したか
- 製品がどこに保管されているか
- 売上や利益がどれだけ発生しているか
こうした情報を統合する仕組みがERP(統合基幹業務システム)です。
SAP関連の仕事には、システムの導入支援だけでなく、既存システムからの移行、カスタマイズ、運用・保守なども含まれます。
そのため、顧客との関係が継続しやすい事業になり得ます。
一方で、大型案件は開発コストや人員配置の影響を受けやすく、受注が増えれば必ず利益率が上がるわけではありません。
4.売上急増の正体はM&A!NGS Consultingの存在
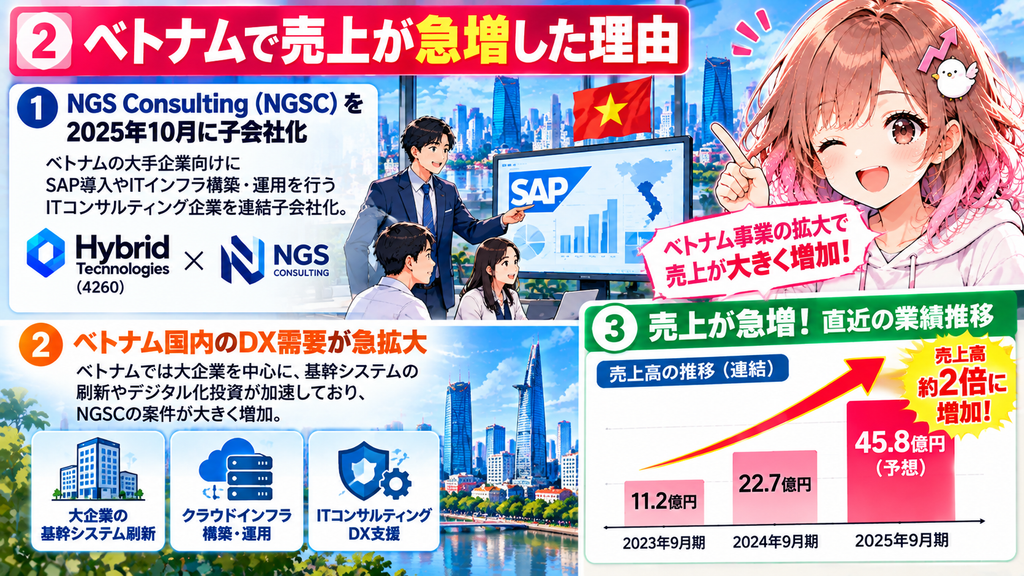
ハイブリッドテクノロジーズの業績を見ると、売上の伸びが非常に目立ちます。
しかし、ここで注意したいことがあります。
売上が急増した主な理由は、既存事業が突然2倍に成長したからではなく、M&Aによって連結対象が拡大したことです。
重要な役割を担っているのが、ベトナムのNGS Consulting(NGSC)です。
NGSCは、ベトナムの企業向けにSAP導入支援やITインフラ構築、DX関連サービスを提供する企業です。
同社をグループに取り込んだことで、ハイブリッドテクノロジーズの連結売上高は大きく増加しました。
これは事業規模の拡大という点ではポジティブです。
ただし、投資判断では次の二つを分けて考える必要があります。
① M&Aによって増えた売上
買収先の売上が連結業績に加わることで発生する成長です。
② 既存事業そのものの成長
既存顧客からの受注増加、新規顧客の獲得、単価上昇などによる成長です。
同じ売上成長でも、評価の仕方は変わります。
5.2026年9月期第3四半期の業績を確認
2026年9月期第3四半期累計の業績を見ると、売上と営業利益は大きく伸びています。
| 項目 | 第3四半期累計実績 | 前年同期比 |
|---|---|---|
| 売上収益 | 約48.7億円 | +110.2% |
| 営業利益 | 約1.86億円 | +127.3% |
| 親会社所有者帰属の四半期損益 | 約8,300万円の赤字 | 赤字 |
売上収益は前年同期比で2倍以上。営業利益も2倍以上です。
数字だけを見れば、かなりインパクトのある成長です。
しかし、最終損益は赤字になっています。
ここが今回の分析で重要なポイントです。
売上が増えていることは確かですが、株主に帰属する利益まで順調に増えているわけではありません。
6.売上2倍でも最終赤字。何が起きている?
企業の利益にはいくつかの段階があります。
売上収益から事業運営に必要な費用などを差し引いたものが営業利益です。
そこから金融費用や税金などの影響を受け、最終的な利益が決まります。
ハイブリッドテクノロジーズの場合、第3四半期累計では営業利益を確保しながら、親会社所有者に帰属する損益は赤字となっています。
つまり、**「事業は拡大しているが、最終利益の段階では課題が残っている」**という状態です。
今後の決算では、売上の増加率だけでなく、営業利益率や最終損益の改善を確認したいところです。
特にM&A後は、買収先の利益貢献がどこまで続くのかが重要になります。
7.既存の日本向け事業には注意点もある
もう一つ見逃せないのが、既存の日本向け事業の動向です。
売上全体は大きく増加していますが、従来の日本向け事業では売上が約2割減少しています。
これは重要な情報です。
なぜなら、NGSCの連結効果によって全体の売上が急拡大していても、既存事業まで好調とは限らないからです。
今後、ベトナム事業が成長し続けたとしても、日本向け事業の縮小が続けば、グループ全体の収益性に影響する可能性があります。
今後の決算では、買収先の成長だけでなく、既存事業が下げ止まるかも確認したいと思います。
IT企業の成長性を考えるうえでは、AI活用による開発効率の変化も注目テーマです。
関連記事:
SHIFTの決算を分析!AI活用と信用需給から今後の株価を考える
8.財務面はどうなのか?自己資本比率の低下
急成長企業を分析するとき、売上や利益と同じくらい大切なのが財務の安全性です。
ハイブリッドテクノロジーズの親会社所有者帰属持分比率は、以前の54.8%から29.5%へ低下しています。
| 指標 | 数値 |
|---|---|
| 以前の親会社所有者帰属持分比率 | 54.8% |
| 2026年9月期第3四半期末 | 29.5% |
M&Aによって企業規模が拡大すると、負債や非支配持分などの構成も変化します。
そのため、比率の低下だけで直ちに経営危機と判断するのは適切ではありません。
ただし、財務の余裕が以前より小さくなっていることは意識したいところです。
特に小型株では、資金調達や追加投資が株価に影響することもあります。
今後は、負債の返済負担や資金繰りの変化を確認していきたいです。
9.営業キャッシュフローは約4.9億円のマイナス
今回、個人的に気になったのが営業キャッシュフローです。
営業キャッシュフローとは、本業の営業活動によって現金がどれだけ増減したかを示す指標です。
ハイブリッドテクノロジーズの営業キャッシュフローは、約4.9億円のマイナスとなっています。
利益が出ていても、売掛金の増加などによって現金の回収が遅れれば、営業キャッシュフローは悪化することがあります。
そのため、営業キャッシュフローが一時的にマイナスだからといって、必ずしも本業が赤字という意味ではありません。
しかし、成長投資やM&Aを進める企業では、現金の動きが非常に重要です。
売上が増える → 利益が増える → 現金も増える
この流れが確認できるようになると、成長の質に対する評価も変わってくると思います。
10.大株主の売却動向も気になる
小型株では、業績だけでなく大株主の売買が株価に大きな影響を与えることがあります。
今回確認した保有報告の比較では、大株主のSOLTEC INVESTMENTS PTE. LTD.の保有株数が約65万株減少しています。
ここで重要なのは、買い増しではなく保有株数の減少が確認されているという点です。
大株主の売却にはさまざまな理由が考えられます。
保有資産の見直しや資金需要などもあり、売却だけを理由に企業の将来性を否定することはできません。
ただし、時価総額が小さい銘柄では、大口の売り注文が需給を圧迫する可能性があります。
株価が急騰した局面では、売買高が増える一方で、戻り売りや利益確定売りも出やすくなります。
今後の大量保有報告書や株主構成の変化には注目したいところです。
11.10月22日ストップ高、23日は一時397円まで急騰
株価の動きも振り返ってみます。
| 日付 | 株価の動き |
|---|---|
| 2026年10月22日 | 終値317円、ストップ高 |
| 2026年10月23日 | 高値397円、終値307円 |
23日は一時397円まで買われました。
しかし、終値は307円です。
高値397円から終値307円まで90円下落したことになります。
高値圏で買った投資家にとっては、非常に厳しい値動きです。
このような急騰・急落では、短期資金が大量に出入りしている可能性があります。
大きな出来高を伴ったこと自体は注目材料ですが、それだけで需給が改善したとは判断できません。
翌営業日以降に売り圧力が落ち着くか、どの価格帯で買いが入るかを確認したいところです。
信用買い残と出来高の関係については、こちらの記事でも詳しく取り上げています。
関連記事:
半導体株の信用需給を比較!買い残減少から反発候補を探す
12.IT・DX企業としての成長余地は?
ハイブリッドテクノロジーズの成長余地を考えると、主に二つの方向性があります。
一つ目は、ベトナム国内での企業向けDX需要の取り込みです。
NGSCの顧客基盤を活用し、SAP関連案件やITインフラ案件を継続的に獲得できれば、売上拡大につながる可能性があります。
二つ目は、グループ全体での技術や顧客基盤の活用です。
日本向けシステム開発とベトナム国内向けのITサービスを組み合わせることで、新たな案件を獲得できる可能性があります。
ただし、ここで期待だけを先行させるのは禁物です。
重要なのは、M&Aによる規模の拡大が、継続的な利益成長に変わるかどうかです。
DX企業を評価するときは、売上成長率だけでなく、利益率や案件の継続性、財務の健全性まで比較したいところです。
関連記事:
カプコンのAI活用と信用需給を分析
13.結局、時価総額35億円は割安なのか?
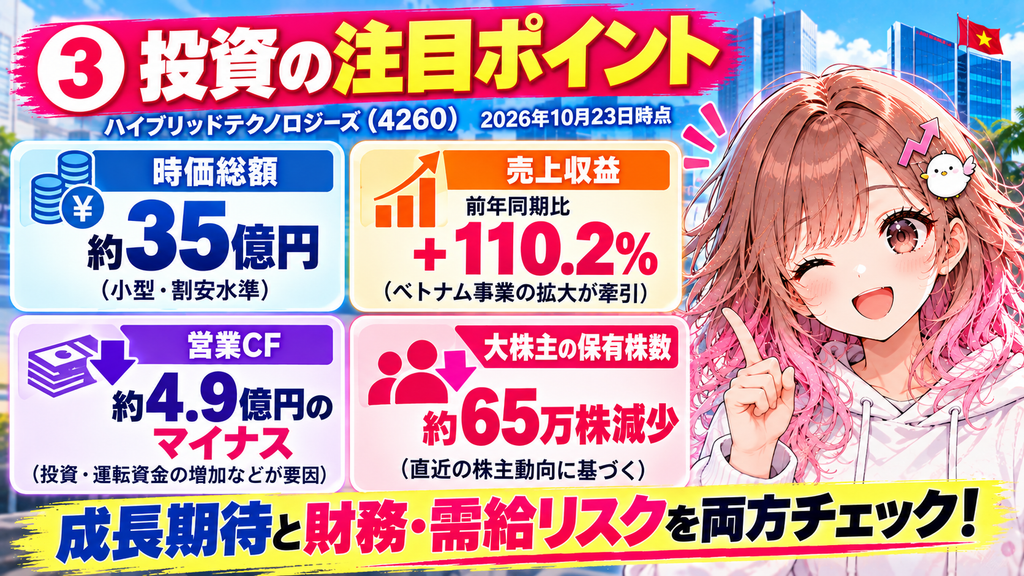
2026年10月23日の終値307円を基準にすると、ハイブリッドテクノロジーズの時価総額は約35.3億円です。
一方、第3四半期累計の売上収益は約48.7億円に達しています。
時価総額と売上規模を比べると、割安に見えるかもしれません。
しかし、時価総額が売上高より小さいからといって、それだけで割安とは判断できません。
なぜなら、株式市場が評価するのは売上規模だけではなく、将来どれだけ利益やキャッシュフローを生み出せるかだからです。
強気に評価できるポイント
- ベトナム国内のDX・SAP関連事業に成長機会がある
- M&Aによって事業規模が大きく拡大した
- 第3四半期累計で営業利益が前年同期比2倍以上になった
- 時価総額が約35億円と小さく、業績改善時の評価変化が大きくなる可能性がある
慎重に見るべきポイント
- 最終損益が赤字
- 営業キャッシュフローが約4.9億円のマイナス
- 親会社所有者帰属持分比率が29.5%まで低下
- 日本向け既存事業の売上が減少
- 大株主の保有株数が約65万株減少
- 急騰後の株価変動が非常に大きい
私が特に重視したいのは、次の決算で利益とキャッシュフローがどこまで改善するかです。
売上成長が続き、利益率や現金創出力も改善していくなら、時価総額35億円という評価を見直す余地が出てくるかもしれません。
逆に、売上だけが伸びても最終赤字やキャッシュフローのマイナスが続くなら、割安とは言い切れません。
14.今後の決算で確認したい5つのポイント
今後のハイブリッドテクノロジーズを見るうえで、次の5項目を追いかけたいと思います。
① NGSCの売上成長は続くか
M&Aによる連結効果だけでなく、買収後の事業成長が確認できるか。
② 営業利益率は改善するか
売上増加が効率的な利益成長につながっているか。
③ 最終損益は黒字化するか
営業利益だけでなく、親会社株主に帰属する利益まで改善するか。
④ 営業キャッシュフローは改善するか
本業の成長が現金の増加につながっているか。
⑤ 大株主の売却と信用需給は落ち着くか
業績改善が進んでも、大きな売り圧力が残っていれば株価の上値を抑える可能性があります。
小型株では、業績と需給の両方を確認することが大切です。
関連記事:
良品計画の信用需給を分析!株価と買い残の関係を考える
15.まとめ:売上倍増の先にある「利益成長」を見極めたい
ハイブリッドテクノロジーズは、ベトナム国内のDX需要を取り込むIT企業として興味深い存在です。
NGS Consultingの連結によって売上規模は大きく拡大し、営業利益も前年同期比で大幅に伸びています。
一方で、最終損益の赤字、営業キャッシュフローのマイナス、財務比率の低下、大株主の売却といった注意点もあります。
今回の株価急騰を見て、「時価総額35億円なら安いのでは?」と感じた投資家もいるかもしれません。
ただ、現時点では売上成長への期待と、利益・財務・需給のリスクが同居している銘柄だと考えています。
私が注目したいのは、次の決算でその評価がどう変わるか。
ベトナム事業の拡大が、持続的な利益成長とキャッシュフロー改善につながるのか。
ここが確認できれば、単なる急騰株ではなく、中長期の成長株として改めて評価される可能性があります。
まろぴーも引き続きチェックしていきます!
※本記事は2026年10月23日時点の情報に基づく企業分析であり、特定銘柄の売買を推奨するものではありません。株価や業績、株主構成などは今後変化する可能性があります。投資判断はご自身の責任でお願いいたします。


コメント