
こんにちは!まろぴーです🐣
SpaceXの決算がすごいことになっています!
2026年7〜9月期の売上高は約146億ドル。前年同期比161%増。営業利益は約28億ドル。
日本円にすると、1ドル150円換算で四半期売上約2兆1,900億円です。
……いや、規模が違いすぎるwww🤣
日本の宇宙ベンチャーと並べたら、比較表の数字が壊れそうなレベルです。
でも、ここで気になったことがあります。
SpaceXは、どうしてここまで成長できたのか?
そして、
日本の宇宙関連企業にも、同じように事業を拡大できる会社はあるのか?
今回の「まろぴーの原石発掘ラボ」では、国内宇宙関連5社を徹底比較します。
単に「宇宙市場が成長するから株価も上がる!」という話ではありません。
売上、営業利益、受注残、現預金、キャッシュフロー、そして株価評価まで確認していきます。
特に注目したいのは、巨額の受注を獲得した企業が、その受注を本当に利益と現金に変えられるのかという点です。
- 1.SpaceXは何がすごいのか?
- 2.日本の宇宙関連5社を横並び比較!
- 3.QPSとSynspective、巨額受注の本当の価値
- 4.QPSの営業利益20億円予想、本当に収益力が改善した?
- 5.Synspectiveは受注1,217億円でも資金が減っている
- 6.スカパーJSATは黒字なのにフリーCFが赤字?
- 7.アストロスケールは受注残の内訳が重要
- 8.アクセルスペースのPSR2.5倍、本当に安い?
- 9.宇宙株の財務を横並び比較!
- 10.宇宙株の受注残ランキングは作れる?
- 11.まろぴーが考える宇宙株の評価ポイント
- 12.宇宙関連5社の総合比較
- 🐣 まろぴーの結論:第二のSpaceXを探すなら、売上より現金を見たい!
- 関連記事
- 主な参考資料
1.SpaceXは何がすごいのか?
SpaceXといえば、ロケットの打ち上げ。
でも、現在のSpaceXをロケット会社とだけ考えるのは、もはや不十分です。
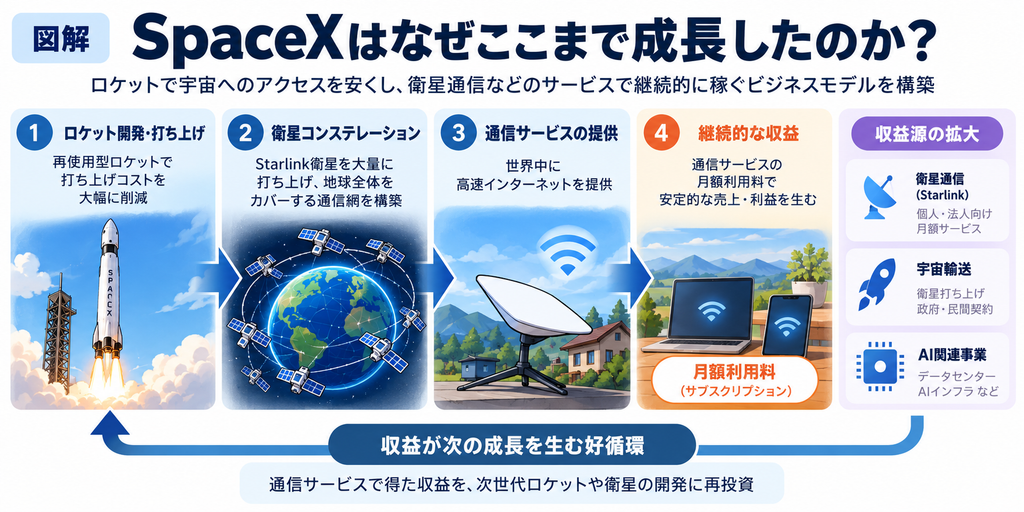
再使用型ロケットを軸に宇宙輸送能力を高め、Starlinkによる衛星通信サービスを拡大。
さらにAI関連事業にも進出し、収益源を広げています。
2026年第3四半期の主な数字はこちら。
| 項目 | 実績 |
|---|---|
| 売上高 | 約146億ドル |
| 前年同期比 | +161% |
| 営業利益 | 約28億ドル |
| 営業利益率 | 約19% |
| 純利益 | 約44億ドル |
| 調整後EBITDA | 約88億ドル |
※SpaceXの2026年第3四半期開示に基づく数値。
注目したいのは、ロケットを打ち上げて終わりではないこと。
衛星通信は、顧客がサービスを使い続けることで継続収益を生み出せます。
そして通信サービスを拡大するために、自社の打ち上げ能力を活用できる。
宇宙への輸送と、宇宙を使って稼ぐ事業がつながっている。
これがSpaceXの強みの一つだと思います。
もちろん、現在のSpaceXにはAI事業も含まれているため、日本の宇宙専業企業と売上高やPSRを単純比較することはできません。
そこで今回は、宇宙ビジネスそのものの収益力に注目します。
2.日本の宇宙関連5社を横並び比較!
今回の対象はこちらです。
| 企業 | コード | 主な事業 |
|---|---|---|
| スカパーJSAT HD | 9412 | 衛星通信・メディア |
| QPS HD | 464A | SAR衛星による地球観測 |
| Synspective | 290A | SAR衛星・データ解析 |
| アストロスケールHD | 186A | 宇宙ごみ除去・軌道上サービス |
| アクセルスペースHD | 402A | 小型衛星開発・地球観測 |
まず注意したいのは、5社のビジネスモデルが異なること。
スカパーJSATは衛星通信を中心に、すでに大きな利益を生み出しています。
QPSとSynspectiveは、SAR衛星を使って地球観測データを提供する企業。
アストロスケールは宇宙空間で衛星を整備・維持するサービス。
アクセルスペースは小型衛星の開発と地球観測サービスを展開しています。
同じ宇宙関連株でも、利益が出るまでの時間や必要な設備投資は大きく違うんですね。
売上高・成長率・PSRを比較
| 企業 | 前期売上高 | 今期予想売上高 | 予想増収率 | 予想PSR |
|---|---|---|---|---|
| スカパーJSAT | 1,275.8億円 | 1,350億円 | +5.8% | 約4.2倍 |
| QPS HD | 38.0億円 | 100億円 | +163.0% | 約8.4倍 |
| Synspective | 23.8億円 | 63.53億円 | +167.3% | 約25.7倍 |
| アストロスケール | 59.4億円 | 80億円 | +34.7% | 約19.0倍 |
| アクセルスペース | 25.1億円 | 67億円 | +167.1% | 約2.5倍 |
※今期予想は各社の会社計画。PSRは10月21日時点で取得した概算時価総額に基づく参考値であり、株価・株式数の厳密な同時点照合は未完了です。
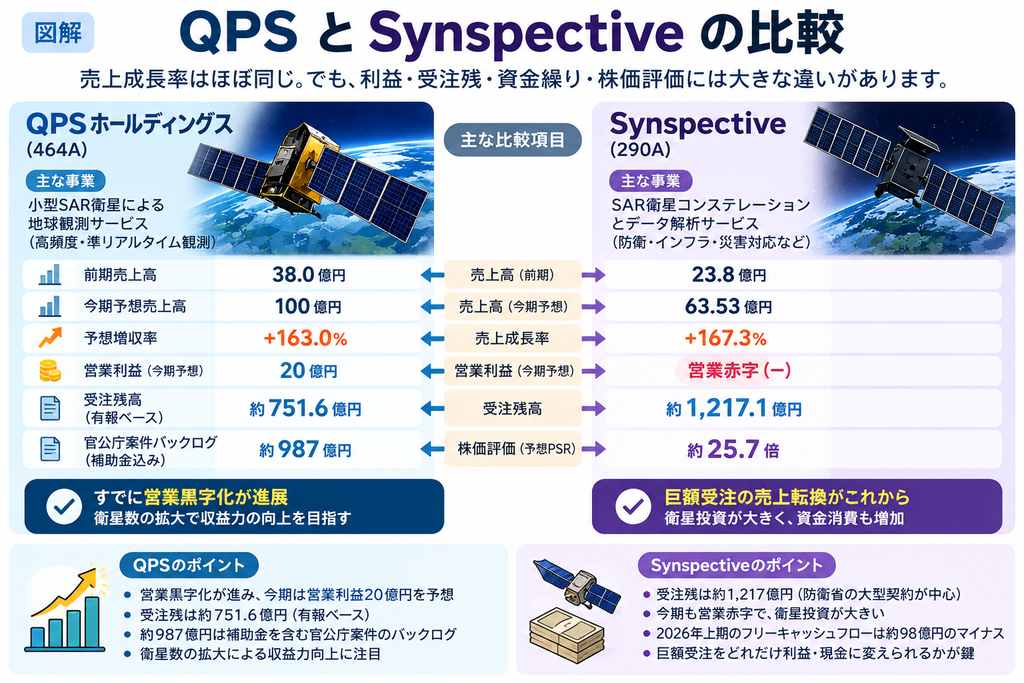
ここで気になるのが、QPSとSynspective。
売上成長率はどちらも160%台なのに、PSRには大きな差があります。
QPSは約8.4倍。
Synspectiveは約25.7倍。
なぜ、同じような成長率で株価評価が約3倍も違うのでしょうか?
その答えを考えるためには、利益と受注の中身を見る必要があります。
3.QPSとSynspective、巨額受注の本当の価値
今回の分析で、最も面白かったのがここです。
両社とも防衛関連の大型案件を抱えています。
しかし、発表されている数字の意味が少し違います。
QPSの約987億円は「補助金込み」
QPSの2027年5月期第1四半期決算説明によると、官公庁案件のバックログは、補助金を含む事業収益ベースで約987億円。
一方、2026年5月期の有価証券報告書に記載された受注残高は約751.6億円です。
| QPSの指標 | 金額 |
|---|---|
| 有価証券報告書の受注残高 | 約751.6億円 |
| 補助金込みの官公庁案件バックログ | 約987億円 |
この2つを混同してはいけません。
約987億円の数字には、補助金による事業収益が含まれています。
しかも、宇宙戦略基金による補助金は、毎年の審査などで承認されることが前提です。
つまり、約987億円がすべて無条件で売上として確定しているわけではないんですね。
とはいえ、約751.6億円という受注残高自体も非常に大きい。
今期予想売上100億円に対して、単純計算で約7.5倍の規模です。
ただし、これは今後複数年にわたって売上計上される可能性がある数字。
受注残が大きいから、来期すぐに売上が数倍になるとは限りません。
Synspectiveの受注残は約1,217億円
一方、Synspectiveの2026年上期末の受注残高は約1,217億円。
その大部分を、防衛省の衛星コンステレーション事業が占めています。
同事業の契約額は5年間で960億円超。
すでに2026年4月からサービスの納入が始まっています。
| Synspectiveの指標 | 金額 |
|---|---|
| 2025年末受注残高 | 約249.7億円 |
| 2026年上期末受注残高 | 約1,217.1億円 |
| 増加額 | 約967.5億円 |
| 防衛省関連の大型契約 | 5年間で960億円超 |
これはインパクトがあります。
前期売上高約23.8億円の企業が、1,000億円を超える受注残を持っている。
ただし、ここにも注意点があります。
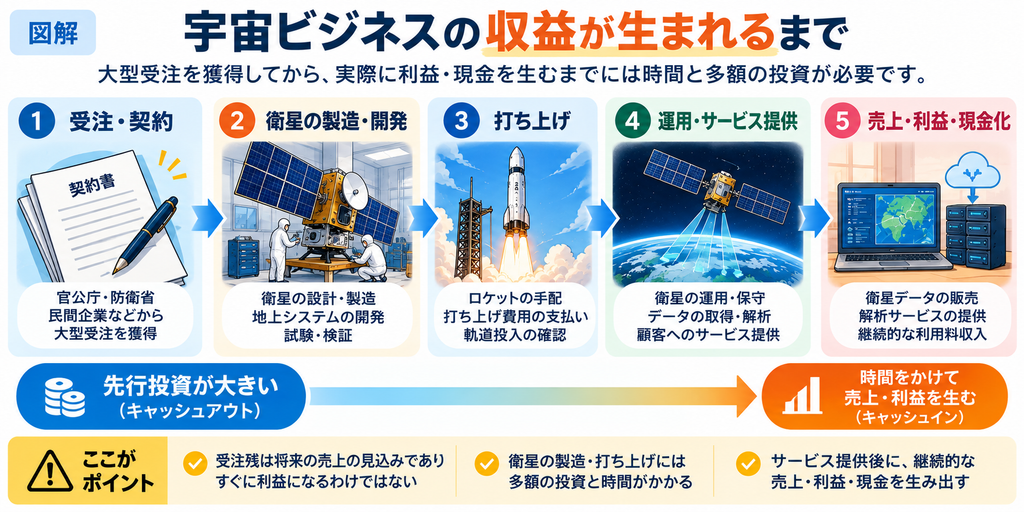
受注残は、将来の売上につながる可能性を示すもの。
利益額ではありません。
衛星の製造、打ち上げ、運用、人件費、減価償却費などを差し引いて、最終的にどれだけ利益が残るかが重要です。
QPSとSynspectiveの受注を比較
| 項目 | QPS | Synspective |
|---|---|---|
| 主要な大型案件 | 官公庁・防衛関連 | 防衛省コンステレーション |
| 確認できた受注残 | 約751.6億円 | 約1,217.1億円 |
| 別途公表の関連指標 | 補助金込み約987億円 | 5年間で960億円超の大型契約 |
| 今期予想売上 | 100億円 | 63.53億円 |
| 主な確認ポイント | 衛星網の拡大と利益率 | 大型契約の売上転換と投資負担 |
※受注残の基準日、対象範囲、定義は完全には一致しません。単純な順位付けには使えません。
ここでのまろぴーの見方は、こうです。
QPSは、すでに営業利益が出始めていることが強み。
Synspectiveは、巨額受注をこれから売上に変えていく成長余地が強み。
同じSAR衛星関連企業でも、収益化の進み具合が違うんですね。
4.QPSの営業利益20億円予想、本当に収益力が改善した?
ここは今回の記事で特に強調したいところです。
QPSは2027年5月期第1四半期に、
売上高18.95億円。
営業利益5.94億円。
経常利益5.30億円。
四半期純利益4.80億円を計上しました。
営業利益率は約31.3%。
かなり高い数字です。
さらに通期営業利益予想を3億円から20億円へ上方修正しました。
「これは本格的な黒字化だ!」
そう考えたくなるところですが、決算説明を詳しく見ると、もう一つ重要な要因がありました。
営業利益の上方修正には、衛星の減価償却開始時期や研究開発費の計上時期の変更が影響しています。
つまり、利益予想が17億円増えたからといって、そのすべてが販売好調によるものではありません。
費用が翌期以降にずれ込むことで、今期の利益が増える部分もあります。
これは会計上おかしいという話ではありません。
衛星の稼働開始時期が変われば、減価償却の開始時期も変わります。
ただ、投資家としては、利益の増加が継続的なものなのか、一時的な費用計上のタイミングによるものなのかを分けて考えたい。
第1四半期の黒字実績は前向きな材料。
でも、営業利益20億円という数字だけを見て、収益力が一気に改善したと断定するのは早いと思います。
衛星数の拡大も重要
QPSは第1四半期決算説明時点で、軌道上の衛星11機を運用。
2028年5月期には24機体制を目指し、さらに36機体制の早期実現を目標としています。
衛星が増えれば観測頻度が高まり、提供できるサービスも広がる可能性があります。
ただし、衛星数が増えるほど製造費や打ち上げ費、運用費も必要です。
衛星数の増加が、売上以上に費用を増やしてしまわないか。
ここが次の決算で確認したいポイントです。
5.Synspectiveは受注1,217億円でも資金が減っている
次はSynspectiveの財務です。
2026年上期の主な数字を見てみましょう。
| 項目 | 2026年上期 |
|---|---|
| 売上高 | 約16.9億円 |
| 営業損益 | −33.5億円 |
| 営業CF | +7.6億円 |
| 投資CF | −105.9億円 |
| フリーCF | −98.4億円 |
| 期末現預金 | 約162.1億円 |
※フリーCFは営業CFと投資CFの合計。
この数字、かなり重要です。
営業キャッシュフローはプラス。
しかし、投資キャッシュフローが約106億円のマイナス。
結果として、半年で約98億円のフリーキャッシュフロー赤字になっています。
衛星を増やすための投資が、非常に大きいんですね。
さらに現預金は、前期末の約245.4億円から約162.1億円へ減少しています。
約83億円の減少です。
もちろん、このまま同じペースで資金が減るとは限りません。
大型契約の入金時期や補助金収入、追加の借入・資金調達によってキャッシュフローは変わります。
ただし、現状の投資負担を考えると、受注残が1,217億円あるから資金繰りは安心、とは言えません。
受注残が大きい企業ほど、受注を履行するための先行投資も大きくなる場合がある。
宇宙関連株を見るうえで、非常に重要なポイントだと思います。
補助金と営業利益は分けて考えたい
Synspectiveの上期は、営業損失が約33.5億円。
一方、補助金収入が営業外収益に計上され、経常損失の縮小に寄与しています。
補助金は宇宙産業の成長を支える重要な制度です。
ただし、補助金があることと、本業のサービス販売で利益を生み出せることは別。
今後は、
- 衛星データ販売の増加
- 大型契約の収益認識
- 衛星運用コストの効率化
- 減価償却負担の変化
この4点を継続して確認したいところです。
6.スカパーJSATは黒字なのにフリーCFが赤字?
次は、すでに利益を生んでいるスカパーJSAT。
2026年3月期の数字を確認すると、少し意外な結果になりました。
| 項目 | 2026年3月期 |
|---|---|
| 売上高 | 1,275.8億円 |
| 営業利益 | +352.7億円 |
| 営業CF | +536.7億円 |
| 投資CF | −764.6億円 |
| フリーCF | −227.9億円 |
| 期末現金同等物 | 576.5億円 |
| 有利子負債 | 323.6億円 |
営業利益は約353億円。
営業CFも約537億円のプラス。
本業でしっかり現金を生み出しています。
ところが、投資CFは約765億円のマイナス。
フリーCFは約228億円の赤字です。
「えっ、スカパーJSATも危ないの?😳」
と思うかもしれませんが、ここは少し違います。
同社は営業活動で多額の現金を生み出しており、期末現金同等物も有利子負債を上回っています。
つまり、本業の赤字を埋めるために資金を使っている企業と、黒字事業で得た現金を上回る規模の投資を行っている企業は、同じフリーCF赤字でも意味が違うんです。
今後は、その投資がどれだけの売上や利益を生むのかが重要になります。
なお、スカパーJSATはメディア事業も展開しているため、連結数値をそのまま宇宙事業の収益力とみなすことはできません。
宇宙事業のセグメント別業績も合わせて確認する必要があります。
配当もある
スカパーJSATは2027年3月期に年間48円の配当を予想しています。
宇宙ベンチャーとは違い、配当という株主還元も投資判断の材料になります。
ただし、配当利回りは株価によって変わるため、購入時点の株価で再計算したいところです。
7.アストロスケールは受注残の内訳が重要
アストロスケールは、宇宙ごみの除去や衛星の寿命延長などを手がけています。
宇宙利用が拡大すれば、こうしたサービスの需要も高まる可能性があります。
ただし、まだ市場の形成途中という側面が強く、収益化までの道のりには不確実性があります。
2026年7月末時点の主な数字はこちら。
| 項目 | 金額 |
|---|---|
| 受注残高・選定済み案件を含む | 約363.5億円 |
| うち受注済み案件 | 約258.5億円 |
| うち選定済み案件 | 約105.0億円 |
| 現金同等物 | 約349.5億円 |
| 第1四半期営業CF | −29.0億円 |
| 第1四半期フリーCF | −42.2億円 |
ここで注意したいのが受注残の内訳。
約363.5億円のうち、受注済み案件は約258.5億円。
残り約105億円は選定済み案件です。
選定済みというのは、正式に受注が確定した案件と同じ意味ではありません。
そのため、約363.5億円をすべて確定受注として扱うのは避けたいところです。
現預金が増えた理由は?
もう一つ重要なのが現金残高。
2026年7月末時点で約349.5億円と、前期末の約100億円から大きく増加しています。
ただし、これは本業で大きく稼いだからではありません。
6月に株式や転換社債などを通じて、総額約306億円の資金調達を実施したことが主な要因です。
つまり、手元資金が増えたこと自体は前向きですが、その資金の出どころまで確認する必要があります。
転換社債は、条件によって将来の株式希薄化につながる可能性もあります。
宇宙ベンチャーでは「現金が多い=安全」と単純に判断できない。
資金調達後の現金なのか、事業から生み出した現金なのか。
ここを区別したいですね。
8.アクセルスペースのPSR2.5倍、本当に安い?
今回の5社で、予想PSRが最も低いのはアクセルスペース。
今期売上予想67億円に対し、先ほどの概算時価総額は約169億円。
予想PSRは約2.5倍です。
QPSの約8.4倍、Synspectiveの約25.7倍と比較すると、かなり低く見えます。
「これは原石発見か?!💎」
と思いたくなりますが、ここには大きな注意点があります。
衛星不具合で業績予想を下方修正
アクセルスペースは2026年10月6日、業績予想の修正を発表しました。
小型衛星GRUS-3の7機中4機に不具合が発生したことなどが影響しています。
修正内容はこちら。
| 項目 | 修正前 | 修正後 |
|---|---|---|
| 売上高 | 90億円 | 67億円 |
| 営業損益 | −8億円 | −23億円 |
| 最終損益 | −2.4億円 | −36.5億円 |
売上高は23億円の下方修正。
営業赤字も15億円拡大しています。
さらに衛星の不具合に伴う減損損失も発生。
この状況でPSRが低いのは、単に市場が成長性を見落としているからとは限りません。
事業リスクが評価に反映されている可能性があります。
それでも注目する理由
ただし、株式投資で重要なのは、悪材料が出た後に何が起きるかです。
衛星不具合の原因が特定され、再発防止策が進み、商用運用の回復が見えてくれば、業績への見方が変わる可能性があります。
反対に、不具合が長期化したり、追加の設備投資や資金調達が必要になったりすれば、株価への負担が続くことも考えられます。
PSRが低いから買うのではなく、低く評価されている理由が解消するかを追う。
アクセルスペースは、そういう視点で監視したい銘柄だと思います。
9.宇宙株の財務を横並び比較!
ここまで調べた数字を整理します。
| 企業 | 現預金・現金同等物 | 営業CF | フリーCF |
|---|---|---|---|
| スカパーJSAT | 約576.5億円 | +536.7億円 | −227.9億円 |
| QPS HD | 要最新照合 | 要最新照合 | 要最新照合 |
| Synspective | 約162.1億円 | +7.6億円 | −98.4億円 |
| アストロスケール | 約349.5億円 | −29.0億円 | −42.2億円 |
| アクセルスペース | 要最新照合 | 要最新照合 | 要最新照合 |
※スカパーJSATは2026年3月期通期、Synspectiveは2026年上期、アストロスケールは2027年4月期第1四半期。期間が異なるため、金額の大小だけで優劣を判断できません。
この表を見ると、宇宙関連企業の資金の使い方がかなり違うことが分かります。
スカパーJSATは営業CFが大幅なプラス。
Synspectiveは営業CFがプラスでも、それを大きく上回る設備投資があります。
アストロスケールは営業CFもマイナスで、資金調達によって手元資金を厚くしています。
ここから分かるのは、宇宙関連株をPSRだけで比較するのは危険ということ。
高成長でも、その成長のために多額の資金が必要なら、株主価値がどれだけ増えるかは別問題です。
10.宇宙株の受注残ランキングは作れる?
一見すると、Synspectiveの1,217億円が圧倒的に見えます。
でも、今回の数字には重要な違いがあります。
| 企業 | 公表されている関連残高 | 注意点 |
|---|---|---|
| Synspective | 約1,217億円 | 防衛省大型契約が中心 |
| QPS HD | 約987億円 | 補助金込みの事業収益ベース |
| QPS HD | 約751.6億円 | 有価証券報告書上の受注残 |
| アストロスケール | 約363.5億円 | 選定済み案件を含む |
| アストロスケール | 約258.5億円 | 受注済み案件 |
| スカパーJSAT | 今回は未照合 | 通信サービスの継続収益も重要 |
| アクセルスペース | 今回は未照合 | 受注と衛星運用状況の確認が必要 |
これをそのまま「宇宙株受注残ランキング」として公開するのは適切ではありません。
なぜなら、数字の定義が違うから。
補助金込みの数字。
正式受注だけの数字。
選定済み案件を含む数字。
これらを同列に並べると、企業の実態を誤って評価してしまいます。
株ラボとしては、数字の大きさよりも、その数字が何を意味しているかを重視したいところです。
11.まろぴーが考える宇宙株の評価ポイント
ここまでの分析から、宇宙関連株を評価するうえで重要なのは、次の4つだと思います。
① 売上成長の確度
大型契約があるか。
衛星が予定どおり打ち上がるか。
実際にサービスを提供できるか。
受注残が大きくても、納入や運用が遅れれば売上計上も遅れる可能性があります。
② 利益の質
営業利益が増えた理由は何か。
売上増加によるものか。
費用計上の時期が変わったからなのか。
補助金の影響があるのか。
数字の背景を確認する必要があります。
③ 資金繰り
衛星を増やすには多額の投資が必要です。
その投資を営業CFで賄えるのか。
借入や増資が必要なのか。
株主にとっては非常に重要なポイントです。
④ 株価に織り込まれた期待
成長率が高くても、すでにPSRが高ければ期待が株価に反映されている可能性があります。
反対にPSRが低くても、事業上の問題を抱えているなら単純な割安株とは言えません。
成長する会社を探すことと、株価が上がる会社を探すことは同じではない。
ここは大切にしたいですね。
12.宇宙関連5社の総合比較
最後に、今回確認した数字をもとに特徴を整理します。
| 企業 | 成長性 | 収益性 | 財務面の注目点 | 株価評価 |
|---|---|---|---|---|
| スカパーJSAT | 緩やかな成長 | すでに高収益 | 大型投資の回収 | 予想PSR約4.2倍 |
| QPS HD | 高成長計画 | 黒字化が進展 | 投資と利益の質 | 約8.4倍 |
| Synspective | 高成長計画 | 営業赤字 | 巨額投資と現金減少 | 約25.7倍 |
| アストロスケール | 案件進捗に左右される | 営業赤字 | 資金調達と受注履行 | 約19.0倍 |
| アクセルスペース | 高成長計画 | 営業赤字 | 衛星不具合と資金調達 | 約2.5倍 |
※PSRは概算。成長性・収益性の記述は今回確認した実績と会社計画に基づく定性的評価です。
QPSとSynspective、どちらに注目する?
この2社は、事業内容が近いだけに比較しやすい存在です。
QPSは営業黒字化の進展が魅力。
Synspectiveは大型受注の規模が魅力。
一方で、QPSの利益上方修正には費用計上時期の影響があり、Synspectiveは衛星投資に伴う資金消費が大きい。
そのため、現時点でどちらが優れていると断定するよりも、次の決算で確認したいポイントが異なると考えています。
QPSは利益の持続性。
Synspectiveは受注の売上転換と投資負担。
ここが勝負どころでしょう。
🐣 まろぴーの結論:第二のSpaceXを探すなら、売上より現金を見たい!
今回の調査を始めたときは、売上成長率とPSRを比較すれば、面白い宇宙株が見つかると思っていました。
でも、決算資料を掘り下げると、もっと重要なことが見えてきました。
QPSには巨額の官公庁案件があります。
Synspectiveにも1,000億円を超える受注残があります。
アストロスケールは独自の軌道上サービス市場を開拓しています。
アクセルスペースは低PSRですが、衛星不具合という課題を抱えています。
そしてスカパーJSATは、すでに大きな利益を生み出しています。
それぞれ魅力もリスクも違います。
宇宙市場が成長することと、その成長が株主の利益になることは別。
SpaceXの強さは、宇宙への輸送能力だけでなく、衛星通信などの事業を大きな収益源に育ててきたことにあります。
日本の宇宙企業にも、今後同じように継続収益を拡大できる会社が現れるかもしれません。
でも、その過程では衛星投資、開発費、資金調達、希薄化など、多くの課題があります。
だからこそ、まろぴーは次の決算でも、
「売上がいくら増えたか」
だけでなく、
「その売上から、いくら利益と現金が残ったか」
を追っていきたいと思います。
第二のSpaceXは日本から生まれるのか?!🚀
まろぴーの原石発掘は続きます!🐣✨
関連記事
宇宙関連株と合わせて、AIインフラ関連企業の成長性も分析しています。
主な参考資料
- SpaceX:2026年第3四半期決算開示(2026年10月20日)
- QPSホールディングス:2027年5月期第1四半期決算説明資料、2026年5月期有価証券報告書
- Synspective:2026年12月期第2四半期決算説明資料
- スカパーJSAT:2026年3月期決算短信補足資料
- アストロスケール:2027年4月期第1四半期決算資料
- アクセルスペース:2027年5月期業績予想修正に関する開示
※本記事は2026年10月21日時点で確認できた情報を基に作成しています。各社の決算期や受注残の定義は異なります。業績予想は会社計画であり、将来の業績を保証するものではありません。特定銘柄の売買を推奨するものではありません。

コメント