

NVIDIAの最大のライバルは、AMDではなく「顧客自身」かもしれない。
AI半導体市場で圧倒的な存在感を誇るNVIDIA。
ところが、そのNVIDIAから大量のGPUを購入してきたGoogle、Amazon、Microsoft、Metaが、次々と独自AIチップの開発を進めています。
しかもGoogleでは、2026年に出荷されるAIサーバーの約78%が自社製TPU搭載になるとの予測まで!😳
「えっ、NVIDIAのGPUはもう売れなくなるの?」
そう考えるのはまだ早いでしょう。
実際にはNVIDIA製GPUへの需要も強く、独自チップとGPUが同時に増えている状況です。
今回は、NVIDIAの次世代GPU「Rubin」と、AMD、Google、Amazon、MicrosoftのAI半導体を比較。
さらに、独自チップの内製化で本当に原価が下がるのか? NVIDIAの1強体制はいつまで続くのか? という投資家が気になる疑問を掘り下げます!🔥

- 🔥 1. NVIDIAの最大の敵は、GPUを買ってくれる顧客だった!?
- ⚔️ 2. NVIDIA vs AMD vs Google vs Amazon vs Microsoft!性能を徹底比較
- 📊 3. Googleは約78%を自社チップに!?独自AIチップの普及状況
- 💰 4. GoogleはTPU内製化で本当に原価削減できたのか?
- 👑 5. それでもNVIDIAの1強体制が続く3つの理由
- 📉 6. NVIDIAにとって本当に怖いのは、売上減少ではない!?
- 🇯🇵 7. 日本企業には追い風?独自AIチップ時代の注目ポイント
- 🐤 8. まろぴーの考察:NVIDIAの独走は続く。でも利益の独占は続くのか?
- 📚 参考資料・出典
🔥 1. NVIDIAの最大の敵は、GPUを買ってくれる顧客だった!?
これまでAI半導体市場のライバルといえば、NVIDIAとAMDの対決が中心でした。
しかし、今は少し違います。
NVIDIAの大口顧客であるハイパースケーラーが、自分たちでAIチップを設計し始めているのです。
| 企業 | 独自AIチップ | 主な用途 |
|---|---|---|
| TPU | AI学習・推論 | |
| Amazon AWS | Trainium | AI学習・推論 |
| Microsoft | Maia | 自社AIサービスの推論 |
| Meta | MTIA | 自社サービスのAI推論 |
💡 なぜ自社でAIチップを作るのか?
理由は主に4つ。
- 💰 NVIDIA製GPUの購入費用を抑えたい
- ⚡ AI推論に必要な電力を減らしたい
- 🧠 自社のAIサービスに合わせて性能を最適化したい
- 🔒 NVIDIAへの依存を減らし、調達を安定させたい
特に重要なのがAIの「推論」です。
AIモデルを開発する学習処理だけでなく、ChatGPTやGeminiのようなサービスでは、ユーザーが質問するたびに計算が発生します。
利用者が増えれば、推論処理のコストは膨大になります。
そこで、特定のAI処理に特化したチップを開発すれば、汎用GPUより効率よく処理できる可能性があるのです。
ただし、ここで一つ疑問が生まれます。
本当に自社開発したほうが安いのでしょうか? 🤔
開発費も製造費もかかる独自チップが、NVIDIAのGPUより経済的とは限りません。
この疑問は後ほど詳しく考察します。
⚔️ 2. NVIDIA vs AMD vs Google vs Amazon vs Microsoft!性能を徹底比較
まずは、各社が公表している主要スペックを見てみましょう。
📊 最新AIチップのメモリ性能比較
| AIチップ | HBM容量 | メモリ帯域幅 | 特徴 |
|---|---|---|---|
| NVIDIA Rubin | 288GB | 19.2TB/s | 学習・推論、システム全体の性能 |
| AMD MI455X | 432GB | 23.3TB/s | 大容量メモリ |
| Google Ironwood TPU | 192GiB | 7.38TB/s | GoogleのAI処理に最適化 |
| Amazon Trainium3 | 144GB | 4.9TB/s | AWS向け独自AIチップ |
| Microsoft Maia 300 | 288GB | 18TB/s | 推論の電力効率を重視 |
※メーカー公表仕様を基に作成。GBとGiBは単位が異なります。世代や設計目的も違うため、数値だけで総合性能の優劣は決められません。
🟥 AMDはNVIDIAよりメモリ容量が大きい!
注目したいのはAMD MI455Xです。
HBM容量は432GBで、NVIDIA Rubinの288GBに対して1.5倍。
メモリ帯域幅も、AMDの公表仕様がNVIDIAを上回っています。
巨大なAIモデルを扱う場合、メモリ容量やデータ転送速度は非常に重要です。
ただし、メモリ容量が1.5倍だから、処理速度も1.5倍になるわけではありません。
演算能力、通信性能、ソフトウェア最適化なども大きく影響します。
スペック上の強みと、実際のAI処理性能は分けて考える必要があります。
🟦 Google TPUはAIに特化した設計!
GoogleのIronwood TPUは、FP8演算性能がチップ当たり約4.61PFLOPS。
HBM容量は192GiB、メモリ帯域幅は7.38TB/sです。
Googleの強みは、単独のチップ性能だけではありません。
TPUを大量に接続し、Geminiなどの自社AIサービスに合わせて、ハードウェアとソフトウェアを一体で最適化できます。
一方、NVIDIAは幅広いAIモデルや開発環境に対応する汎用性が強みです。
🟧 Amazon Trainium3は電力効率を重視!
AmazonのTrainium3は、AWSが開発するAIアクセラレータです。
AWSは前世代との比較で、電力当たりの性能向上をアピールしています。
ただし、メーカーが発表する性能向上率は、比較対象が前世代の自社製品である場合もあります。
NVIDIA Rubinと同じ条件で比較した数値ではないことに注意が必要です。
🟩 Microsoft Maia 300は推論効率で勝負!
Microsoftも独自AIチップ「Maia」シリーズを開発しています。
Maia 300はHBM4を288GB搭載し、メモリ帯域幅は18TB/sとされています。
Microsoftは推論処理の電力効率改善を重視しています。
仮に同じ電力で処理できるトークン数が40%増えれば、同じ処理量に必要な電力量は計算上約29%減少します。
ただし、これがNVIDIA Rubinに対する実測の優位性を示すわけではありません。
🐤 まろぴーの注目ポイント
ここまでの比較では、NVIDIAがすべてのスペックで圧勝しているわけではありません。
AMDには大容量メモリ、Googleには自社サービスへの最適化という強みがあります。
それでもNVIDIAが強い理由は、単なるGPUの性能だけではないのです。
📊 3. Googleは約78%を自社チップに!?独自AIチップの普及状況
ここからが今回の記事で特に注目したい数字です!😳
半導体市場調査会社TrendForceは、2026年のAIサーバー出荷構成について、次のように予測しています。
| 企業 | 2026年のAIサーバー出荷構成予測 |
|---|---|
| TPU搭載が約78% | |
| Amazon AWS | GPU搭載が約60%、Trainium系が40%超 |
| Meta | GPU搭載が80%超 |
| Microsoft | 比較可能な割合は未確認 |

😳 Googleだけ独自チップの比率が突出!
Googleでは、新たに出荷されるAIサーバーの約8割が自社TPUを搭載する見通しです。
これはかなり大きな数字です。
ただし、重要な注意点があります。
「新規AIサーバーの約78%がTPU搭載」という予測は、「NVIDIAの購入が78%減少した」という意味ではありません。
AIサーバー市場そのものが急成長しているため、独自チップの導入が増えても、NVIDIA製GPUの購入数量が増える可能性があります。
実際、TrendForceは2026年8月の調査で、ハイパースケーラーによるNVIDIA製ラック型AIサーバーの調達需要が強まっていると報告しています。
つまり現在は、
独自AIチップも売れる。NVIDIAのGPUも売れる。
という状況なのです。
🔍 Google以外はまだGPU中心
AmazonはTrainiumの導入を拡大していますが、GPU搭載サーバーが約6割を占める予測です。
MetaもNVIDIAやAMDのGPUが中心です。
Googleほど独自チップへの移行が進んでいる企業は、まだ限られています。
💰 4. GoogleはTPU内製化で本当に原価削減できたのか?
ここが今回、まろぴーが最も気になった部分です。
GoogleはTPUの内製化を進めています。
そしてGoogle Cloudの営業利益率も改善しています。
では、利益率の改善はTPUの内製化によるものなのでしょうか?
実は、そこまでは分かりません。🤔
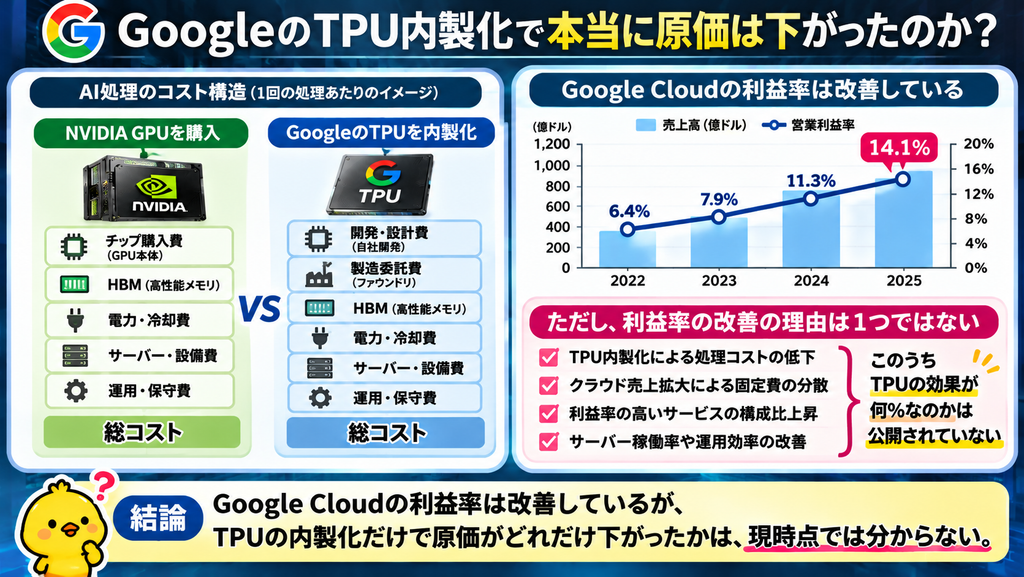
※画像右側の過年度利益率グラフは数値の再検証が必要です。確認が終わるまでは、その部分を根拠として扱わないでください。
🧮 TPU内製化にも多額のコストがかかる
NVIDIAのGPUを購入する場合には、主に次の費用が発生します。
- GPUの購入費
- HBMなどのメモリを含むシステム費用
- 電力・冷却費
- サーバーの運用・保守費
一方、GoogleがTPUを内製化する場合には、次の費用が必要です。
- チップの研究開発・設計費
- TSMCなどへの製造委託費
- HBMなどのメモリ費用
- サーバー・ネットワーク設備費
- 電力・冷却・運用費
自社チップを設計したとしても、製造まで無料になるわけではありません。
特に先端半導体は、製造プロセスが高度になるほど開発・製造に大きな投資が必要です。
📈 Google Cloudの利益率改善は何が原因?
考えられる要因は複数あります。
- TPU内製化による処理コストの削減
- クラウド売上拡大による固定費の分散
- 利益率の高いサービスの売上構成比上昇
- サーバー稼働率や運用効率の改善
これらの効果が重なっている可能性があります。
しかし、GoogleはTPUの内製化によって、NVIDIA製GPUを利用する場合と比較して総コストが何%削減されたかを、十分に比較可能な形では公表していません。
したがって、
「TPU内製化を進めながらGoogle Cloudの利益率が改善した」
とは言えても、
「TPU内製化のおかげで利益率が改善した」
とは断定できません。
🎯 本当に比較したいのは100万トークン当たりの総コスト
AIチップの経済性を評価するなら、同じAIモデルを、同じ応答速度・品質で動かした場合の処理コストを比較する必要があります。
さらに、チップの開発費やサーバー設備費も含める必要があります。
仮にTPUの電力効率が優れていても、開発費の回収に時間がかかれば、短期的な経済効果は限定的かもしれません。
逆に、大量のAI処理を長期間続けるGoogleのような企業では、内製化の固定費を大規模な処理量で回収できる可能性があります。
独自チップが本当にNVIDIAの脅威になるかは、スペックよりも総コストで判断すべきだと考えています。
👑 5. それでもNVIDIAの1強体制が続く3つの理由
ここまで読むと、NVIDIAが苦しい立場になっているようにも感じます。
しかし、現時点ではNVIDIAの優位性は依然として大きいと考えられます。
① CUDAという強力なソフトウェア資産
NVIDIAの最大の強みの一つがCUDAです。
CUDAは、GPUを利用した計算処理のための開発環境です。
AI開発に使われるライブラリやソフトウェアの多くが、NVIDIAのGPUを中心に発展してきました。
他社チップに移行するには、ソフトウェアの対応や性能検証が必要になることがあります。
つまり、チップのスペックだけでNVIDIAから簡単に乗り換えられるわけではないのです。
② AI学習と推論の両方に対応する汎用性
GoogleやMicrosoftの独自チップは、特定の処理に合わせた最適化が強みです。
一方、NVIDIAは幅広いAIモデルや用途に対応できます。
新しいAIモデルが登場したときにも、柔軟に対応できることが重要になります。
③ GPUだけでなくAIシステム全体を提供
NVIDIAはGPU単体を販売するだけではありません。
高速接続技術のNVLink、ネットワーク製品、ソフトウェアなどを組み合わせて、大規模AIシステムを提供しています。
Rubin世代でも、チップ単体ではなくラック全体の処理能力
そのため、他社が高性能な独自チップを開発したとしても、NVIDIAのシステム全体を置き換えるのは簡単ではありません。
📉 6. NVIDIAにとって本当に怖いのは、売上減少ではない!?
ここからは投資家目線の考察です。📈
独自チップの普及によってNVIDIAのシェアが下がったとしても、売上が減るとは限りません。
💡 AI市場が50%成長した場合
仮にAI半導体市場の規模が100から150に拡大するとします。
NVIDIAの市場シェアが90%から75%に低下した場合を考えてみましょう。
| 指標 | 現在 | 1年後 |
|---|---|---|
| AI半導体市場規模 | 100 | 150 |
| NVIDIAのシェア | 90% | 75% |
| NVIDIAの売上 | 90 | 112.5 |
シェアが15ポイント下がっても、NVIDIAの売上は25%増加します。
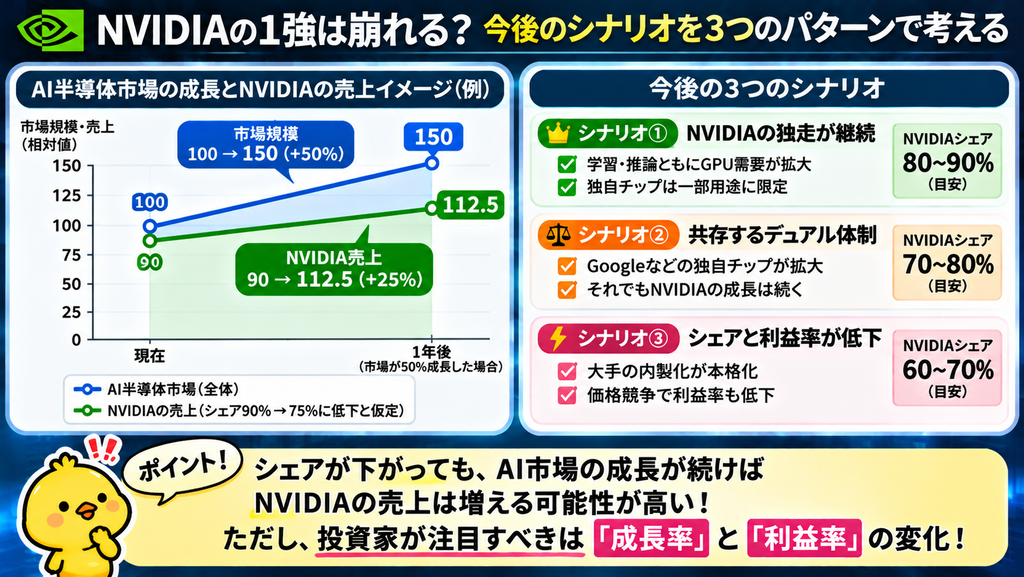
※画像内の市場規模・シェアは説明用の仮定であり、実際の市場予測ではありません。
⚠️ でも株価は別問題!
ここが重要です。
株価は現在の売上だけでなく、将来の成長期待を織り込んでいます。
市場がNVIDIAに50%成長を期待していたのに、実際の成長率が25%に鈍化すれば、業績が増収増益でも株価が下がる可能性があります。
さらに、競争激化によってGPUの販売価格や利益率が低下すれば、利益成長は売上成長より鈍くなるかもしれません。
つまり、NVIDIAにとって本当に怖いのは、
「GPUが売れなくなること」よりも、「成長率と利益率が期待を下回ること」
なのです。
🔍 今後の決算で確認したい3つの数字
- 📈 データセンター事業の売上成長率
- 💰 NVIDIA全社の粗利益率
- 🏭 ハイパースケーラーの設備投資とNVIDIA売上の伸びの差
※NVIDIAはデータセンター事業単独の粗利益率を継続的に開示しているわけではないため、全社粗利益率や製品構成も合わせて見る必要があります。
特に、ハイパースケーラーの設備投資が増え続けているのにNVIDIAの売上成長が鈍化するようなら、独自チップへの需要分散を疑う材料になるでしょう。
ただし、その原因は独自チップだけとは限りません。
🇯🇵 7. 日本企業には追い風?独自AIチップ時代の注目ポイント
AIチップの内製化は、日本企業にも影響を与える可能性があります。
🧠 富士通の独自CPU「MONAKA」
富士通は独自CPU「FUJITSU-MONAKA」の開発を進めています。
MONAKAは、NVIDIA RubinのようなGPUとは設計思想が異なるCPUです。
AI推論を含むサーバー処理の効率化が期待されていますが、NVIDIAの最新GPUと単純に演算性能を比較する製品ではありません。
それでも、AI処理をGPU以外の半導体でも効率化する動きとして注目できます。
🏭 半導体製造装置・材料企業にもチャンス?
Google、Amazon、Microsoftなどが独自チップを開発しても、最先端半導体の製造には高度な製造装置や材料が必要です。
NVIDIA以外のAIチップが増えれば、半導体の製造工程に関わる企業に新たな需要が生まれる可能性があります。
たとえば、SCREEN、東京エレクトロン、アドバンテストなどの企業を分析する際にも、NVIDIA向け需要だけでなく、AI半導体市場全体の設備投資を見る必要があるでしょう。
ただし、個別企業への恩恵は、採用される製造工程や顧客構成によって異なります。
📚 あわせて読みたい関連記事
AI半導体の競争が激しくなるほど、データセンターを支える通信インフラも重要になります。
また、AIの普及はゲーム開発やソフトウェア産業の収益構造にも影響する可能性があります。
AI投資が広がる一方、データセンターや企業システムを守るサイバーセキュリティも重要なテーマです。
🐤 8. まろぴーの考察:NVIDIAの独走は続く。でも利益の独占は続くのか?
今回、最も興味深かったのは、NVIDIAの競争相手がAMDだけではなくなっていることです。
Google、Amazon、Microsoftは、NVIDIAにとって非常に重要な顧客です。
ところが、その顧客たちが独自AIチップを開発しています。
これは、NVIDIAにとって無視できない変化でしょう。
ただし、GoogleがTPUの内製化によって実際にどれだけ原価を削減できたのかは分かりません。
また、Google以外のハイパースケーラーでは、依然としてNVIDIAやAMDのGPUが中心です。
さらに、NVIDIAにはCUDAやシステム全体の技術力という大きな強みがあります。
そのため、まろぴーは現時点で、NVIDIAの1強体制がすぐに崩れるとは考えていません。
むしろ、AI市場全体の成長が続くなら、NVIDIAと独自チップの両方が伸びる可能性もあります。
ただし、2027年以降、Google以外の企業でも独自チップの採用が拡大すれば、競争環境は変化していくでしょう。
🎯 最後に注目したいこと
AI半導体市場の競争は、これまでの「誰が最も高性能なチップを作れるか」という勝負から、**「誰が最も安く、大量のAI処理を提供できるか」**という勝負へと広がっています。
NVIDIAの独走はまだ続いています。
しかし、その巨大な利益を誰が獲得するのかという競争は、すでに始まっているのかもしれません。
NVIDIA最大の敵は、GPUを買ってくれる顧客自身だった!?
今後のAI半導体市場は、チップの性能だけでなく、原価と利益率にも注目していきたいですね!🐤🔥
📚 参考資料・出典
- NVIDIA:Vera Rubin NVL72公式仕様
- AMD:AIアクセラレータ製品仕様
- Google Cloud:Ironwood TPU公式仕様
- AWS:Trainium3公式情報
- Microsoft:Maia 300アーキテクチャ解説
- TrendForce:Google・AWS・Metaの独自チップ採用予測
- TrendForce:2026年AIサーバー市場予測
- TrendForce:2026年8月のAIサーバー需要動向
※本記事は2026年11月2日時点の公表情報に基づく分析です。メーカーごとの性能数値は測定条件が異なり、直接比較できない場合があります。将来の市場シェアや業績に関する記述は予測・考察であり、投資成果を保証するものではありません。

コメント