

2026年11月2日更新|まろぴーの株ラボ
※本記事には広告・アフィリエイトリンクを含みます。
Apple決算がいよいよ発表されます!
今回注目したいのは、iPhoneの販売動向だけではありません。
NAND価格の高騰、電子部品メーカーの業績上方修正、そして関連株のPER。
実は今、Apple関連として注目される日本企業の業績に大きな差が生まれています。
📈 キオクシアは四半期営業利益が前年同期比約23倍!
📈 TDKは上期営業利益41.0%増!
📈 村田製作所は営業利益48.9%増、通期予想も上方修正!
📈 ミネベアミツミは営業利益50.9%増!
📉 一方、アルプスアルパインは営業利益37.8%減。
そして、キオクシアの予想PERはコンセンサスベースの試算で約3.4倍。
この数字だけを見ると、驚くほど割安に感じます。
しかし、本当にそうなのでしょうか?
今回はApple決算を前に、日本の関連5銘柄を業績・成長率・PER・PBR・今後の収益力から徹底比較します!
- 1. Apple決算はいつ?市場予想と注目ポイント
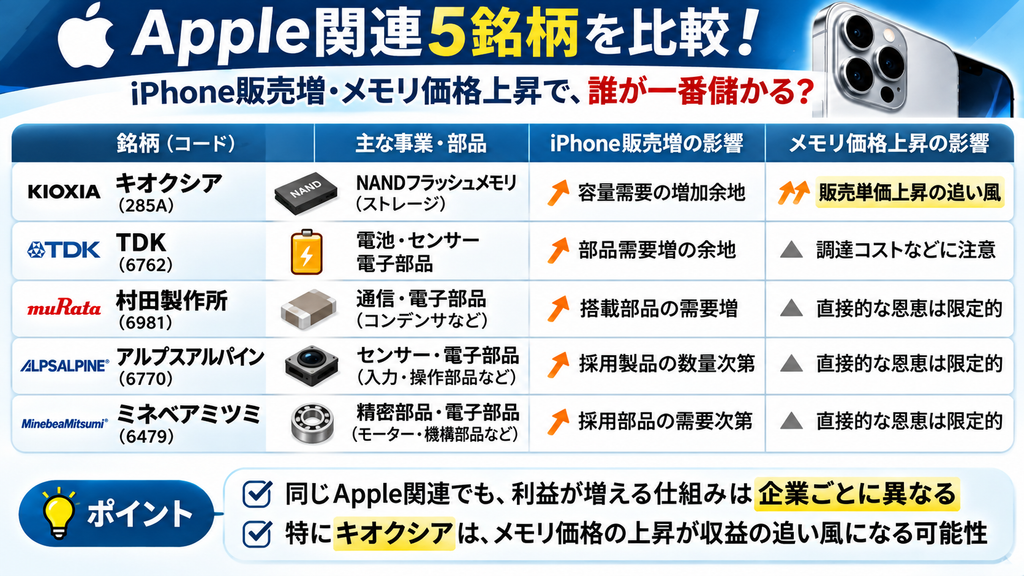
- 2. iPhone販売増とNAND価格高騰!日本企業への影響は?
- 3. Apple関連5銘柄の基本情報を比較!
- 4. 【最新】5銘柄の株価・PER・PBRを比較!
- 5. 【重要】5銘柄の売上高・営業利益・成長率比較!
- 6. キオクシアHD(285A):PER約3.4倍は本当に割安?
- 7. TDK(6762):AI需要も取り込む成長企業!
- 8. 村田製作所(6981):高収益だけどPER29倍!
- 9. アルプスアルパイン(6770):PBR0.81倍でも安心できない?
- 10. ミネベアミツミ(6479):PER14.5倍で営業利益50.9%増!
- 11. iPhoneを支える日本企業の収益構造
- 12. まろぴー注目ランキング!Apple決算で狙うなら?
- 13. Apple決算後、日本株はどう動く?3つのシナリオ
- 14. 好決算でも株価が下がる理由
- 15. iPhone 18 Proの価格もチェック!【PR】
- 16. まとめ:Apple決算で本当に注目したい日本株は?
- 参考資料
1. Apple決算はいつ?市場予想と注目ポイント
Appleの2026年度第4四半期決算は、米国時間11月2日の取引終了後に発表予定です。
日本時間では11月3日早朝にあたります。
Apple決算の市場予想
| 項目 | 市場予想 |
|---|---|
| 売上高 | 約1,134億ドル |
| EPS | 約1.99ドル |
| 売上高成長率 | 約+10.7% |
| EPS成長率 | 約+7.6% |
※市場予想は集計元や更新時点によって異なります。
今回の決算で注目したいのは次の5点です。
- iPhone販売は市場予想を上回るか
- 高価格モデルの販売比率は上昇しているか
- NANDなどメモリ価格上昇の影響は
- AI戦略とサービス事業は成長しているか
- 年末商戦に向けた業績見通しは強いか
特に重要なのが、iPhoneが売れてもAppleの利益率が上昇するとは限らないという点です。
その理由の一つが、メモリ価格の上昇にあります。

2. iPhone販売増とNAND価格高騰!日本企業への影響は?
iPhoneの販売台数が増えれば、関連する電子部品の需要も増加する可能性があります。
一方で、NAND価格の上昇はAppleにとって調達コスト増加の要因です。
iPhone販売増の影響
| 対象 | 想定される影響 |
|---|---|
| 電池・センサーメーカー | 部品需要増加 |
| コンデンサメーカー | 搭載部品の需要増加 |
| NANDメーカー | ストレージ需要増加 |
| Apple | 製品売上の拡大 |
NAND価格上昇の影響
| 対象 | 想定される影響 |
|---|---|
| キオクシアなどNANDメーカー | 販売単価上昇の追い風 |
| Apple | メモリ調達コストの増加 |
| その他電子部品メーカー | 直接的な影響は限定的 |
🌸 まろぴーの注目ポイント
Appleにとってのコスト増加が、NANDメーカーにとっては利益拡大の材料になる可能性があります。
ただし、実際の利益への影響は契約価格、販売数量、製品構成によって変わります。
3. Apple関連5銘柄の基本情報を比較!
今回比較するのは次の5社です。
| 銘柄 | コード | 主な事業 | 注目材料 |
|---|---|---|---|
| キオクシアHD | 285A | NANDメモリ | メモリ価格上昇 |
| TDK | 6762 | 電池・センサー・電子部品 | スマホ・AI需要 |
| 村田製作所 | 6981 | MLCC・通信部品 | 高付加価値部品 |
| アルプスアルパイン | 6770 | センサー・電子部品 | スマホ・車載需要 |
| ミネベアミツミ | 6479 | 精密部品・電子部品 | 利益率改善 |
※各社の主要製品分野に基づく比較です。すべての製品が現行iPhoneに採用されていることを示すものではありません。
4. 【最新】5銘柄の株価・PER・PBRを比較!
まずは2026年11月2日の株価とバリュエーションを確認します。
株価・PER・PBR比較表
| 銘柄 | 株価 | 予想PER | PBR |
|---|---|---|---|
| キオクシア | 11,345円 | 約3.4倍※ | 6.19倍 |
| TDK | 2,515円 | 17.1倍 | 2.05倍 |
| 村田製作所 | 6,340円 | 29.0倍 | 4.16倍 |
| アルプスアルパイン | 1,856.5円 | 11.9倍 | 0.81倍 |
| ミネベアミツミ | 3,145円 | 14.5倍 | 1.36倍 |
※2026年11月2日15:30時点の株価情報。キオクシア以外のPER・PBRは提供された株価画面の掲載値。
※キオクシアのPERは会社予想ではなく、アナリスト予想EPS3,339.28円を用いた試算値です。
キオクシアのPERが約3.4倍になる理由
計算式はこちらです。
11,345円 ÷ 3,339.28円 ≒ 3.40倍
キオクシアは通期の会社業績予想を公表していないため、株価情報サイトでは予想PERが表示されていません。
しかし、アナリスト予想EPSを使うと約3.4倍という計算になります。
これは一般的な半導体関連株と比較しても、かなり低い水準です。
ただし、重要なのはこの利益水準が継続するかどうか。
NAND価格が上昇している局面では利益が急増しますが、価格が下落すれば逆の現象が起こる可能性があります。
PBRではまったく違う景色!
| 銘柄 | PBR |
|---|---|
| キオクシア | 6.19倍 |
| 村田製作所 | 4.16倍 |
| TDK | 2.05倍 |
| ミネベアミツミ | 1.36倍 |
| アルプスアルパイン | 0.81倍 |
PERでは割安に見えるキオクシアですが、PBRは5社で最も高い水準です。
これは株価が純資産に対して高く評価されていることを意味します。
PER3.4倍だから無条件に割安とは言えないのです。
5. 【重要】5銘柄の売上高・営業利益・成長率比較!
株価の次は、実際にどれだけ利益を稼いでいるかを比較します。
最新決算の比較
| 銘柄 | 対象期間 | 売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|---|
| キオクシア | 2026年7〜9月 | 2兆4,800億円 | 1兆9,947億円 | 80.4% |
| TDK | 2026年4〜9月 | 1兆5,606億円 | 2,082億円 | 13.3% |
| 村田製作所 | 2026年4〜9月 | 1兆908億円 | 2,459億円 | 22.5% |
| アルプスアルパイン | 2026年4〜9月 | 5,430億円 | 132億円 | 2.4% |
| ミネベアミツミ | 2026年4〜6月 | 4,266億円 | 263億円 | 6.2% |
※金額は億円単位に四捨五入。決算期間が異なるため、絶対額の単純比較には注意が必要です。
営業利益の前年同期比
| 銘柄 | 営業利益成長率 |
|---|---|
| キオクシア | 約23倍 |
| ミネベアミツミ | +50.9% |
| 村田製作所 | +48.9% |
| TDK | +41.0% |
| アルプスアルパイン | −37.8% |
※対象期間は各社で異なります。
キオクシアの利益成長が突出しています。
ただし、利益率80.4%という数字は通常の製造業として極めて異例です。
この水準を長期的な利益率として評価することには慎重であるべきでしょう。
一方、村田製作所の営業利益率22.5%も非常に高い水準です。
こちらは高付加価値部品の競争力を評価する材料になります。
6. キオクシアHD(285A):PER約3.4倍は本当に割安?
今回のApple関連株比較で、最も議論を呼びそうなのがキオクシアです。
2026年7〜9月期の業績
| 指標 | 実績 |
|---|---|
| 売上高 | 2兆4,800億円 |
| 営業利益 | 1兆9,947億円 |
| 税引前利益 | 1兆9,687億円 |
| 最終利益 | 1兆3,557億円 |
| 営業利益率 | 80.4% |
| EPS | 832.3円 |
前年同期の営業利益は約859億円。
そこから約23倍へ拡大しました。
なぜ利益が急増している?
キオクシアの収益を左右する主な要因は、NANDの販売数量と販売単価です。
NAND価格が上昇すると、製品構成やコストの状況によっては利益が大きく拡大する可能性があります。
また、スマートフォンだけでなく、データセンター向けSSDの需要も重要です。
PER約3.4倍の落とし穴
仮にアナリスト予想EPS3,339.28円が実現すれば、株価11,345円に対するPERは約3.4倍です。
しかし、NAND価格が下落して利益が半減すれば、同じ株価でもPERは約6.8倍になります。
利益が4分の1になれば、PERは約13.6倍です。
| EPSの想定 | 試算PER |
|---|---|
| 現在の予想水準 | 3.4倍 |
| 利益半減 | 約6.8倍 |
| 利益4分の1 | 約13.6倍 |
※株価11,345円を固定した単純な感応度分析です。
🌸 まろぴーの評価
キオクシアは、今後もNAND価格の上昇が続くなら大きな収益機会があります。
ただし、低PERの理由が利益のピークアウト懸念なのか、それとも市場の過小評価なのかを見極めることが重要です。
7. TDK(6762):AI需要も取り込む成長企業!
TDKの2026年4〜9月期決算は好調でした。
| 指標 | 実績 |
|---|---|
| 売上高 | 1兆5,606億円 |
| 売上高成長率 | +31.9% |
| 営業利益 | 2,082億円 |
| 営業利益成長率 | +41.0% |
| 営業利益率 | 13.3% |
| 予想PER | 17.1倍 |
| PBR | 2.05倍 |
通期業績予想を上方修正!
| 指標 | 従来予想 | 修正後 |
|---|---|---|
| 売上高 | 2兆5,800億円 | 3兆500億円 |
| 営業利益 | 2,950億円 | 3,650億円 |
| 最終利益 | 2,250億円 | 2,800億円 |
TDKはスマートフォン向け製品だけでなく、AIデータセンター関連の需要拡大も注目材料です。
PER17.1倍はどう評価する?
営業利益が41%増加している企業に対して、PER17.1倍という水準は検討に値します。
ただし、現在の成長率が長期的に続くとは限りません。
🌸 まろぴーの評価
成長率とPERのバランスでは、TDKがかなり魅力的。
Apple決算後の株価反応も注目したい銘柄です。
8. 村田製作所(6981):高収益だけどPER29倍!
村田製作所は、今回の5社の中でも高い収益性が特徴です。
| 指標 | 実績・指標 |
|---|---|
| 上期売上高 | 1兆908億円 |
| 上期営業利益 | 2,459億円 |
| 営業利益成長率 | +48.9% |
| 営業利益率 | 22.5% |
| 予想PER | 29.0倍 |
| PBR | 4.16倍 |
通期営業利益予想を大幅上方修正
4,300億円 → 5,200億円
900億円もの上方修正です。
村田製作所はMLCCなどの高付加価値電子部品に強みがあります。
スマートフォンだけでなく、AIサーバーやデータセンター関連の需要拡大も追い風です。
PER29倍は高すぎる?
TDKの17.1倍と比較すると、村田製作所のPER29.0倍は高く見えます。
しかし、村田製作所は営業利益率22.5%と、収益性が非常に高い企業です。
高い収益力と成長期待が株価に織り込まれていると考えられます。
🌸 まろぴーの評価
企業の収益力では非常に魅力的。ただし、株価にはすでに高い期待が反映されている可能性があります。
9. アルプスアルパイン(6770):PBR0.81倍でも安心できない?
アルプスアルパインは、ほかの関連企業と対照的な決算でした。
| 指標 | 実績・指標 |
|---|---|
| 上期売上高 | 5,430億円 |
| 売上高成長率 | +7.4% |
| 上期営業利益 | 132億円 |
| 営業利益成長率 | −37.8% |
| 営業利益率 | 2.4% |
| 予想PER | 11.9倍 |
| PBR | 0.81倍 |
PBRが1倍を下回っているため、純資産に対する株価評価は低い水準です。
しかし、営業利益は大幅減益。
PBRが低いことと、株価がすぐに上昇することは別問題です。
注目ポイント
- スマートフォン向け部品需要
- 車載事業の収益改善
- 利益率の回復
- コスト削減効果
🌸 まろぴーの評価
現時点では利益率改善の確認を優先したいところ。
ただし、業績が底打ちすれば見直し買いの余地があります。
10. ミネベアミツミ(6479):PER14.5倍で営業利益50.9%増!
ミネベアミツミも注目したい銘柄です。
2026年4〜6月期の業績
| 指標 | 実績 |
|---|---|
| 売上高 | 4,266億円 |
| 売上高成長率 | +16.3% |
| 営業利益 | 263億円 |
| 営業利益成長率 | +50.9% |
| 最終利益 | 213億円 |
| 最終利益成長率 | +95.6% |
| 営業利益率 | 6.2% |
| 予想PER | 14.5倍 |
| PBR | 1.36倍 |
成長率とPERのバランスが魅力!
営業利益が前年同期比50.9%増加している一方、予想PERは14.5倍です。
もちろん、1四半期の増益率だけで割安と判断することはできません。
しかし、今後も利益率改善が継続するなら、株価評価が変わる可能性があります。
注意点
ミネベアミツミは多角化企業です。
精密部品、半導体・電子デバイス、モーター関連など幅広い事業を展開しています。
そのため、iPhone販売だけで業績を説明することはできません。
🌸 まろぴーの評価
成長率とPERのバランスでは、TDKと並んで注目したい銘柄。
今後の四半期決算で営業利益率がさらに改善するかに注目です。
11. iPhoneを支える日本企業の収益構造
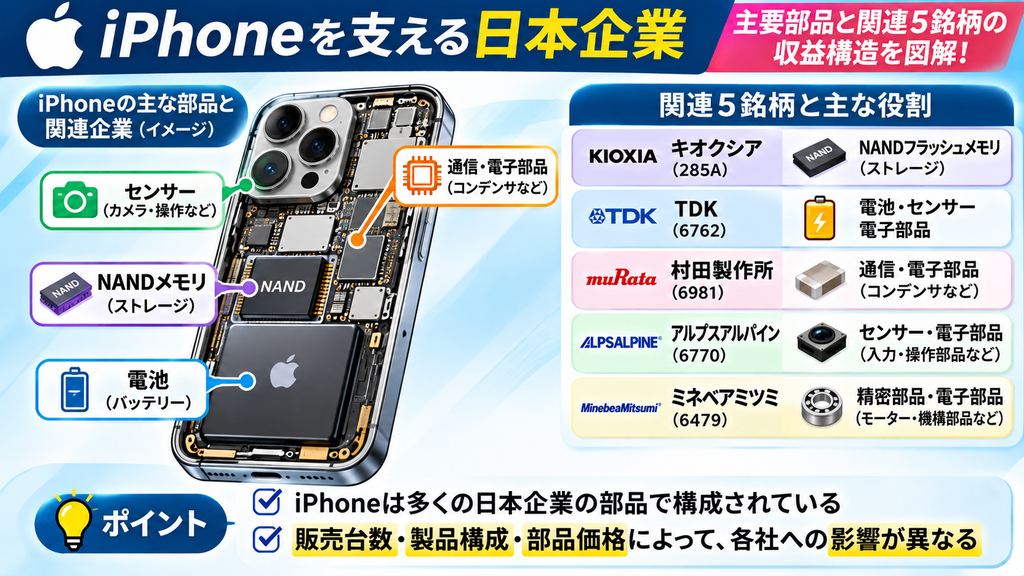
iPhoneには、ストレージ、電池、センサー、通信部品など、多くの技術が使われています。
| 部品・技術 | 関連企業 |
|---|---|
| NANDストレージ | キオクシア |
| 二次電池・センサー | TDK |
| MLCC・通信部品 | 村田製作所 |
| センサー・電子部品 | アルプスアルパイン |
| 精密・電子部品 | ミネベアミツミ |
※企業の主要製品分野を示したもので、現行iPhoneへの個別製品の採用を保証するものではありません。
Apple決算を分析するときは、販売台数だけでなく、製品構成、ストレージ容量、部品単価、利益率まで考える必要があります。
12. まろぴー注目ランキング!Apple決算で狙うなら?
今回は、業績成長率とPER・PBRを踏まえて順位を見直しました。
第1位:キオクシアHD(285A)
予想PER約3.4倍という圧倒的な低さが注目材料。
NAND価格上昇による利益拡大が続くなら、大きな収益機会があります。
ただし、市況反転リスクも大きいため、値動きには注意が必要です。
第2位:TDK(6762)
PER17.1倍、営業利益41.0%増。
成長率とバリュエーションのバランスが魅力です。
第3位:ミネベアミツミ(6479)
PER14.5倍、営業利益50.9%増。
利益率改善が続けば、株価の見直し余地があります。
第4位:村田製作所(6981)
営業利益率22.5%という高い収益性。
ただしPER29.0倍と、すでに高い成長期待が織り込まれている可能性があります。
第5位:アルプスアルパイン(6770)
PBR0.81倍と低いものの、営業利益37.8%減。
まずは利益率回復を確認したい銘柄です。
総合比較
| 順位 | 銘柄 | PER | 営業利益成長率 | 評価 |
|---|---|---|---|---|
| 1 | キオクシア | 約3.4倍※ | 約23倍 | 高成長・高変動 |
| 2 | TDK | 17.1倍 | +41.0% | 成長と評価のバランス |
| 3 | ミネベアミツミ | 14.5倍 | +50.9% | 利益改善期待 |
| 4 | 村田製作所 | 29.0倍 | +48.9% | 高収益・高期待 |
| 5 | アルプスアルパイン | 11.9倍 | −37.8% | 回復待ち |
※キオクシアのPERはコンセンサスEPSを用いた試算値。成長率の比較対象期間は各社で異なります。
13. Apple決算後、日本株はどう動く?3つのシナリオ
シナリオ①:iPhone販売好調+強気の見通し
Appleが市場予想を上回る決算を発表した場合、電子部品需要への期待が高まる可能性があります。
TDK、村田製作所などに追い風となる展開が考えられます。
シナリオ②:売上好調でもメモリ高騰で利益率悪化
iPhone販売が好調でも、NAND価格の上昇によってAppleの利益率が圧迫されるケースです。
この場合、Appleにとっては悪材料でも、NANDメーカーにとっては必ずしも悪材料とは限りません。
シナリオ③:iPhone販売が期待を下回る
販売台数が市場予想を下回れば、電子部品メーカーへの需要期待が後退する可能性があります。
ただし、AIデータセンター向け需要が強い企業は影響が限定的になる場合もあります。
14. 好決算でも株価が下がる理由
投資家が注意したいのは、好決算=株価上昇ではないということです。
株価はすでに将来の成長を織り込んでいる場合があります。
例えば営業利益が50%増加していても、市場が70%増益を期待していれば、失望売りにつながる可能性があります。
確認したいのは次の4点です。
- 実績が市場予想を上回ったか
- 通期予想が引き上げられたか
- 次四半期の見通しは強いか
- 株価がすでに好材料を織り込んでいないか
特にキオクシアは、利益の変動が大きいため、現在の低PERだけで判断しないことが重要です。
15. iPhone 18 Proの価格もチェック!【PR】
Apple決算で注目されるのは、iPhoneの販売台数だけではありません。
高価格モデルの販売比率やストレージ容量の増加も、関連企業の業績に影響する可能性があります。
最新のiPhone 18 Proが気になる方は、販売価格や容量、購入条件もチェックしてみてください。
▶ iPhone 18 Proの価格・販売条件を確認する
 | 【新登場】 Apple iPhone 18 Pro SIMフリー 端末本体のみ(機種変更はこちら) 【ご注文から30分経過後はキャンセル不可】【自宅受け取り限定 / 本人確認必須】価格:255900円〜 (2026/11/2 17:45時点) |
※価格・在庫・購入条件は変更される場合があります。最新情報は販売ページでご確認ください。
16. まとめ:Apple決算で本当に注目したい日本株は?
今回のApple決算では、iPhone販売の好不調だけでなく、メモリ価格の高騰と電子部品メーカーの利益成長が重要なテーマになります。
特に注目したいのは次の3社です。
キオクシア:NAND価格上昇による利益拡大。コンセンサスベースの予想PERは約3.4倍。
TDK:営業利益41.0%増、PER17.1倍。成長率と株価評価のバランスに注目。
ミネベアミツミ:営業利益50.9%増、PER14.5倍。利益率改善の継続に期待。
村田製作所も営業利益率22.5%という高い収益性を誇りますが、PER29倍という株価評価には注意が必要です。
🌸 まろぴーの結論
Appleが好決算だから関連株を買う、という単純な判断ではなく、
「どの企業が、何によって、どれだけ利益を増やせるのか」
ここまで考えて銘柄を選びたいですね!
Apple決算後には、実績と市場予想の差、会社側のコメントを確認して、今回のランキングも改めて検証したいと思います。
参考資料
※本記事は2026年11月2日時点の情報に基づく分析です。株価や業績予想は変動します。投資判断はご自身の責任でお願いいたします。

コメント