
2026年11月5日、任天堂(7974)が2027年3月期の中間決算を発表しました。
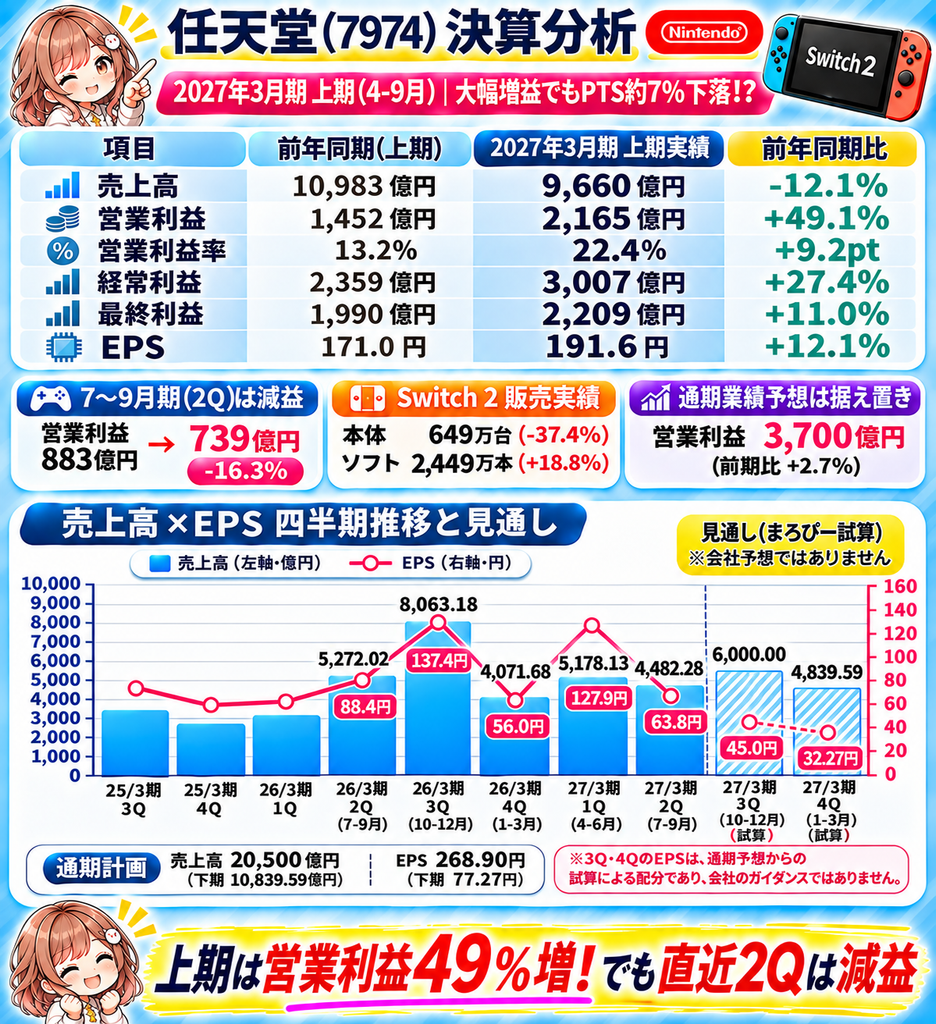
上期営業利益は前年同期比49.1%増の2,165億円。数字だけ見れば、非常に好調な決算です。
ところが、決算発表後のPTSでは約7%下落する場面があったとの観測が。
「営業利益が約5割も増えたのに、なぜ株価は売られるのか?」
今回の決算には、投資家が警戒するいくつかのポイントが隠れています。
まろぴーが注目したのは、次の5点です。
- 📉 7〜9月期単独では営業利益・経常利益ともに減少
- 🎮 Switch 2のハード販売台数が前年同期比37.4%減
- 💾 AI需要によるメモリ価格高騰と製造コストへの影響
- 📊 上期は大幅増益なのに通期予想を据え置き
- 💰 ソフトウェア・デジタル販売・IP事業は好調
今回の決算は本当に悪かったのか。それとも、市場の期待が高すぎたのか。
数字を一つずつ確認していきます。
※PTS約7%安は執筆時点で独立確認できていない参考情報です。正式な終値とは区別してください。
- 🎮 任天堂の2027年3月期中間決算|営業利益49%増の好決算!
- 📉 最大の問題は7〜9月期単独!営業利益16%減、経常利益33%減
- 🎮 Switch 2は失速している?ハード販売37%減の衝撃
- 💾 AIブームが任天堂には逆風?Switch 2のメモリ価格高騰問題
- 📊 通期業績予想は据え置き!上方修正しなかった理由は?
- 💰 ソフトウェア・デジタル・IP事業は好調!任天堂の強みは健在
- 📉 PTSで約7%下落?株価が売られた理由を考察
- 🔮 今後の任天堂株はどうなる?注目したい3つのシナリオ
- 📝 まろぴーの考察|決算は悪くない。でも期待値には届かなかった?
- 🎯 まとめ|任天堂は大幅増益でも安心できない決算だった
- 参考資料
🎮 任天堂の2027年3月期中間決算|営業利益49%増の好決算!
まずは上期累計の業績を確認しましょう。
| 項目 | 2026年4〜9月実績 | 前年同期比 |
|---|---|---|
| 売上高 | 9,660億円 | −12.1% |
| 営業利益 | 2,165億円 | +49.1% |
| 営業利益率 | 22.4% | +9.2ポイント |
| 経常利益 | 3,007億円 | +27.4% |
| 最終利益 | 2,209億円 | +11.0% |
| EPS | 191.6円 | +12.1% |
売上高は前年同期比12.1%減少しましたが、営業利益は49.1%増加。
特に注目したいのが営業利益率です。
前年同期の約13.2%から22.4%へ大幅改善しています。
売上が減っているにもかかわらず、利益は増えている。
これは販売構成の変化などによって、収益性が改善したことを示しています。
しかし、上期累計の数字だけでは今回の決算を正しく評価できません。
📉 最大の問題は7〜9月期単独!営業利益16%減、経常利益33%減
今回、まろぴーが最も気になったのは直近3か月の業績です。
上期累計では大幅増益ですが、7〜9月期単独では状況が異なります。
| 項目 | 2025年7〜9月 | 2026年7〜9月 | 前年同期比 |
|---|---|---|---|
| 売上高 | 5,272億円 | 4,482億円 | −15.0% |
| 営業利益 | 883億円 | 739億円 | −16.3% |
| 営業利益率 | 16.7% | 16.5% | −0.2ポイント |
| 経常利益 | 1,402億円 | 945億円 | −32.6% |
| 最終利益 | 1,029億円 | 735億円 | −28.6% |
| EPS | 88.4円 | 63.8円 | −27.9% |
こちらはかなり印象が変わります。
直近四半期では、売上も利益も前年同期を下回っているのです。
1Qと2Qでも利益水準に大きな差
| 項目 | 1Q(4〜6月) | 2Q(7〜9月) |
|---|---|---|
| 売上高 | 5,178億円 | 4,482億円 |
| 営業利益 | 1,426億円 | 739億円 |
| 営業利益率 | 27.5% | 16.5% |
| 経常利益 | 2,062億円 | 945億円 |
営業利益率は1Qの27.5%から2Qには16.5%まで低下しています。
もっとも、四半期ごとに販売するハード・ソフトの構成や一時的な収益要因が異なるため、この数字だけで収益力が恒久的に悪化したとは断定できません。
それでも、投資家が「上期49%増益」という見出しよりも直近四半期の減益を重視した可能性は十分にあります。
🎮 Switch 2は失速している?ハード販売37%減の衝撃
次にSwitch 2の販売状況です。
2026年4〜9月期の販売実績は以下のとおりです。
| 項目 | 上期販売実績 | 前年同期比 |
|---|---|---|
| Switch 2本体 | 649万台 | −37.4% |
| Switch 2ソフト | 2,449万本 | +18.8% |
| Switch 2本体累計 | 2,635万台 | ― |
| Switch 2ソフト累計 | 7,321万本 | ― |
ハードウェアの販売台数は前年同期比37.4%減。
一見すると、大幅な失速に見えます。
ただし、ここには注意が必要です。
前年同期はSwitch 2発売初年度であり、新型ゲーム機の立ち上がり需要が集中していました。
その反動があるため、前年比37%減だけでSwitch 2の人気が急落したとは判断できません。
通期販売計画への進捗率は39%
任天堂のSwitch 2本体の通期販売計画は1,650万台。
上期販売台数は649万台なので、
649万台 ÷ 1,650万台 = 約39.3%
となります。
つまり、下期に必要な販売台数は、
1,650万台 − 649万台 = 1,001万台
です。
年末商戦があるため、上期進捗率39%が直ちに危険というわけではありません。
しかし、残り半年で1,000万台以上を販売する必要がある点は、今後の重要な確認材料でしょう。
まろぴーの注目点
Switch 2のハード販売は前年同期比で減少している一方、ソフト販売は18.8%増加しています。
本体販売の勢いが落ち着いても、普及したゲーム機からソフト収益を生み出せるか。
今後の任天堂の利益成長を考えるうえで、ここが非常に重要です。
💾 AIブームが任天堂には逆風?Switch 2のメモリ価格高騰問題
今回の決算を考えるうえで、もう一つ見逃せないのがメモリ価格の高騰です。
AIデータセンター向けのメモリ需要が拡大すると、半導体メーカーの生産能力が高収益な製品へ振り向けられ、ゲーム機向けメモリの調達価格にも影響する可能性があります。
任天堂にとって、Switch 2の販売台数が増えることはもちろん重要です。
しかし、同時に製造コストが上昇すれば、販売台数が増えても利益が伸びにくくなります。
メモリ価格上昇が任天堂に与える3つの影響
① ハードウェアの利益率低下
本体価格を据え置いたまま部材価格が上昇すれば、1台当たりの利益が圧迫されます。
② 本体値上げによる需要減速リスク
コスト上昇を販売価格に転嫁すると、購入を見送る消費者が増える可能性があります。
③ ソフト販売への間接的な影響
本体の普及ペースが鈍化すれば、将来のソフトウェア販売にも影響しかねません。
一方、ソフト販売やデジタル販売が伸びれば、ハード側の利益率低下を補える可能性もあります。
📚 関連記事|Switch 2のメモリ高騰問題を徹底分析!
まろぴーの株ラボでは、以前からSwitch 2のメモリ価格問題を詳しく取り上げています。
「Switch 2にはどこのメモリが使われているのか?」
「メモリ高騰による約1,000億円のコスト増は本当なのか?」
メーカーや価格上昇の影響、任天堂の収益への波及を知りたい方はこちらもどうぞ。
👉 Switch 2のメモリはどこの製品?任天堂を苦しめる「約1,000億円のコスト増」を深掘り
※約1,000億円は関連記事で扱った試算・分析上の数字であり、今回の決算で確定した実際のコスト増額を意味するものではありません。
📊 通期業績予想は据え置き!上方修正しなかった理由は?
今回、任天堂は通期業績予想を据え置きました。
| 項目 | 2027年3月期会社予想 | 前期比 |
|---|---|---|
| 売上高 | 2兆500億円 | −11.4% |
| 営業利益 | 3,700億円 | +2.7% |
| 経常利益 | 4,300億円 | −20.7% |
| 最終利益 | 3,100億円 | −26.9% |
| EPS | 268.9円 | −26.2% |
上期営業利益が49%増加したにもかかわらず、通期営業利益の増益率はわずか2.7%です。
なぜでしょうか。
下期に必要な利益を逆算してみる
会社の通期予想から上期実績を差し引いて、下期の業績を計算しました。
| 項目 | 上期実績 | 下期会社想定(逆算) |
|---|---|---|
| 売上高 | 9,660億円 | 1兆840億円 |
| 営業利益 | 2,165億円 | 1,535億円 |
| 経常利益 | 3,007億円 | 1,293億円 |
| 最終利益 | 2,209億円 | 891億円 |
営業利益は上期の2,165億円に対して、下期は1,535億円。
経常利益は上期3,007億円に対して、下期は1,293億円です。
下期の利益が上期から大きく減少する前提になっています。
さらに、前年下期と比較すると、
- 営業利益:前年同期比約28.6%減
- 経常利益:前年同期比約57.8%減
- 最終利益:前年同期比約60.4%減
となります。
ここだけを見ると、かなり慎重な予想にも見えます。
それでも上方修正を期待しすぎない理由
ただし、単純に「下期予想が低いから上方修正確実」とは言えません。
考えられる要因は、ハードウェア販売の構成変化、メモリなど部材価格の高騰、為替、販売促進費、前年同期との比較条件などです。
また、上期に発生した収益改善要因が下期にも同じように続くとは限りません。
上方修正の余地はある。しかし、会社が慎重な予想を維持した背景も確認する必要がある。
これが現時点でのまろぴーの見方です。
💰 ソフトウェア・デジタル・IP事業は好調!任天堂の強みは健在
今回の決算には、明るい材料もあります。
| 項目 | 上期実績 | 前年同期比 |
|---|---|---|
| デジタル売上高 | 2,496億円 | +60.5% |
| IP関連収入等 | 627億円 | +87.9% |
| Switch 2ソフト販売 | 2,449万本 | +18.8% |
特にデジタル売上高は60.5%増と大きく伸びています。
ソフト売上高に占めるデジタル比率も60.7%まで上昇しました。
デジタル販売が増えることは、流通構造や販売構成の面から収益性にプラスとなる可能性があります。
また、IP関連収入も87.9%増加。
任天堂はゲーム機本体を販売するだけの企業ではありません。
ゲームソフト、ダウンロードコンテンツ、キャラクター、映像作品など、さまざまな形でIPを収益化できます。
Switch 2の販売台数だけを見て、任天堂全体の成長力を判断するのは早計でしょう。
📉 PTSで約7%下落?株価が売られた理由を考察
任天堂の11月5日の東証終値は8,880円。
前日比527円高、上昇率は6.31%でした。
一方、決算発表後のPTSでは約7%下落する場面があったとの観測があります。
※PTSの下落率・約定価格は独立確認できていないため、参考情報として扱います。
仮に8,880円から7%下落した場合、株価は約8,258円です。
つまり、東証で上昇した分をほぼ打ち消す水準になります。
なぜ好決算でも売られるのか?
まろぴーが考える主な理由は3つです。
① 直近四半期が減益だった
上期累計の営業利益49%増よりも、7〜9月期の営業利益16%減が意識された可能性があります。
② 通期予想が据え置かれた
上期の利益進捗を考えると、投資家の一部は上方修正を期待していたかもしれません。
その期待に届かなかった可能性があります。
③ Switch 2の成長鈍化と利益率への懸念
ハード販売の前年比減少、メモリ価格高騰、年末商戦への依存などが警戒材料になり得ます。
ただし、これらは決算内容から考えられる要因であり、実際の売買理由が確認されたわけではありません。
PTSは通常取引より売買が薄くなりやすいため、翌営業日の株価が同じ下落率になるとは限らない点にも注意が必要です。
🔮 今後の任天堂株はどうなる?注目したい3つのシナリオ
🟢 強気シナリオ|年末商戦が好調で上方修正
Switch 2の年末販売が会社計画を上回り、ソフトウェアやデジタル販売も伸びるケースです。
メモリ価格高騰の影響を吸収できれば、会社の慎重な下期予想を上回る可能性があります。
🟡 中立シナリオ|ハード減速をソフト収益が補う
Switch 2本体の販売は計画並みでも、デジタル販売やIP事業の拡大によって利益を確保するケースです。
株価は次の四半期決算まで、販売動向や市場期待に左右されやすくなるかもしれません。
🔴 弱気シナリオ|販売鈍化とコスト増が重なる
年末商戦でハード販売が計画を下回り、メモリ価格上昇などで利益率も悪化するケースです。
この場合、会社が据え置いた通期予想の達成自体が焦点になる可能性があります。
📝 まろぴーの考察|決算は悪くない。でも期待値には届かなかった?
今回の任天堂決算を見て、まろぴーが最も気になったのは、上期の好調さと直近四半期の弱さのギャップです。
営業利益49%増は確かに好数字。
しかし、7〜9月期単独では営業利益16%減、経常利益33%減。
さらに、通期予想は据え置きでした。
投資家が気にしているのは、過去半年でいくら稼いだかだけではありません。
これから半年で、どれだけ稼げるのか。
ここが重要です。
一方で、Switch 2のソフト販売増加、デジタル売上60%増、IP関連収入88%増は評価したい材料です。
任天堂には、ゲーム機本体の販売が落ち着いても、普及したハードから継続的に収益を生み出せる強みがあります。
まろぴーとしては、今回の決算を「完全な失敗」と決めつけるのは早いと考えています。
ただし、7〜9月期の利益率低下が一時的なのか、今後も続くのかは慎重に見たいところです。
特にメモリ価格高騰がSwitch 2の収益性に与える影響は、今後の重要テーマになりそうです。
🎯 まとめ|任天堂は大幅増益でも安心できない決算だった
今回の決算を整理すると、次のようになります。
| 評価項目 | 内容 | まろぴー評価 |
|---|---|---|
| 上期営業利益 | 前年同期比49.1%増 | 🟢 好調 |
| 7〜9月期営業利益 | 前年同期比16.3%減 | 🔴 警戒 |
| Switch 2ハード | 前年同期比37.4%減 | 🟡 要確認 |
| Switch 2ソフト | 前年同期比18.8%増 | 🟢 好調 |
| デジタル売上 | 前年同期比60.5%増 | 🟢 好調 |
| 通期業績予想 | 据え置き | 🟡 慎重 |
| メモリ価格 | コスト上昇リスク | 🔴 警戒 |
任天堂の上期決算は、決して全面的に悪い内容ではありません。
ただし、直近四半期の減益と通期予想据え置きによって、今後の利益成長に対する不安が残りました。
「営業利益49%増なのに株価急落」という現象の背景には、過去の好業績よりも将来の成長期待が重視される株式市場の難しさがあります。
次の焦点は年末商戦。
Switch 2が販売計画を達成し、ソフトウェア収益で利益率を維持できるのか。
まろぴーは、販売台数だけでなく3Qの営業利益率に注目していきます。
📚 あわせて読みたい
👉 Switch 2のメモリはどこの製品?任天堂を苦しめる「約1,000億円のコスト増」を深掘り
AI需要によるメモリ価格高騰が、ゲーム機メーカーの収益にどう影響するのかを詳しく解説しています。
参考資料
※本記事は2026年11月5日時点の公開資料に基づく分析です。将来の株価や業績を保証するものではありません。


コメント