
こんにちは!まろぴーです🌸
いやいや、ちょっと待って……。
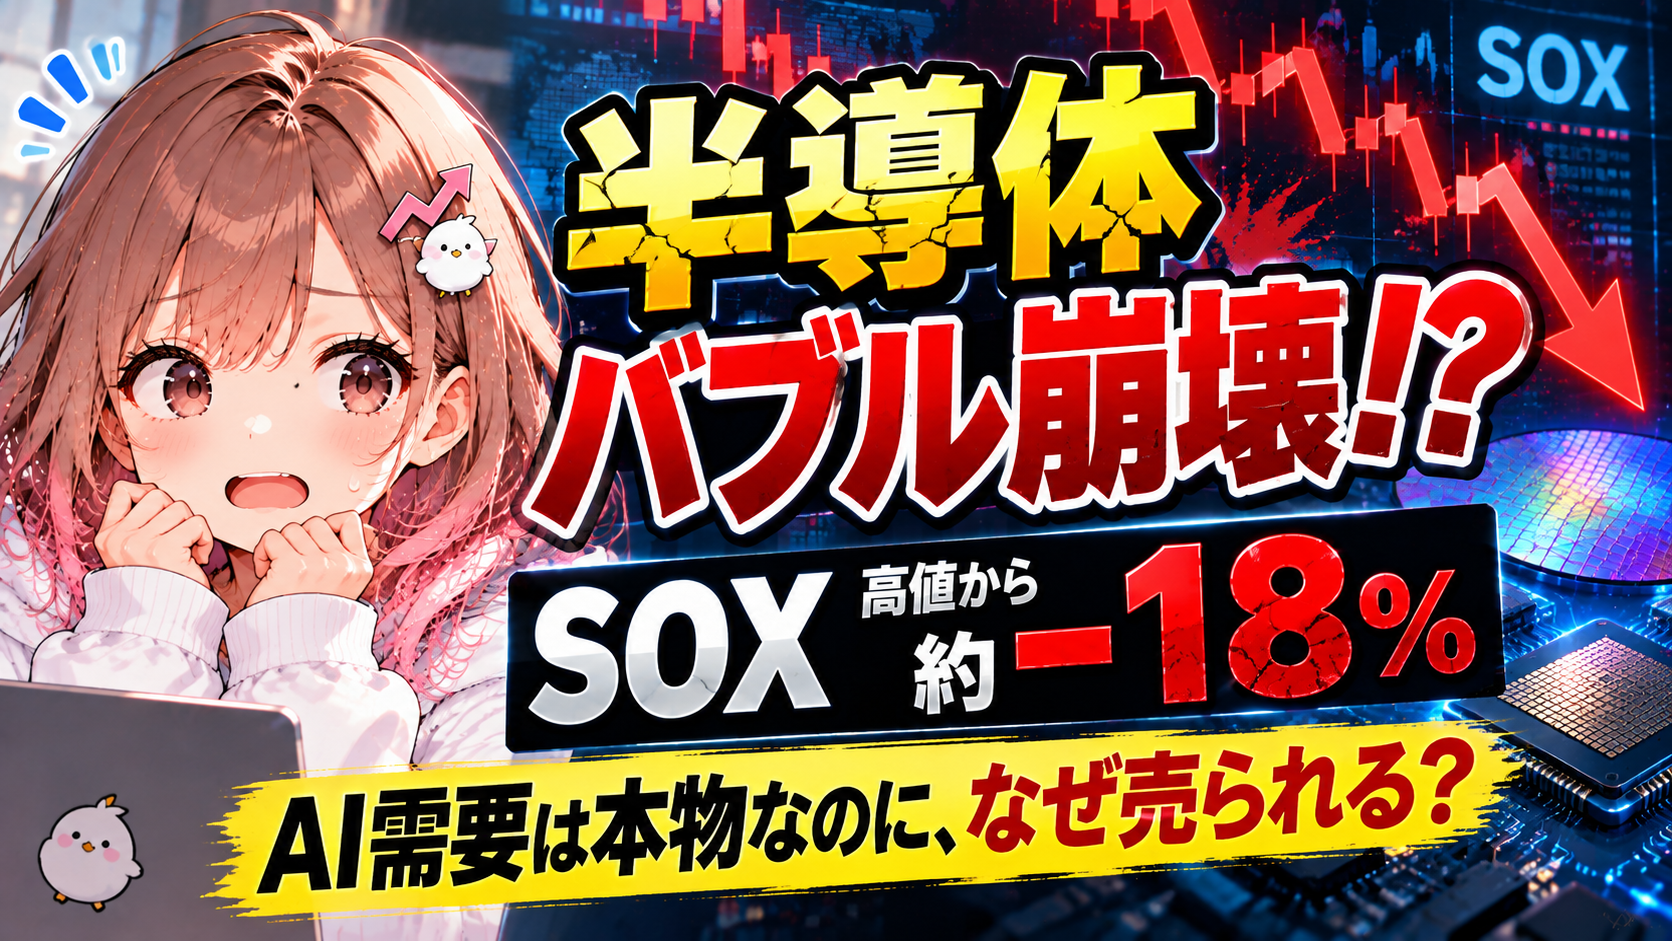
半導体株、これ本当に大丈夫なの!?😱
2026年10月14日の米国市場では、NASDAQが大幅下落。半導体株の動向を示すSOX指数は、ついに6営業日続落となりました。
ニュースでは「CPIの上振れによる利上げ懸念」が原因と説明されています。
でも、まろぴーはどうしても引っかかっています。
そもそも半導体株って、CPI発表前から売られていたよね?
しかも、同じ日に発表されたASMLの決算は非常に好調。
半導体製造装置の需要は2029年、2030年まで見通せるという強気な発言まで出ています。
なのに株価は下がる。
これって、単なるインフレショックではないのでは?
今回は、半導体バブルが本当に崩壊し始めたのか、まろぴーなりに徹底考察してみます。
1. SOX指数6日続落!米国市場に何が起きた?
まずは10月14日の米国市場を確認しましょう。
| 指数 | 前日比 |
|---|---|
| NASDAQ総合 | -1.88% |
| S&P500 | -1.11% |
| SOX指数 | 約-4.3% |
半導体株の下落が特に目立っています。
しかも、売られているのは半導体メーカーだけではありません。
| 企業 | 前日比 |
|---|---|
| Oracle | -8.8% |
| CoreWeave | 約-15% |
| Nebius | 約-10% |
いずれもAIインフラ投資との関係が深い企業です。
ここが重要なんですよね。
半導体の需要が減るという話だけでなく、AIデータセンターに巨額の資金を投じる企業そのものが売られているのです。
2. CPIは暴落の原因?それとも単なる引き金?
今回発表された9月の米国CPIは前年比3.7%上昇。
インフレが想定より強かったことで、FRBの追加利上げ懸念が高まりました。
金利上昇は、将来の成長期待が株価に大きく織り込まれている企業にとって逆風です。
AI関連企業は、まさにその代表格。
ただし、今回の下落をすべてCPIのせいにするのは違う気がしています。
なぜなら、SOX指数はCPI発表前から下落を続けていたからです。
市場はすでに半導体・AI関連株を売り始めていた。
そこにCPIという追加材料が出て、売りが加速した。
そんな構図ではないでしょうか。
まろぴーは、今回のCPIを下落の唯一の原因ではなく、すでに進んでいた相場調整を加速させた引き金として見ています。
3. 本当に危険なのは「AI投資の採算性」かもしれない
ここからが今回の本題です。
これまでAI関連株が上昇してきた背景には、非常に分かりやすい成長ストーリーがありました。
AIサービスの需要が拡大する。
↓
MicrosoftやGoogleなどの巨大IT企業がデータセンターに投資する。
↓
GPU、HBM、DRAM、NANDなどの需要が増える。
↓
半導体メーカーの業績が拡大する。
↓
半導体関連株が上昇する。
この流れ自体は、今も続いています。
でも、ひとつ大きな問題があります。
AIへの投資額に見合う利益は、本当に生まれるのか?
AIデータセンターの建設には莫大な資金が必要です。
GPUやメモリだけではありません。
電力設備、冷却装置、通信インフラ、建物、そして設備の更新費用。
さらに、半導体の技術進歩が速いため、購入したGPUが将来も高い収益力を維持できるとは限りません。
AIサービスの売上が伸びても、設備投資や運営コストがそれ以上に増えれば、利益やキャッシュフローは圧迫されます。
つまり、
AI需要が増えることと、AIに投資した企業が儲かることは別問題。
市場は今、この当たり前の事実を改めて意識し始めているのかもしれません。
4. AI企業の社債利回り上昇が示す危険信号
今回の下落で、まろぴーが特に気になっているのが資金調達市場の動きです。
AIクラウド企業CoreWeaveの2032年満期社債は、利回りが15%程度に達したと報じられています。
社債利回りの上昇は、投資家がその企業の信用リスクなどに対して、より高い利回りを要求していることを意味します。
もちろん、既発債の市場利回りが上昇したからといって、既存の借入金利がすべて即座に上昇するわけではありません。
それでも、今後の借り換えや新規資金調達には逆風となり得ます。
AIデータセンター事業は、巨額の先行投資を必要とするビジネスです。
資金調達環境が悪化すると、設備投資の採算が厳しくなり、将来の投資計画が見直される可能性があります。
そうなれば、最終的にはGPUやメモリ、半導体製造装置の需要にも影響します。
まろぴーは、ここが今回の相場で特に警戒したいポイントだと考えています。
半導体の需要がなくなる前に、需要を生み出している企業の資金繰りや投資採算が悪化する。
この可能性を市場が織り込み始めているのだとすれば、今回の下落は単なる金利ショックでは済まないかもしれません。
出典:Financial Times・AI関連企業の債務と半導体株安
5. ところがASMLは過去最高売上!半導体需要は本当に弱いの?
ここで、今回の相場をさらに難しくしている材料があります。
10月14日に発表されたASMLの2026年第3四半期決算です。
その内容は非常に好調でした。
| 項目 | 2026年Q3実績 |
|---|---|
| 売上高 | 116.62億ユーロ |
| 純利益 | 49.60億ユーロ |
| 売上総利益率 | 57.5% |
| 新品露光装置販売台数 | 113台 |
売上高は四半期として過去最高。
さらに2026年通期売上高見通しは440億〜450億ユーロに引き上げられました。
でも、驚くのはここからです。
2030年の装置発注にまで関心がある!?
ASMLの経営陣によると、一部の顧客企業は2029年や2030年の装置発注にも関心を示しているそうです。
さらに、現在計画している2027年と2028年の供給能力では、顧客需要を十分に満たせない可能性があるとのこと。
これ、すごく強い内容ですよね。
半導体バブルが今まさに崩壊しているなら、数年先の設備需要までこれほど強い見通しが出てくるでしょうか?
少なくともASMLの受注環境からは、AI向け半導体設備投資が急速に消滅している様子は見えません。
ただし、将来の発注への関心と、確定した受注は同じではありません。
設備投資計画は経済環境によって変更される可能性があります。
それでも、現時点で確認できる実需は依然として強いと言えそうです。
好決算なのに株価が売られる理由
ここで、まろぴーはひとつの仮説にたどり着きました。
半導体需要が崩壊しているのではなく、半導体株の評価が見直されているのではないか?
これまでAI関連企業の株価には、高い成長が長期間続くという期待が織り込まれてきました。
しかし、金利上昇やAI投資の採算性への懸念が強まると、同じ利益に対して投資家が許容するPERも低下する可能性があります。
例えば、利益が20%成長しても、PERが40倍から25倍に低下すれば、株価は下落します。
つまり、企業の業績が成長していても、株価は大きく下がり得るのです。
これは今回の半導体相場を理解するうえで、非常に重要なポイントだと思います。
6. 日本の半導体株はどうなる?
では、日本株への影響を考えてみましょう。
キオクシア:NAND価格と需給がカギ
キオクシアはNAND型フラッシュメモリを主力とする企業です。
AIデータセンターの拡大はストレージ需要にとって追い風ですが、NAND価格の変動によって業績が大きく左右される可能性があります。
今後は、AI需要だけでなく、NAND価格、供給能力、在庫水準を確認したいところです。
また、メモリ関連株は市況の変化を先取りして動くことがあります。
実際の業績が悪化する前に株価が下落する可能性もあるため、注意が必要です。
東京エレクトロン:設備投資計画が重要
東京エレクトロンのような半導体製造装置メーカーにとっては、顧客企業の設備投資計画が重要です。
ASMLの好決算は、先端半導体への設備投資需要が依然として強いことを示しています。
ただし、ASMLと東京エレクトロンでは製品構成や顧客ごとの売上構成が異なるため、業績が同じように推移するとは限りません。
今後は、顧客企業の設備投資計画が維持されるかがポイントになりそうです。
インターアクション:半導体株でも需要構造は違う
インターアクションは、イメージセンサー関連の検査装置などを手掛けています。
AIデータセンター向けGPUやメモリとは、主な需要構造が異なります。
そのため、半導体関連株全体が売られる局面でも、業績への直接的な影響は個別に考える必要があります。
もちろん、株式市場では業種全体への売りが広がることもあります。
だからこそ、株価の下落と企業の事業環境の悪化を分けて考えることが大切だと思っています。
7. 半導体バブルは崩壊したのか?まろぴーの結論
ここまで調べてきて、まろぴーの考えは少し整理できました。
結論は、
半導体相場は明確に調整局面に入っている。しかし、バブル崩壊が確定したとはまだ言えない。
というものです。
今回の下落には、単なるCPIショック以上の要因があると考えています。
一方で、ASMLの決算を見る限り、半導体設備投資の実需は依然として強い。
この2つは矛盾しているようで、実は両立します。
AI需要が伸び続けても、株価に織り込まれた成長期待が高すぎれば、株価は調整するからです。
まろぴーは今後の展開を3つのシナリオで考えています。
シナリオ① 一時的な調整で反発
AI関連企業の業績と設備投資計画が堅調で、資金調達への不安が落ち着くケース。
この場合、売られすぎた半導体株には買い戻しが入りやすくなります。
シナリオ② 業績は成長するが株価は低迷
個人的に、特に警戒したいのはこちらです。
AI需要は成長を続けるものの、その成長率が市場の期待を下回るケース。
企業の利益が増えても、PERの低下によって株価が長期間低迷する可能性があります。
シナリオ③ AI設備投資が本格的に減速
最も厳しいシナリオです。
AIサービスの収益化が想定より進まず、資金調達環境も悪化。
データセンター企業が設備投資を縮小し、半導体メーカーの受注や業績にも影響が広がるケースです。
ただし、現時点でこの展開が始まったと断定できる材料は十分ではありません。
8. 10月15日のTSMC決算が重要な分岐点に
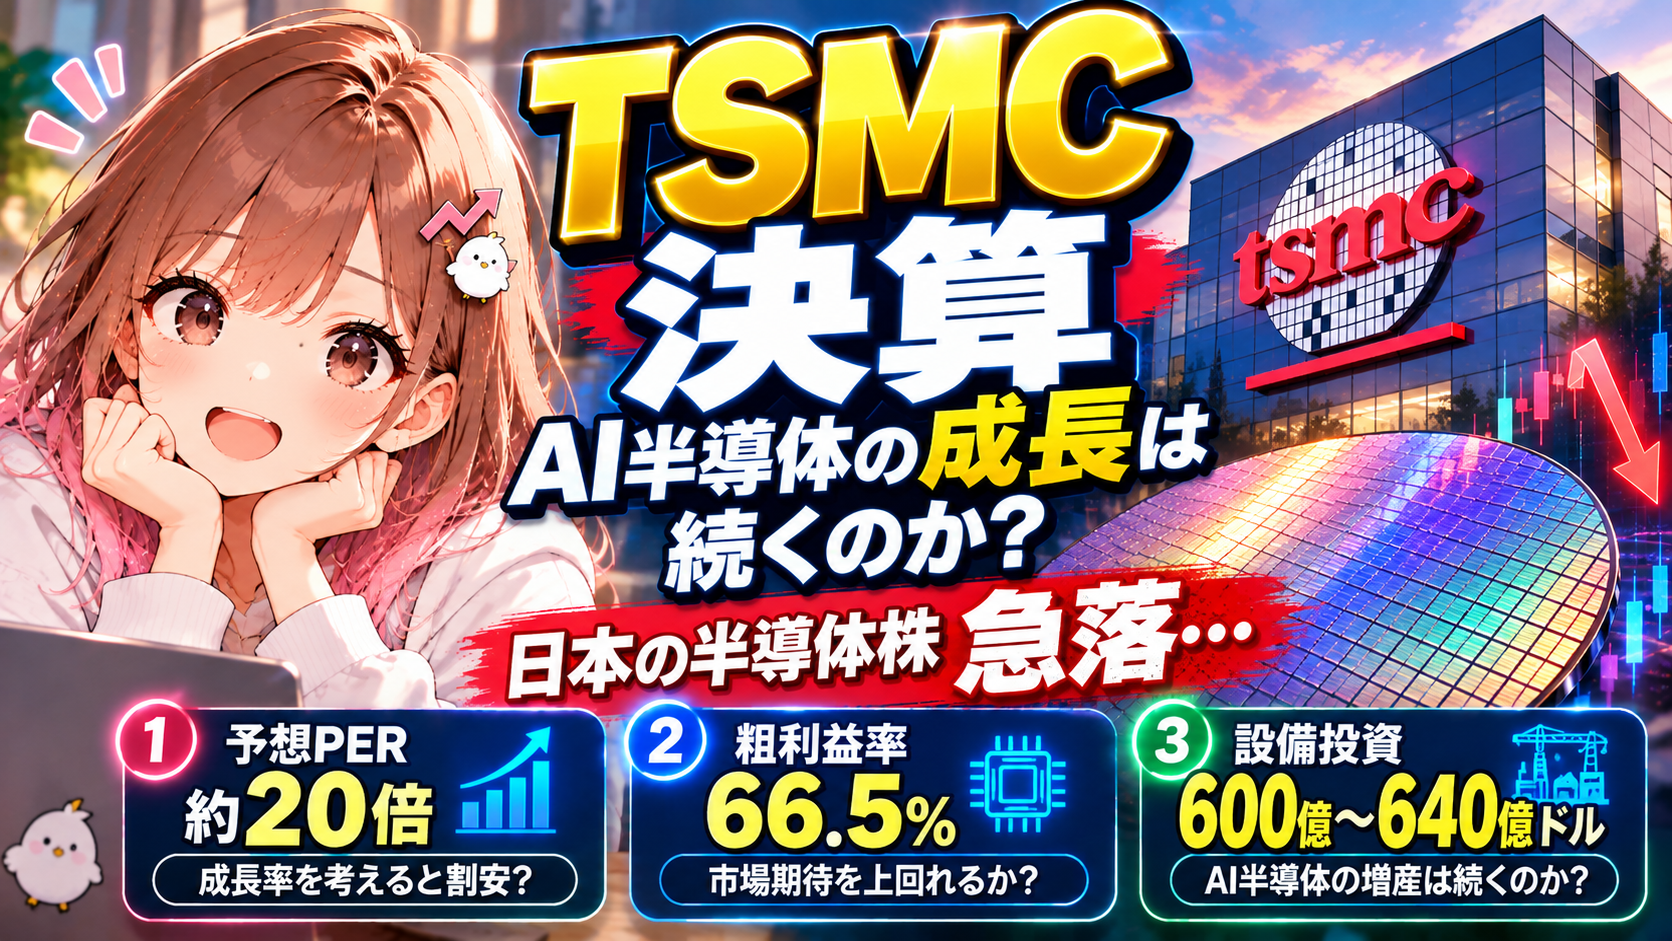
そして、今後の相場を考えるうえで注目したいのがTSMCの決算です。
TSMCは、NVIDIAやAMDなどの先端半導体の製造を担う世界最大級の半導体受託製造企業です。
特に確認したいのは、次の3点です。
- AI向け半導体の需要見通しに変化があるか
- 2026年以降の設備投資計画に修正があるか
- 先端製造プロセスや先端パッケージングの供給能力が拡大しているか
もしTSMCもASMLと同じように強い需要見通しを示せば、半導体の実需が急減速しているという懸念は和らぐ可能性があります。
逆に、設備投資の慎重化や需要見通しの下方修正が示されれば、今回の売りがさらに広がる可能性もあります。
ただし、好決算でも株価が上昇するとは限りません。
今の市場が求めているのは、単なる好決算ではなく、将来の高い成長を正当化できる材料なのかもしれません。
まとめ:崩壊したのはAI需要ではなく、無条件の成長期待?
今回の半導体株急落を見て、まろぴーが感じたことがあります。
これまでのAI相場では、AI関連というだけで将来の成長が期待され、株価が大きく上昇する場面もありました。
しかし、今後は違うのかもしれません。
本当に利益を生み出せる企業なのか。
設備投資を続けられる財務基盤があるのか。
現在の株価は、将来の利益成長をどこまで織り込んでいるのか。
こうした点が、これまで以上に厳しく評価される相場になる可能性があります。
半導体バブルは崩壊したのか?
まだ、そう断定するには早いと思います。
ただし、これまでのようにAI関連株を無条件で買えば上がる相場が終わりつつある可能性は、十分に警戒したいところです。
AI革命は続く。
でも、AI関連株がすべて上がり続けるとは限らない。
今後は相場の反発を期待するだけでなく、企業ごとの業績と資金の流れを丁寧に見極めたいと思います。
まろぴーも引き続き、半導体・AI関連企業の決算を追いかけていきます!🌸
関連記事
半導体・AI関連企業の業績や成長性は、こちらでも詳しく分析しています。
※本記事は2026年10月15日朝時点の情報をもとにした市場分析です。特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
コメント