
「ネクストキオクシアを探せ!」という企画を始めたけれど、そもそもキオクシア自身の何がすごいの?
まろぴーも、そこを一度きちんと整理しておきたくなりました🌸
キオクシアは、AIに使う半導体としてよく話題になる会社です。でも、話題の中心にある「HBM」を作っているわけではありません。主力はデータを保存するNAND型フラッシュメモリ。しかも最近の利益急増には、技術力だけでなく、メモリの販売価格も大きく関わっています。
今回は、キオクシアホールディングス(285A)を「どんな会社?」から「今の時価総額をどう考える?」まで、この記事一本で見ていきます👀
- まず、キオクシアは何を作っているの?
- AIで話題のHBMとは、何が違う?
- キオクシアの技術は、海外メーカーと何が違う?
- 第10世代・332層は、どこまで進んでいる?
- サムスン、SKハイニックスとの競争は?
- サンディスクは、なぜキオクシアにとって特別なの?
- セキュリティやDRAMとの連携も。新しい領域は育つ?
- 業績は、どのくらい変わった?
- 利益急増の理由は「たくさん売れた」だけじゃない
- 工場を増やせば、売上も増やせる?
- 利益は現金として入ってきている?財務も確認
- 株主還元と米国上場の準備も進んでいる
- 今の時価総額、PER・PBRはどう見る?
- まろぴーなら、次の決算で何を見る?👀
- まとめ|「ネクストキオクシア」を探す前に知っておきたいこと
まず、キオクシアは何を作っているの?
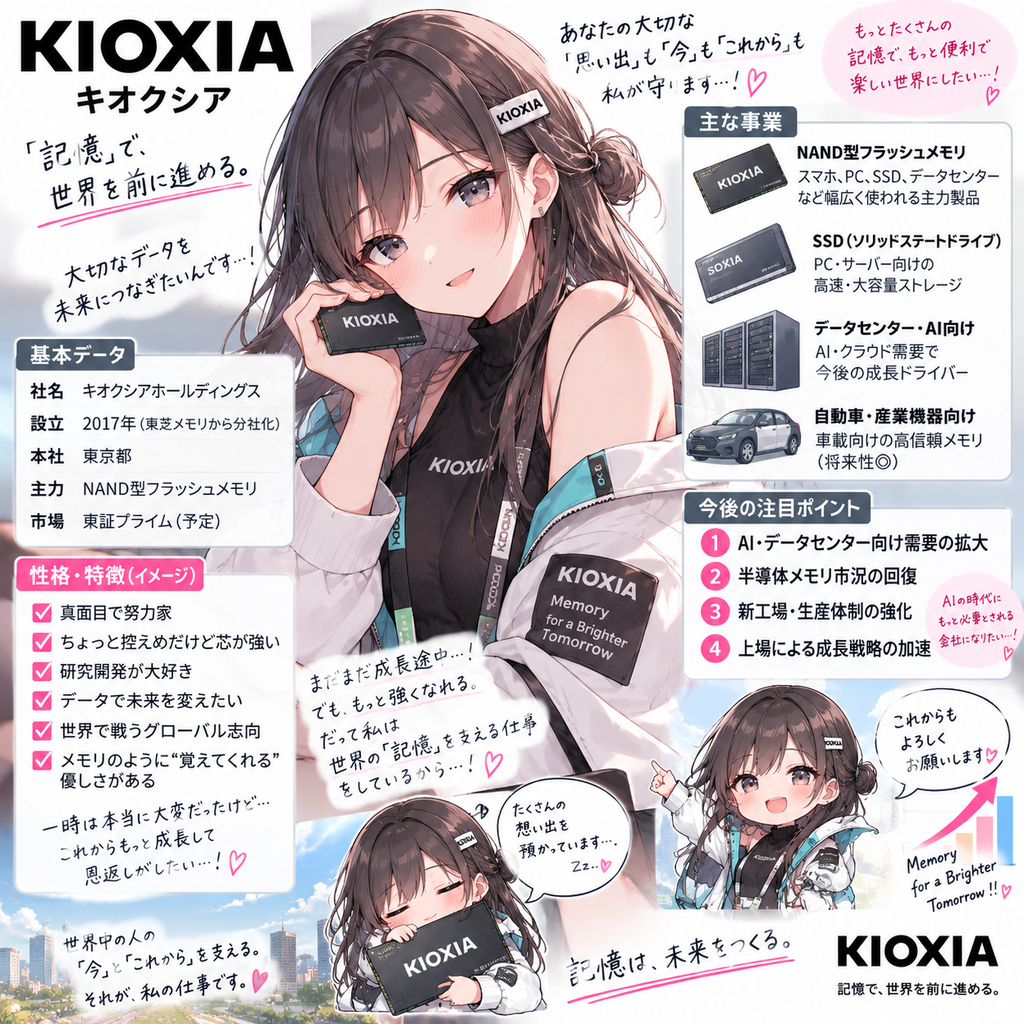
キオクシアの主力はNAND型フラッシュメモリです。
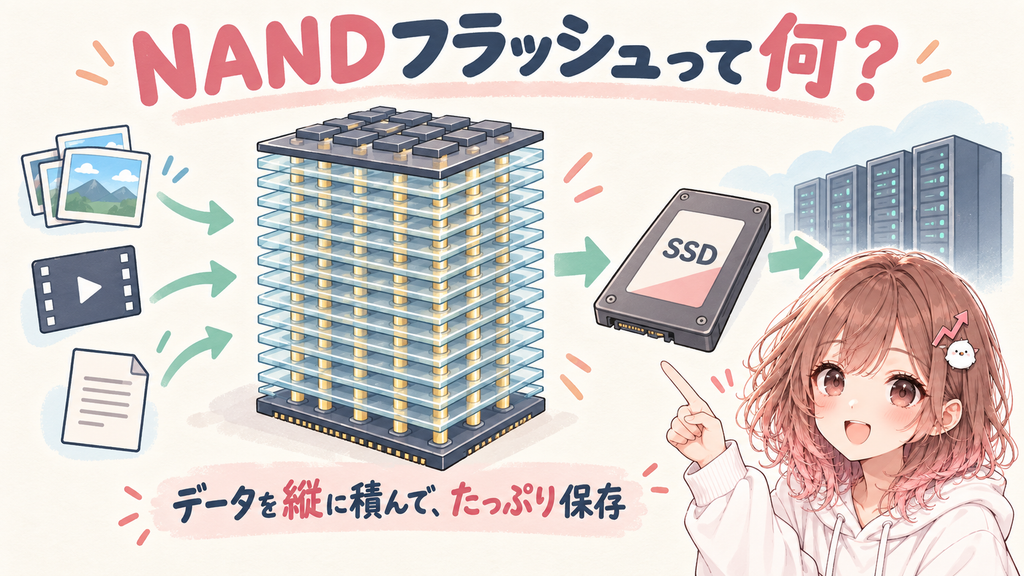
スマートフォンに保存した写真、パソコンのファイル、データセンターに蓄積される大量の情報。こうしたデータを、電源を切った後も残しておくための半導体です。身近な製品では、SSDに使われます。
会社の決算では、売上を主に「SSD&ストレージ」「スマートデバイス」「その他」に分けて説明しています。SSD&ストレージには、パソコン、データセンター、企業向けの製品が含まれます。出典:キオクシアホールディングス 2027年3月期第1四半期決算短信
まろぴーのひとこと🐤
まずは「キオクシア=データを保存する半導体の会社」でOK! ここから技術や株価の話につながるよ。
AIで話題のHBMとは、何が違う?
同じ「メモリ」という名前でも、役割が違います。
| NAND型フラッシュメモリ | HBM | |
|---|---|---|
| 主な役割 | 大量のデータを保存する | 計算中のデータを高速で受け渡す |
| 用途のイメージ | SSD、スマートフォン | AI向けGPUの近く |
| 電源を切った後 | データが残る | データが消える |
キオクシアの主力はNANDです。 AIの学習やサービス運営で扱うデータが増えれば、その保存先となるSSDの需要拡大が期待できます。
実際、会社は2026年4〜6月期について、データセンターや企業向けでAI用途サーバーの需要が増えていると説明しています。ただし、AI投資が増えた分だけキオクシアの利益が自動的に増えるわけではありません。需要に加えて、NANDをいくらで売れるかが重要です。出典:同社第1四半期決算短信
キオクシアの技術は、海外メーカーと何が違う?
NANDを作る企業には、サムスン電子やSKハイニックス、マイクロンなどの強い競合がいます。「キオクシアだけが作れる半導体」ではありません。
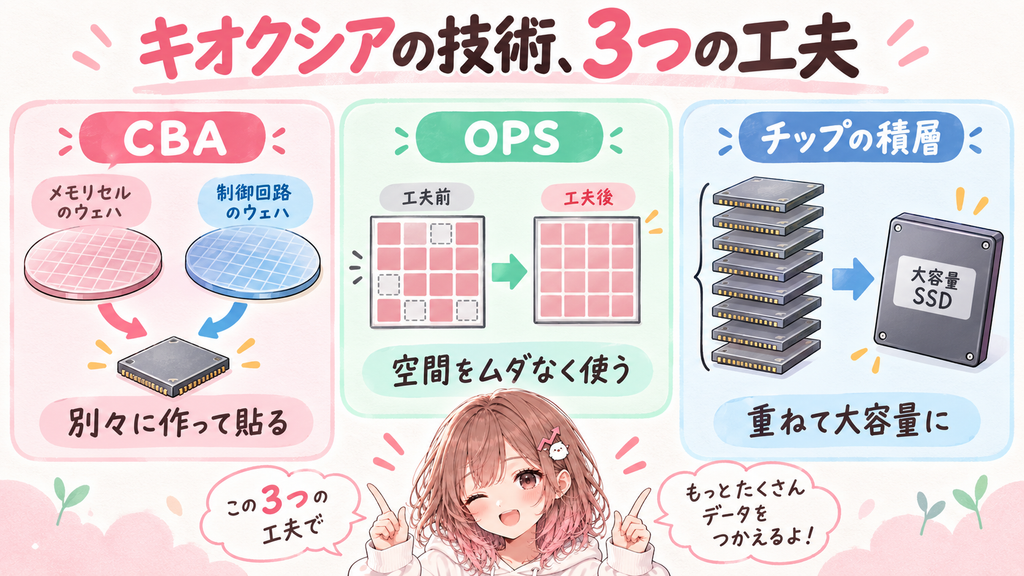
そのうえで、キオクシアの技術を知る鍵は、積層・貼り合わせ・製品化の3段階です。
① 記憶部分を縦に積む「BiCS FLASH」
現在のNANDは、データを記憶する部分を高層ビルのように縦に積みます。同じ面積により多くのデータを保存するためです。キオクシアの3次元フラッシュメモリはBiCS FLASHと呼ばれます。
ただ、階数が多ければ必ず優秀、というわけではありません。積層が進むほど、性能や電力効率、製造コストとのバランスが難しくなるとキオクシア自身も説明しています。出典:キオクシア「BiCS FLASH」技術紹介
② 記憶部分と回路を別々に作る「CBA」
キオクシアの特徴的な技術の一つが、CBAです。
メモリの「データを記憶する部分」と「データを出し入れする回路部分」を、別々のウェハーでそれぞれに適した条件で作り、最後に高精度で貼り合わせます。キオクシアは、この方法で記録密度やデータの入出力速度を高められると説明しています。出典:キオクシア「BiCS FLASHを支える技術」
さらにOPSという設計では、従来使われていなかった領域を減らし、同じ面積により多くの記憶部分を配置します。
まろぴーのひとこと🌸
「何層積んだか」だけじゃなくて、回路の作り方や場所の使い方も工夫しているんだね。マンションなら、階数に加えて間取りまで考える感じ!
③ チップを、大容量SSDまで仕上げる
キオクシアはメモリチップの開発に加え、それを使った企業向けSSDも手がけます。
2025年には、最大245.76TBの企業向けSSD「LC9シリーズ」を発表しました。2Tbのメモリチップを32枚積み重ねる技術を使い、AIの学習データなど、大量の情報を保存する用途を想定しています。出典:キオクシア LC9シリーズ発表
キオクシアの強みは、小さな面積にデータを詰める技術を、実際の大容量製品までつなげていること。ただし、発表した製品がどれほど採用され、利益に貢献するかは、今後の決算で確かめる必要があります。
第10世代・332層は、どこまで進んでいる?
キオクシアとサンディスクは2026年8月、QLC方式を使う第10世代の3次元フラッシュメモリ技術を発表しました。会社によると、第8世代と比べてビット密度を最大60%改善し、37Gb/mm²を超える密度を達成しています。CBAも採用し、データ転送速度や電力効率の改善を示しました。出典:キオクシア・サンディスク共同発表、2026年8月4日
第10世代には332層という分かりやすい数字もあります。ただ、投資家としては、その先が大切です。
技術発表 → 顧客評価 → 安定量産 → 売上と利益への貢献。
この段階を一つずつ進める必要があります。332層という数字だけで、将来の利益を計算することはできません。
サムスン、SKハイニックスとの競争は?
競合も、大容量化、速度、省電力化を進めています。たとえばサムスン電子は、第9世代V-NANDの量産と、前世代からの入出力速度・消費電力の改善を発表しています。出典:サムスン電子公式発表
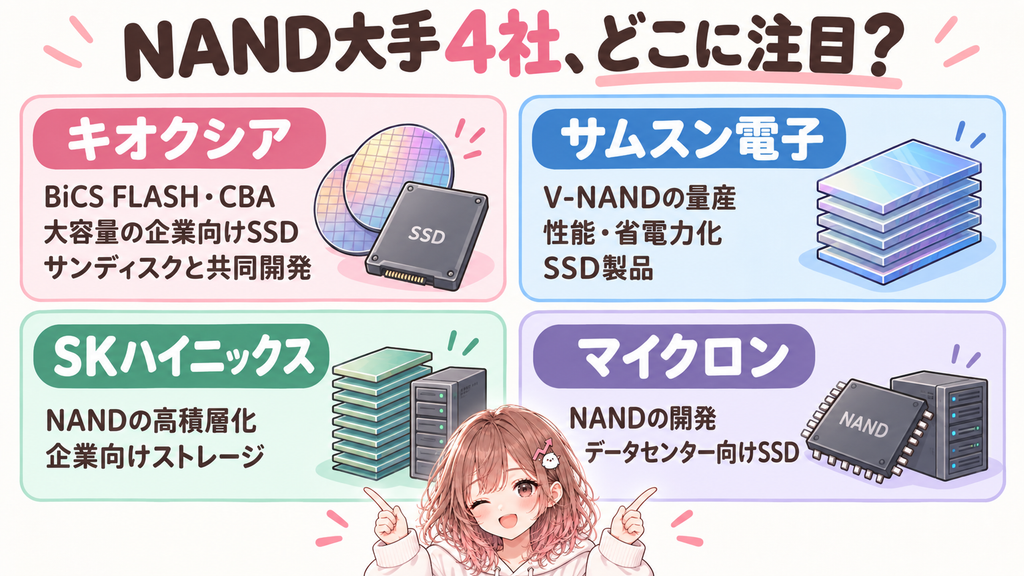
| 企業 | 注目点 |
|---|---|
| キオクシア | BiCS FLASH、CBA、大容量の企業向けSSD、サンディスクとの共同開発 |
| サムスン電子 | V-NANDの量産、性能・省電力化、SSD製品 |
| SKハイニックス | NANDの高積層化、企業向けストレージ |
| マイクロン | NANDの開発、データセンター向けSSD |
この比較で「技術の総合1位」を決めるのは難しいです。製品の用途や量産時期が違うからです。
キオクシアを評価するなら、新技術を安定して作り、顧客に選ばれ、競合と戦えるコストで届けられるかを見るのがよさそうです。
サンディスクは、なぜキオクシアにとって特別なの?
サンディスクは、単なる販売先ではありません。両社は長年、NANDの開発と生産で協業しています。
2026年には、四日市工場での合弁契約を2034年末まで延長。この契約に伴い、サンディスクは製造サービスなどの対価として、2026年から2029年にかけて合計11.65億ドルをキオクシアに支払う予定です。出典:キオクシアホールディングス適時開示、2026年1月30日
さらに両社は、政府の支援を前提として、2032年までに日本で合計約5兆円の投資を見込むと発表しました。これはキオクシア一社が5兆円を投じるという意味ではありません。四日市・北上の生産設備やインフラなどを対象とする、両社の中長期的な構想です。出典:キオクシア・サンディスク共同発表、2026年8月27日
共同開発と大規模生産には強みがあります。一方で、大きな投資が報われるには、増えた供給量を十分な価格で売り続けることが必要です。
セキュリティやDRAMとの連携も。新しい領域は育つ?
キオクシアの企業向けSSDには、容量や速度に加えて、保存するデータを守る機能もあります。
LC9シリーズでは、データの即時消去やSSD自身による暗号化を選べます。制御プログラムの改ざんを防ぐための署名技術も採用し、将来の量子コンピューターによる暗号への脅威を意識した設計だと説明しています。出典:キオクシア LC9シリーズ発表
まろぴーのひとこと🔐
大量のデータを預かるなら、「大きな倉庫」だけじゃなく「鍵」も大事。セキュリティは企業向けSSDが選ばれる理由の一つになりそう。
ここは、独立したサイバーセキュリティ事業の売上が立ち上がった、と捉える段階ではありません。現状はSSDの付加価値として見るのが正確です。
もう一つ興味深いのが、台湾のDRAMメーカー南亜科技(Nanya Technology)との関係です。キオクシアは2026年3月、約774億円の出資と、DRAMの長期供給契約を発表しました。目的は、自社SSDに必要なDRAMを安定して調達することです。出典:キオクシアホールディングス適時開示、2026年3月25日
「キオクシアがHBMメーカーになる」という話ではありません。伸びるSSD事業を支える部品の確保として見ると、狙いが分かりやすいですね。
業績は、どのくらい変わった?
過去3期の推移はかなり大きいです。
| 決算期 | 売上収益 | IFRS営業損益 |
|---|---|---|
| 2024年3月期 | 約1兆766億円 | ▲約2,527億円 |
| 2025年3月期 | 約1兆7,065億円 | 約4,517億円 |
| 2026年3月期 | 約2兆3,376億円 | 約8,704億円 |
2024年3月期の大幅赤字から、2年で営業利益8,000億円超へ。2025年・2026年3月期は会社の決算短信、2024年3月期を含む推移は過年度業績一覧で確認できます。
さらに、2026年4〜6月期は売上収益が約1兆7,671億円、IFRS営業利益が約1兆2,700億円。わずか3か月の営業利益が、前期通年を上回りました。出典:2027年3月期第1四半期決算短信
この数字を見たら、「AI需要がすごい!」と言いたくなるよね。でも、次の点がいちばん重要です。
利益急増の理由は「たくさん売れた」だけじゃない
キオクシアは2026年4〜6月期の増収について、主に次の理由を挙げています。
- データセンター向けを中心とする旺盛な需要
- 平均販売単価の大幅な上昇
- 記憶容量ベースでの出荷量の増加
- 為替の改善
つまり、販売量と販売価格の両方が効いているということです。会社はそれぞれが利益増加に何円寄与したかまでは、この決算短信で示していません。出典:2027年3月期第1四半期決算短信
ここがキオクシア株の難しいところ。製品が売れる力は大切ですが、NANDの価格が下がれば、出荷量が増えていても利益が縮む可能性があります。実際に過去3期の利益は、大きく振れています。
まろぴーのひとこと💡
次の決算で知りたいのは「また最高益?」だけじゃない。何個分売れたか、いくらで売れたかを分けて考えたい!
会社が2026年7月31日に示した2026年7〜9月期の見通しは、売上収益2兆3,900億円、IFRS営業利益1兆8,900億円。4〜6月期からの増収増益を見込んでいます。一方、2027年3月期の通期業績予想は公表していません。四半期の好調さを、そのまま1年間、さらに数年間へ引き延ばして考えるのは慎重にしたいところです。出典:同決算短信
工場を増やせば、売上も増やせる?
半導体は、注文が増えてもすぐに生産量を増やせるわけではありません。工場の建設、設備の導入、新しい製品の量産立ち上げが必要です。
キオクシアは2026年8月、岩手県の北上工場で**第3製造棟(K3棟)**に向けた土地整備を始めたと発表しました。2029年度中の稼働開始を目指す一方、建設時期や生産設備への具体的な投資は市場動向を踏まえて決め、政府の支援も前提としています。出典:キオクシア 北上工場K3棟の発表
これは、今後の需要に備える動きです。ただし、新棟ができるニュースを**「来年すぐに売上が増える」材料として扱うことはできません**。
工場が稼働する頃にも需要が伸びているか。他社も増産して、NANDの価格が下がらないか。設備投資を見るときは、そこまで考える必要があります。
利益は現金として入ってきている?財務も確認
2026年4〜6月期の営業キャッシュ・フローは約8,663億円。投資活動では約1,173億円を使用しました。また、借入金の繰り上げ返済も進め、6月末の親会社所有者帰属持分比率は、3月末の37.9%から**50.8%**に上昇しています。出典:2027年3月期第1四半期決算短信
利益が会計上の数字だけにとどまっていない点は確認できます。ただし、これは好調だった四半期の数字。大規模投資を続ける中でも、複数年にわたって十分な現金を生み出せるかは、今後も見ていきたいところです。
株主還元と米国上場の準備も進んでいる
キオクシアは2026年8月3〜10日に、約8,000億円、約1,613万株の自社株買いを実施し、予定していた取得を完了しました。会社が7月に設定した金額上限に、短期間で達した形です。出典:自社株式取得完了の適時開示、2026年8月10日
また、米国で預託証券を上場する準備も公表しています。ただし、上場時期・市場・方法は決まっておらず、実施も確定していません。出典:米国上場準備に関する適時開示
株式市場にとって注目される材料ですが、いずれもNAND事業そのものの利益が何年続くかとは分けて考えたいですね。
今の時価総額、PER・PBRはどう見る?
2026年9月18日の東証終値は54,570円。株価情報サイトに表示された時価総額は約29.9兆円、PBRは12.44倍です。出典:Yahoo!ファイナンス、2026年9月18日時点
2026年3月期の親会社の所有者に帰属する利益は約5,545億円。表示上の時価総額をこの過去の利益で割ると、約54倍になります。ただし、これは会社予想PERではありません。足元の四半期利益は前期を大きく上回っており、会社は通期予想も出していないため、約54倍だけで割高・割安を判断するのは難しいです。出典:2026年3月期決算短信
では、時価総額約29.9兆円を、将来の利益で考えるとどうなるでしょうか。次の表は会社予想ではなく、評価を考えるための仮定です。
| 将来、毎年維持できる純利益の仮定 | 時価総額29.9兆円に対するPER |
|---|---|
| 1兆円 | 約30倍 |
| 1.5兆円 | 約20倍 |
| 2兆円 | 約15倍 |
| 3兆円 | 約10倍 |
ここで問われるのは、今年の一時的な最高益ではありません。高い利益を市況の波を越えて、どの水準で維持できるかです。
まろぴーのひとこと🌸
株価を考えるときの主役は「今年いくら儲かった?」から、「その利益、何年続く?」に変わってくるね。
なお、会社は2026年10月1日付で1株を3株に分割すると発表しています。分割後は株価の表示水準が変わりますが、分割だけで企業価値が増えるわけではありません。出典:株式分割に関する適時開示
まろぴーなら、次の決算で何を見る?👀
キオクシアを追うなら、まろぴーはこの5つをチェックします。
- 販売価格:NANDを高い価格で売り続けられるか
- 出荷量:価格だけでなく、記憶容量ベースの販売も伸びるか
- SSD&ストレージの売上:データセンター向けの勢いが続くか
- 利益率と現金:増収が利益・営業キャッシュ・フローにつながるか
- 設備投資と新製品:第10世代や新工場が、適切な時期に利益へ結びつくか
セキュリティ機能を備えたSSDやDRAMの安定調達も、企業向け製品が選ばれるかを見るうえで注目です。ただし、それぞれの売上貢献を会社が個別に示しているわけではありません。
まとめ|「ネクストキオクシア」を探す前に知っておきたいこと
キオクシアは、NANDの発明から続く技術を持ち、BiCS FLASHの設計、サンディスクとの共同開発、大容量SSDへの製品化まで手がける会社です。AI時代に増えるデータの保存先として、事業の成長を考える理由があります。
一方、技術力が高いことと、現在の高い利益がずっと続くことは別の問いです。販売価格が下がったときにどれだけ稼げるのか。大きな設備投資が将来の利益につながるのか。時価総額約29.9兆円の今こそ、その見極めが大切になります。
まろぴーの「ネクストキオクシアを探せ!」でも、この会社を基準に、技術が製品になり、顧客に選ばれ、売上・利益・現金へつながるかを見ていきます🌸
情報の基準日:業績・事業情報は2026年9月21日までの会社開示、株価・時価総額は2026年9月18日の東証終値。
コメント