
こんにちは、まろぴーです🌸
今回取り上げるのは、AI関連企業のABEJA(5574)。
実はまろぴー、今回の決算を持ち越していました。
でも、翌朝に損切り。
その理由は、決算の数字を見て「このまま握っていて大丈夫なの?」と感じたから。
ところが、その後株価は反発。
さらに10月16日の正午には、ヤマザキマザックとのフィジカルAI共同開発という新材料まで飛び出しました。
いやいや、それ昨日の決算と一緒に出してよ!😂
もちろん、企業にはそれぞれ発表の事情があるのでしょう。
でも、投資家としては複雑な気持ちです(笑)。
とはいえ、今回の新材料を見て、単純に「損切りしなければよかった」と考えるのも違う気がしています。
なぜなら、今回のABEJAには大きな疑問があるからです。
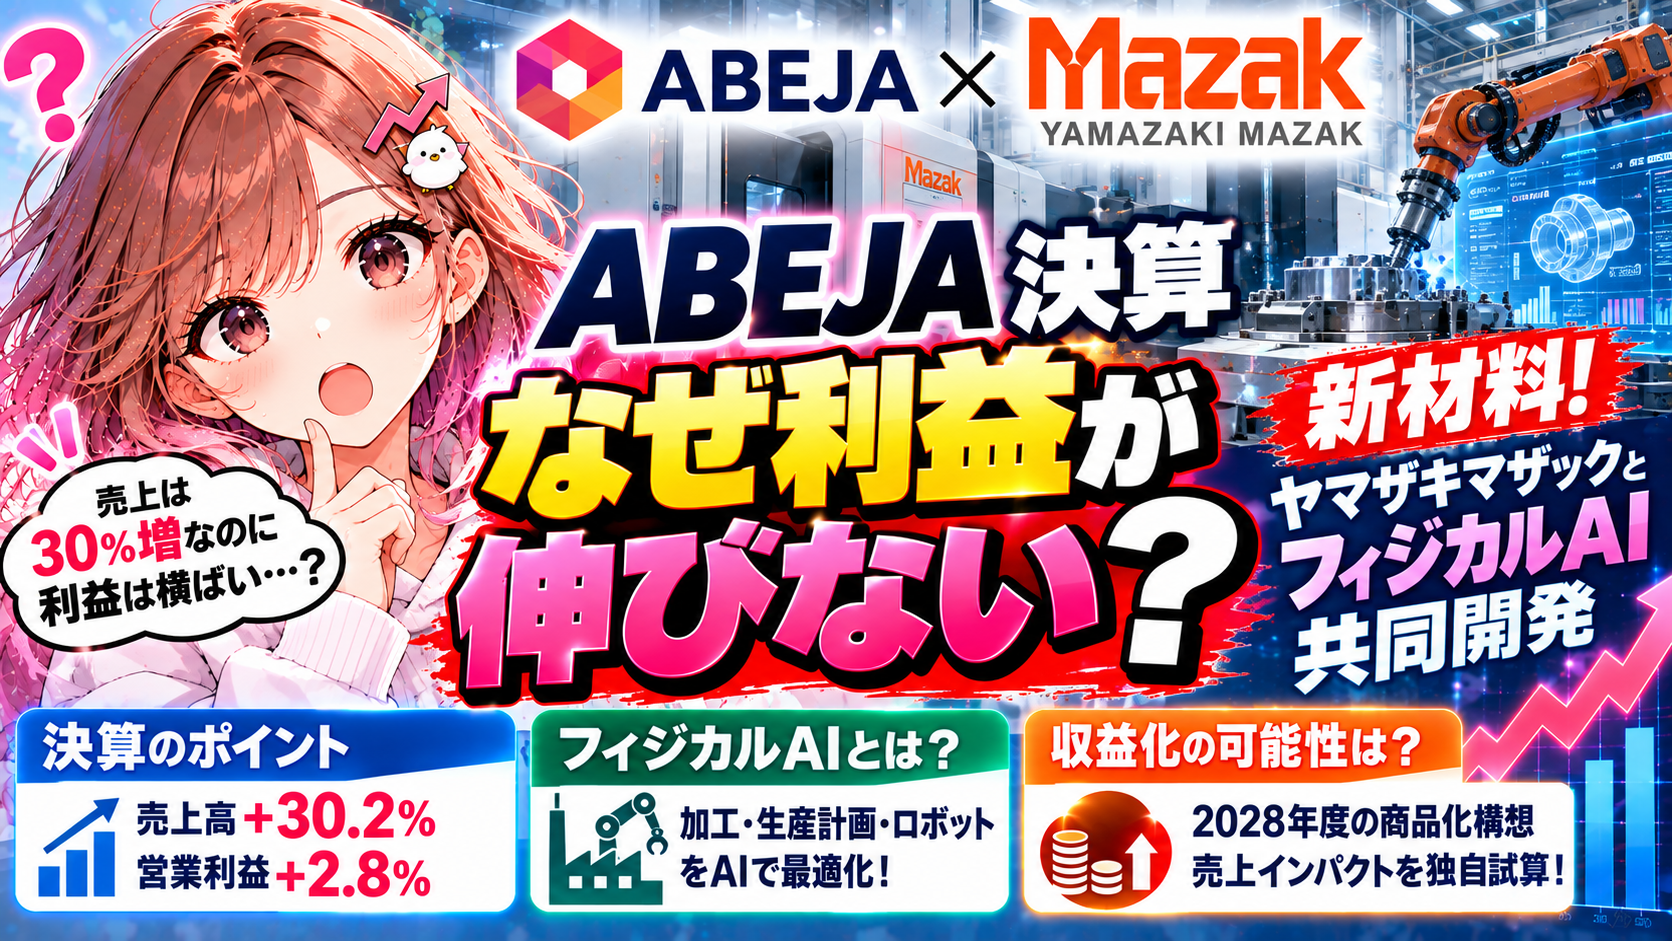
売上は30%以上伸びるのに、なぜ利益はほとんど増えないのか?
そして、
ヤマザキマザックとの共同開発は、将来の利益を大きく変える材料なのか?
今回はこの2つを中心に、ABEJAの成長性とリスクを深掘りしていきます!
- 1.ABEJAの決算は良かったのか?悪かったのか?
- 2.なぜ売上が30%増えるのに利益が伸びない?
- 3.ABEJAは何をしている会社?
- 4.ABEJA Platformはストック型ビジネスなのか?
- 5.決算翌日に発表!ヤマザキマザックとの共同開発とは?
- 6.新材料① 加工方法を考えるAI
- 7.新材料② 工場の生産スケジュールを考えるAI
- 8.新材料③ ロボットの行動を学習する環境を構築
- 9.今回の共同開発は何がすごいのか?
- 10.2028年度の商品化が実現したら、ABEJAはどう儲かる?
- 11.独自試算!フィジカルAIはどれだけ売上に貢献する?
- 12.実はフィジカルAIには大きな壁がある
- 13.今回の新材料は、決算の弱さを覆すものなのか?
- 14.ABEJAの株価は割安なのか?
- 15.SHIFTやテラスカイと比べると?
- 16.今後の決算で確認したい5つのポイント
- まとめ|まろぴーがABEJAを握れなかった理由と、それでも気になる未来
1.ABEJAの決算は良かったのか?悪かったのか?
まずは2026年10月15日に発表された決算を確認します。
2026年8月期実績と2027年8月期予想
| 項目 | 2026年8月期実績 | 2027年8月期予想 |
|---|---|---|
| 売上高 | 45.77億円 | 59.60億円 |
| 営業利益 | 7.10億円 | 7.30億円 |
| 経常利益 | 7.59億円 | 7.60億円 |
| 最終利益 | 10.65億円 | 6.80億円 |
| 営業利益率 | 約15.5% | 約12.2% |
2026年8月期は、売上高が前期比約27.7%増、営業利益は約59.4%増と好調でした。
問題は、今期の会社予想です。
売上高は30.2%増加する一方、営業利益はわずか2.8%増。
営業利益率は15.5%から12.2%へ低下する計画です。
ここが、まろぴーが決算を握り続けられなかった最大の理由。
AI関連企業として高い成長を期待しているのに、利益がほとんど増えない。
売上成長は魅力的ですが、利益成長を重視する投資家にとっては判断が難しい内容でした。
最終利益の減益はどう見る?
最終利益も10.65億円から6.80億円へ減少する見通しです。
ただし、前期の最終利益には税効果による押し上げが含まれています。
そのため、最終利益の減少率だけを見て、本業の収益力が大幅に悪化すると判断するのは適切ではありません。
今回、より重視したいのは営業利益です。
売上30%増に対して営業利益2.8%増という予想を、どう解釈するか。
ここが投資判断の分かれ道になりそうです。
2.なぜ売上が30%増えるのに利益が伸びない?
考えられるのは、将来の成長に向けた投資負担です。
ABEJAは、企業向けAIの実装に加えて、AIエージェントやフィジカルAIなどの新しい領域にも取り組んでいます。
こうした事業では、売上が本格化する前に研究開発や人材確保などの費用が発生することがあります。
ただし、今回の利益予想が横ばいとなる理由について、投資費用の項目別金額や増減を確認せずに、すべて先行投資のためと断定することはできません。
売上構成の変化、案件ごとの採算、外注費、人件費なども影響する可能性があります。
ここで重要なのは、利益率の低下が一時的なのか、構造的なのかということです。
例えば、新しいAIサービスを開発するための費用が先行しているだけなら、将来的に売上が増えた際に利益率が改善する可能性があります。
一方、案件を獲得するたびに多くの人員や外注費が必要になるのであれば、売上が伸びても利益率は改善しにくくなります。
この違いは非常に大きい。
まろぴーは、今期の利益予想を見て、そこまで確信を持てなかったんだよね。
3.ABEJAは何をしている会社?
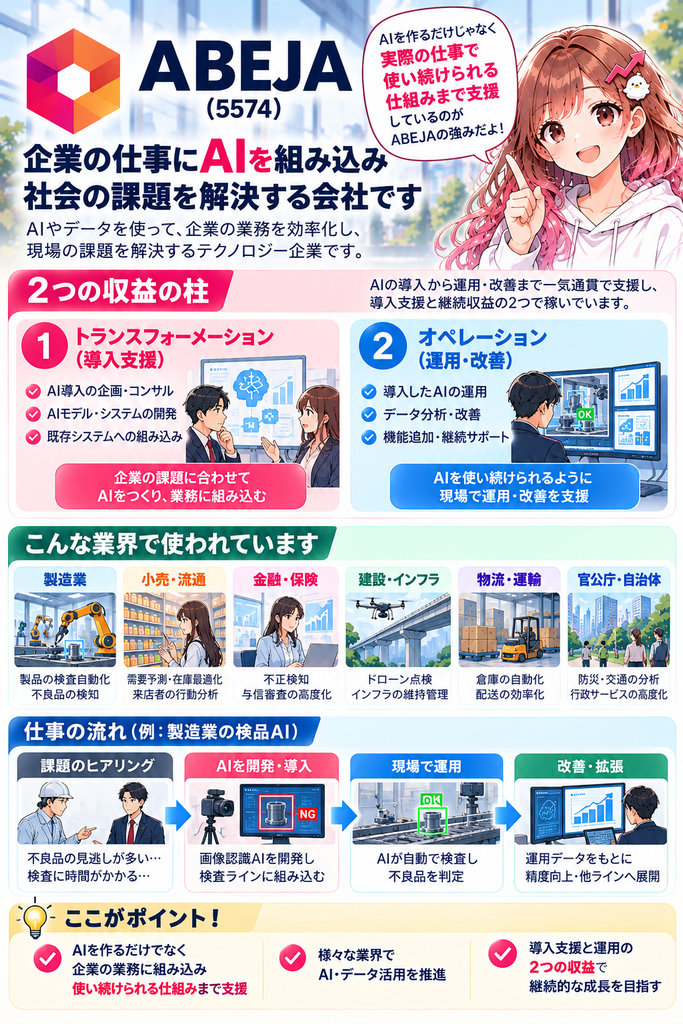
ABEJAは、企業がAIを実際の業務で活用するための技術やサービスを提供しています。
中心となるのが「ABEJA Platform」です。
企業がAIを導入する際には、単にAIモデルを用意するだけでは足りません。
データの収集・加工、AIモデルの運用、既存システムとの連携、精度の管理、継続的な改善などが必要になります。
ABEJA Platformは、こうした企業向けAIの実運用を支える基盤です。
例えば、工場の設備データを分析したり、企業の業務判断を支援したりするAIを開発する際に活用できます。
ここで重要なのは、ABEJAが単にAIを研究している会社ではないこと。
AIを企業の業務に組み込み、実際に使える状態にすることが事業の中心です。
AIの普及が進むほど、こうした実装支援の需要が拡大する可能性があります。
ただし、AI市場全体が成長することと、ABEJAの利益が同じ割合で成長することは別問題です。
4.ABEJA Platformはストック型ビジネスなのか?
投資家として、ここは非常に気になるポイントです。
ソフトウェア企業では、毎月・毎年継続して利用料を受け取るストック型収益が増えると、業績の安定性が高まる傾向があります。
一方、個別のAI開発プロジェクトが中心であれば、案件ごとに売上や利益が変動しやすくなります。
ABEJA Platformは継続的なAI運用を支える基盤ですが、プラットフォームを使っているからといって、売上のすべてが月額課金になるわけではありません。
投資家として確認したいのは、次の点です。
- 継続契約から生まれる売上の割合
- 既存顧客の契約拡大
- 新規顧客獲得に必要な費用
- プラットフォーム利用料と個別開発費の構成
- 契約更新率や解約率
これらが明確になれば、将来の利益率を評価しやすくなります。
現時点では、売上成長率だけを使ってストック型企業と同じように評価するのは慎重でありたいところです。
5.決算翌日に発表!ヤマザキマザックとの共同開発とは?
さて、今回の記事のもう一つの主役です。
2026年10月16日正午、ABEJAはヤマザキマザックとの業務連携を発表しました。
内容は、製造現場へのフィジカルAI実装に向けた共同開発です。
ヤマザキマザックは、世界的な工作機械メーカー。
自動車、航空宇宙、精密機器などの製造現場で使用される工作機械を手掛けています。
この企業とABEJAが協力して、製造現場をより自律的に動かすAIを開発するという発表です。
でも、ここで疑問。
「フィジカルAIって、結局何なの?」
単に工場へChatGPTのようなAIを導入する話ではありません。
AIが現実世界の状況を認識し、判断し、機械やロボットの動作につなげる技術です。
今回の共同開発では、大きく3つの取り組みが発表されています。
6.新材料① 加工方法を考えるAI
まずは、加工工程を最適化するAIエージェントです。
例えば、金属部品を作る工場を想像してみてください。
金属を削るときには、どの工具を使うか、どんな順番で加工するか、どのくらいの速度で削るかなど、さまざまな判断が必要です。
これまでは、熟練技術者の経験に依存する部分も多くありました。
今回開発するAIは、加工する部品に応じて、加工方法や加工順序、切削条件を提案するものです。
つまり、熟練技術者のノウハウをAIで活用しやすくする取り組みです。
もし実用化が進めば、加工工程の設計にかかる時間を短縮し、経験の浅い作業者でも高度な加工を行いやすくなる可能性があります。
ただし、現時点では開発段階であり、どの程度の時間短縮やコスト削減が実現できるかは未確定です。
7.新材料② 工場の生産スケジュールを考えるAI
次は、生産スケジュールを最適化するAIエージェントです。
例えば、ある工場に10台の工作機械があるとします。
それぞれの機械で作れる部品は異なり、材料の在庫や納期も違います。
さらに、突然の特急注文が入ることもあります。
こうした状況で、どの機械をいつ動かすのが最も効率的なのか。
これをAIが提案する仕組みです。
工場の生産計画は、単純な時間割ではありません。
設備の稼働状況、材料の在庫、作業の優先順位など、多くの条件を考慮する必要があります。
AIがこうした情報を処理し、生産スケジュールを迅速に見直せるようになれば、設備稼働率の向上や納期短縮につながる可能性があります。
まろぴーは、こちらも非常に実用的な技術だと感じました。
8.新材料③ ロボットの行動を学習する環境を構築
そして3つ目。
個人的に最も将来性を感じたのが、ロボット行動学習環境の構築です。
今回の発表では、ロボットや搬送装置が自律的に動くためのAIを学習・評価する環境を整備するとしています。
ヤマザキマザックが持つ製造現場のデータを活用し、AIモデルの学習から実機での動作検証までを行う構想です。
例えば、ロボットが部品をつかみ、工作機械へセットし、加工後に取り出す。
こうした作業を、現場の状況に応じて柔軟に行えるようになるかもしれません。
ただし、今回の発表は学習環境の構築を含む共同開発であり、すでに完全自律型ロボットが完成したという話ではありません。
実際の製造現場では、安全性や精度が非常に重要です。
AIの判断を人が確認する仕組みや、予期しない状況への対応も必要になります。
ここにABEJAが得意とするAI運用基盤の価値があると考えています。
9.今回の共同開発は何がすごいのか?
まろぴーが注目したのは、単に有名企業と提携したことではありません。
ABEJAの技術が、工作機械メーカーの製品に組み込まれる可能性があること。
ここが重要です。
通常、AI開発企業が顧客ごとに個別システムを開発する場合、案件が増えるほど開発人員も必要になりやすくなります。
しかし、工作機械メーカーと共同開発したAIを共通製品として展開できれば、複数の顧客企業に同じ技術を提供できる可能性があります。
例えば、ある工場向けに開発したAIの技術を、別の工場でも活用できるようになれば、開発費用を効率的に回収できるかもしれません。
もちろん、工場ごとに設備や生産工程が異なるため、すべてを共通化できるわけではありません。
それでも、個別開発だけに依存しないビジネスへ発展する可能性がある点は魅力的です。
10.2028年度の商品化が実現したら、ABEJAはどう儲かる?
報道では、両社が2028年度内の商品化を目指すとされています。
ただし、ABEJAの公式発表で確認できるのは、将来的にAIエージェントをヤマザキマザック製工作機械や関連する自動化システムへ実装する構想です。
商品化の時期と、ABEJAの売上計上時期が同じになるとは限りません。
では、収益モデルとして何が考えられるのでしょうか?
可能性は大きく3つあります。
① 共同開発に伴う開発収入
開発段階でABEJAが技術提供の対価を受け取るモデルです。
この場合、開発期間中から売上が発生する可能性があります。
ただし、今回の契約金額や費用負担は公表されていません。
② AIソフトウェアのライセンス収入
将来的に工作機械へAIが組み込まれた場合、導入台数に応じたライセンス収入を得るモデルです。
もし実現すれば、工作機械の販売拡大に伴ってABEJAの収入が増える可能性があります。
ただし、ライセンス方式が採用されると決まったわけではありません。
③ AIの継続利用・運用収入
AIを導入した工場が、継続的に学習や運用サービスを利用するモデルです。
この場合、導入後も収入が続く可能性があります。
ABEJA Platformの特徴とも相性が良さそうですが、こちらも現時点では仮説です。
重要なのは、共同開発の発表だけでは、ABEJAがどの方式で収益を得るか分からないということです。
11.独自試算!フィジカルAIはどれだけ売上に貢献する?
ここからは、まろぴーの仮定によるシミュレーションです。
例えば、将来AIソフトウェアが工作機械や関連システムへ導入され、ABEJAが1台当たり年間20万円の収入を得られると仮定します。
| 導入台数 | 年間20万円の場合の売上 |
|---|---|
| 500台 | 1億円 |
| 1,000台 | 2億円 |
| 3,000台 | 6億円 |
| 5,000台 | 10億円 |
| 10,000台 | 20億円 |
※導入台数、単価、課金方式はすべて独自の仮定であり、両社が発表した計画ではありません。
ABEJAの2027年8月期売上予想は59.6億円。
仮に新事業から年間10億円の売上が生まれれば、現在の会社予想売上高の約17%に相当します。
ただし、この売上がそのまま営業利益になるわけではありません。
共同開発費、運用費、販売パートナーへの支払いなどが必要になる可能性があります。
そこで、仮に営業利益率を20%とすると、売上10億円に対する営業利益は2億円。
30%なら3億円です。
2027年8月期の会社予想営業利益7.3億円と比較すると、仮に2〜3億円の追加利益が生まれれば、相応のインパクトになります。
とはいえ、これは収益モデルが成立した場合の仮定にすぎません。
現時点で売上10億円を見込める根拠があるわけではないため、将来の業績予想として扱うことはできません。
12.実はフィジカルAIには大きな壁がある
ここまで読むと、非常に魅力的な事業に見えます。
でも、実用化には課題もあります。
まず、製造現場ではAIの判断ミスが設備停止や不良品の発生につながる可能性があります。
そのため、AIの精度だけでなく、安全性や信頼性が重要です。
また、工場ごとに設備構成や生産工程が異なるため、共通のAIをそのまま導入できるとは限りません。
さらに、工作機械メーカー自身もAI機能の開発を進めています。
ABEJAが長期的にどの部分の技術を担い、どれだけの利益を確保できるのかは重要なポイントです。
技術が優れていても、収益分配が小さければABEJAの利益貢献は限定的になります。
投資家としては、技術の将来性と企業の収益性を分けて考えたいところです。
13.今回の新材料は、決算の弱さを覆すものなのか?
ここが今回の記事で一番考えたいところです。
2027年8月期の会社予想は、売上30.2%増に対して営業利益2.8%増。
一方、ヤマザキマザックとの共同開発は、将来の事業拡大につながる可能性があります。
つまり、見ている時間軸が違います。
決算は今期の利益を示すもの。共同開発は将来の成長可能性を示すもの。
新材料が出たからといって、今期の営業利益予想が自動的に上方修正されるわけではありません。
逆に、今期の利益が伸びないからといって、共同開発の価値がないとも言えません。
まろぴーが翌朝損切りした判断と、その後の株価上昇は、必ずしも矛盾しないんですよね。
短期的には利益予想や需給が重要。
中長期的には新しい事業がどれだけ収益化できるかが重要。
この2つを混同しないことが大切だと思います。
14.ABEJAの株価は割安なのか?
ABEJAの2027年8月期予想最終利益は6.8億円。
予想EPSは約67.8円です。
例えば、株価2,700円なら予想PERは約39.8倍。
株価3,000円なら約44.2倍となります。
| 仮定株価 | 予想PER |
|---|---|
| 2,400円 | 約35.4倍 |
| 2,700円 | 約39.8倍 |
| 3,000円 | 約44.2倍 |
| 3,500円 | 約51.6倍 |
※予想EPS67.8円を使用した単純計算です。実際の市場株価とは区別しています。
今期の営業利益成長率が2.8%にとどまることを考えると、現在の利益だけで割安と判断するのは難しい水準です。
一方、フィジカルAIやAIエージェント関連事業が成長し、将来的に営業利益が大きく増えるなら、現在のPERの見え方も変わってきます。
重要なのは、将来の利益成長がどの程度実現するか。
テーマ性だけでなく、利益の数字を確認したいところです。
15.SHIFTやテラスカイと比べると?
最近のAI関連株では、SHIFTやテラスカイにも注目しています。
SHIFTはAI関連サービスの拡大や、AIによる業務効率化を進めています。
テラスカイも、クラウド需要の拡大や収益性改善が注目されています。
一方、ABEJAは企業向けAIの実装に加え、フィジカルAIという新しい市場を開拓しようとしています。
| 企業 | AI関連の主な成長テーマ | 注目したい数字 |
|---|---|---|
| ABEJA | AI実装・フィジカルAI | 新規案件の収益化、営業利益率 |
| SHIFT | AI活用型ITサービス | AI関連売上、粗利益率 |
| テラスカイ | クラウド・AI活用 | 売上成長、営業利益率 |
| ベイカレント | AI導入・企業変革支援 | 一人当たり売上、営業利益率 |
ABEJAの特徴は、AI技術そのものを企業の業務に実装する力です。
フィジカルAIが実用化されれば、製造業という大きな市場へ展開できる可能性があります。
ただし、収益モデルがまだ明確ではないため、他の企業よりも将来予測の不確実性が大きい部分があります。
関連記事:
【SHIFT決算分析】AI関連売上が急拡大!ストップ高の理由と信用需給
テラスカイとサーバーワークスを比較!クラウド成長株の収益性を検証
16.今後の決算で確認したい5つのポイント
まろぴーが今後のABEJAで注目したいのは、次の5つです。
① 売上30%成長を維持できるか
AI関連需要を継続的に獲得できるかが重要です。
② 営業利益率が回復するか
今期の利益停滞が一時的な投資負担なのか、構造的な問題なのかを確認したいところです。
③ フィジカルAIの収益モデルが明らかになるか
共同開発収入、ライセンス収入、継続利用料など、どのような形で利益を得るのか。
④ ヤマザキマザック以外にも展開できるか
特定の共同開発だけで終わらず、他の製造業や機械メーカーにも展開できれば、成長余地は広がります。
⑤ 既存顧客からの継続収益が増えるか
AIの実運用を支える事業として、継続契約がどれだけ積み上がるかを確認したいと思います。
まとめ|まろぴーがABEJAを握れなかった理由と、それでも気になる未来
今回のABEJA決算は、まろぴーにとって難しい内容でした。
売上30%増という高成長は魅力的。
でも、営業利益はわずか2.8%増。
決算を持ち越したものの、翌朝に損切りしました。
その後に株価が反発し、さらにヤマザキマザックとの共同開発が発表されたのは、正直ちょっと悔しい(笑)。
だから昨日の決算と一緒に出してよ!😂
でも、今回調べてみて、ABEJAへの見方が少し変わりました。
今回の共同開発は、単にAIを工場に導入する話ではありません。
加工工程の設計、生産スケジュールの最適化、ロボットの自律動作まで、製造現場そのものを変えようとする取り組みです。
そして将来的には、ヤマザキマザックの工作機械や自動化システムにAIが組み込まれる可能性があります。
もし共通のAIソフトウェアを多数の工場へ展開できるようになれば、ABEJAの収益構造が変わる可能性もあります。
ただし、現時点では受注金額や収益モデルは明らかになっていません。
今期の利益予想が横ばいであることも事実です。
だからこそ、まろぴーは今回の材料だけで強気になるのではなく、実際の売上や利益につながる過程を追いかけたいと思います。
ABEJAは、すでに高成長している企業であると同時に、次の成長エンジンを開発している企業なのかもしれません。
フィジカルAIが本当に収益化できるのか。
そして、今期の利益停滞を乗り越えられるのか。
これからも注目していきたいと思います!🌸
参考資料
※本記事は2026年10月16日時点の公開情報をもとにした個人の分析です。収益モデルや売上・利益のシミュレーションは独自の仮定であり、会社予想ではありません。特定銘柄の売買を推奨するものではありません。

コメント