

こんにちは、まろぴーです🌸
2026年10月16日、ベイカレント(6532)がストップ高!
前日に発表された上期決算と、新しい中期経営計画が株式市場で高く評価されました。
同じ日にはSHIFTもストップ高となり、AIを活用するITサービス・コンサルティング企業に注目が集まっています。
まろぴーが以前から追いかけているのは、**「AIを作る会社」ではなく、「AIを使って売上や利益を伸ばす会社」**です。
今回のベイカレント決算は、そのテーマを考えるうえで非常に興味深い内容でした。
特に驚いたのが、次の数字です。
- 上期売上高は前年同期比35.7%増
- AI関連売上が全体の50〜60%
- コンサルタント一人当たり売上が6.6%増
- 2030年度に売上高5,000億円
- 2035年度に売上高1兆円、EBITDA4,500億円を目指す
ただし、決算を詳しく見ると、営業利益率は前年より低下しています。
AI需要が急拡大しているのに、なぜ利益率は下がったのでしょうか?
そして、売上1兆円を実現するには、いったい何人のコンサルタントが必要なのでしょうか?
今回は決算資料と新中期経営計画を読み解きながら、まろぴー独自のシミュレーションも交えて分析していきます!
- 1.ベイカレントの2027年2月期上期決算
- 2.営業利益率が低下した理由は?
- 3.まろぴーが注目した「一人当たり売上6.6%増」
- 4.AI関連売上が50〜60%!すでに主力事業になっている
- 5.サイバーセキュリティと防衛も成長領域に
- 6.新中計がすごい!2035年度に売上1兆円を目指す
- 7.売上5,000億円には年率約27%の成長が必要
- 8.現在の一人当たり売上を計算する
- 9.2030年度の売上5,000億円には何人必要?
- 10.2035年度の売上1兆円では、さらに大きな差が生まれる
- 11.でも、一人当たり売上が伸びても利益率は上がらない?
- 12.SHIFTとベイカレント、AI時代に強いのはどっち?
- 13.AI関連売上比率だけで比較してはいけない
- 14.ベイカレントの利益率45%は本当に可能なのか?
- 15.2035年度にはバックログ比率50%!収益構造も変える計画
- 16.海外売上比率20%!国内コンサルから世界へ
- 17.ベイカレントの株価は割高なのか?
- 18.ベイカレントのリスクは?
- 19.まろぴーが次の決算で確認したいこと
- まとめ|売上1兆円より大事なのは「何人で稼ぐか」
1.ベイカレントの2027年2月期上期決算
まずは2026年10月15日に発表された決算を確認します。
| 項目 | 上期実績 | 前年同期比 |
|---|---|---|
| 売上高 | 929.13億円 | +35.7% |
| 営業利益 | 298.92億円 | +28.5% |
| 税引前利益 | 299.43億円 | +28.6% |
| 最終利益 | 222.09億円 | +28.9% |
| 営業利益率 | 約32.2% | 約1.8ポイント低下 |
売上高は35.7%増。
営業利益も28.5%増という、非常に力強い決算です。
しかも営業利益率は32%超。
一般的なITサービス企業と比較しても、高い収益性を維持しています。
ただし、まろぴーが気になったのは、売上成長率よりも営業利益の成長率が低いこと。
前年同期の営業利益率は約34.0%だったため、今回は約1.8ポイント低下しています。
つまり、売上は急成長しているものの、利益率まで改善しているわけではないということです。
ここは今後の成長性を考えるうえで重要なポイントになります。
2.営業利益率が低下した理由は?
今回の利益率低下には、人材への積極投資が影響しています。
ベイカレントは事業拡大に向けて、コンサルタントの採用や育成を進めています。
上期末のコンサルタント数は6,339人。
前年同期比30.9%増です。
総社員数も8,115人となり、29.9%増加しました。
さらに販管費は前年同期比65.9%増。
将来の成長に向けて、先行投資を積極的に行っていることが分かります。
一方、売上総利益率は前年同期の55.4%から58.3%へ改善しました。
つまり、サービス提供段階の収益性は改善しているものの、採用・育成などの費用増加が営業利益率を押し下げた構造です。
これは必ずしも悪いことではありません。
将来の売上成長につながる投資であれば、長期的には利益拡大につながる可能性があります。
ただし、投資の効果が実際に数字として表れるかどうかは、今後の決算で確認する必要があります。
3.まろぴーが注目した「一人当たり売上6.6%増」
今回の決算で、特に評価したいのが一人当たり売上の伸びです。
| 指標 | 前年同期比 |
|---|---|
| 案件数 | +25.5% |
| コンサルタント一人当たり売上 | +6.6% |
| コンサルタント数 | +30.9% |
案件数が増えただけでなく、コンサルタント一人当たりの売上も増加しています。
これは重要です。
コンサルティング会社は、人材が収益を生み出すビジネス。
従業員数を増やせば売上は伸びますが、同じ割合で人件費も増えれば利益率は改善しません。
一方、一人当たり売上が増加すれば、同じ人数でもより多くの売上を生み出せる可能性があります。
その要因としては、案件単価の上昇、高付加価値案件の増加、稼働率の改善などが考えられます。
AIによる業務効率化も、今後の生産性を高める要因になり得ます。
ただし、今回の一人当たり売上6.6%増が、すべてAIによるものとは断定できません。
それでも、今後のベイカレントを評価するうえで、まろぴーが最も追いかけたい指標の一つです。
4.AI関連売上が50〜60%!すでに主力事業になっている
さらに驚いたのが、AI関連売上の比率です。
会社の決算補足資料によると、上期売上の50〜60%がAI関連となっています。
上期売上高929.13億円に当てはめると、概算で約465億〜557億円です。
これだけを見ると、ベイカレントはすでにAI関連需要を大きく取り込んでいる企業と言えそうです。
ただし、注意したいのはAI関連売上の定義。
ベイカレントのAI関連需要には、AIそのものの開発だけでなく、AI導入に伴うデータ基盤整備、業務改革、システム刷新なども含まれます。
例えば、大企業が生成AIを導入しようとした場合。
AIツールを購入するだけでは、業務は変わりません。
どの業務をAIに任せるのか。
社内データをどう整備するのか。
既存システムとどう連携するのか。
従業員の役割をどう変えるのか。
こうした課題を解決するために、コンサルティング需要が発生します。
ベイカレントは、AI導入そのものよりも、AIを活用した企業変革の需要を取り込んでいるわけです。
まろぴーが注目している「AIを活用する側の企業」とは、少し違う立場でもあります。
ベイカレントは、AIを活用したい企業を支援することで利益を伸ばす会社。
この違いは、SHIFTとの比較でも重要になります。
5.サイバーセキュリティと防衛も成長領域に
今回の決算資料では、AI以外の新しい需要にも注目しています。
その代表が、サイバーセキュリティと防衛関連です。
この2つを合わせた上期売上比率は約10%。
会社は2027年度にかけて約20%への拡大を見込んでいます。
サイバーセキュリティというと、セキュリティソフトを販売する企業に注目しがちです。
しかし、企業がセキュリティ対策を強化する際には、リスク分析、対策計画の策定、組織体制の見直しなども必要になります。
ベイカレントは、そうした経営課題に対応できる立場にあります。
また、防衛関連では、生産能力の増強やサプライチェーン管理などの需要も想定されています。
AIだけに依存せず、複数の成長市場を取り込める点は強みです。
一方、これらの需要が今後も会社の想定どおり拡大するかは、引き続き確認する必要があります。
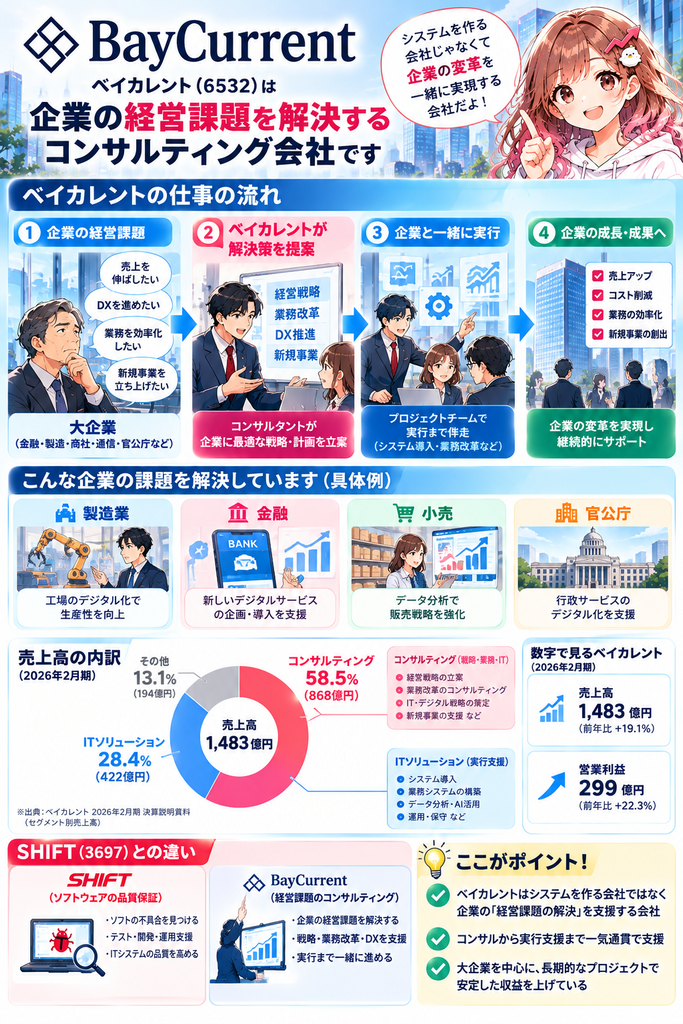
6.新中計がすごい!2035年度に売上1兆円を目指す
今回の決算と同時に発表された新中期経営計画。
その数字は、かなり野心的です。
| 項目 | 2026年度予想 | 2030年度目標 | 2035年度目標 |
|---|---|---|---|
| 売上高 | 1,900億円 | 5,000億円 | 1兆円 |
| EBITDA | 665億円 | 2,000億円 | 4,500億円 |
| EBITDAマージン | 35% | 40% | 45% |
| EPS | 323.79円 | 約1,000円 | 約2,500円 |
※会社の2026年度は2027年2月期、2030年度は2031年2月期、2035年度は2036年2月期に相当します。
2030年度には売上高5,000億円。
2035年度には1兆円。
しかも、EBITDAマージンを45%まで高める計画です。
単に売上規模を拡大するだけでなく、収益性も高めながら成長することを目指しています。
ただし、目標はあくまで目標。
今後の成長率や利益率を数字で検証してみましょう。
7.売上5,000億円には年率約27%の成長が必要
2026年度の売上高予想は1,900億円。
2030年度の目標は5,000億円です。
4年間で約2.63倍に成長する必要があります。
年平均成長率にすると、約27.4%。
これはかなり高い成長率です。
ベイカレントは現在も高い成長を続けていますが、企業規模が大きくなるほど高成長を維持する難易度は上がります。
さらに、2030年度の5,000億円から2035年度の1兆円までは、5年間で売上を2倍にする必要があります。
こちらの年平均成長率は約14.9%。
つまり、会社は2030年度までは高い成長を維持し、その後も二桁成長を続ける計画です。
ただ、まろぴーが気になったのは売上成長率だけではありません。
「売上1兆円を達成するには、いったい何人のコンサルタントが必要なの?」
ここから独自に計算してみます。
8.現在の一人当たり売上を計算する
2026年度の会社予想売上高は1,900億円。
上期末のコンサルタント数は6,339人です。
単純に割ると、
1,900億円 ÷ 6,339人 = 約2,997万円。
コンサルタント一人当たり、年間約3,000万円の売上を生み出す計算です。
ただし、これは年間売上予想を上期末の人員数で割った参考値です。
実際には年間を通じて人員が増減するため、会社が公表する正式な一人当たり売上指標とは異なります。
また、コンサルティング以外の収益も含む全社売上を用いています。
以下のシミュレーションでは、比較のため、この約3,000万円を出発点として使用します。
9.2030年度の売上5,000億円には何人必要?
2030年度の売上高目標は5,000億円。
現在と同じ生産性が続く場合、必要なコンサルタント数は約16,700人です。
では、AIなどによって一人当たり売上が毎年5%ずつ増加したら?
さらに、毎年10%ずつ増加した場合も計算してみます。
| 一人当たり売上の年間成長率 | 2030年度の一人当たり売上 | 必要人数 |
|---|---|---|
| 0% | 約3,000万円 | 約16,700人 |
| 5% | 約3,640万円 | 約13,700人 |
| 10% | 約4,390万円 | 約11,400人 |
※2026年度を基準に4年間の複利成長で試算。会社予想ではなく、まろぴー独自の仮定です。
同じ売上5,000億円でも、生産性によって必要な人数が大きく変わります。
年間5%の生産性向上でも、必要人数は約3,000人少なくなります。
年間10%なら、約5,300人もの差です。
もちろん、実際に従業員を削減するという意味ではありません。
売上を伸ばすために必要な採用人数を抑えられる可能性があるということです。
採用費や教育費の負担が抑えられれば、利益率の改善にもつながるかもしれません。
10.2035年度の売上1兆円では、さらに大きな差が生まれる
では、2035年度の売上1兆円を目指す場合はどうでしょうか。
| 一人当たり売上の年間成長率 | 2035年度の一人当たり売上 | 必要人数 |
|---|---|---|
| 0% | 約3,000万円 | 約33,400人 |
| 5% | 約4,650万円 | 約21,500人 |
| 10% | 約7,060万円 | 約14,200人 |
※2026年度から9年間の複利成長による独自試算。会社計画を示すものではありません。
この差は非常に大きい!
生産性が横ばいなら、必要人数は3万人を超えます。
一方、年10%ずつ生産性が向上するなら、計算上は約1万4,000人でも売上1兆円に届きます。
ただし、年10%の生産性向上を9年間続けるのは簡単ではありません。
AIによる効率化だけでなく、案件単価の上昇、高付加価値サービスの拡大、稼働率の改善なども必要になるでしょう。
また、会社が年10%の生産性向上を計画しているわけではありません。
この試算で伝えたいのは、AI時代のコンサルティング会社では、単純な人員増加だけでなく、一人当たり売上の成長が企業価値を左右する可能性があるということです。
11.でも、一人当たり売上が伸びても利益率は上がらない?
ここは慎重に考えたい部分です。
今回の上期決算では、コンサルタント一人当たり売上が前年同期比6.6%増加しました。
しかし、営業利益率は約34.0%から32.2%へ低下しています。
つまり、売上生産性の向上が、そのまま営業利益率の改善につながったわけではありません。
理由としては、採用・育成費用などの先行投資が挙げられます。
AIによって一人当たり売上が増えても、人件費や販管費がそれ以上に増えれば、利益率は低下します。
また、AIの導入によって業務効率が改善しても、その分を顧客への値下げに還元する可能性もあります。
重要なのは、AIによる効率化の利益を、企業がどれだけ確保できるか。
まろぴーは今後、一人当たり売上と営業利益率の両方を確認していきたいと思います。
12.SHIFTとベイカレント、AI時代に強いのはどっち?
ここからは、同じ10月16日にストップ高となったSHIFTとの比較です。
両社ともAI関連企業として注目されていますが、収益構造はかなり異なります。
| 比較項目 | ベイカレント | SHIFT |
|---|---|---|
| 主力事業 | コンサルティング | ソフトウェア品質保証・ITサービス |
| AI関連の主な収益機会 | AI導入・企業変革支援 | AIを活用した開発・テスト・業務支援 |
| AIによる効率化 | コンサルタントの生産性向上 | 開発・テスト工数削減 |
| 直近営業利益率 | 約32.2%(上期) | 約10.8%(通期) |
| 成長の注目指標 | 一人当たり売上・案件数 | AI関連売上・営業利益率 |
| 主なリスク | 採用費用・人材依存 | 価格競争・M&A負担 |
※決算期と対象期間が異なるため、利益率は参考比較です。
ベイカレントの強み
ベイカレントは、AIを導入したい企業の経営課題そのものを支援しています。
AI導入の構想から組織改革まで、幅広い案件を獲得できる可能性があります。
また、もともとの営業利益率が非常に高いことも特徴です。
一方、コンサルタントの採用や育成に大きく依存するビジネスモデルであることは、今後も課題になります。
SHIFTの強み
SHIFTは、AIを使って自社の開発やテスト業務を効率化するだけでなく、AI関連サービスを新しい収益源として拡大しています。
第4四半期にはAI関連売上比率が28.4%となりました。
また、AI関連サービスの粗利益率も高い水準です。
ただし、従来の人月ビジネスがAIによって変化するリスクや、M&Aに伴う財務負担には注意が必要です。
関連記事:
【SHIFT決算分析】AI関連売上が急拡大!ストップ高の理由と信用買い残800万株の落とし穴
13.AI関連売上比率だけで比較してはいけない
ベイカレントのAI関連売上比率は50〜60%。
SHIFTは第4四半期に28.4%。
この数字だけを見ると、ベイカレントの方がAI関連事業の比率が高いように見えます。
しかし、注意が必要です。
両社でAI関連売上の定義が同じとは限りません。
ベイカレントはAI導入やデータ基盤整備、業務改革などのコンサルティングを含んでいます。
一方、SHIFTはAIを活用したサービス提供などをAI関連売上として整理しています。
したがって、比率の大小だけでAI事業の競争力や成長性を比較することはできません。
重要なのは、AI関連需要が会社全体の売上と利益にどれだけ貢献しているか。
この点を継続的に確認したいと思います。
また、以前分析したテラスカイも、AI活用と収益構造の改善が注目されている企業です。
テラスカイでは営業利益が前年同期比117.3%増となりましたが、利益改善には稼働率向上や内製化など複数の要因が関係しています。
AIによる利益成長を考える際には、こうした違いも重要です。
関連記事:
【テラスカイ決算】営業利益117%増の真相!受注単価上昇・内製化・AI活用で収益構造が激変?
14.ベイカレントの利益率45%は本当に可能なのか?
2035年度の目標であるEBITDAマージン45%。
これは非常に高い目標です。
ただし、EBITDAマージンと営業利益率は異なります。
今回の上期営業利益率32.2%と直接比較して、12.8ポイント改善すると考えるのは正しくありません。
会社の2026年度EBITDAマージン予想は35%。
2035年度には45%を目指しています。
つまり、約9年間で10ポイントの改善を計画していることになります。
この目標を実現するには、次のような条件が必要になると考えています。
- AI活用によるコンサルタントの生産性向上
- 高付加価値案件の増加
- 長期・包括契約による収益安定化
- 採用・育成コストの効率化
- 海外事業の収益化
今回の上期では一人当たり売上が増加したものの、営業利益率は低下しました。
つまり、高収益化の方向性は示されている一方、実績としての改善はこれから検証する段階です。
ここを見落とすと、長期計画への期待だけで株価を評価してしまうことになります。
15.2035年度にはバックログ比率50%!収益構造も変える計画
新中計で、まろぴーが特に面白いと感じたのがバックログ比率です。
会社は2035年度に、バックログ比率約50%を目指しています。
ここでいうバックログとは、長期契約に基づき、将来の売上として計上される予定の契約金額です。
従来のコンサルティング業界では、案件を受注し、プロジェクトが終了すれば次の案件を獲得する必要があります。
しかし、長期的な包括支援契約が増えれば、収益の予見性が高まる可能性があります。
ただし、バックログ比率50%は売上の50%がサブスクリプションになるという意味ではありません。
長期契約でも、顧客の投資計画変更などによって売上計上時期が変わる可能性はあります。
それでも、長期契約によって売上の見通しを立てやすくする戦略は、企業価値を考えるうえで重要です。
16.海外売上比率20%!国内コンサルから世界へ
2035年度のもう一つの目標が、海外売上比率約20%です。
ベイカレントは、国内主要企業の海外事業支援や海外現地企業へのサービス提供を拡大する方針です。
2035年度に売上高1兆円を達成し、その20%が海外売上になれば、海外売上だけで約2,000億円という計算になります。
ただし、海外展開には人材採用や現地ネットワークの構築、競争環境への対応など、多くの課題があります。
国内で成功した営業モデルが海外でも通用するとは限りません。
そのため、海外事業については、売上成長だけでなく収益性や投資負担も確認したいところです。
17.ベイカレントの株価は割高なのか?
10月16日の株価はストップ高となり、10,195円に到達しました。
会社予想の2027年2月期EPSは323.79円。
この数字から予想PERを計算すると、
10,195円 ÷ 323.79円 = 約31.5倍
となります。
今期の予想最終利益成長率は約27%。
成長率と比較して極端に割高と断定することはできませんが、すでに高い成長期待が織り込まれている水準とも考えられます。
また、新中計では2030年度にEPS約1,000円、2035年度に約2,500円を目指しています。
ただし、目標達成が保証されているわけではありません。
そこで、2030年度のEPSについて3つの仮定を置いてみます。
| シナリオ | EPSの仮定 | PERの仮定 | 理論株価 |
|---|---|---|---|
| 弱気 | 600円 | 15倍 | 9,000円 |
| 中立 | 800円 | 20倍 | 16,000円 |
| 強気 | 1,000円 | 25倍 | 25,000円 |
※いずれも2030年度を想定した仮定の計算。目標株価や将来の株価予測ではありません。
この表から分かるのは、EPSが伸びてもPERが低下すれば、株価上昇は限定的になるということです。
一方、会社計画どおりに利益成長が続き、高いPERを維持できれば、株価上昇余地は大きくなります。
ただし、現在の株価から将来の理論株価を比較する際には、配当や時間価値、株式数の変化も考慮する必要があります。
そのため、この計算だけで割安・割高を判断することはできません。
18.ベイカレントのリスクは?
今回の決算と新中計には魅力がありますが、リスクも整理しておきます。
① 採用・育成コストの増加
ベイカレントは人材への投資を積極的に進めています。
今後も採用競争が激化すれば、人件費が増加する可能性があります。
一人当たり売上の伸びが人件費の増加を上回るかが重要です。
② AIによるコンサル業務の効率化と価格競争
AIはコンサルティング会社の生産性を高める一方、顧客が自社で分析や資料作成を行えるようになる可能性もあります。
従来のコンサルティング業務の一部が代替されれば、価格競争が激しくなるかもしれません。
③ 新中計の高い成長目標
2030年度の売上高5,000億円には、年率約27%の成長が必要です。
現在の高成長を維持できるかは、今後の決算で確認する必要があります。
④ 海外展開の難しさ
海外売上比率20%という目標は魅力的ですが、海外市場での競争や人材確保には不確実性があります。
⑤ ストップ高後の株価変動
好決算と新中計によって期待が高まった直後は、短期的な利益確定売りが出る可能性もあります。
業績の成長性と株価の割安さは、分けて考える必要があります。
19.まろぴーが次の決算で確認したいこと
今後、特に注目したいのは次の5つです。
① コンサルタント一人当たり売上
今回の6.6%増が継続するのか。
② 営業利益率の回復
先行投資の負担が落ち着き、利益率が改善するのか。
③ AI関連売上比率
50〜60%という高い水準を維持できるのか。
④ 長期契約の拡大
バックログ比率50%という長期目標に向けて、どのような進展があるのか。
⑤ SHIFTなど他のITサービス株との比較
AI関連需要が特定企業だけでなく、業界全体の利益成長につながっているのか。
特に、一人当たり売上と営業利益率が同時に改善し始めたら、AIによる収益構造の変化を評価する材料になるかもしれません。
まとめ|売上1兆円より大事なのは「何人で稼ぐか」
今回のベイカレント決算は、非常に興味深い内容でした。
上期売上高は35.7%増。
AI関連売上比率は50〜60%。
コンサルタント一人当たり売上も6.6%増加。
そして、新中計では2035年度に売上高1兆円、EBITDA4,500億円という大きな目標を掲げました。
ただし、今回の決算では営業利益率が低下しており、AIによる利益率改善がすでに完成したわけではありません。
まろぴーが本当に気になったのは、売上1兆円という数字そのものよりも、その売上を何人で達成するのかという点です。
人員を増やし続けて売上1兆円を目指すのか。
それとも、AIによって一人当たりの生産性を高めながら成長するのか。
この違いによって、将来の利益率は大きく変わる可能性があります。
一方のSHIFTは、AIによって従来のITサービスの収益構造を変えようとしています。
どちらもAI時代の成長企業として注目したい存在ですが、評価すべき指標は同じではありません。
ベイカレントは「一人当たり売上と高収益の維持」。SHIFTは「AI関連売上と利益率改善」。
まろぴーは、この2つを継続的に比較していきたいと思います!🌸
関連記事
参考資料
- ベイカレント「2027年2月期上期 決算補足説明資料」(2026年10月15日)
- ベイカレント「2035年に向けた成長ロードマップおよび2030年に向けた業績計画」(2026年10月15日)
- SHIFT「2026年8月期 決算説明資料」
※本記事は2026年10月16日時点の公開情報をもとにした個人の分析です。人員数や将来株価のシミュレーションは独自の仮定に基づくものであり、会社予想ではありません。投資判断はご自身の責任でお願いいたします。

コメント