
こんにちは、まろぴーです🌸
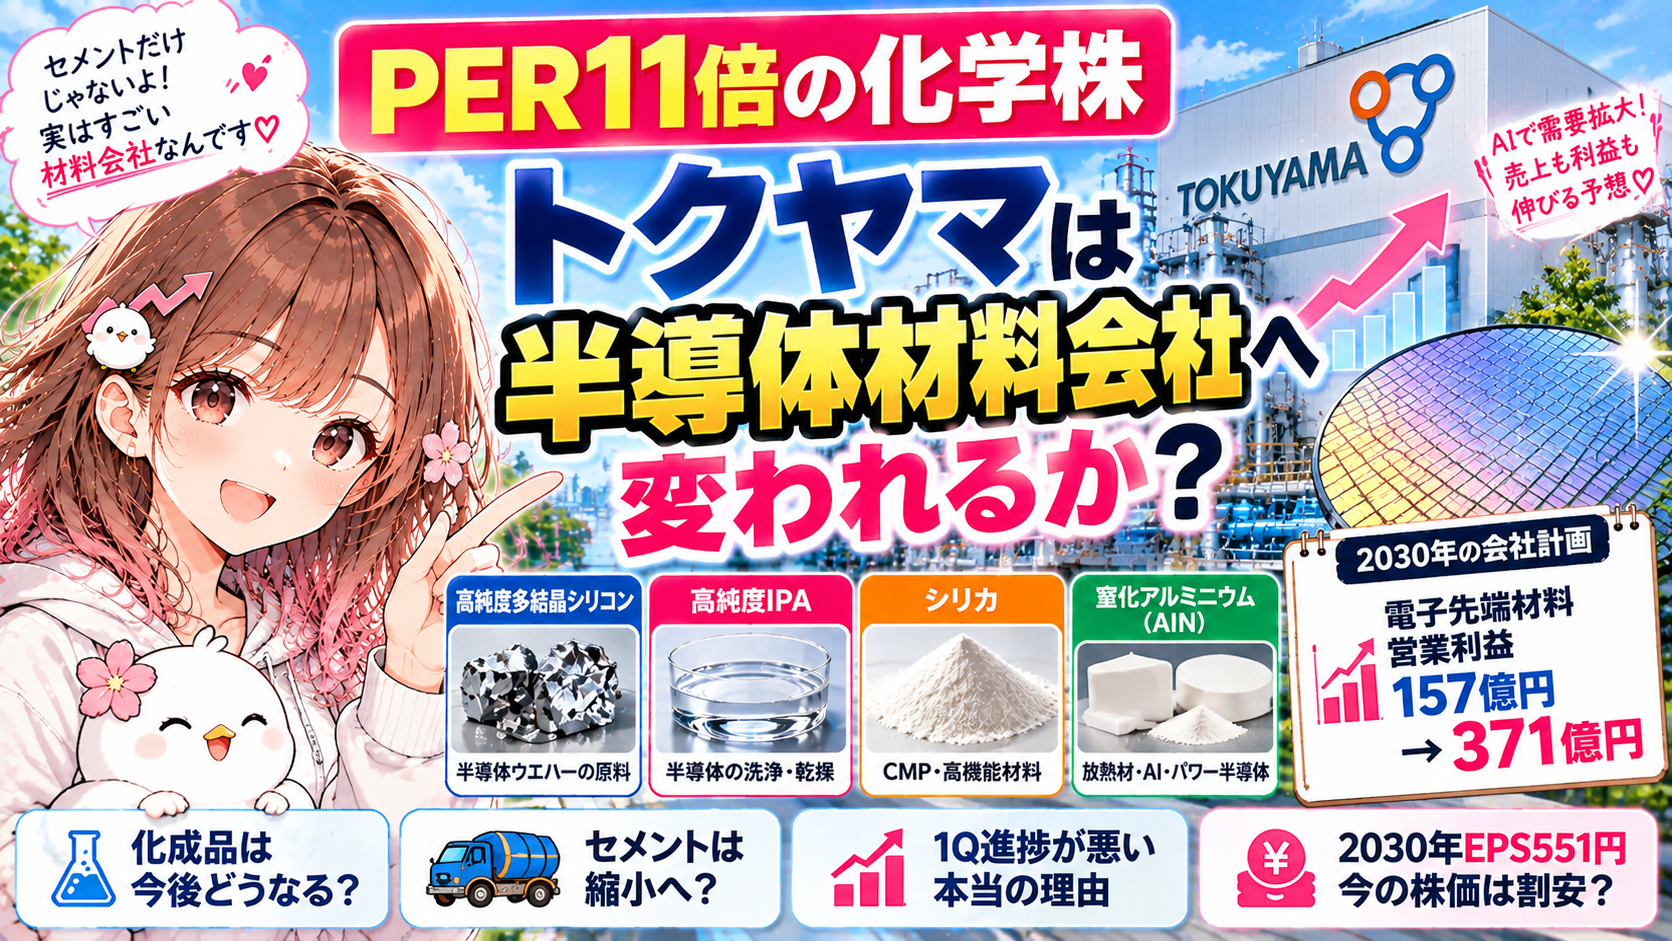
今回気になったのは、トクヤマ(4043)。
名前だけ聞くと、
「化学メーカーだよね?」
「セメントもやってる会社でしょ?」
という印象が強いかもしれません。
まろぴーも最初はそんな感じでした🐰
ところが中身を掘ってみると、かなり面白い。
現在のトクヤマには、
高純度多結晶シリコン
高純度IPA
シリカ
窒化アルミニウム
といった、半導体製造を支える材料がズラリ。
しかも会社は今後5年間で、
化成品・セメント中心の会社
から、
電子先端材料・ライフサイエンス中心の会社
へ、本気で事業構造を変えようとしています。
会社自身も、化成品・セメントの国内市場について「既にピークアウト」と認識しています。トクヤマ
そして2030年度に会社が掲げる目標は、
営業利益570億円。
その中でも電子先端材料は、
営業利益157億円 → 371億円
というかなり大きな成長を狙っています。トクヤマ
🐰「え、これもう“セメントもやってる化学会社”として見てたらダメなんじゃ……?」
ということで今回は、
トクヤマは本当に「半導体材料会社」へ変われるのか?
ここを徹底的に掘っていきます🔍✨
まずトクヤマって何の会社?
トクヤマは1918年創業の総合化学メーカーです。
現在の事業は大きく、
化成品
セメント
電子先端材料
ライフサイエンス
環境
などに分かれています。
化成品では苛性ソーダや塩化カルシウムなど。
セメントではその名の通りセメント関連。
ライフサイエンスでは歯科器材など。
そして今回一番重要なのが、
電子先端材料
です。
トクヤマの電子先端材料には、
高純度多結晶シリコン
高純度IPA
乾式シリカ
窒化アルミニウム
などがあります。
高純度多結晶シリコンは半導体ウエハーの原料。
高純度IPAは半導体製造工程の洗浄・乾燥。
窒化アルミニウムは高い熱伝導性を持つ放熱材料。
つまりトクヤマは、
半導体そのものを作る会社ではなく、半導体を作るために必要な材料を供給する会社
なんです。トクヤマ
半導体そのものについて整理したい方はこちら👇
いまさら聞けないキオクシア|何がすごい?技術力・AI需要・利益の持続性まで深掘り
電子先端材料の売上比率は約26%
では、トクヤマはどれくらい半導体関連の会社なのでしょうか。
2026年3月期の電子先端材料は、
売上高 約917億円
営業利益 約157億円
でした。
全社売上に占める比率はおよそ、
約26%
です。
ただし注意。
電子先端材料には半導体以外の用途も含まれるため、
「トクヤマの売上の26%がすべて半導体」
という意味ではありません。
ここは「電子先端材料比率」として見るのが正確です。
でも面白いのは利益。
電子先端材料の営業利益率は約、
17.1%
あります。
全社より高収益。
つまり、
売上では約4分の1
なのに、
利益への貢献度はそれ以上
という事業になっています。
しかも電子先端材料の利益が急成長
2026年3月期の電子先端材料営業利益は、
約157億円
まで拡大しました。
ここで大事なのは、
「半導体関連商品を一つだけ持っている」
わけではないこと。
トクヤマには、
半導体の原料
→ 多結晶シリコン
製造工程の洗浄
→ 高純度IPA
半導体製造装置・放熱
→ AlN
CMPや高機能材料
→ シリカ
という複数の入口があります。
AI半導体でパッケージ基板需要が拡大しているイビデン(4062)の記事でも見たように、AI半導体市場の拡大はGPUメーカーだけの話ではありません。
材料・基板・製造装置・電力・冷却。
いろいろな「黒子」が必要になります。
トクヤマもその一社です。
ところが今期1Qの進捗率は悪い
ここで、
🐰「そんなに良いなら決算も絶好調なの?」
と思いますよね。
実はそうでもありません。
2027年3月期1Qの営業利益は約61億円。
通期計画340億円に対する進捗率は、
約18%
程度。
数字だけ見ると、
「あれ?進捗悪くない?」
となります。
でもセグメント別に見ると景色が変わります。
電子先端材料は1Qでも増益。
ライフサイエンスも伸びています。
一方で大きく利益を落としたのが、
化成品。
苛性ソーダや塩ビ関連などの収益悪化が全社利益を押し下げました。
つまり今回の1Qは、
半導体材料が失速して全社進捗が悪い
という決算ではありません。
むしろ、
成長事業は伸びているけれど、従来事業が重い。
ここはかなり重要です。
化成品はこれから落ち目なの?
ここも調べました。
結論としては、
「なくなる事業」ではないけれど、会社が成長エンジンとして期待している事業でもない
という位置づけが近そうです。
トクヤマ自身、
化成品・セメントの国内市場は既にピークアウト
と認識しています。トクヤマ
だから化成品で狙うのは急成長ではなく、
安定生産
合理化
価格転嫁
競争力維持
など。
イメージとしては、
化成品=土台
電子先端材料・ライフサイエンス=成長エンジン
です。
そしてセメントも縮小へ
さらに大きな変化がセメント。
トクヤマは事業ポートフォリオの転換を進めています。
ここが今回のトクヤマを見るうえで重要。
昔ながらの、
化成品+セメント+電子材料
という複合化学メーカーから、
電子先端材料+ライフサイエンス
の比重を高めようとしている。
これは単に、
「半導体材料もやってます!」
という話ではありません。
会社の利益構成そのものを変えようとしている。
ここが今回一番面白いところです。
2030年、電子先端材料の利益を371億円へ
そして中期経営計画2030。
ここから数字が一気に面白くなります👀
会社が掲げる2030年度の電子先端材料は、
売上高 1,754億円
営業利益 371億円
です。トクヤマ
2025年度実績と比べると、
売上
917億円
↓
1,754億円
約1.9倍。
そして、
営業利益
157億円
↓
371億円
約2.4倍。
売上以上に利益を伸ばす計画です。
営業利益率も、
約17% → 約21%
へ上昇する計算。
つまり会社が狙っているのは、
半導体材料をたくさん売る
だけではなく、
高付加価値製品を増やして利益率まで上げる
ことです。
では371億円を何で稼ぐ?
ここをさらに分解してみます。
主役候補は大きく、
高純度IPA
AlN(窒化アルミニウム)
高純度多結晶シリコン
シリカ
です。
この4つが全部違う場所で半導体につながっています。
① 高純度IPA
まず注目したいのが、
高純度IPA。
半導体製造ではウエハーを何度も洗浄します。
しかも半導体が微細化すればするほど、
「ちょっと汚れててもいいよ」
なんて世界ではなくなる。
極めて高い純度が要求されます。
そこで使われるのがトクヤマの高純度IPA。
しかもトクヤマは国内だけでなく、
台湾・韓国など半導体製造の中心地
で供給体制を拡大しています。
半導体の微細化・積層化が進むほど、
洗浄工程の品質要求も上がる
というのが面白いポイント。
② AlNは「AIの熱」に効く
まろぴーが今回特に気になったのが、
窒化アルミニウム(AlN)
です。
AlNは熱伝導性に優れた材料。
半導体製造装置向けだけでなく、放熱用途での拡大が期待されています。
そしてAI半導体で大問題になっているのが、
熱🔥
GPUの性能が上がる。
↓
消費電力が増える。
↓
発熱量が増える。
↓
冷却・放熱が重要になる。
以前の記事でも、
GPUを冷やす「知られざる3社」!AI液冷で伸びる日本株を発掘
として、AIサーバーの液冷を調べました。
さらに、
AI液冷の「次」に伸びる?JX金属の隠れAI事業「漏水検知」が30%増産へ
では、液冷の周辺部品まで追いかけました。
トクヤマのAlNは少し違う角度から、
「半導体の熱をどう逃がすか」
というテーマにつながっています。
AI半導体の高性能化が続けば、
「演算能力」だけでなく、
熱対策そのものが巨大市場になる可能性
があります。
③ 高純度多結晶シリコン
これは半導体のかなり上流。
トクヤマの高純度多結晶シリコンは、
99.999999999%
という極めて高い純度を特徴としています。トクヤマ
これがシリコンウエハーの原料になります。
つまり、
トクヤマ
↓
高純度多結晶シリコン
↓
シリコンウエハー
↓
半導体製造
↓
CPU・GPU・メモリなど
というかなり源流側。
キオクシアのような半導体メーカーを掘っていると、どうしても完成した半導体側に目が行きます。
でもさらに上流へ行くと、
半導体を作るための材料メーカー
が出てくるわけです。
④ シリカも高機能化
シリカも面白い。
CMP用途などに加えて、高機能半導体材料としての展開が期待されています。
AI半導体では、
微細化
だけではなく、
先端パッケージ
も重要。
このあたりは、
TOPPANは印刷会社じゃない?AI半導体「FC-BGA」でイビデンを追う隠れ本命を徹底解説
でも取り上げました。
GPUだけ見ていると見えませんが、
AI半導体の裏側には、
材料 → 製造 → パッケージ → 電力 → 冷却
という巨大なサプライチェーンがあります。
トクヤマの強みは「半導体が増える」だけじゃない
ここまで調べて、まろぴーが一番面白いと思ったのがここ🌸
トクヤマの成長ストーリーは、
半導体の生産量が増える
だけではありません。
半導体が、
より微細になる
より積層される
より高性能になる
より熱くなる
ことで、
高純度材料や放熱材料への要求そのものが高まる。
つまり、
半導体の「量」と「高度化」の両方を取りにいく。
この構造です。
AIデータセンターまでつながってくる
AI半導体が増えれば、それを載せるサーバーも増えます。
そしてデータセンターには、
半導体
だけでなく、
電力設備
冷却設備
通信設備
まで必要。
この流れについては、
AI電力インフラ3社を徹底比較!富士電機・三菱電機・明電舎、データセンター特需が大きいのは?
でも深掘りしています。
トクヤマはデータセンター設備そのものを作る会社ではありません。
でも、
AI投資
↓
高性能GPU増加
↓
先端半導体需要増加
↓
製造工程高度化
↓
高純度材料・放熱材料需要
という形でつながります。
2030年の利益構成がかなり変わる
中計2030を見ると、会社が何をしたいのかはさらに明確。
ざっくり整理すると、
| セグメント | 2025年度実績 | 2030年度計画 |
|---|---|---|
| 電子先端材料 | 約157億円 | 371億円 |
| ライフサイエンス | 約78億円 | 166億円 |
| 化成品 | 約97億円 | 101億円 |
| 環境 | 約7億円 | 8億円 |
| セメント・その他 | 約116億円 | ▲19億円 |
これを見ると一目瞭然。
化成品は、
97億 → 101億円
ほぼ横ばい。
一方、
電子先端材料は、
157億 → 371億円。
ライフサイエンスも、
78億 → 166億円。
つまりトクヤマは、
既存事業を全部成長させて570億円を目指す
わけではありません。
古い収益構造を縮小しながら、成長事業へ利益を移す。
かなり大胆な計画です。
全社営業利益は370億円→570億円へ
会社全体では、
2025年度 約370億円
から、
2030年度 570億円
を目指します。トクヤマ
増加額は約200億円。
ところが電子先端材料だけで、
+214億円
増やす計画。
つまり全社の利益成長を、
ほぼ電子先端材料が引っ張る
と言ってもいいくらい。
これがトクヤマを見るうえで最重要ポイントだと思います。
ただし371億円はかなり高いハードル
ここで冷静になりましょう🐰
157億円から371億円。
約2.4倍です。
当然簡単ではありません。
特に注意したいのが、
半導体市況
AI投資
新工場の立ち上がり
稼働率
顧客認定
海外投資
など。
トクヤマ自身も中計で市場環境の変化をリスクとして見ています。トクヤマ
だから、
「2030年に371億円になるらしい!」
だけで判断するのは危険。
これから毎決算、
本当に371億円へ近づいているのか
を確認する必要があります。
では現在株価はどこまで成長を織り込んでいる?
ここで最後に簡単なシナリオを作ってみます。
会社の中計では2030年度に、
EPS551円
を目標としています。トクヤマ
今回確認した株価4,223円を固定して考えると、
ケース① 成長がほぼ止まる
EPSを約310円と仮定。
4,223 ÷ 310
=
PER約13.6倍
このケースなら、
「今めちゃくちゃ割安!」
とは言いにくくなります。
ケース② 中計の利益成長を7割程度実現
現在のEPS約309円から、中計目標551円への増加分の70%を実現すると仮定。
EPSはざっくり、
約478円
4,223 ÷ 478
=
PER約8.8倍
になります。
これは会社予想ではなく、あくまでまろぴーのシナリオ試算です。
ケース③ 中計を達成
会社目標、
EPS551円
を達成した場合。
4,223 ÷ 551
=
PER約7.7倍
です。
そして単純計算で、
PER10倍なら5,510円
PER12倍なら6,612円
PER15倍なら8,265円
となります。
もちろんこれは将来株価の予想ではありません。
2030年度に本当にEPS551円を達成した場合、それぞれのPERを当てはめるとどう見えるか、という機械的な計算です。
だから「PER11倍だから安い」ではない
ここが今回の結論。
トクヤマを、
「PER11倍の割安半導体株!」
だけで見るのは少し違うと思います。
現在の評価が低めなのには理由があります。
化成品は国内市場が成熟。
セメントも縮小。
半導体市況には波がある。
海外投資にもリスクがある。
そして2030年度の電子先端材料営業利益371億円は、まだ実績ではなく計画。
一方で、
電子先端材料157億 → 371億円
全社営業利益370億 → 570億円
EPS309円 → 551円
という変化を本当に実現できれば、
今とはかなり違う会社になります。
今後の決算で見る数字はこれ
まろぴーなら今後は特に、
① 電子先端材料の売上高
② 電子先端材料の営業利益
③ 電子先端材料の営業利益率
④ 高純度IPAの海外設備稼働
⑤ AlNなど放熱材の販売
⑥ 多結晶シリコンの採算
⑦ 化成品の利益悪化が止まるか
⑧ 2030年度371億円への進捗
を追います👀
特に重要なのは、
「売上」より「利益率」。
電子先端材料が増えても利益率が上がらなければ、中計の371億円には届きません。
逆に売上成長+利益率上昇が同時に見えてくれば、中計の説得力はかなり増してきます。
🌸まろぴーまとめ
最初は、
🐰「PER11倍くらいで半導体材料やってるなら面白いかも?」
くらいから調べ始めたトクヤマ。
でも掘ってみると、テーマはもっと大きかった。
化成品・セメント中心の昔ながらの化学メーカー
から、
電子先端材料・ライフサイエンス中心の高付加価値材料メーカー
への転換です。
特に電子先端材料は、
高純度多結晶シリコン
高純度IPA
AlN放熱材
シリカ
と、半導体のかなり重要な場所に入り込んでいます。
そして2030年度には、
電子先端材料営業利益371億円。
現在の約157億円から2倍以上です。
ただし今期1Qの全社進捗は決して強くありません。
だからこそ、
「中計達成を前提に見る」のではなく、「四半期ごとに変身が進んでいるか確認する」
銘柄として追いかけたいところ。
AI半導体の世界では、イビデンやTOPPANのようなパッケージ基板だけでなく、トクヤマのようなさらに上流の材料メーカーにも面白い会社があります。
半導体の「主役」だけではなく、
材料 → 基板 → 半導体 → 電力 → 冷却
までつなげて見ていくと、AI投資の景色がだいぶ変わって見えてきます🌸
※本記事は2026年9月27日時点の公開情報をもとに作成しています。記事中の将来PER・株価水準は一定の仮定に基づく単純試算であり、将来の株価を予測するものではありません。特定銘柄の売買を推奨するものではなく、投資判断はご自身の責任でお願いいたします。
コメント