
【10/1追記】
こんにちは、まろぴーです🌸
今日はちょっと悔しい銘柄のお話です。
さくらインターネット(3778)が10月1日、4,000円まで上昇!
終値は前日比**+380円、+10.50%**。
出来高も約152万株まで膨らみました。 カブキニニュース
……来たじゃん!!!😂
実はまろぴー、少し前からさくらインターネットに注目していました。
理由のひとつが、
信用買い残の大幅な減少。
「大相場で積み上がった信用買いがかなり整理されてきた。そろそろ需給が変わってくるんじゃない?」
と見ていたんです。
そして今日。
マイクロンの好決算をきっかけに半導体・AI関連へ一気に資金が流れ、さくらインターネットも**+10.5%の急騰**。
いやいやいや……
そこまで見てたなら買っとけよ、まろぴー🤣
今日は朝から半導体に飛び乗って振り落とされ、その後は北海道電力へ。
その横で、数日前から注目していたさくらインターネットが爆上げしていました😂
でも今回の上昇、単なる「AI祭り」で片付けるにはちょっと面白い。
今回は改めて、
信用需給 × GPU投資 × AI需要 × ガバメントクラウド
この4つから、さくらインターネットを見直してみます。
まず注目したい「信用買い残」
前回の記事でまろぴーが注目していたのがここ。
6月12日時点では、
信用買い残 253万9,000株
ありました。
それが9月25日時点では、
125万5,900株
まで減っています。
ほぼ半減です。 Yahoo!ファイナンス
さらに時系列を見ると、
| 日付 | 信用買い残 |
|---|---|
| 6/12 | 253.9万株 |
| 7/3 | 245.6万株 |
| 7/31 | 205.4万株 |
| 8/14 | 150.2万株 |
| 8/28 | 134.6万株 |
| 9/18 | 127.4万株 |
| 9/25 | 125.6万株 |
きれいに減っています。 Yahoo!ファイナンス
これがかなり重要。
株価が大きく上昇した銘柄では、信用買いが大量に積み上がることがあります。
すると株価が上がったところで、
「やっと助かった!」
という戻り売りが出やすくなります。
これが上値を重くする要因のひとつ。
ところが、さくらインターネットではその信用買いが数カ月かけてかなり整理されてきました。
そして、そのタイミングで今日のAI関連株への強烈な資金流入です。
もちろん、
「信用買いが減ったから今日+10.5%になった」
と断定することはできません。
ただ、
上値の重しになりやすい信用買いがかなり整理された状態で、大きな買い需要が入ってきた
という需給面は、今日の強い値動きを考えるうえで見逃せないと思っています。
じゃあ、会社の中身はどうなっている?
需給だけなら短期の話。
ここからが本題です。
さくらインターネットはこの一年で、かなり中身が変わっています。
2026年3月期の売上高は、
353億円、前期比+12.4%
で過去最高。
会社自身も、
GPUインフラストラクチャーサービスとクラウドサービスが成長を牽引した
と説明しています。 さくらインターネット
つまり、以前の「レンタルサーバー会社」というイメージだけで見る会社ではなくなってきています。
NVIDIA Blackwell GPU約1,100基が稼働
その象徴がGPU投資。
2026年2月、さくらインターネットは石狩データセンターで、
NVIDIA Blackwell GPU約1,100基
を搭載したAIインフラの稼働を開始しました。 さくらインターネット
対象となるのは、
「高火力」シリーズ
「さくらONE」
「さくらのAI」
など。
会社によると、大規模モデルの学習・推論を行う企業を中心に問い合わせが増加し、「高火力」シリーズの利用も拡大しています。 さくらインターネット
つまり、
GPUを買いました!
で終わる話ではなく、
実際にそのGPUを使う顧客をどれだけ獲得できるか
というフェーズに入っています。
Sakana AIにも採用
そして7月には面白い実績も出ました。
さくらインターネットのベアメタル型GPUクラウド「高火力 PHY」が、
Sakana AIのAI開発用計算基盤として採用。
GENIAC第4期のプロジェクトで利用されています。 さくらインターネット
これは結構大きい。
GPUインフラへの巨額投資は、
設備を入れただけでは利益になりません。
稼働率が上がって初めて意味が出てきます。
だから今後は、
GPUを何基持っているか
以上に、
誰が使っているのか、どのくらい稼働しているのか
を追いかけたいと思っています。
そしてガバメントクラウド
もうひとつの大きな柱がこれ。
2026年3月、
「さくらのクラウド」がガバメントクラウドの対象サービスとして正式採択されました。
しかも国産事業者として初めて、複数年度での採択です。 さくらインターネット
以前は条件付き採択でしたが、今回はデジタル庁によって305項目すべての技術要件への適合が確認されています。 さくらインターネット
ここは以前とかなり状況が違います。
「国産クラウドとして期待されている会社」
から、
実際にガバメントクラウドへ正式採択された会社
へ進んだわけです。
2027年3月期は売上450億円を計画
そして会社側の成長計画もかなり強い。
2027年3月期は、
売上高450億円
を計画。
2026年3月期の353億円から、
+27.5%
の増収を見込んでいます。
さらに営業利益は、
15億円
まで大幅に回復する計画です。 さくらインターネット
会社側が想定する成長ドライバーは、
生成AI向けサービス
クラウドサービス
既存GPUの高稼働
ガバメントクラウド正式採択による販路拡大
です。 さくらインターネット
これを見ると、
「GPU投資したけど利益が出ない会社」
から、
「先行投資を回収できるかを確認する段階」
へ少しずつ移ってきている印象があります。
だから今日の+10.5%が面白い
今日だけ見れば、
マイクロン好決算
↓
半導体全面高
↓
AI関連にも資金流入
↓
さくらインターネット+10.5%
という相場だったと思います。
ただ、さくらインターネット単体を見ると、
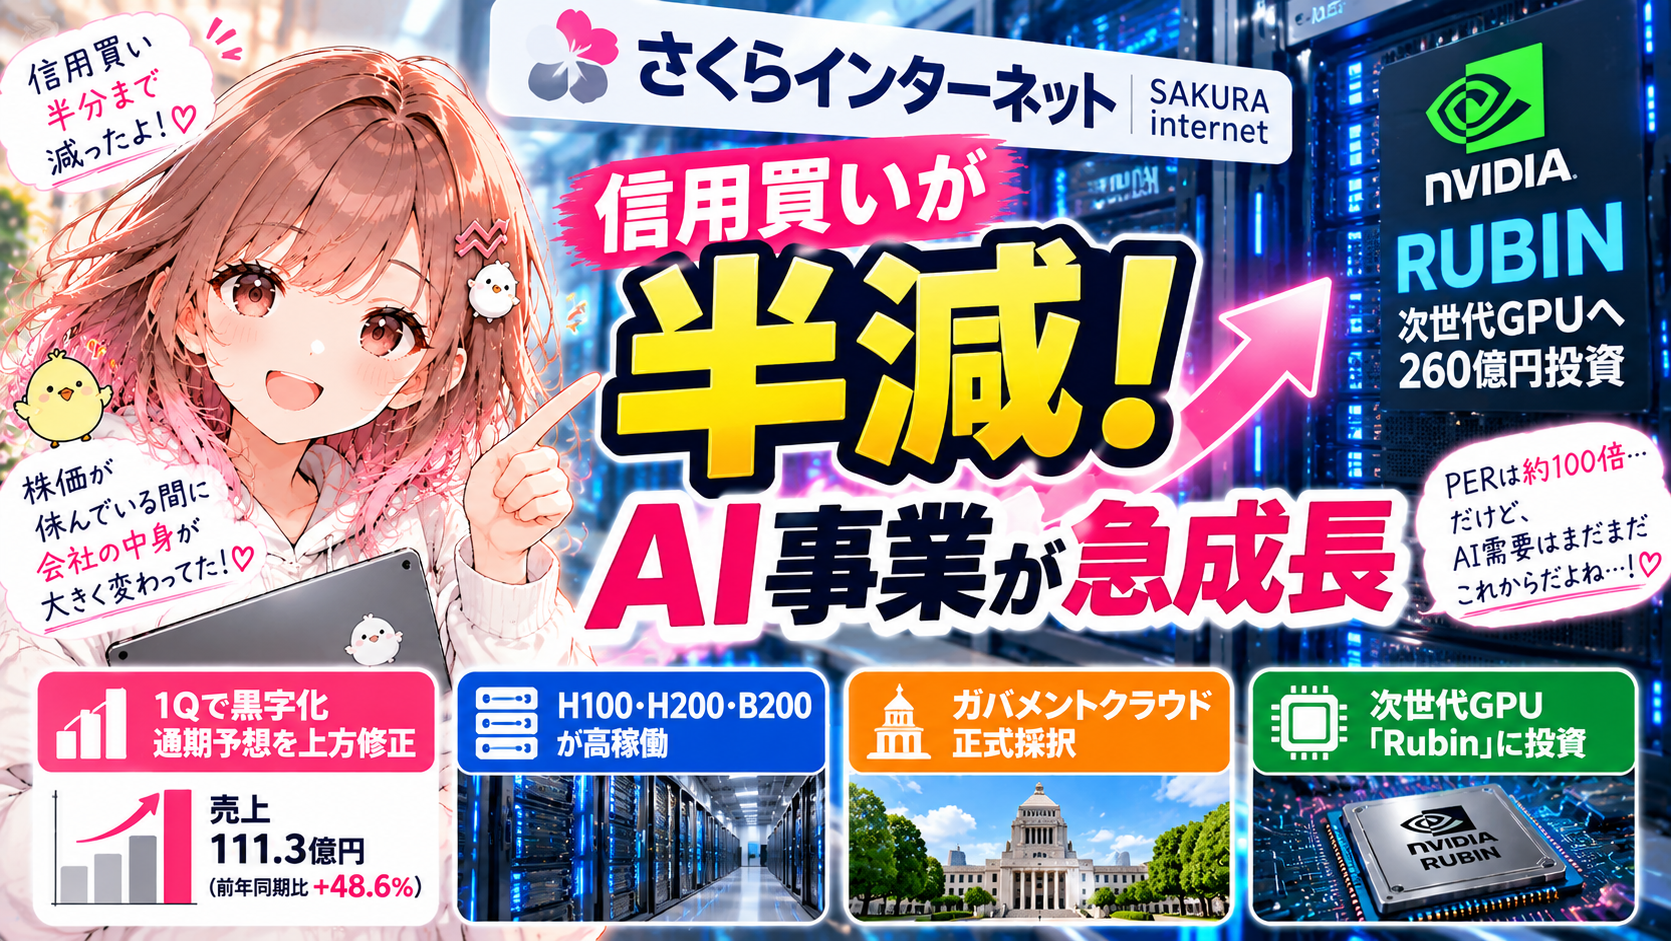
① 信用買い残が約254万株→約126万株まで半減
② Blackwell GPU約1,100基が稼働
③ Sakana AIなど実際の利用事例が出始める
④ ガバメントクラウド正式採択
⑤ 2027年3月期は売上+27.5%を計画
という変化が、その裏側で進んでいます。 Yahoo!ファイナンス
そこへ今日、AI関連株への大きな資金流入が来た。
だから今回の上昇は、
「需給が軽くなっていたところへテーマ資金が入った」
という視点でも見ておきたいです。
でも、ここから飛び乗るのは別の話
ここ大事です⚠️
今日+10.5%上がったから、
「さくら復活!今から買い!」
という話ではありません。
今日の終値4,000円は、8月18日に付けた年初来高値4,350円にもかなり近づいています。 Yahoo!ファイナンス
しかも成長期待の大きい銘柄なので、期待が剥がれたときの値動きも大きくなりやすい。
今後見るべきなのは、
GPUサービスの売上成長
GPU稼働率
利益率の改善
ガバメントクラウドの収益化
信用買い残が再び急増しないか
このあたりでしょう。
特に今日の急騰で信用買いが再び積み上がるようなら、せっかく軽くなった需給がまた変化します。
次回の信用残は要チェックです👀
🌸まろぴーのまとめ
今回いちばん悔しいのはこれ。
信用買いが減ってるところまで見てたのに、まろぴー乗れてません🤣
6月に約254万株あった信用買い残は、9月25日には約126万株。
ほぼ半減しました。 Yahoo!ファイナンス
その間に会社側では、
Blackwell GPU稼働
Sakana AI採用
ガバメントクラウド正式採択
生成AIサービス拡大
と、材料が積み上がっています。
そして10月1日。
AI・半導体関連へ資金が一気に流れ、
さくらインターネットは4,000円、+10.50%。 カブキニニュース
数日前のまろぴー、
「信用買い整理されてきてるぞ……👀」
今日のまろぴー、
「買ってないんかーーーい!!🤣」
株ってこういうことするよね😂
ただ、ここから大切なのは今日の急騰を追いかけることではなく、
今回の上昇が一日だけのAI祭りなのか、それとも業績成長と需給改善を伴った再評価の始まりなのか。
ここを追いかけたいと思います🌸
そして次回の信用残。
まろぴー、めちゃくちゃ見てます👀
↑ここまで10/1追記記事
↓ここから元記事
AI関連株として何度も大きな相場を作ってきた、さくらインターネット(3778)。
最近は以前ほど話題の中心にいませんが、まろぴーが信用残を見ていて、ちょっと気になる変化を見つけました。
🐰「あれ……さくら、信用買いめちゃくちゃ減ってない?」
2026年6月12日に253.9万株あった信用買残が、9月18日には127.4万株まで減少。
約3カ月で、ほぼ半分です。Yahoo!ファイナンス
大相場で積み上がった信用買いが整理されてきたなら、そろそろ需給が変わってくる可能性もある。
そこで今回は、
「信用整理が進んだ今、さくらインターネットの中身はどうなっているの?」
というところから、改めて深掘りしてみます。
調べてみると、株価が休んでいる間に会社の中ではかなり大きな変化が起きていました。
信用買残は約半分まで減少
まず今回の記事を書くきっかけになった信用需給です。
| 日付 | 信用買残 |
|---|---|
| 6/12 | 253.9万株 |
| 7/3 | 245.6万株 |
| 7/31 | 205.4万株 |
| 8/7 | 174.2万株 |
| 8/14 | 150.2万株 |
| 8/28 | 134.6万株 |
| 9/11 | 139.6万株 |
| 9/18 | 127.4万株 |
6月12日から9月18日までで約49.8%減少。
さらに9月18日時点では、
信用買残:127.4万株
信用売残:66.1万株
信用倍率:1.93倍
となっています。Yahoo!ファイナンス
🐰「半分まで減ったのは結構大きいね」
もちろん、
信用買残が減った=株価上昇
ではありません。
ただ、大相場後に残った信用買いは、株価が戻ったときの「やれやれ売り」になりやすい。
その重しが少しずつ軽くなっているのは注目したいところです。
そもそも、さくらインターネットって何の会社?
さくらインターネットというと、
「レンタルサーバーの会社」
というイメージを持っている人も多いかもしれません。
現在はそこから大きく進化して、
クラウド
データセンター
AI向けGPUインフラ
ガバメントクラウド
などを手掛けるデジタルインフラ企業になっています。
特に現在の成長エンジンになっているのが、生成AI向けGPUインフラです。
まず基本情報を整理
9月25日時点の株価は3,750円。
時価総額は約1,570億円規模です。
そして気になる予想PERは、
約100倍。
🐰「……100倍!?」
ここはかなり高い。
現在の株価には、すでに相当な成長期待が入っていると考えた方がよさそうです。
つまり今回の記事は、
「信用整理したから割安になった!」
という話ではありません。
むしろ、
需給は軽くなってきた。でも株価評価は全然軽くない。
ここがポイントです。
ところが1Q決算を見ると景色が変わる
PER100倍だけ見るとかなり警戒したくなります。
ところが2027年3月期1Qを確認すると、かなり強い数字が出ています。
売上高:111.3億円
前年同期比:+48.6%
そして、
営業利益:12.3億円
前年同期は営業赤字だったところから、一気に黒字転換しました。
1Qだけで営業利益率は**約11%**です。
会社も1Q後に通期業績予想を上方修正しています。最新の決算資料は7月28日に公表されています。さくらインターネット
通期営業利益を15億円→25億円へ上方修正
会社の当初計画では、
売上高450億円
営業利益15億円
でした。
ところが1Qが想定以上に進んだことで、
売上高455億円
営業利益25億円
へ修正。
営業利益だけなら約67%の上方修正です。
🐰「PERは高いけど、利益成長もかなり速いんだね」
そうなんです。
だから現在のPERだけでは少し判断しにくい会社になっています。
なぜ急に利益が伸びた?答えはGPU
ここが今回の深掘りで一番面白かったところ。
2026年3月期までのさくらは、大規模なGPU投資を進める一方、
減価償却費
電力費
人件費
データセンター関連費用
などが先に膨らみ、利益が安定しませんでした。
しかもAI向けの大型案件には開始・終了がある。
つまり、
GPUを大量購入
↓
費用は発生
↓
顧客が使わないと利益が出ない
という構造です。
🐰「AIこんなに流行ってるんだから、GPUなんて置けば勝手に埋まるんじゃないの?」
実は、そこが難しい。
AI需要全体が増えても、それがそのままさくらのGPU需要になるわけではありません。
AWS、Google Cloud、Microsoft Azureなど世界の巨大クラウドとの競争もあります。
だから重要なのは、
GPUを買えるかではなく、GPUを埋め続けられるか。
ところが1QではGPUが高稼働
そして、この心配に対する一つの答えが1Qに出ました。
会社は前期の説明段階ですでに、B200約1,100基の提供開始に加え、既存H100・H200の稼働率も改善したと説明しています。さくらインターネット
さらに現在はGPUサービスのラインアップも拡大。
つまり、
GPUを買う
↓
顧客を獲得する
↓
稼働率を上げる
↓
固定費を吸収する
↓
利益率が改善する
という流れが、少なくとも足元では見え始めています。
これが1Qの利益急回復につながったと考えられます。
売上成長もかなり速くなってきた
さくらはもともと爆発的に売上が伸びる会社ではありませんでした。
ところがAIインフラ事業が加わってから成長率が一段変わっています。
2026年3月期の売上高は約353億円。
今期会社予想は455億円なので、
約29%増収
を計画しています。
さらに1Qは前年同期比**+48.6%**。
つまり現在のさくらは、
従来クラウド+AI向けGPU
の二つで売上規模そのものを一段上へ持っていこうとしているところです。
さらにガバメントクラウドという別の柱
AIだけではありません。
2026年3月、さくらのクラウドはデジタル庁が求めた305項目すべての技術要件への適合が確認され、ガバメントクラウドとして正式採択されました。
さらに令和8年度分にも採択。
会社によれば、国産事業者として初めて複数年度での採択となります。さくらインターネット
これは結構重要です。
AI向けGPUは大型案件によって売上がブレる可能性があります。
一方でクラウド、公共・自治体案件などを積み上げられれば、
大口AI案件だけに依存しない収益構造
へ近づける可能性があります。
すでにJBSとの行政システム分野での協業なども始まっています。さくらインターネット
ただし、さくらはここで利益を刈り取らない
🐰「じゃあGPUが高稼働になって利益も出始めたし、ここから利益率どんどん上がる?」
……と思ったら、さくらはまたアクセルを踏みます。
7月28日には、生成AI向けサービスへの新たな投資を発表しています。さくらインターネット
次に狙うのが、
NVIDIAの次世代GPU「Rubin」
です。
Rubinは現在のBlackwell世代のさらに次。
つまり、
H100
↓
H200
↓
B200(Blackwell)
↓
Rubin
と次世代GPUへ進んでいきます。
さくらはこの最新世代まで取りに行く。
Rubin関連へ260億円規模の投資
ここはかなり大きなポイント。
次世代GPUなどへ約260億円規模を投じる計画です。
現在の会社規模を考えれば、かなり大きな投資。
つまり、さくらは今、
AIインフラで利益を回収する会社
というより、
AI計算需要がさらに拡大する未来へ先行投資している会社
なんです。
これが成功すれば売上規模はさらに大きくなる可能性があります。
一方、GPUを導入したのに利用率が落ちれば、
減価償却費+電力費+金利負担
が利益を圧迫する可能性があります。
ここが最大のリスクでしょう。
PER100倍は利益成長で消化できる?
現在の予想EPSは約37.5円。
株価3,750円ならPERは約100倍です。
かなり高い。
そこで、今後純利益が伸びた場合を単純計算してみます。
| 将来の純利益 | EPS概算 | 株価3,750円のPER |
|---|---|---|
| 15億円 | 約37.5円 | 約100倍 |
| 20億円 | 約50円 | 約75倍 |
| 25億円 | 約62.5円 | 約60倍 |
| 30億円 | 約75円 | 約50倍 |
| 40億円 | 約100円 | 約37.5倍 |
| 50億円 | 約125円 | 約30倍 |
※概算。株式数約4,000万株として単純計算。
こうして見ると、現在の株価にはかなりの利益成長が必要です。
純利益が今期予想の15億円から倍の30億円になってもPER約50倍。
だから「安い」とは全然言えません。
それでもまろぴーが上目線で見ている理由
🐰「PER100倍はさすがに怖い。でも……まろぴーは結構気になってる。」
理由は単純な「AIテーマだから」ではありません。
まず信用買残が約半分まで減少。
そしてファンダを見ると、
売上成長が加速
GPU稼働率が改善
1Qで黒字化
通期利益を上方修正
ガバメントクラウド正式採択
さらに次世代Rubinへ投資
と、株価が休んでいる間にも事業はかなり動いています。
そして、まろぴーは中長期ではAI計算需要そのものはまだ拡大余地が大きいと見ています。
AIエージェント、企業AI、ロボット、自動運転、フィジカルAI。
AIが広がれば、その裏側では膨大な計算資源が必要になります。
その計算資源を国内で提供するポジションに、さくらは巨額投資を続けています。
ただし「AI需要が伸びる=さくらが勝つ」ではない
ここは分けて考えたいところ。
AI市場が成長しても、
AWS
Microsoft Azure
Google Cloud
などとの競争があります。
さらに260億円規模でRubinへ投資する以上、
最新GPUを買った
↓
顧客を獲得
↓
高稼働を維持
↓
利益を出す
ところまで成功しなければいけません。
だから次の決算では、
売上成長率だけではなく、GPUの稼働状況と利益率
をかなり重視したいです。
次の2Q決算はかなり重要
次回の2Q決算は2026年10月下旬予定です。さくらインターネット
1Qがかなり強かっただけに、期待値も上がっています。
注目したいのは、
GPUインフラ売上の成長継続
H100・H200・B200の稼働状況
営業利益率
通期営業利益25億円への進捗
Rubin投資の顧客獲得状況
ガバメントクラウド案件
あたり。
特にPER約100倍なので、決算プレイは値動きが大きくなる可能性があります。
まろぴーまとめ🐰
今回、さくらインターネットを調べ始めたきっかけは、
「信用買い、めちゃくちゃ減ってない?」
でした。
6月には253.9万株あった信用買残が、9月には127.4万株。
約半分まで整理されています。 Yahoo!ファイナンス
ところが、そこから会社の中身を掘ってみると、
GPU稼働率改善
売上急成長
1Q黒字化
業績上方修正
ガバメントクラウド正式採択
そしてRubinへの大型投資
まで出てきました。
一方で、
予想PER約100倍。
ここは無視できません。
しかも、これからも巨額の設備投資を続けます。
だから、
「信用整理したから上がる!」
ではなく、
「需給が改善してきたタイミングで、ファンダメンタルズまで改善し始めているのでは?」
というのが今回の見方です。
まろぴーはAI計算需要の中長期的な拡大を考えると、さくらインターネットをやや上目線で監視しています🌸
ただし、PER100倍の銘柄で決算をまたぐのは別の話。
信用整理という追い風と、高すぎる期待値。
この2つを見ながら、10月下旬の2Q決算を追っていきたいと思います。
コメント