
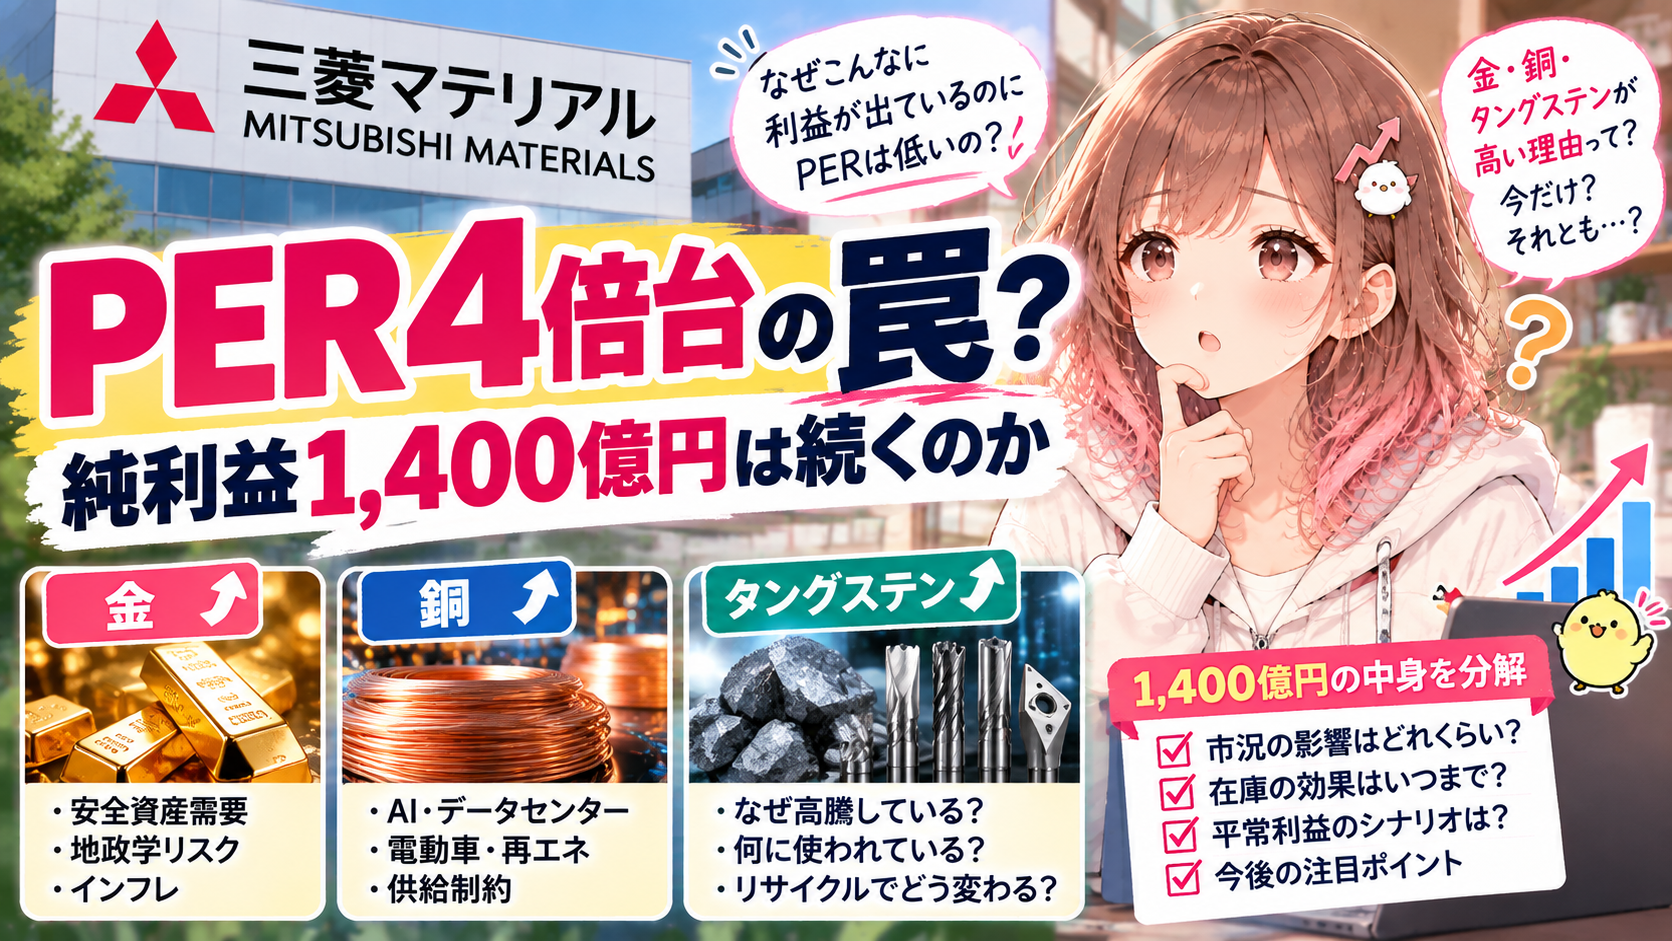
三菱マテリアル(5711)を見ていて、まろぴーが気になった数字があります。
予想PER、約4倍台。
🐰「えっ、安すぎない?」
しかも2027年3月期の会社予想は、
売上高 2兆4,000億円
営業利益 1,300億円
経常利益 1,800億円
純利益 1,400億円
純利益は前期約406億円から、なんと約3.4倍です。
1Qも営業利益330億円、純利益513億円と絶好調。会社予想だけが先走っているわけでもありません。
だったらPER4倍台はめちゃくちゃ割安?
……と考えたくなりますが、今回調べてみると、そんな単純な話ではありませんでした。
むしろ、
「なぜこれだけ利益が出ているのにPER4倍台なのか?」
ここを掘っていくと、三菱マテリアルの面白さと怖さの両方が見えてきます。
- まず三菱マテリアルって何で稼いでる?
- リサイクル。
- 都市の中にタングステン鉱山を作るようなもの。
- 年間約15,000トン
- タングステンが希少になる世界で、自分たちで回収して再利用できる体制
- 利益が減るだけでPERが勝手に上がる。
- 経常利益 約187億円の下押し
- 全部が金・銅・タングステン価格のおかげではない。
- 市況正常化後でも600~800億円程度残る可能性
- タングステンの低価格在庫による利益押し上げ効果は4Q以降縮小する
- 「利益水準そのものが一段上がった会社」
- 今期純利益1,400億円をそのまま将来に置いてPER4倍台だから激安!
- 「1,400億円が続くか?」ではありません。
- 「低PERだから買う銘柄」ではなく、「低PERになっている理由を追いかけると面白い銘柄」。
まず三菱マテリアルって何で稼いでる?
「三菱マテリアル」という名前から、
🐰「銅とか金とか掘ってる会社?」
くらいのイメージを持っている人も多いかもしれません。
でも実際にはかなり幅広い。
大きく見ると、
銅・金などの製錬、資源循環
銅加工品
電子材料
半導体関連材料
超硬工具
タングステン製品
などを手掛けています。
つまり単純な資源会社ではなく、
資源を仕入れる → 精錬する → 材料にする → 工具や高機能製品にする → 使用済み製品を回収して再資源化する
ところまで持っている会社です。
この「資源循環」が、今回かなり重要になってきます。
なぜ今期の利益がこんなに伸びている?
まずここ。
2026年3月期から2027年3月期会社予想を比較すると、
| 2026/3実績 | 2027/3予想 | |
|---|---|---|
| 売上高 | 約1兆8,441億円 | 2兆4,000億円 |
| 営業利益 | 約605億円 | 1,300億円 |
| 経常利益 | 約976億円 | 1,800億円 |
| 純利益 | 約406億円 | 1,400億円 |
とんでもない伸びです。
でも、その背景には三菱マテリアル自身の成長だけではなく、
金高
銅高
タングステン高
円安
という強烈な市況の追い風があります。
だから市場は、
🐰「この1,400億円、ずっと続く利益じゃないよね?」
と見ている。
これがPER4倍台を理解する第一歩です。
まず金。なぜこんなに高い?
現在の金価格は歴史的な高値圏にあります。
背景には一つではなく、
地政学リスク
インフレへの警戒
安全資産需要
各国中央銀行による金購入
通貨価値への警戒
などが重なっています。
つまり金そのものが突然ものすごく便利になったというより、
世界の不確実性が高まるほど「金を持っておきたい」という需要が増えている。
三菱マテリアルは金の製錬・販売を手掛けているため、金価格上昇は利益の追い風になります。
実際、会社も金・銅などの価格上昇を増益要因として挙げています。
ただし当然、金価格が下落すればこの追い風は弱まります。
銅も高い。でも金とは理由がちょっと違う
銅も歴史的な高値圏。
ただし銅には金とは違う理由があります。
銅は、
送電網
データセンター
AIサーバー周辺設備
EV
再生可能エネルギー
モーター
工場設備
など、電気を大量に使う社会には欠かせません。
つまり、
AIが増える → データセンターが増える → 発電設備・送電網が必要 → 銅が必要
という流れがあります。
その一方、新しい銅鉱山を開発するには長い時間がかかる。
需要は増えているのに、供給能力は急には増えない。
これが銅価格を支えている大きな理由です。
そして一番気になったのが「タングステン」
🐰「タングステンって聞くけど……何に使うの?」
ここ、まろぴーも改めて調べました。
タングステンは非常に硬く、非常に高い融点を持つレアメタルです。
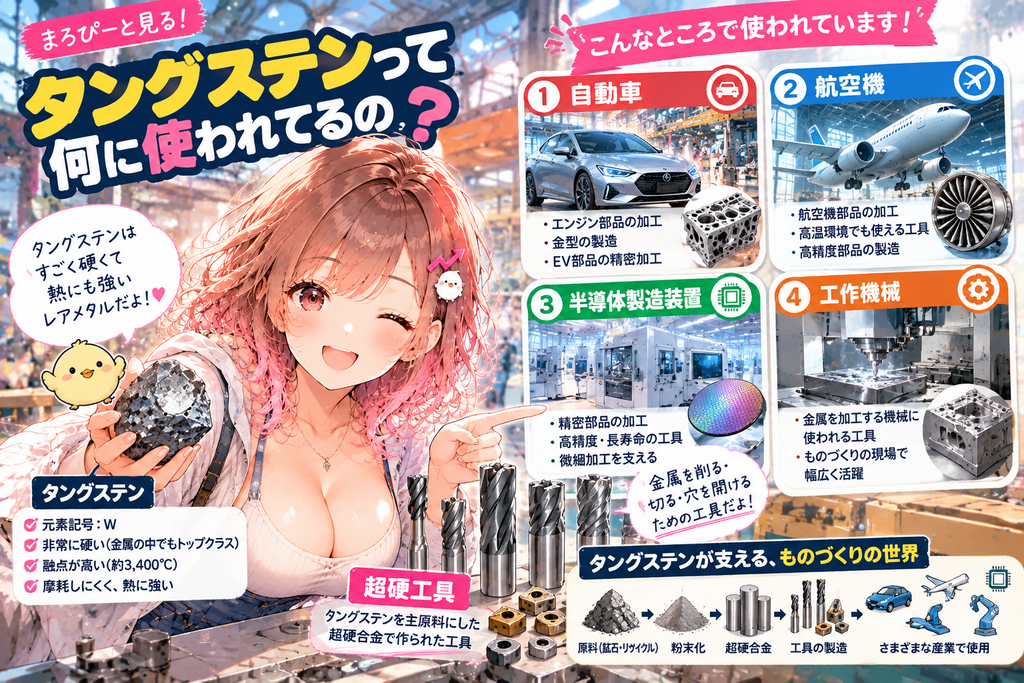
三菱マテリアルで特に重要なのが、
超硬工具。
金属を、
削る
切る
穴を開ける
削り出す
ための工具です。
例えば自動車部品を作る。
航空機部品を作る。
半導体製造装置を作る。
工作機械を作る。
建設機械を作る。
どれも金属を高精度で加工しなければなりません。
そこで使われるのが、タングステンを主原料とする超硬合金です。三菱マテリアルも切削工具、土木・建設工具、鉱山工具など幅広い用途へ展開しています。
つまりタングステンは、
「ものづくりをするための工具を作る材料」
という、かなり縁の下の力持ち。
AIそのものに直接入っているというより、AI・半導体・自動車・航空機などを支える製造業の裏側で必要になる素材です。
そのタングステン価格が急騰している
そして現在、このタングステン市況がかなり強い。
背景にあるのが供給問題です。
タングステンは産出地域が偏っているレアメタル。
世界最大の供給国である中国の政策や輸出規制、鉱山供給などの影響を受けやすい資源です。
一方で、
自動車
航空宇宙
工作機械
防衛
半導体製造装置
など需要先は幅広い。
需要があるのに供給側には制約がある。
その結果、APTなどタングステン関連価格が大きく上昇しています。
三菱マテリアル自身も、タングステン価格の急騰によって駆け込み需要まで発生したと説明しています。
そして衝撃だったのが「+747億円」
ここからPER4倍台の正体が一気に見えてきます。
三菱マテリアルは今期営業利益予想を、
360億円 → 1,300億円
へ上方修正しました。
なんと**+940億円**。
その中で非常に大きかったのがタングステンです。
会社資料によると、
タングステン製品の販売価格上昇
→ +1,595億円
一方、
タングステン原料価格上昇
→ ▲848億円
差し引きすると、
約+747億円。
🐰「営業利益1,300億円の会社で……747億円!?」
かなり大きい。
これを見ると、
今期利益1,400億円をそのまま来期以降にも置くのは危険
という市場の見方も理解できます。
しかも「安く仕入れた在庫」が効いている
さらに重要なのがここ。
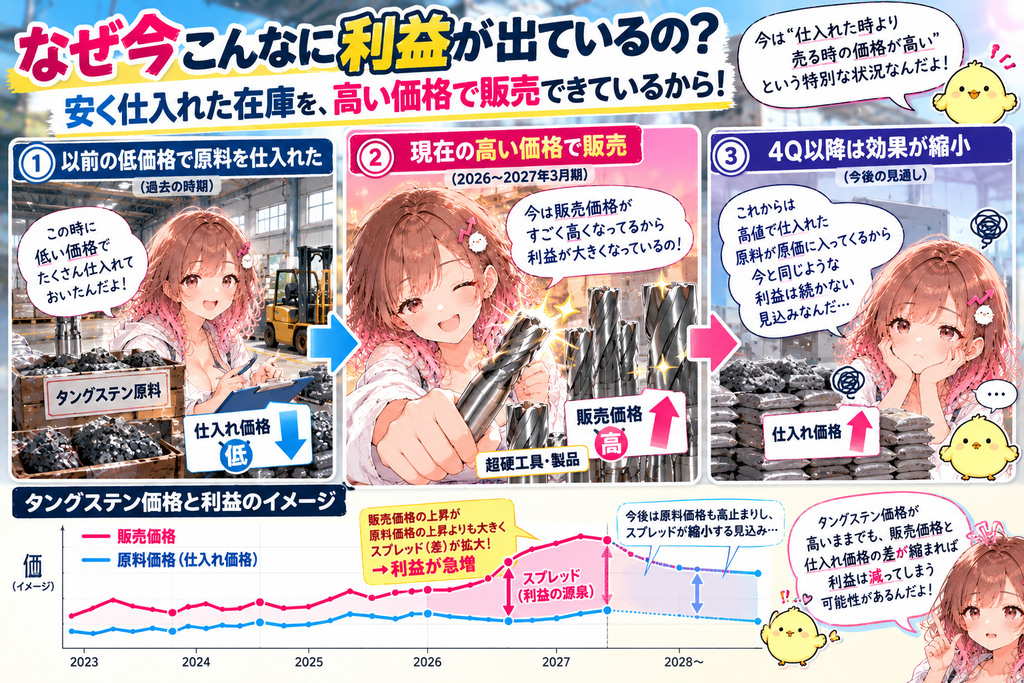
三菱マテリアルはタングステン価格が急騰する前に取得した低価格の原料在庫を持っています。
それを現在の高い販売価格で販売する。
つまり、
昔:安く仕入れた
↓
タングステン急騰
↓
現在:高く販売
という状態。
当然、利益率はものすごく高くなります。
ところが会社は、この効果について、
4Q以降は縮小する見込み
と説明しています。
なぜなら、これから売る商品には、
高騰後に高い価格で仕入れた原料
が入ってくるから。
🐰「えっ、じゃあタングステン価格が下がらなくても利益が減る可能性あるの?」
あります。
これ、めちゃくちゃ重要です。
「タングステン高=ずっと利益爆増」ではない
例えば、
タングステン販売価格100
原料価格40
なら利益差は60。
でも時間がたって原料価格も上昇して、
販売価格100
原料価格80
になれば差は20。
タングステン価格自体が高値を維持していても、
販売価格と仕入価格の差が縮まれば利益は減ります。
つまり三菱マテリアルを見る場合、
「タングステン価格が高いか」
だけでは足りません。
販売価格と原料価格のスプレッド
まで見る必要があります。
ここがかなり重要。
じゃあタングステン高は三菱マテリアルに悪いの?
🐰「原料も高くなるなら、そんなにいい話じゃないのでは?」
そこで登場するのが、
リサイクル。
三菱マテリアルのタングステン原料に占めるリサイクル比率は、
2020年度 41.8%
↓
2024年度 58.6%
まで上昇しています。
すでに約6割。
さらに2030年には**80%**を目指しています。
ここが三菱マテリアルの面白いところ。
使用済み工具が「鉱山」になる
例えば工場で使い終わった超硬工具。
普通なら廃棄物です。
でも、その中にはタングステンが残っています。
そこで、
使用済み超硬工具を回収
↓
タングステンを取り出す
↓
再び原料にする
↓
超硬工具を製造
↓
販売
↓
また回収
という循環を作る。
つまり、
都市の中にタングステン鉱山を作るようなもの。
天然タングステンが高くなればなるほど、使用済み製品からタングステンを回収する経済的な価値も高まります。
しかも世界規模でタングステンを取りにいっている
2024年12月には、ドイツのタングステン大手H.C. Starckを買収。
これによって三菱マテリアルグループのタングステン供給能力は、
年間約15,000トン
まで拡大。
日本だけでなく、
欧州
北米
中国
までネットワークを持つようになりました。
さらに2026年にはH.C. Starckと日本新金属でリサイクル能力増強投資も進めています。
つまり会社は、
「タングステン高で今年儲かった!」
で終わらせるつもりではない。
むしろ、
タングステンが希少になる世界で、自分たちで回収して再利用できる体制
を作ろうとしています。
ここでPER4倍台をもう一度考える
現在の純利益予想は1,400億円。
これを使えばPERは約4倍台。
でも、
🐰「1,400億円が普通の利益なの?」
と聞かれれば、かなり慎重に考えたい。
会社自身も、現在のタングステンによる利益水準がそのまま続くとは見ていません。
だからPER4倍台という数字をそのまま信用するのは危険です。
まろぴー版「平常利益」を考えてみる
現在株価を約5,150円として、利益が正常化した場合を単純計算してみます。
| 純利益 | EPS概算 | PER概算 |
|---|---|---|
| 1,400億円 | 約1,070円 | 約4.8倍 |
| 1,000億円 | 約765円 | 約6.7倍 |
| 900億円 | 約688円 | 約7.5倍 |
| 700億円 | 約535円 | 約9.6倍 |
| 500億円 | 約382円 | 約13.5倍 |
| 400億円 | 約306円 | 約16.8倍 |
※株式数約1.31億株として単純計算したシナリオです。
こうするとPER4倍台の見え方が変わります。
「低PERの罠」は株価が下がらなくても起きる
例えば来期、株価が5,150円のままでも、
純利益が、
1,400億円 → 700億円
になれば、
PERは、
約4.8倍 → 約9.6倍
になります。
株価は1円も上がっていません。
利益が減るだけでPERが勝手に上がる。
これが資源株でよくある「低PERの罠」です。
銅が20%下がったらどうなる?
銅については会社が感応度を開示しています。
2Q以降、
銅価格10セント/lbの変動
→ 経常利益 約16.4億円変動
という想定です。
会社前提の570セント/lbから20%下落すると、
570 → 456セント
約114セントの下落。
単純計算すると、
経常利益 約187億円の下押し
になります。
しかもこの感応度には在庫評価影響が含まれていません。
銅価格もかなり重要です。
円高も地味に効く
為替についても会社は感応度を開示しています。
ドル円1円の変動
→ 営業利益 約4.7億円
程度。
会社の年間想定は1ドル158円です。
例えば150円まで円高になれば、単純計算では数十億円規模の逆風になります。
つまり今の三菱マテリアルには、
金高
銅高
タングステン高
円安
という4枚の追い風カードが同時に出ています。
今期1,400億円をそのまま「実力値」と見るのが危険なのは、このためです。
じゃあ全部「市況のおかげ」なの?
ここで終わるなら、まろぴーはそこまで面白いと思いません。
🐰「じゃあ市況が悪くなったら元通りじゃん」
でも、そうとも言い切れない。
1Q営業利益は前年同期比で**+356億円**改善。
そのうち在庫評価を除いても**+273億円**の改善がありました。
さらに、
超硬製品の販売数量増加
価格適正化
半導体関連需要の回復
H.C. Starckの取り込み
タングステンリサイクル拡大
など、市況以外の改善も進んでいます。
つまり、
全部が金・銅・タングステン価格のおかげではない。
ここが重要です。
まろぴーは「700億円」を一つの攻防ラインとして見たい
今期1,400億円がそのまま続くとは考えにくい。
でも、
🐰「じゃあ前期の400億円まで全部戻るの?」
これもまだ分かりません。
H.C. Starck買収やリサイクル能力拡大、高機能材料、超硬工具などによって会社そのものの収益力が上がっているなら、
市況正常化後でも600~800億円程度残る可能性
は検証する価値があります。
仮に700億円なら現在株価でPER約9.6倍。
ここなら初めて、
「PER4倍台だから安い」ではなく、「正常化後でもPER10倍前後ならどう評価する?」
という話になります。
そして最大の注目は「4Q」
これ、次の決算だけじゃなく4Qがかなり重要になりそう。
会社自身が、
タングステンの低価格在庫による利益押し上げ効果は4Q以降縮小する
と説明しているからです。
だから今後見るべきなのは、
タングステン価格そのもの
だけじゃありません。
高い原料が原価に入ってきた後でも、加工事業がどれくらい利益を残せるのか。
ここ。
ここが強ければ、
「今期だけの資源高銘柄」
から、
「利益水準そのものが一段上がった会社」
へ評価が変わってきます。
まろぴーまとめ🐰
三菱マテリアルのPERを見たとき、
🐰「4倍台!?安すぎない?」
と思いました。
でも調べてみると、ちゃんと理由があります。
今期は、
金高
銅高
タングステン高
円安
という強烈な追い風。
特にタングステンでは、販売価格上昇と原料価格上昇の差による影響が非常に大きく、さらに安い時期に仕入れた在庫まで利益を押し上げています。
だから、
今期純利益1,400億円をそのまま将来に置いてPER4倍台だから激安!
という見方は危険です。
でも、今回調べていて面白かったのはその先。
三菱マテリアルは、
H.C. Starckを買収
タングステン供給能力約15,000トン
リサイクル比率58.6%
2030年80%を目標
世界でリサイクル能力増強
超硬工具・高機能材料も成長
と、市況高の裏で会社そのものも変わろうとしています。
だから、まろぴーが知りたいのは、
「1,400億円が続くか?」ではありません。
🐰「タングステンのボーナスタイムが終わったあと、いくら残るの?」
こっち。
400億円に戻るのか。
700億円残るのか。
それとも1,000億円近く稼げる会社になっているのか。
ここによって、現在のPER4倍台の意味はまったく変わります。
三菱マテリアルは、
「低PERだから買う銘柄」ではなく、「低PERになっている理由を追いかけると面白い銘柄」。
次の決算では利益額だけではなく、タングステンの売価と原料価格のスプレッド、在庫効果、超硬製品、高機能材料の利益まで追っていきたいと思います。
コメント