

2026年11月5日、太陽誘電(6976)が2027年3月期の中間決算を発表しました。
今回の決算、かなり興味深い内容です!🐣📈
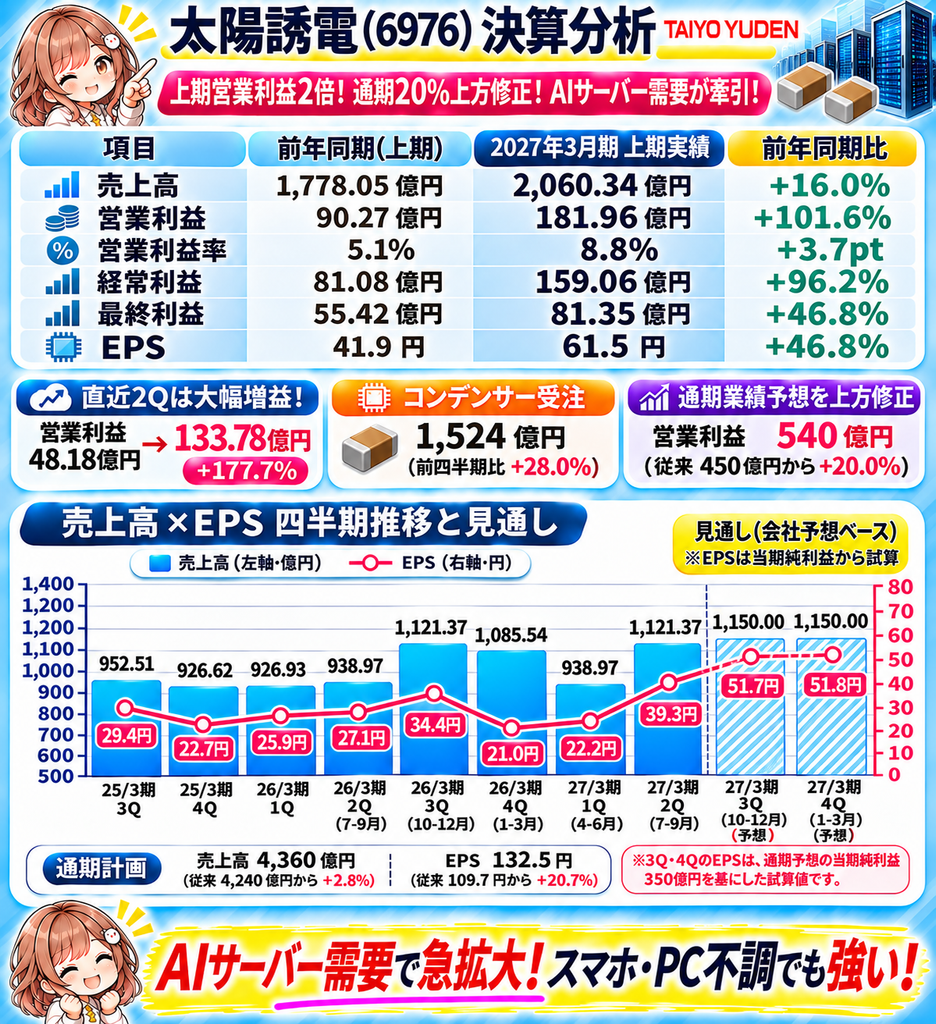
上期営業利益は前年同期比約2倍。さらに通期営業利益予想を20%上方修正!
AIデータセンターの建設規制が話題となり、スマートフォンやPCの需要にも不透明感が残るなか、なぜ太陽誘電の業績はこれほど強いのでしょうか?
しかも、株価には信用買い残の増加という別の問題もあります。
今回は決算数字だけでなく、AIサーバー向け需要、建設規制の影響、スマホ・PC市場、下期の上振れ余地、信用需給まで徹底分析します!
📊 上期営業利益は前年同期比101.6%増!
| 項目 | 上期実績 | 前年同期比 |
|---|---|---|
| 売上高 | 2,060.34億円 | +16.0% |
| 営業利益 | 181.96億円 | +101.6% |
| 営業利益率 | 8.8% | +3.7pt |
| 経常利益 | 159.06億円 | +96.2% |
| 純利益 | 81.35億円 | +46.8% |
売上高の伸びは16%ですが、営業利益は約2倍に拡大しました。
つまり、販売数量の増加だけでなく、製品構成の改善や工場稼働率の上昇によって、収益性も改善しているということです。
🚀 直近2Qはさらに加速!営業利益は前四半期比177.7%増
| 項目 | 1Q実績 | 2Q実績 | 前四半期比 |
|---|---|---|---|
| 売上高 | 938.97億円 | 1,121.37億円 | +19.4% |
| 営業利益 | 48.18億円 | 133.78億円 | +177.7% |
| 営業利益率 | 5.1% | 11.9% | +6.8pt |
| 経常利益 | 42.63億円 | 116.43億円 | +173.1% |
| 純利益 | 25.04億円 | 56.31億円 | +124.9% |
特に注目したいのは、営業利益率が5.1%から11.9%へ急改善したこと。
売上高は約19%増加しただけなのに、営業利益は約2.8倍になっています。
電子部品メーカーは、生産設備などの固定費負担が大きいため、稼働率が上がると利益が急拡大することがあります。
今回の決算には、その効果が表れていると考えられます。
🤖 なぜ太陽誘電は強い?AIサーバー向けMLCCが成長を牽引!
太陽誘電の主力製品は、積層セラミックコンデンサー(MLCC)です。
MLCCは電圧を安定させたり、電気的なノイズを除去したりする電子部品で、AIサーバー、スマートフォン、PC、自動車など幅広い機器に搭載されています。
特に高性能AIサーバーでは、大量の半導体を安定して動作させるため、高性能なMLCCが重要になります。
今回の決算では、AIサーバー向けなど高付加価値製品の需要拡大が業績を押し上げました。
📦 コンデンサー受注高は1,524億円!
主力コンデンサーの受注高は、前四半期比28%増の1,524億円。
ここが今回の決算で最も注目したい数字の一つです。
受注の勢いが続けば、今後の売上や稼働率を支える可能性があります。
ただし、受注高がそのまま翌四半期の売上になるわけではありません。受注残、納期、生産能力も合わせて確認する必要があります。
🏗️ データセンター建設規制が広がっても、太陽誘電への影響は限定的?
米国では、電力需要や水資源、周辺環境への負担を理由に、一部地域でデータセンターの新規建設を制限する動きがあります。
AI関連株にとって気になるニュースですが、太陽誘電への影響は少し分けて考える必要があります。
規制されるのは建設場所。AIサーバー需要そのものではない
太陽誘電はデータセンターの建設会社ではありません。
AIサーバーに搭載される電子部品を供給する企業です。
そのため、一部地域で建設計画が止まっても、別の地域でデータセンターが建設されれば、電子部品の需要は維持される可能性があります。
| 規制・市場の変化 | 太陽誘電への想定影響 |
|---|---|
| 一部自治体で建設を一時停止 | 短期的には限定的な可能性 |
| 建設計画を他地域へ移転 | 需要が維持される可能性 |
| 電力不足でサーバー導入が延期 | 受注の先送りリスク |
| 世界的にAI設備投資が縮小 | MLCC需要への大きな逆風 |
重要なのは、建設規制がAIサーバーの発注減少につながるかどうかです。
現時点で太陽誘電の受注が強いことは好材料ですが、規制の影響がゼロと断定することはできません。
また、受注には過去の設備投資計画も反映されるため、将来の投資減速が業績に表れるまで時間差が生じる可能性があります。
🐣 まろぴーの考察
「建設規制のニュースだけでAI関連部品メーカーを一括りに売るのは早いかも。実際の受注が減っているのかを確認したい!」
📱 スマホ・PC市場が不透明でも強い理由
スマートフォンやPCは、太陽誘電にとって重要な市場です。
ただし、今回の好決算を「スマホ・PCが不調なのにAIだけで補った」と単純化するのは正確ではありません。
太陽誘電では、AIサーバー向けの高付加価値製品に加え、メモリモジュールなど情報機器向けの需要も好調と説明されています。
つまり、従来の電子機器市場が一律に悪化しているわけではないのです。
同じ電子部品でも、搭載先によって需要は異なる
| 用途 | 注目点 |
|---|---|
| AIサーバー | 高性能・大容量MLCCの需要拡大 |
| 一般サーバー・PC | メモリや設備投資の動向 |
| スマートフォン | 出荷台数と高機能化 |
| 自動車 | 電装化・ADAS向け需要 |
太陽誘電の強みは、複数の用途に製品を供給できること。
特に高付加価値製品の構成比が上昇すれば、出荷数量だけでなく利益率の改善にもつながります。
ただし、AIサーバー向け売上高の正確な構成比が確認できない以上、AIだけでどの程度の利益を稼いでいるかは断定できません。
💰 通期営業利益を450億円から540億円に上方修正!
| 項目 | 従来予想 | 新予想 | 修正率 |
|---|---|---|---|
| 売上高 | 4,240億円 | 4,360億円 | +2.8% |
| 営業利益 | 450億円 | 540億円 | +20.0% |
| 経常利益 | 420億円 | 500億円 | +19.0% |
| 純利益 | 290億円 | 350億円 | +20.7% |
売上高予想は2.8%の引き上げにとどまる一方、営業利益予想は20%増額されました。
これは販売数量の増加だけでなく、利益率の改善も見込んでいることを示します。
上方修正の背景には、AIサーバー向けなど高付加価値製品の需要拡大、情報機器向け需要の好調、下期の価格改定などがあります。
🔥 下期営業利益は358億円!上期の約2倍を見込む
通期予想から上期実績を差し引くと、会社が想定する下期業績が見えてきます。
| 項目 | 上期実績 | 下期予想(逆算) |
|---|---|---|
| 売上高 | 2,060億円 | 2,300億円 |
| 営業利益 | 182億円 | 358億円 |
| 営業利益率 | 8.8% | 15.6% |
| 経常利益 | 159億円 | 341億円 |
| 純利益 | 81億円 | 269億円 |
下期営業利益率15.6%という水準は、2Q単独の11.9%をさらに上回ります。
つまり、今回の上方修正後の会社予想も、相応に強い業績改善を前提としているのです。
さらに上方修正する可能性は?
注目したいのは次の3点です。
- AIサーバー向けMLCCの受注拡大が続くか
- 工場稼働率がさらに改善するか
- 下期の価格改定が想定以上の利益改善につながるか
これらが会社想定を上回れば、追加の上方修正につながる可能性があります。
一方、会社予想の達成自体に大幅な利益率改善が必要である点は忘れてはいけません。
📉 でも株価は別問題!太陽誘電の信用買い残が急増
好決算だからといって、株価が必ず上昇するわけではありません。
ここで確認しておきたいのが信用需給です。
以前、まろぴーの株ラボでは、2026年5月に高値をつけた日本株と11月の信用期日を分析しました。
その記事にも太陽誘電が登場しています。
| 項目 | 過去記事の調査値 |
|---|---|
| 5月高値から11月2日までの下落率 | -45.9% |
| 5月末から10月末の信用買い残増減 | +109.4% |
※過去記事の調査値。全数値を一次資料で独立再照合したものではありません。
株価が大きく下落する一方、信用買い残は増加していました。
これは株価の上値を重くする要因になり得ます。
ただし、信用買い残の増加だけで今後の下落を予測できるわけではありません。業績の改善が新たな買い需要を呼び込む可能性もあります。
📚 関連記事
👉 【2026年11月】信用期日通過で反発する日本株は?5月高値から急落した33銘柄と注目ランキングTOP10!
太陽誘電だけでなく、村田製作所、TDK、キオクシアなどの信用買い残も比較しています。
今回の好決算を株価上昇につなげられるかは、業績と需給の両方を見る必要がありそうです。
📝 まろぴーの考察|規制ニュースより実際の受注と利益率!
今回の太陽誘電決算で最も評価したいのは、営業利益が2倍になったことだけではありません。
直近2Qの営業利益率が11.9%まで改善し、主力コンデンサーの受注が前四半期比28%増加したこと。
ここが重要だと思います。
データセンター建設規制は確かにリスクです。
しかし、規制があるからといって、AIサーバー向け部品の需要がすぐに消えるわけではありません。
むしろ現時点では、実際の受注が強いという事実を重視したいところです。
ただし、会社が見込む下期営業利益率は15.6%。
この水準は決して低くありません。
今後の注目点は、3Q単独の営業利益率がどこまで改善するか。そして高水準の受注が続くかです。
さらに株価を見るうえでは、信用買い残の整理が進むかも重要になります。
「業績は強い。でも株価の上昇には期待値と需給の壁がある」
これが今回の決算に対するまろぴーの見方です。🐣
🎯 まとめ|AIサーバー需要が強い太陽誘電、次の焦点は?
今回の太陽誘電決算では、上期営業利益が前年同期比101.6%増加し、通期営業利益予想も20%上方修正されました。
AIサーバー向けなど高付加価値製品の需要拡大が、業績改善の重要な原動力となっています。
一部地域でデータセンター建設規制が進んでも、すぐに電子部品需要が減少するとは限りません。
一方で、下期には営業利益率15.6%という高い水準が求められ、信用需給にも注意が必要です。
次の3Q決算では、受注の勢いと営業利益率の改善を確認したいと思います!
参考資料
※2026年11月5日時点の公表情報と過去記事の調査データを基に作成。データセンター規制の業績影響および追加上方修正の可能性は分析上の見解であり、会社の公式予想ではありません。投資判断はご自身の責任でお願いいたします。
コメント