

こんにちは!まろぴーです🐣📈
AREホールディングス(5857)、決算めちゃくちゃ強くない!?🔥
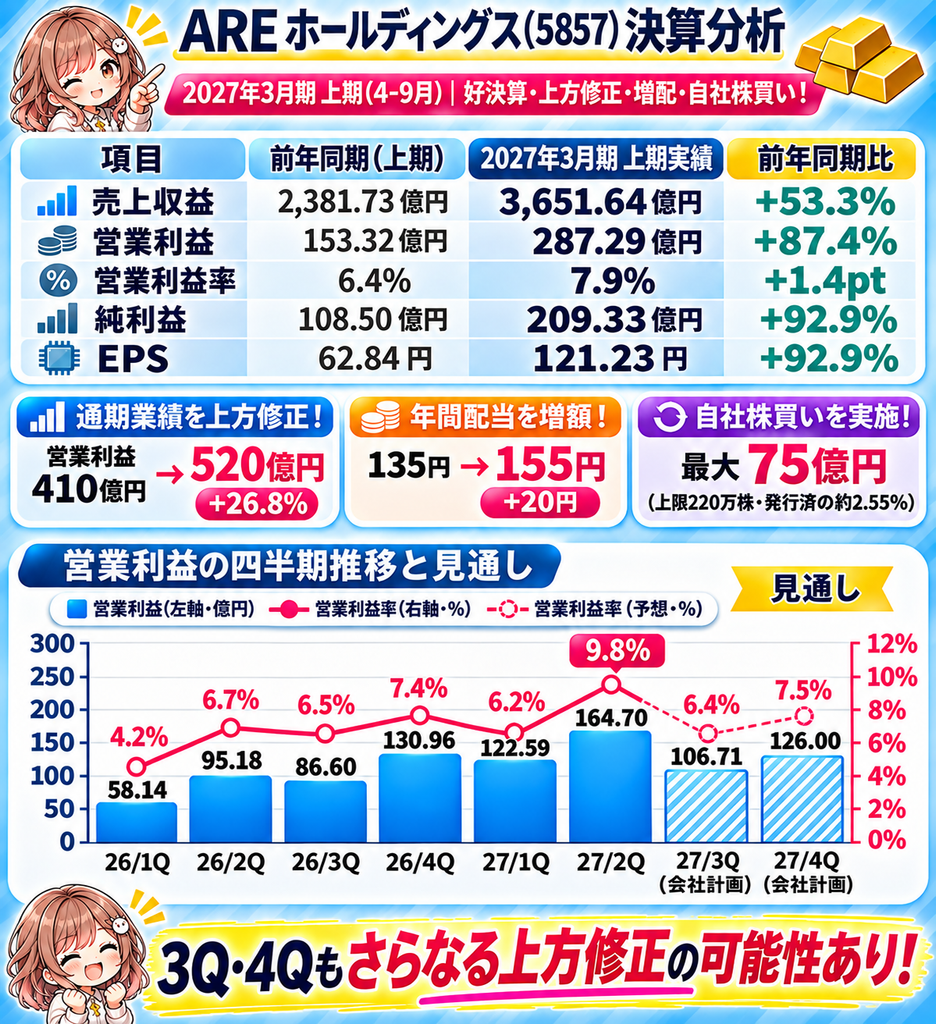
2026年11月4日に発表された2027年3月期の中間決算。
数字を見てびっくりしました。
なんと、上期営業利益は前年同期比87.4%増!
しかも、それだけじゃありません。
💰 通期業績を大幅上方修正!
🎁 年間配当を20円増額!
🔥 最大75億円の自社株買いも発表!
そして、まろぴーが特に気になったのが、AIデータセンター関連需要が業績拡大に貢献しているという点です。
AREは貴金属リサイクルや北米精錬を手掛ける企業。
一見すると半導体関連株とは違うように見えますが、AIインフラの拡大が電子分野の貴金属需要にもつながっているんです。
今回は、AREの決算がどれほど強かったのか、そして今後の株価を考えるうえで何に注目したいのかを整理します!
🔥【11月5日追記】AREホールディングスがストップ高!決算翌日に株価22.8%急騰!
やっぱり市場も驚いた!!😳🔥
11月4日の好決算を受けて、AREホールディングス(5857)は翌11月5日にストップ高!
| 項目 | 11月5日の結果 |
|---|---|
| 前日終値 | 3,070円 |
| 終値 | 3,770円 |
| 前日比 | +700円 |
| 上昇率 | +22.80% |
| 株価の状況 | ストップ高 |
まろぴーが決算発表直後に注目していた、営業利益87.4%増、通期上方修正、増配、自社株買い。
これらの材料が一気に評価された格好です!
しかも、11月5日は半導体・電子部品関連株が大きく売られる厳しい地合い。
そんななか、AREは逆行してストップ高になりました。
📈 ストップ高後の予想PERと配当利回りは?
今回の修正後の会社予想EPSは418.6円。
3,770円を基準にすると、
- 予想PER:約9.0倍
- 予想配当利回り:約4.11%
ストップ高まで買われても、会社予想に基づくPERは約9倍です。
ただし、北米精錬事業のトレーディング収益には変動要因があり、この利益水準が来期以降も続くかは慎重に判断する必要があります。
💰 自社株買いも11月5日に実施完了!
AREは11月5日、ToSTNeT-3を通じて200万株を1株3,070円で取得しました。
取得総額は61億4,000万円です。
ここは重要!
今回の自社株買いはすでに完了しているため、今後も継続的に市場で買い付けが行われるわけではありません。
🐥 まろぴーが次に注目するのは3Q!
ストップ高になったからこそ、次に考えたいのは業績の持続性。
上期営業利益287.29億円に対して、修正後の通期予想は520億円。
下期に必要な利益は232.71億円です。
もし2Q単独の高い収益力が3Qでも維持されれば、さらなる上方修正への期待が高まるかもしれません。
一方で、北米トレーディング収益の反動減には注意が必要です。
ストップ高はゴールなのか、それとも業績成長が再評価される始まりなのか?
まろぴーは、次の3Q決算が大きな分岐点になると考えています!🐥📈
↑ここまで追記記事
🚀 まずは決算結果!営業利益87.4%増!
2027年3月期上期(2026年4〜9月)の連結業績はこちら!
| 項目 | 上期実績 | 前年同期比 |
|---|---|---|
| 売上収益 | 3,651.64億円 | +53.3% |
| 営業利益 | 287.29億円 | +87.4% |
| 営業利益率 | 約7.9% | 約+1.4ポイント |
| 税引前利益 | 286.75億円 | +106.8% |
| 純利益 | 209.33億円 | +92.9% |
※純利益は親会社の所有者に帰属する中間利益。
いやいや、すごい!!😳
売上収益が5割以上増えているだけでも十分強いのに、営業利益は約9割増。
売上の伸びを上回るペースで利益が拡大しているのがポイントです。
しかも、前年同期の営業利益は153.32億円。
今回は287.29億円なので、約134億円も増えています。
単なる微増ではなく、利益水準そのものが大きく変わっているんですね。
📊 2Q単独でも失速していない?むしろ加速!
ここ、まろぴーはかなり重要だと思っています。
上期累計が良くても、1Qだけが突出していて2Qで失速しているケースがありますよね。
そこで、累計値から2Q単独の業績を計算してみました!
| 項目 | 1Q単独 | 2Q単独 |
|---|---|---|
| 売上収益 | 1,971.77億円 | 1,679.87億円 |
| 営業利益 | 122.59億円 | 164.70億円 |
| 営業利益率 | 約6.2% | 約9.8% |
| 純利益 | 86.12億円 | 123.21億円 |
※2Q単独は上期累計から1Q実績を差し引いて算出。
これ、利益面では2Qのほうが強い!!🔥
売上収益は1Qより減っているのに、営業利益は約42億円増加しています。
営業利益率も約6.2%から約9.8%へ改善。
つまり、単純に売上が増えただけではなく、利益を生み出す力が高まっている可能性があります。
さらに前年2Q単独と比較すると、営業利益は約94.04億円から164.70億円へ、約75%増です。
1Qの営業利益は前年同期比106.8%増だったので、前年同期比の伸び率自体は鈍化しています。
それでも2Q単独で大幅増益を維持しているのは、十分評価できる内容だと思います。
🔥 通期営業利益を410億円から520億円へ上方修正!
そして今回の決算、最大の見どころがこれ!
通期業績の大幅上方修正!!
| 項目 | 従来予想 | 新予想 | 修正率 |
|---|---|---|---|
| 売上収益 | 6,800億円 | 7,000億円 | +2.9% |
| 営業利益 | 410億円 | 520億円 | +26.8% |
| 税引前利益 | 400億円 | 510億円 | +27.5% |
| 純利益 | 290億円 | 360億円 | +24.1% |
売上予想の引き上げは約3%なのに、営業利益予想は約27%も引き上げています。
利益の上振れが大きい!
ここが今回の決算の特徴です。
新しい通期営業利益予想520億円は、前期実績370.88億円に対して約40%増。
利益成長が続く計画になっています。
🐣 まろぴーの注目ポイント
上方修正というと、売上が想定以上に増えたケースを想像しがち。
でも今回のAREは、収益性の改善やトレーディング収益の増加が大きな役割を果たしているようです。
つまり、今後の分析では売上高だけでなく、営業利益率と利益の内訳を見ることが重要になりそうです。
🤖 AREはAIデータセンター関連株でもある!?
今回の決算で、まろぴーが一番面白いと思ったのがここ!
会社は業績上振れの背景として、AIデータセンター関連需要による電子分野の売上拡大を挙げています。
AREの主力事業の一つは貴金属リサイクル。
電子部品などに含まれる金をはじめとした貴金属を回収し、再資源化する事業を展開しています。
AIデータセンターが拡大すれば、サーバーや関連電子機器の製造・供給にも影響が及びます。
その結果、電子分野の貴金属リサイクル需要にも追い風が吹く可能性があります。
💡 ただし、AIだけで利益が急増したわけではない
ここは注意したいところ。
今回の営業利益増加には、ほかにも複数の要因があります。
- 電子分野での金の回収量増加
- 触媒分野でのパラジウム回収量増加
- 宝飾分野の採算性改善
- デンタル分野のシェア拡大
- 北米精錬事業の取扱量増加
- 北米トレーディング分野の収益拡大
つまり、AI関連需要は追い風の一つであって、今回の利益成長のすべてを説明するものではありません。
それでも、AIデータセンター投資の恩恵が半導体メーカー以外にも広がっていることを考えるうえで、AREは面白い企業だと思います。
🌎 北米精錬事業も好調!ただし持続性は見極めたい
もう一つの注目材料が、北米精錬関連事業です。
会社の説明によると、鉱山からの金銀原材料の入荷量や製品販売量が増加しました。
さらに、トレーディング分野では裁定取引の機会を捉えたことが利益に貢献しています。
ここは大きなプラス材料です。
ただし、まろぴーが気になるのは……
「この利益、来期以降も続くの?」
ということ。
貴金属の回収量増加や顧客基盤の拡大は、継続的な成長につながる可能性があります。
一方で、裁定取引による収益は、市場環境や取引機会によって変動することがあります。
だから、今回の好決算をそのまま来期以降に延長して考えるのは少し危険。
今後は、リサイクル事業の利益成長と、北米トレーディング収益を分けて確認したいところです。
🎁 20円増配!年間配当155円へ!
さらに株主還元も強化されました!
年間配当予想は、従来の135円から155円へ引き上げ。
前期の年間配当125円と比較すると、30円の増配です。
内訳は次のとおり。
| 項目 | 修正後 |
|---|---|
| 中間配当 | 75円 |
| 期末配当予想 | 80円 |
| 年間配当予想 | 155円 |
増益だけでなく、配当も増える。
これは株主にとってうれしい展開ですね!🐣💕
なお、配当利回りは株価によって変動するため、投資を検討する際には最新株価で計算する必要があります。
💰 最大75億円の自社株買いまで発表!
まだあります!
AREは今回、最大75億円の自社株買いも発表しました。
取得上限は220万株で、自己株式を除く発行済み株式総数の約2.55%に相当します。
取得方法は、11月5日のToSTNeT-3による立会外買付取引です。
ここは少し注意。
通常の市場内で長期間にわたって買い付ける自社株買いとは異なります。
立会外買付なので、75億円の買い注文が翌日の通常取引市場にそのまま入るわけではありません。
それでも、増配と自社株買いを同時に打ち出したことは、株主還元への姿勢を評価する材料になりそうです。
📉 上方修正後の下期予想は保守的なのか?
ここも計算してみました。
新しい通期営業利益予想は520億円。
上期実績は287.29億円。
ということは、会社が下期に見込む営業利益は……
520億円 − 287.29億円 = 232.71億円
です。
| 項目 | 営業利益 |
|---|---|
| 上期実績 | 287.29億円 |
| 下期会社計画(差額) | 232.71億円 |
| 通期会社予想 | 520億円 |
下期は上期より約19%少ない計画になっています。
これを見ると……
「まだ上振れ余地があるんじゃない!?」
と思いたくなりますよね。
ただし、前期下期の営業利益は217.56億円。
今回の下期計画232.71億円は、前年同期比では約7%増です。
つまり、会社は下期についても増益を見込んでいるものの、上期ほどの高い伸びは想定していません。
🐣 まろぴーの考察
もし2Qで見られた高い収益性が下期も続けば、会社予想を上回る可能性はあります。
ただし、北米トレーディング収益の変動や貴金属価格、事業構成の変化によって利益率が下がる可能性もあります。
上方修正後の予想が保守的かどうかは、下期の利益構成次第。
次の3Qでは、北米精錬と貴金属リサイクルの利益動向を特に確認したいです。
📈 明日のARE株価、まろぴーが注目するポイント!
今回の決算は、数字だけなら非常に強い内容です。
でも、好決算だから株価が必ず上がるとは限りません。
まろぴーが確認したいのは、次のポイント!
① 決算前の株価にどこまで期待が織り込まれていたか
上方修正が予想されていた場合、発表後に利益確定売りが出ることもあります。
② 市場コンセンサスをどこまで上回ったか
会社予想を大幅に上回ったことは確認できましたが、株価の反応を考えるには市場予想との比較も重要です。
③ 北米トレーディング収益の持続性
今回の利益拡大を市場が継続的な成長と評価するのか、それとも一時的な上振れと考えるのか。
ここは株価評価に影響しそうです。
④ 出来高を伴って上昇するか
好決算でも寄り付きが高値になって、その後売られる展開は珍しくありません。
翌日の値動きと出来高を合わせて確認したいところです。
🐣 まろぴーの結論:ARE、想像以上に強い決算だった!
今回のAREホールディングス決算。
まろぴーが評価したいのは、利益成長・上方修正・株主還元が同時にそろったことです。
特に印象的だったのは、
営業利益87.4%増!
通期営業利益を110億円上方修正!
年間20円増配!
最大75億円の自社株買い!
そして、AIデータセンター関連需要という成長テーマもあること。
これはなかなか強い組み合わせです!🔥
ただし、株価の上昇余地を判断するには、決算前の株価水準や市場コンセンサス、北米事業の利益の持続性を確認する必要があります。
好決算なのは確か。でも、好決算と割安株は同じではない!
ここを忘れずに、明日の株価反応を見ていきたいと思います。
AREホールディングス、注目です!🐣📈
📚 関連記事|まろぴーの株ラボ
AIデータセンター投資の広がりや、半導体関連企業の業績分析に興味がある方は、こちらもどうぞ!
📄 参考資料
※本記事は2026年11月4日発表の決算情報をもとに作成した個人の分析です。特定銘柄の売買を推奨するものではありません。

コメント