
大型蓄電池関連といえば、最近の株式市場で注目を集めているのがパワーエックス(485A)🔋
まろぴーの株ラボでも、パワーエックスの大型受注や高PERについて取り上げてきました。
▶ パワーエックスがグロース出来高1位!受注が続く蓄電池株はPER222倍でも買える?
▶ PowerXが13%急騰!ENEOS大型蓄電所を受注、「期待だけの高PER株」から変わり始めた?
でも、蓄電池関連を調べていると、もう1社かなり気になる企業を発見しました。
それが、ダイヘン(6622)です。
ダイヘンは2026年9月16日、EMS事業の受注高が、
2025年度:約170億円
↓
2026年度:450億円
↓
2027年度:550億円
↓
2030年度:700億円
まで拡大する見通しを発表しました。
2026年度だけで、前年度比約2.6倍です。
それなのに、ダイヘンの予想PERは約18倍。
一方、人気化しているパワーエックスのPERは200倍を大きく超えています。
🌸まろぴー
「同じ蓄電池関連で、ここまで評価が違うのはなぜ……?」
今回は、ダイヘンが何をしている会社なのか、業績、株価指標、蓄電池事業の成長性を整理しながら、パワーエックスと比較していきます。
ダイヘンは何をしている会社?
ダイヘンを簡単に説明すると、
電力インフラと、ものづくりを支える総合電機メーカー
です。
もともとは変圧器の会社として成長してきましたが、現在は大きく3つの分野を展開しています。
① エネルギーマネジメント
ダイヘンの中核となっている事業です。
主な製品・サービスは、
- 変圧器
- 受配電設備
- 電力会社向け機器
- EV充電システム
- 系統用蓄電池パッケージ
- 太陽光発電関連設備
- エネルギーマネジメントシステム
など。
電力を作る会社というより、
電気を安全に届け、必要な場所で使い、余った電力を蓄えるための設備を提供する会社
と考えると分かりやすいです。
② ファクトリーオートメーション
工場の自動化を支える事業です。
- アーク溶接機
- 産業用ロボット
- 搬送ロボット
- 自動化システム
- 金属加工関連設備
などを展開しています。
人手不足や製造業の自動化投資が追い風になる分野ですね🤖
③ 半導体関連機器
ダイヘンは半導体製造装置向けの高周波電源や搬送ロボットも手がけています。
つまりダイヘンは、
蓄電池+電力インフラ+ロボット+半導体
という、現在の株式市場で注目されやすいテーマを複数持っている会社です。
🌸まろぴー
「蓄電池だけの会社だと思っていたけど、かなり事業が広いんだね!」
ダイヘンの基本情報
2026年9月18日時点の主な指標を整理します。
| 項目 | ダイヘン |
|---|---|
| 証券コード | 6622 |
| 株価 | 12,720円 |
| 時価総額 | 約3,168億円 |
| 予想PER | 約18.2倍 |
| PBR | 約1.92倍 |
| 予想EPS | 698.9円 |
| 上場市場 | 東証プライム |
| 決算期 | 3月 |
※株価指標は日々変動します。
ダイヘンは、蓄電池関連として成長期待を持ちながらも、予想PERは約18倍。
株価指標だけを見ると、超高PERのグロース企業というより、
利益をしっかり出している製造業として評価されている
ことが分かります。(kabuyoho.jp)
業績はすでに好転している
ダイヘンの業績は、これから良くなるかもしれないという段階ではありません。
すでに売上・利益・受注が動き始めています📈
通期業績
| 2026年3月期実績 | 2027年3月期会社予想 | 前期比 | |
|---|---|---|---|
| 売上高 | 2,377億円 | 2,800億円 | 約17.8%増 |
| 営業利益 | 187.8億円 | 250億円 | 約33.1%増 |
| 経常利益 | 201億円 | 255億円 | 約26.9%増 |
| 最終利益 | 141.1億円 | 165億円 | 約17.0%増 |
| 営業利益率 | 7.9% | 8.9% | 改善予想 |
売上高が増えるだけでなく、営業利益は約33%増える予想。
営業利益率も7.9%から8.9%へ改善する計画です。
単なる薄利の売上拡大ではなく、
増収と利益率改善が同時に進む見通し
になっています。(IR情報)
第1四半期も好調
2027年3月期第1四半期は、
- 売上高:前年同期比13.1%増
- 営業利益:同28.9%増
- 受注高:同46.5%増
となりました。
特に注目したいのが、受注高の伸びです。
製造業では、受注が数カ月から数年後の売上につながります。
受注が前年同期比で約46%増えているということは、今後の売上拡大を先行して示している可能性があります。
何が好転した?蓄電池受注が約2.6倍へ
今回、一番注目したいのがEMS事業です。
ダイヘンは2026年9月16日、EMS事業の受注見通しを発表しました。
| 年度 | EMS事業受注高 |
|---|---|
| 2025年度 | 約170億円 |
| 2026年度見通し | 450億円 |
| 2027年度見通し | 550億円 |
| 2030年度目標 | 700億円 |
2026年度は前年度比約2.6倍。
しかも一時的な大型案件だけではなく、その後も550億円、700億円へ拡大する計画です。
会社側は、再生可能エネルギーの導入拡大や電力系統の安定化を背景に、2026年度の系統用蓄電池市場が前年度比約1.8倍に拡大すると見込んでいます。(株式会社ダイヘン)
🌸まろぴー
「市場が約1.8倍なのに、ダイヘンの受注は約2.6倍。市場以上のスピードで伸びる計画なんだね!」
全国250カ所・総容量2.4GWhの大型契約
ダイヘンは2026年4月、サンヴィレッジとの間で、全国250カ所の系統用蓄電所へ機器を供給する契約を締結しました。
総容量は2.4GWh。
2025年度までに6カ所へ納入しており、2026年度は70カ所を超える蓄電所へ機器を納入する予定です。(株式会社ダイヘン)
この需要に対応するため、
- 協力会社の拡充
- グループ生産拠点での増産
- 生産能力を従来比約4倍へ増強
- 納入・据え付けを担う人員の増強
も進めています。
受注だけ発表して終わりではなく、実際に製品を作って納入する体制まで強化している点は評価できます。
ダイヘンとパワーエックスを比較
ここで、注目のパワーエックスと比較してみます。
| 項目 | ダイヘン | パワーエックス |
|---|---|---|
| 時価総額 | 約3,168億円 | 約2,800億円 |
| 予想PER | 約18.2倍 | 約200~280倍 |
| PBR | 約1.92倍 | 40倍超 |
| 直近通期売上高 | 2,377億円 | 193億円 |
| 直近通期営業利益 | 187.8億円 | ▲6.8億円 |
| 今期売上予想 | 2,800億円 | 400億円 |
| 今期営業利益予想 | 250億円 | 20~25億円 |
| 主な事業 | 電力機器・蓄電池・ロボット・半導体関連 | 大型蓄電システム中心 |
| 市場 | 東証プライム | 東証グロース |
| 成長段階 | 黒字基盤を持つ複合企業 | 黒字転換を目指す成長企業 |
※株価指標は2026年9月18日前後の参考値。両社は決算期が異なります。
一番驚くのは、
時価総額はかなり近いのに、売上高と利益水準がまったく違う
ことです。
パワーエックスは2026年12月期に売上高400億円、営業利益20~25億円を計画。
一方のダイヘンは、売上高2,800億円、営業利益250億円を見込んでいます。
現在の利益に対する株価評価では、ダイヘンの方が圧倒的に低いといえます。
パワーエックスの2026年上期実績は売上高68.9億円、営業損失10.7億円。通期400億円に対する売上進捗率は約17%ですが、大型案件の検収が下期に集中する事業構造となっています。(PowerX, Inc.)
それならダイヘンの方が割安なの?
数字だけを比べれば、ダイヘンの方がかなり割安に見えます。
ただし、
PERが低いからダイヘンの方が絶対にお得
と単純には判断できません。
両社では、株式市場から期待されている役割が違います。
パワーエックス
パワーエックスは、大型蓄電システムを成長の中心に据えた企業です。
国内外で蓄電池市場が拡大すれば、会社全体の売上と利益が一気に伸びる可能性があります。
つまり現在の高い株価には、
- 蓄電池市場の急拡大
- 生産台数の増加
- 黒字転換
- 将来の利益率改善
- 海外展開
- データセンター関連需要
まで、かなり先の成長が織り込まれています。
ダイヘン
ダイヘンは、すでに完成された事業基盤を持つ企業です。
蓄電池が伸びても、会社全体には変圧器、ロボット、溶接機、半導体関連機器など複数の事業があります。
業績が安定しやすい一方、蓄電池事業が伸びても会社全体へのインパクトがパワーエックスほど大きく見えにくい。
そのため株式市場では、
蓄電池専業に近い成長企業ではなく、複合電機メーカー
として評価され、PERが低くなっていると考えられます。
それでもダイヘンに再評価余地はありそう
両社のPERが同じになる必要はありません。
それでもダイヘンには、株式市場からの評価が変わる余地がありそうです👀
これまでは、
変圧器や溶接機を作る老舗メーカー
という印象が強かった会社です。
しかし現在は、
- EMS受注が約170億円から450億円へ拡大
- 2027年度は550億円を見込む
- 2030年度は700億円を目指す
- 系統用蓄電所250カ所への供給契約
- 生産能力を約4倍へ増強
- 半導体関連機器も展開
- ロボット・工場自動化需要も取り込める
という成長要素が出てきました。
今後、EMS事業の受注が実際の売上と利益へ反映されれば、
成熟企業のPERではなく、成長する電力インフラ企業として評価される可能性
があります。
株価チャートは14,000円を超えられるか
ダイヘンの株価は2026年6月に19,000円前後まで上昇した後、大きく調整しました。
足元では12,000円台まで下落しています。
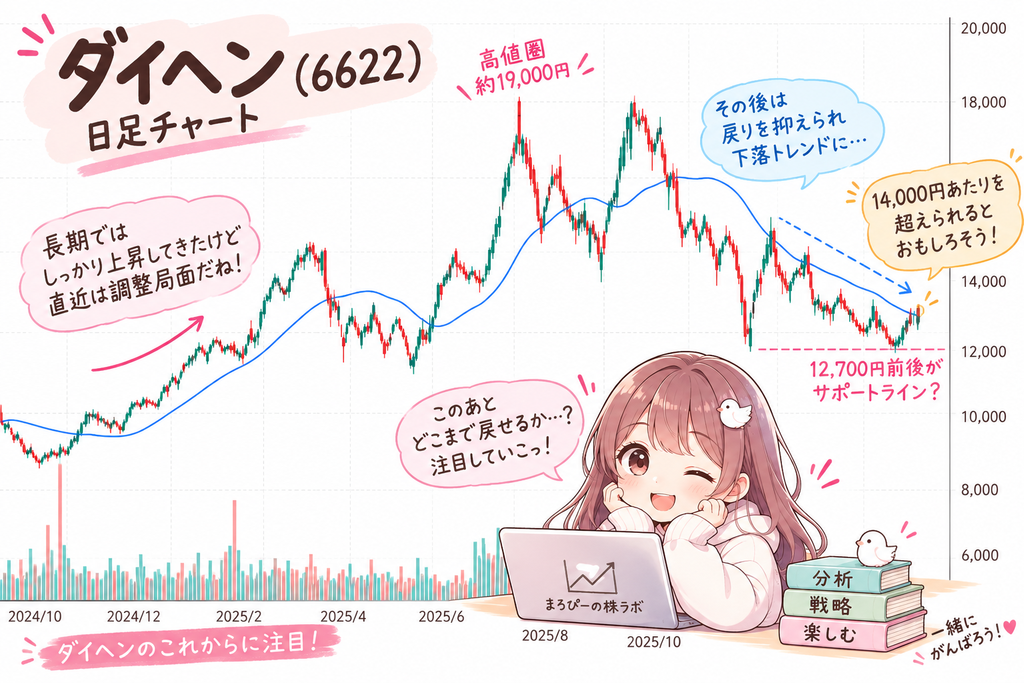
業績や受注は伸びているのに、株価は高値から大きく調整している状態です。
チャート上で、まろぴーが注目したいのは、
14,000円前後を明確に突破できるか
という点。
14,000円付近は、下落局面で何度も意識された価格帯です。
ここを出来高を伴って上抜け、その後も維持できれば、投資家の見方が変わり始めたサインになるかもしれません📈
反対に、14,000円付近で押し戻されるようなら、戻り売りがまだ強いと考えられます。
🌸まろぴー
「好材料だけで飛びつくより、14,000円を超えた後の値動きも確認したいな!」
ダイヘンの注意点
① 受注と売上は同じではない
EMS事業の受注が急増していても、すぐに全額が売上や利益になるわけではありません。
製造、納入、設置、系統接続、検収まで進んで、初めて業績へ本格的に反映されます。
② 蓄電池の中身をすべて自社生産しているわけではない
ダイヘンの強みは、蓄電池セルそのものよりも、
- 変圧器
- パワーコンディショナ
- 制御システム
- 機器の組み合わせ
- 設置・保守
までまとめて提供できることです。
蓄電池セルの価格競争や調達リスクの影響を受ける可能性があります。
③ 複合企業なので成長が見えにくい
蓄電池が急成長しても、他の事業が減速すれば会社全体の成長率は抑えられます。
半導体設備投資、製造業の設備投資、原材料価格、為替なども業績へ影響します。
④ パワーエックスのような値動きにはなりにくい
ダイヘンは時価総額3,000億円を超える東証プライム企業です。
パワーエックスのようなグロース株と比べると、短期間で株価が数倍になるような動きは起こりにくいと考えられます。
その代わり、
すでに利益を出している安心感と、蓄電池成長の両方を狙える銘柄
と見ることができます。
まろぴーまとめ
最後に、今回のポイントを整理します🌸
- ダイヘンは電力機器・ロボット・半導体関連を持つ総合電機メーカー
- EMS事業の受注は約170億円から450億円へ急拡大する見通し
- 2027年度550億円、2030年度700億円を目指す
- 系統用蓄電所250カ所・総容量2.4GWhの大型供給契約を締結
- 生産能力を従来比約4倍へ増強
- 2027年3月期は売上2,800億円、営業利益250億円を予想
- パワーエックスと時価総額は近いが、現在の利益水準は大きく異なる
- ダイヘンの予想PERは約18倍
- 株価は14,000円前後を突破できるかに注目
パワーエックスは、蓄電池市場の未来を強く映す成長株。
ダイヘンは、すでに利益を出している事業基盤の上に、蓄電池の急成長が乗り始めた会社です。
そのため、
パワーエックスほどの爆発的な成長期待は織り込まれていないけれど、現在の利益に対する評価ではダイヘンの方がかなり低い
というのが、今回の結論です。
PER18倍だけを見て「絶対に割安」とは断定できません。
ただ、EMS受注が計画どおり売上と利益へ変わっていけば、
これまでのダイヘンとは違う評価を受ける可能性は十分ありそう
です。
🌸まろぴー
「蓄電池関連=パワーエックスだけじゃなかった!
派手さは少ないけど、ダイヘンの数字もかなり気になってきました🔋」
今後は、450億円の受注がどのタイミングで売上と利益に変わるのか、四半期決算で追いかけていきたいと思います。
※本記事は公開情報をもとに作成したもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
コメント