
2026年11月9日|まろぴーの株ラボ
こんにちは、まろぴーです!😊📊
🔥 古河電工が経常利益3.2倍!
ということは……
明日のフジクラ決算も期待できる!?🚀
11月9日に発表された古河電工(5801)の決算は、かなり強い内容でした。
2027年3月期上期の経常利益は前年同期比約3.2倍。さらに通期業績予想も上方修正!✨
そして11月10日には、AIデータセンター関連として注目されるフジクラ(5803)の決算が控えています。
💡 古河電工の好決算は、フジクラの業績を予想するヒントになるのか?
今回は両社の四半期業績を比較しながら、売上高・経常利益・EPSを徹底検証!
特に注目するのは、
🎯 フジクラ2Q経常利益1,224億円という強気シナリオ!
古河電工の直近増益率を参考にした、まろぴー独自の試算です。
売上高については根拠のない独自予想を置かず、実績と会社予想を比較します。
それでは、詳しく見ていきましょう!🔍
- 🔥 1. 古河電工の決算がすごい!経常利益3.2倍
- 📈 2. 通期予想も上方修正!古河電工の強さは続く?
- 🔍 3. 古河電工の2Q単独決算!利益の伸びが重要
- 📊 4. 売上高比較!フジクラと古河電工の成長を確認
- 💰 5. 経常利益比較!フジクラ2Qは1,224億円に届く?
- 🎯 6. 経常利益1,224億円を達成するには利益率が重要!
- 📈 7. EPS比較!利益成長は1株利益にも反映される?
- 🚀 8. フジクラの通期上方修正はある?
- ⚠️ 9. 好決算でも株価が上がらない?信用需給の問題
- 🌐 10. AIデータセンター需要は本当に続くのか?
- 🎯 11. フジクラ決算で確認したい5つのポイント
- 🏁 12. まろぴーの結論!フジクラ決算の鍵は利益率🔥
🔥 1. 古河電工の決算がすごい!経常利益3.2倍
まずは11月9日に発表された古河電工の上期決算を確認します。
📊 2027年3月期上期決算
| 項目 | 上期実績 | 前年同期比 |
|---|---|---|
| 売上高 | 7,376.91億円 | +20.8% |
| 営業利益 | 576.18億円 | +201.1% |
| 経常利益 | 649.47億円 | +220.3% |
| 純利益 | 587.81億円 | +357.4% |
売上高は約2割増。
ところが、営業利益と経常利益は約3倍に拡大しています!🚀
ここが重要です。
単純に売上高が増えただけではなく、売上高に対して利益を生み出す力も改善しているということです。
🎯 市場予想も上回った!
古河電工の上期経常利益について、決算直前のIFISコンセンサスは625億円でした。
実績は649.47億円。
✅ 市場予想を約3.9%上回る着地!
会社予想605億円も約7.4%上回りました。
ただし、純利益には特別利益などの影響もあるため、すべてを本業の収益改善と捉えるのは危険です。⚠️
まろぴーが注目したいのは、営業利益と経常利益の改善です。
📈 2. 通期予想も上方修正!古河電工の強さは続く?
古河電工は上期決算と同時に、通期業績予想も上方修正しました!✨
| 項目 | 従来予想 | 修正後予想 | 修正率 |
|---|---|---|---|
| 売上高 | 15,300億円 | 15,700億円 | +2.6% |
| 営業利益 | 1,230億円 | 1,360億円 | +10.6% |
| 経常利益 | 1,430億円 | 1,550億円 | +8.4% |
| 純利益 | 1,050億円 | 1,180億円 | +12.4% |
注目したいのは、売上高の上方修正率が2.6%なのに対し、営業利益は10.6%も引き上げられていること。
💡 売上高以上に利益が伸びる構造が、通期予想にも反映されています!
🔍 下期も利益成長を見込んでいる
修正後の通期経常利益予想は1,550億円。
上期実績649.47億円を差し引くと、下期に必要な経常利益は約900.53億円です。
つまり、古河電工は下期も高い利益水準を見込んでいます。
ただし、上期と下期では需要構成や費用計上が異なる可能性があります。
この見通しをそのままフジクラに当てはめることはできません。
🔍 3. 古河電工の2Q単独決算!利益の伸びが重要
上期累計の数字だけでは、直近3か月の勢いが分かりにくいですよね。
そこで、1Qと2Qを分けて比較します!📊
| 項目 | 1Q | 2Q単独 | 前四半期比 |
|---|---|---|---|
| 売上高 | 3,652.21億円 | 3,724.70億円 | +1.98% |
| 経常利益 | 309.53億円 | 339.94億円 | +9.82% |
| 経常利益率 | 8.48% | 9.13% | +0.65pt |
これ、なかなか面白い数字です!👀
📈 売上高は約2%増。
🔥 一方、経常利益は約9.8%増!
売上高の伸び以上に、利益が増えている!
つまり、収益性が改善しているということです。
もちろん、経常利益には営業外損益も含まれます。
四半期ごとの為替差損益などによって、利益が変動することもあります。
それでも、フジクラの決算を考えるうえでは重要な参考材料です。
💡 もしフジクラも古河電工と同じ約9.8%の経常増益を達成したら?
ここから3つのグラフで検証していきます!🚀
📊 4. 売上高比較!フジクラと古河電工の成長を確認
🚀 フジクラの売上高は大きく成長
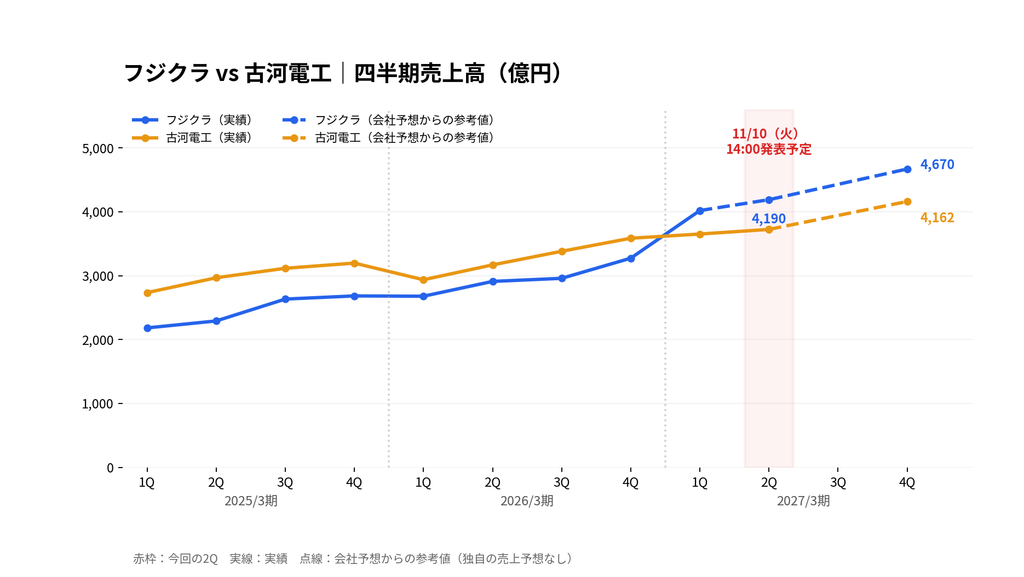
フジクラの2027年3月期1Q売上高は4,020.09億円。
前期4Qの3,274.27億円から、大きく増加しています。
一方、古河電工の2027年3月期は、
- 1Q売上高:3,652.21億円
- 2Q売上高:3,724.70億円
と、堅調に推移しています。
両社は同じ光通信需要の拡大という追い風を受けています。
ただし、事業構成も顧客も異なります。
古河電工の増収率を、そのままフジクラの売上高予想に使うことはできません。
🎯 フジクラの会社想定は約4,190億円
フジクラの上期会社予想から1Q実績を差し引くと、2Q売上高は約4,190億円となります。
1Q実績4,020億円に対して、約4.2%の増収を見込んでいる計算です。
ここで注目したいのは、フジクラがこの会社想定を超えられるかどうか。
今回は売上高の独自予想は設定しません。
明日の決算で実際にどこまで売上高が伸びたのか、会社想定と比較したいと思います。🔍
🌐 AIデータセンター向け光通信需要が追い風
フジクラが注目されている背景には、AIデータセンター向けの光通信需要があります。
大量のGPUを接続するAIデータセンターでは、高速かつ大容量のデータ通信が必要です。
そのため、光ファイバーや高密度光配線などの重要性が高まっています。
この分野の需要拡大が、フジクラや古河電工の業績を押し上げる可能性があります。
ただし、需要が強くても、製品構成、生産能力、納入時期などによって四半期業績は変動します。
🔗 コーニングの決算も参考になる
光通信市場の成長を考えるうえでは、米国のコーニングも重要な企業です。
▶ 【電線御三家に潜む信用買い残の重さ】コーニング決算は追い風か?フジクラ・古河電工・住友電工を比較
AIデータセンター向け光通信需要の背景を詳しく知りたい方は、こちらも参考にしてください!😊
💰 5. 経常利益比較!フジクラ2Qは1,224億円に届く?
ここからが今回の記事の本題です!🔥
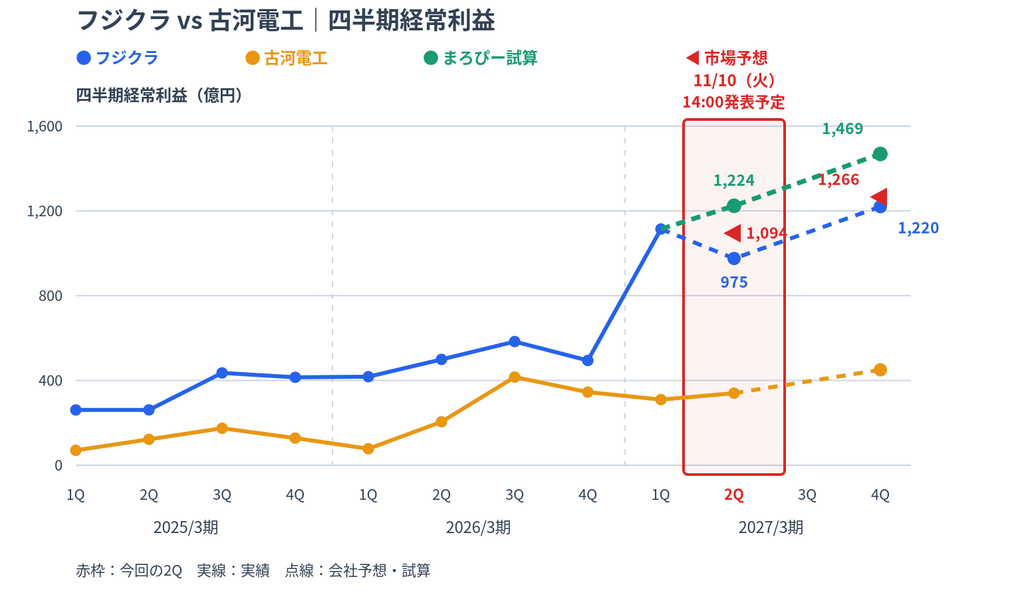
フジクラの2027年3月期1Q経常利益は1,114.56億円。
上期会社予想から逆算した2Q経常利益は975.44億円です。
つまり、会社想定では1Qから2Qにかけて経常利益が減少する計算になります。
一方、古河電工の経常利益は1Qから2Qにかけて約9.8%増えています。
もしフジクラでも同じ増益率になったら?
🚀 まろぴー試算は1,224億円!
古河電工の経常利益成長率は、
339.94億円 ÷ 309.53億円 = 約1.0982倍
この倍率をフジクラの1Q経常利益に当てはめます。
1,114.56億円 × 1.0982
= 約1,224億円!
これが今回のまろぴー試算です!🎯
📊 会社予想・市場予想との比較
| 項目 | フジクラ2Q経常利益 |
|---|---|
| 会社予想からの逆算値 | 975億円 |
| 市場予想からの逆算値 | 1,094億円 |
| 🔥 まろぴー試算 | 1,224億円 |
※会社予想と市場予想は、上期予想から1Q実績を差し引いた参考値です。市場予想は取得時点によって変わります。
会社想定との差は約249億円。
上振れ率は約25.5%です。
さらに、市場予想からの逆算値に対しても約130億円上回る計算になります。
もし実現すれば、かなり強い決算になりそうです!📈
⚠️ ただし、増益率が一致する保証はない
今回の1,224億円は、古河電工の経常利益成長率をフジクラに当てはめたものです。
しかし、両社の事業構成は異なります。
古河電工には自動車関連や電力関連などの事業があり、フジクラも光通信以外の事業を展開しています。
また、為替差損益などの影響も異なります。
したがって、1,224億円は会社予想でも市場予想でもありません。
古河電工の好決算を参考にした、まろぴー独自の強気シナリオです!
🎯 6. 経常利益1,224億円を達成するには利益率が重要!
経常利益が1,224億円になるとして、売上高はどれだけ必要なのでしょうか?
今回は売上高の独自予想を置かないので、会社想定の約4,190億円を使って確認してみます。
| 項目 | 会社想定 | 利益1,224億円の場合 |
|---|---|---|
| 売上高 | 4,190億円 | 4,190億円と仮定 |
| 経常利益 | 975億円 | 1,224億円 |
| 経常利益率 | 23.3% | 29.2% |
💡 経常利益率29.2%!
これはかなり高い水準です。
つまり、1,224億円という試算を実現するには、売上高の増加だけでなく、収益性の改善も重要になります。
🔍 利益率改善の3つのポイント
① 高採算製品の販売構成比
AIデータセンター向けの高付加価値製品が伸びれば、利益率が改善する可能性があります。
② 生産効率の改善
生産量の増加によって固定費負担が軽くなれば、利益が売上高以上に伸びることがあります。
③ 為替や営業外損益
経常利益には営業外損益が含まれます。
そのため、経常利益の増加がすべて本業の改善を示しているとは限りません。
🔥 まろぴーが明日の決算で最も注目したいのは、売上高よりも利益率です!
📈 7. EPS比較!利益成長は1株利益にも反映される?
続いてEPSを見ていきましょう!📊
EPSとは、1株当たり純利益のことです。
株価の割安・割高を考えるPERにも使われる重要な指標です。
🎯 フジクラのEPS比較
| 項目 | EPS |
|---|---|
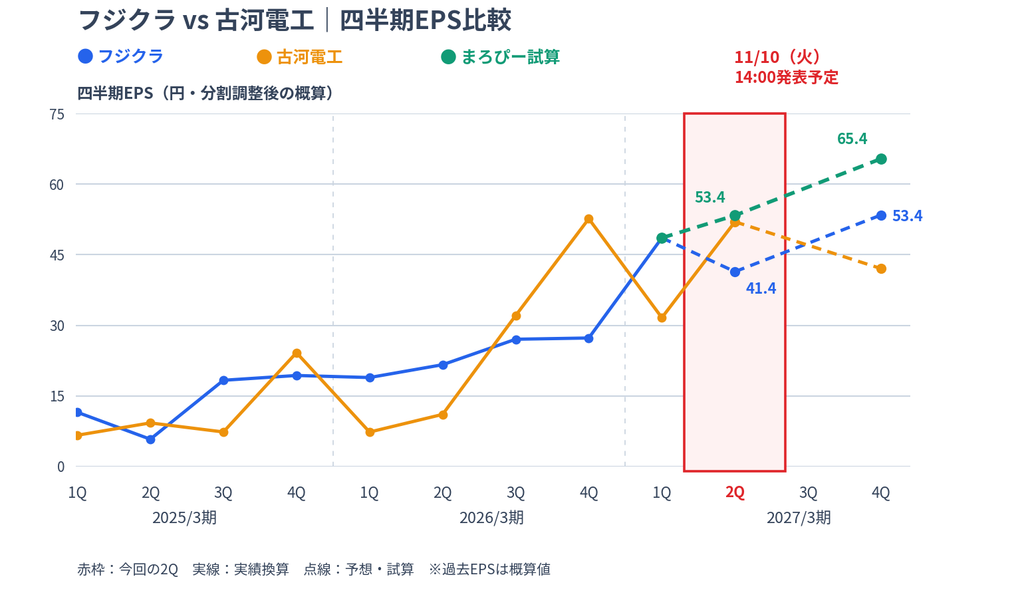
| 1Q実績 | 48.58円 |
| 2Q会社予想からの逆算値 | 約41.40円 |
| 🔥 まろぴー参考試算 | 約53.35円 |
今回のEPS試算も、古河電工の経常利益の前四半期比成長率を参考にしています。
48.58円 × 約1.0982 = 約53.35円
ただし、経常利益と純利益は同じ割合で増えるとは限りません。
税金、特別損益、非支配株主持分などの影響があるためです。
したがって、EPS53.35円は、経常利益1,224億円から直接導いた数字ではありません。
経常利益の成長率がEPSにも反映された場合の参考シナリオです。
⚠️ 株式分割にも注意!
フジクラと古河電工は株式分割を実施しています。
そのため、過去のEPSを比較する場合は分割調整が必要です。
グラフには分割調整後の概算値を含んでいるため、正式な開示EPSとは差が生じる可能性があります。
EPSは株価評価に直結する重要な数字なので、決算発表後には実際の開示値を確認したいと思います。
🚀 8. フジクラの通期上方修正はある?
古河電工は今回、通期経常利益予想を1,430億円から1,550億円へ引き上げました。
では、フジクラも上方修正する可能性はあるのでしょうか?🤔
まろぴーが注目するのは、2Qの着地だけではありません。
下期の見通しがどこまで強いのかです!
📊 決算後の3つのシナリオ
🟢 シナリオ①:2Qが市場予想を上回り、通期も上方修正
最も強いパターンです。
ただし、株価がすでに大幅な上方修正を織り込んでいれば、好決算でも売られる可能性があります。
🟡 シナリオ②:2Qは好調でも通期予想は据え置き
会社が下期を慎重に見ている場合です。
据え置きの理由が保守的な見通しなのか、実際の減速要因なのかが重要になります。
🔴 シナリオ③:会社予想を上回っても市場予想に届かない
期待が高い成長株では、会社予想を上回っただけでは不十分なことがあります。
市場がどれだけの成長を織り込んでいたのかによって、株価の反応は変わります。
⚠️ 9. 好決算でも株価が上がらない?信用需給の問題
ここまで業績面を中心に見てきました。
でも、まろぴーがもう一つ気になっているのが、信用買い残です。
フジクラと古河電工はAI関連株として注目される一方、信用需給にも注意が必要な銘柄です。
📉 電線御三家の信用買い残
以前の記事では、フジクラ・古河電工・住友電工の信用買い残を比較しました。
▶ 【電線御三家に潜む信用買い残の重さ】フジクラ・古河電工・住友電工を比較
信用買い残が多いから必ず株価が下落するわけではありません。
業績への期待が高まれば、買い需要が売り圧力を上回ることもあります。
⏰ 11月は信用期日にも注目!
さらに、11月は5月に建てられた制度信用買いの返済期限が近づく時期です。
まろぴーの株ラボでは、5月高値から大きく下落した日本株を調査しました。
▶ 【2026年11月】信用期日通過で反発する日本株は?33銘柄と注目ランキングTOP10
この記事では、古河電工とフジクラを注目銘柄として取り上げています。
ただし、信用買い残の集計値から個々の建玉の返済期限を特定することはできません。
好決算と信用需給、両方を確認したいですね!🔍
🌐 10. AIデータセンター需要は本当に続くのか?
フジクラの中長期的な成長を考えるうえで、重要なのはAIデータセンター投資の持続性です。
AIデータセンターの建設が続けば、光通信設備への需要も拡大する可能性があります。
一方で、設備投資の減速や資金調達環境の悪化が起これば、関連企業の成長期待が修正される可能性があります。
📉 AI関連株はすでに大きく調整
11月5日には、フジクラを含むAI関連株が大きく下落しました。
▶ 【半導体株が大暴落!】AIバブル崩壊か、それとも買い場か?
さらに11月6日には、キオクシアなどの信用買い残減少を取り上げました。
▶ 【半導体株は底なのか?】キオクシア信用買い401万株減とシリコンサイクルを検証
AI関連企業の業績が好調でも、市場全体がリスク回避に傾けば株価は下落することがあります。
💡 AI需要が強いことと、AI関連株が上がることは別問題!
この点は、明日の決算でも意識しておきたいと思います。
🎯 11. フジクラ決算で確認したい5つのポイント
明日の決算で、まろぴーが確認したいポイントを整理します!📝
① 📊 2Q売上高は会社想定を上回るか
会社予想から逆算した売上高は約4,190億円。
まずはこの数字を上回れるかどうか。
② 💰 経常利益は市場予想を超えるか
会社想定は約975億円、市場予想からの逆算値は約1,094億円。
そして、まろぴーの強気試算は約1,224億円です。
③ 📈 営業利益率は改善しているか
経常利益が伸びていても、営業利益が伴っていなければ注意が必要です。
本業の収益力が改善しているかを確認します。
④ 🚀 通期予想の上方修正はあるか
上期の上振れだけでなく、下期にどれだけ成長が続くかが重要です。
⑤ 🔍 決算後の株価と出来高はどう動くか
好決算でも株価が下落する場合があります。
信用需給や市場全体の地合いも含めて判断したいところです。
🏁 12. まろぴーの結論!フジクラ決算の鍵は利益率🔥
今回、古河電工の決算から分かったのは、売上高の増加以上に利益が大きく伸びているということです。
古河電工の2Q経常利益は、前四半期比約9.8%増。
この増益率をフジクラに当てはめると、
🎯 2Q経常利益は約1,224億円!
ただし、両社の事業構成や利益構造は異なります。
この数字は会社予想でも市場予想でもなく、古河電工の好決算を参考にしたまろぴー独自の強気シナリオです。
そして、今回の試算で最も重要なのは利益率。
フジクラの売上高が会社想定どおり約4,190億円だった場合、経常利益1,224億円を達成するには約29.2%の経常利益率が必要です。
これは決して簡単な水準ではありません。
だからこそ、まろぴーは明日の決算で、売上高そのものよりも利益率に注目したいと思います!📈
そして、もう一つ忘れてはいけないのが信用需給。
古河電工の好決算に続いて、フジクラも強い数字を発表するのか?
それとも、市場の高い期待に届かないのか?
🔥 業績の上振れと株価の上昇は別問題!
まろぴーは明日の決算で、売上高・経常利益・EPS・通期見通し、そして株価の反応をセットで確認したいと思います!
11月10日のフジクラ決算に注目です!🚀📊
📚 参考資料・注意事項
- 古河電工公式:2026年ニュースリリース・決算資料
- フジクラの決算短信・業績予想資料
- IFISコンセンサス(古河電工:2026年11月6日時点)
- 本記事は2026年11月9日時点の公開情報に基づきます。
- 経常利益1,224億円およびEPS53.35円は独自の参考試算であり、会社予想・市場予想ではありません。
- グラフの過去EPSや予想値には公開前の最終照合が必要です。
- 本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。
コメント