
こんにちは!まろぴーです🐥📈
今回も、将来のお宝株を探していくよ!
「お宝成長株発掘」シリーズ第2弾は、ヒガシホールディングス(9029)!
前回の木村工機に続き、今回も気になる低PER成長株を見つけました。
この企業、過去5年間の業績がなかなかすごいんです。
- 📈 売上高は約2.1倍!
- 💰 純利益は約2.3倍!
- 🚀 2027年3月期の中間決算も増収増益
- 💎 予想PERは約8倍
- 🎁 予想配当利回りは約3.7%
でも、調べていくと気になることが。
今期の営業利益予想は、わずか1.4%増。
さらに、最新の中間決算では投資キャッシュフローが約31億円のマイナスになっています。
「物流の成長企業なのに、なぜこんなにお金を使っているの?」
今回は、その理由まで掘り下げていくよ!🔍
① ヒガシHD(9029)は何をしている会社?📦
ヒガシHDは、物流を中心にさまざまな企業向けサービスを展開する会社です。
証券コードは9029。東証スタンダード市場に上場しています。
主な事業は、運送、倉庫、オフィス移転、IT機器の導入・移設、福祉関連サービスなど。
ここで重要なのが、単に荷物を運ぶだけの会社ではないということ。
企業の物流業務をまとめて引き受ける「3PL」にも力を入れています。
3PLって何?
3PLとは、サード・パーティー・ロジスティクスの略。
例えばネット通販会社が、商品の保管、在庫管理、出荷作業などを物流専門会社に任せる仕組みです。
EC企業は商品開発や販売に集中でき、物流会社は継続的な取引を獲得できます。
ヒガシHDは、こうした物流の外部委託需要を取り込んで成長してきました。
さらにオフィス移転やIT機器関連のサービスも展開しているため、一般的な運送会社とは少し異なる収益構造を持っています。
まろぴーが注目するのは、この物流+企業向けサービスという事業の広がりだよ!🐥
② 5年間で売上高2倍!成長の実力は?📈
まずは過去5年間の業績を見てみよう!
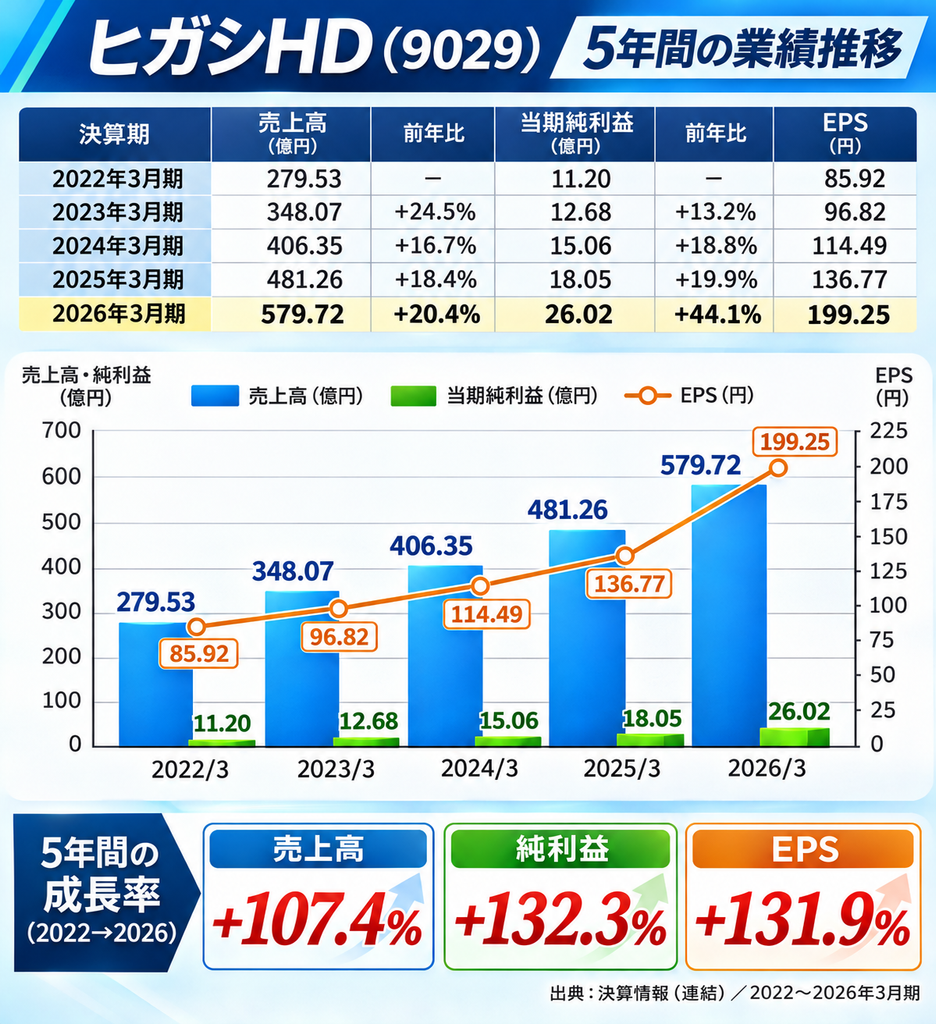
| 決算期 | 売上高 | 純利益 |
|---|---|---|
| 2022年3月期 | 約279.5億円 | 約11.2億円 |
| 2023年3月期 | 約350.0億円 | 約12.4億円 |
| 2024年3月期 | 約406.4億円 | 約15.1億円 |
| 2025年3月期 | 481.3億円 | 18.1億円 |
| 2026年3月期 | 579.7億円 | 26.0億円 |
※純利益は親会社株主に帰属する当期純利益。数値は概数。
2022年3月期から2026年3月期までの成長率は、
売上高:約107%増!
純利益:約132%増!
そしてEPS(1株当たり利益)も大きく成長しています。
なぜEPSが重要なの?
EPSは、企業の利益を1株当たりに換算した数字。
長期投資では、会社全体の利益だけでなく、1株当たりの利益が増えているかも重要です。
株価が長期的に上昇するには、利益成長と市場評価の両方が関係するからです。
ヒガシHDは、この5年間で売上高と純利益を着実に伸ばしてきました。
ただし、M&Aによる成長も含まれるため、すべてが既存事業だけの成長というわけではありません。
ここは長期投資で見極めたいポイントだね。
③ 物流業界は今後も成長する?🚚
「物流って成熟産業じゃないの?」
そう思う人もいるかもしれません。
確かに、日本の人口が急増して荷物が何倍にもなる未来は想像しにくいよね。
でも、まろぴーは物流の仕事の任され方が変わっていることに注目しています。
成長要因① 物流の外部委託
人手不足や物流業務の複雑化によって、自社で物流機能をすべて抱えることが難しい企業もあります。
そこで物流専門会社への委託が選択肢になります。
ヒガシHDが強化している3PLは、こうした需要を取り込める分野です。
成長要因② EC向け物流
ネット通販では、商品の保管だけでなく、細かな出荷管理や大量の注文への対応が必要です。
大手EC企業向けの物流センターを運営できれば、継続的な取引につながる可能性があります。
成長要因③ オフィス移転・ITサービス
ヒガシHDはオフィス移転やIT機器関連サービスにも強みを持っています。
2027年3月期中間決算では、大型のIT機器回収案件やキッティング案件、学校向けICT機器関連案件などが売上に寄与しました。
キッティングとは、パソコンやタブレットなどを利用できる状態に設定する作業のこと。
つまり、単なる運送需要だけでなく、企業のIT関連業務も成長機会になっているんです。
物流業界全体の成長率が低くても、ヒガシHD自身が市場シェアを伸ばせるかが重要だね!
④ 最新決算も好調!倉庫事業が伸びている🚀
2026年10月23日に発表された2027年3月期中間決算を確認してみよう。
2027年3月期中間決算(4〜9月)
| 項目 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 300.46億円 | +12.1% |
| 営業利益 | 20.46億円 | +10.1% |
| 経常利益 | 22.28億円 | +15.5% |
| 純利益 | 13.80億円 | +12.8% |
売上高、営業利益、経常利益、純利益がすべて増加!
特に売上高と経常利益は、中間期として過去最高を更新しました。
そして注目したいのが、倉庫事業です。
倉庫事業の成長
倉庫事業の中間期売上高は前年同期比21.1%増。
大型物流センターの増床部分が稼働を開始したことや、既存センターでの取扱量増加が寄与しました。
ここはかなり魅力的!📦
ただし、倉庫事業の利益成長率は売上高ほど高くありません。
増床に伴う人件費や備品購入など、先行費用が発生しているためです。
つまり、売上は増えているけれど、投資負担も増えているという状況なんだね。
⑤ なぜ今期の営業利益予想は+1.4%なの?🤔
ここは今回の記事で重要なポイント。
ヒガシHDの2026年3月期は、営業利益が前年から47.6%増加しました。
ところが、2027年3月期の会社予想はかなり控えめです。
通期業績予想
| 項目 | 2026年3月期実績 | 2027年3月期予想 | 増減率 |
|---|---|---|---|
| 売上高 | 579.72億円 | 590.0億円 | +1.8% |
| 営業利益 | 40.44億円 | 41.0億円 | +1.4% |
| 経常利益 | 41.50億円 | 42.5億円 | +2.4% |
| 純利益 | 26.02億円 | 27.03億円 | +3.9% |
過去の成長率と比較すると、確かに物足りなく感じます。
では、成長が止まってしまったのでしょうか?
まろぴーは、そう判断するのはまだ早いと思っています。
会社の決算説明資料では、流山ロジスティクスセンターの増床に伴う人件費の一時的な増加や、備品・什器などの購入費用が発生していると説明されています。
一方で、物流センターの稼働開始や既存拠点の取扱量増加によって、売上は伸びています。
つまり、事業拡大に向けた費用が利益の伸びを抑えている可能性があるんだね。
ただし、会社は通期予想を据え置いています。
投資費用がいつ落ち着くのか、増床部分がどの程度の利益を生むのかは、今後の決算で確認する必要があります。
⑥ 最大の注目点!設備投資で現金が減っている💸
ここからは少し踏み込んだ分析です。
利益だけを見ていると、ヒガシHDは順調な成長企業に見えます。
でも、キャッシュフローを確認すると違う景色が見えてきます。
キャッシュフロー比較
| 項目 | 2026年3月期・通期 | 2027年3月期・中間期 |
|---|---|---|
| 営業CF | 約+49.9億円 | 約+6.3億円 |
| 投資CF | 約−6.7億円 | 約−30.8億円 |
| 現金及び現金同等物 | 約91.4億円 | 約61.3億円 |
※通期12か月と中間期6か月の比較であり、期間が異なります。
ここで注目したいのは、投資キャッシュフロー。
2027年3月期の上期だけで、約30.8億円のマイナス!
営業活動で生み出した現金は約6.3億円なので、営業CFから投資CFの支出を差し引くと約24.6億円のマイナスになります。
これは一般的なフリーキャッシュフローの簡易的な見方です。
もちろん、設備投資が大きいこと自体は悪いことではありません。
問題は、その投資によって将来どれだけ現金を稼げるようになるか。
流山ロジスティクスセンターへの投資
ヒガシHDは、大手EC向けの流山ロジスティクスセンターの増床を進めています。
すでに増床部分の稼働が始まり、売上増加にも寄与しています。
ただし、設備や人員を先に整える必要があるため、投資負担が先行しています。
まろぴーが考える理想的な展開は、
設備投資 → 稼働率上昇 → 利益増加 → キャッシュフロー改善
という流れ。
これが実現すれば、今の投資は将来の成長につながります。
逆に、設備投資が続いても十分な利益を生み出せなければ、低PERでも割安とは言い切れません。
ここは今後の決算で最も注目したい部分だよ!🔍
⑦ PER8倍は買い場?過去レンジを検証💎
次に株価評価を見てみましょう。
2026年11月中旬時点で、ヒガシHDの予想PERは約8倍。
過去2年間の予想PERレンジと比較すると、下限に近い水準です。
| 指標 | 予想PER |
|---|---|
| 過去2年間の最低 | 約8.0倍 |
| 過去2年間の平均 | 約10.1倍 |
| 過去2年間の最高 | 約12.9倍 |
| 2026年11月中旬 | 約8倍 |
これは木村工機とは少し違う特徴です。
木村工機は過去にPER20倍を超える評価を受けていました。
一方、ヒガシHDはもともとPER8〜13倍程度で推移してきた企業。
つまり、急激に期待が剥がれた銘柄というより、もともと低PERで評価されてきた成長企業という見方ができます。
PER別の株価シミュレーション
2027年3月期の会社予想EPSを約206円として計算すると、
| 想定PER | 株価の目安 |
|---|---|
| 7倍 | 約1,442円 |
| 8倍 | 約1,648円 |
| 10倍 | 約2,060円 |
| 12倍 | 約2,472円 |
| 13倍 | 約2,678円 |
例えばPER10倍に戻れば、株価は約2,060円という計算です。
ただし、これはEPSを固定した単純試算であり、目標株価ではありません。
今後の利益が減少すれば、同じPERでも株価の目安は下がります。
PERが低いから買うのではなく、利益成長が続くのにPERが低いのかを見極めることが重要だね。
⑧ 配当利回り3%台!増配にも期待🎁
ヒガシHDの2027年3月期の年間配当予想は62円。
2026年3月期の60円から2円の増配予想です。
株価を1,660円と仮定すると、
予想配当利回りは約3.73%!
100株保有なら年間6,200円の配当を受け取れる計算です。
さらに、2028年3月期の中期経営計画では、年間配当66円を目標としています。
ただし、配当は将来の業績や財務状況によって変更される可能性があります。
また、投資負担が大きい時期だからこそ、配当と設備投資の両立にも注目したいところです。
まろぴーとしては、配当を受け取りながら物流事業の成長を待てるかという視点で見ています。🐥
⑨ 中期経営計画から見える将来像🔮
ヒガシHDは2026年5月に中期経営計画の数値を見直しました。
2028年3月期の目標は次のとおりです。
| 項目 | 2026年3月期実績 | 2028年3月期目標 |
|---|---|---|
| 売上高 | 579.7億円 | 610億円 |
| 経常利益 | 41.5億円 | 44億円 |
| 年間配当 | 60円 | 66円 |
ここで少し気になることがあります。
2026年3月期の実績から2028年3月期の目標まで、売上高の増加率は約5.2%。
経常利益も約6.0%の増加です。
過去5年間の成長と比べると、かなり控えめ。
つまり、会社自身も短期的には急成長を前提としていないことが分かります。
一方、物流センターへの投資が利益に本格的に貢献すれば、計画を上回る可能性もあります。
ただし、これは現時点では期待であり、確定した成長ではありません。
今後の決算では、会社計画に対する進捗と設備投資の回収状況を追っていきたいね。
⑩ 長期投資で注意したいリスク⚠️
ヒガシHDは魅力的な企業ですが、リスクもあります。
物流センターの稼働率
増床した物流センターで想定どおりの取扱量を確保できなければ、利益率が低下する可能性があります。
人件費の上昇
物流業界では人手不足が課題です。
賃金上昇を価格転嫁できるかが、利益成長の鍵になります。
大口顧客への依存
大手EC向け3PL事業は成長要因ですが、大口顧客との取引条件や契約の変化が業績に影響する可能性があります。
設備投資による資金負担
投資CFの大幅なマイナスが続けば、現金残高や財務余力に影響する可能性があります。
M&Aの成果
買収による売上拡大が、必ずしも利益やキャッシュフローの成長につながるとは限りません。
こうした点を確認しながら、長期保有に適した企業かを判断する必要があります。
⑪ まろぴーの結論!ヒガシHDはお宝成長株なのか?🐥💎
今回のヒガシHD、かなり面白い企業だと思いました!
過去5年間で売上高は約2倍、純利益は約2.3倍。
最新の中間決算も増収増益で、倉庫事業は力強く成長しています。
それなのに予想PERは約8倍。
しかも配当利回りは3%台後半。
数字だけを見ると、長期投資家にとって魅力的な組み合わせです。
ただし、気になるのが設備投資と今期の利益成長率。
現在の会社予想では、営業利益の伸びはわずか1.4%です。
まろぴーが今後注目するのは、流山ロジスティクスセンターの投資が、いつ利益とキャッシュフローに本格的に反映されるのかという点。
まろぴーの評価
| 評価項目 | 判定 |
|---|---|
| 過去5年間の業績成長 | ◎ |
| 最新中間決算 | ◎ |
| 物流・3PLの成長余地 | ○ |
| PERの割安感 | ◎ |
| 配当利回り | ◎ |
| 今期の利益成長 | △ |
| キャッシュフロー | △ |
| 投資回収の見通し | 要確認 |
結論:ヒガシHDは、設備投資の回収が進めば評価が変わる可能性のある低PER成長株!
ただし、現時点では投資回収を確認できていないため、「絶好の買い場」と断定することはできません。
長期投資では、今の利益だけでなく、これからどれだけ現金を生み出せる企業になるかが重要です。
まろぴーは、次の決算でもヒガシHDの物流センターの稼働状況とキャッシュフローを追いかけていきたいと思います!📈
📚 あわせて読みたい!まろぴーの株ラボ
今回のような成長株分析が好きな人はこちらもチェック!
▶ トーセイ(8923)は10年持てる成長株?株主優待と業績を分析
📖 参考資料
※本記事は2026年11月16日時点の情報をもとに作成しています。PER・配当利回りは株価によって変動します。記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。
コメント