
こんにちは!まろぴーです🐥📈
今回から新シリーズ「お宝成長株発掘」をスタートするよ!💎
探すのは、ただ株価が安い企業ではありません。
業績が成長し続けているのに、株価が大きく下落している企業。
そんな銘柄の中に、10年後を見据えて保有できる成長株が眠っているかもしれません。
第1弾として取り上げるのは、業務用空調メーカーの木村工機(6231)!
この企業、実はかなり興味深いんです。
- 📈 5年間で売上高は約1.76倍
- 💰 営業利益は約4.22倍
- 🚀 2027年3月期も増収増益予想
- 🎁 年間配当を200円から240円へ増額
- 📉 それなのに株価は年初来高値から約半値
- 💎 予想PERは約8倍
「業績が悪いから株価が下がっているのでは?」
そう思うよね。
でも、最新決算では業績予想を上方修正しているんです。
今回は木村工機の事業内容、成長の理由、データセンターとの関係、PERの推移、そして長期投資の可能性まで徹底分析していきます!🔍
① 木村工機(6231)は何をしている会社?🏢
木村工機は、工場や病院、学校、オフィスなどに使われる業務用空調機器のメーカーです。
家庭用エアコンでおなじみの企業とは、少し違う市場で戦っています。
特に注目したいのが、工場などの広い空間を効率よく冷暖房する技術。
例えば、巨大な工場全体を冷やすのではなく、従業員が作業する場所を重点的に冷やす「ゾーン空調」という考え方があります。
これなら空調に必要なエネルギーを抑えながら、作業環境の改善を目指せます。
まろぴーが注目しているのは、省エネと働く環境の改善を同時に実現できること!🌱
電気代の上昇や夏場の暑熱対策を考えると、企業が空調設備を更新する理由は十分にあります。
つまり、木村工機の成長機会は新しい建物の建設だけではないんです。
既存工場の空調更新も重要な市場になり得るよ。
② 5年間で営業利益4倍超!驚きの成長📈
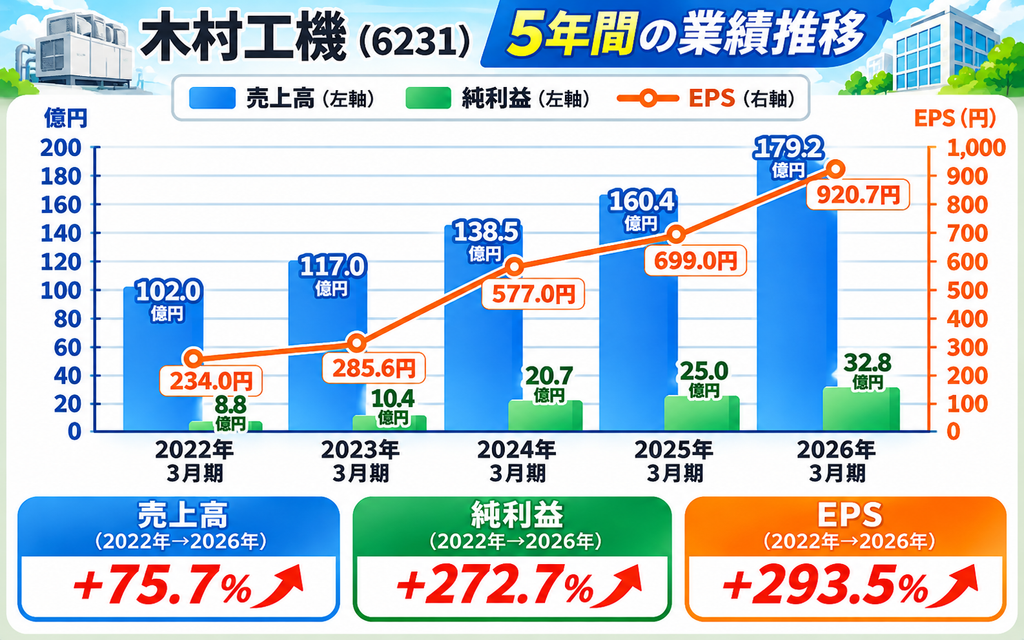
まずは過去5年間の業績を見てみよう。
| 決算期 | 売上高 | 営業利益 |
|---|---|---|
| 2022年3月期 | 102.0億円 | 10.88億円 |
| 2023年3月期 | 117.03億円 | 15.72億円 |
| 2024年3月期 | 138.52億円 | 26.79億円 |
| 2025年3月期 | 160.42億円 | 36.75億円 |
| 2026年3月期 | 179.22億円 | 45.89億円 |
この5期の推移を見ると、売上高も営業利益も毎年増加しています。
特に注目したいのが、売上高よりも営業利益の伸びが大きいこと!
2022年3月期と2026年3月期を比較すると、
売上高:約1.76倍
営業利益:約4.22倍
となっています。
営業利益率も大幅改善!
営業利益率を計算すると、
| 決算期 | 営業利益率 |
|---|---|
| 2022年3月期 | 約10.7% |
| 2023年3月期 | 約13.4% |
| 2024年3月期 | 約19.3% |
| 2025年3月期 | 約22.9% |
| 2026年3月期 | 約25.6% |
なんと約10.7%から25.6%まで改善!
これは売上が増えただけでは説明できない、大きな収益性の変化だね。
製品構成や生産効率など、何が利益率改善に寄与したのかは今後も確認したいところ。
ただし、利益率がすでに高水準だからこそ、今後も同じペースで改善するとは限らないことには注意が必要です。
③ データセンター需要で成長した企業なの?🤔
最近、空調や冷却設備と聞くと、AIデータセンターを連想する人も多いと思います。
木村工機もデータセンター向けの需要を取り込んでいる企業です。
ただし、ここは少し冷静に考えたい。
木村工機の産業分野には、データセンターだけでなく、工場や研究施設、物流倉庫なども含まれています。
産業分野の売上高
| 決算期 | 売上高 | 前年比 |
|---|---|---|
| 2024年3月期 | 74.12億円 | - |
| 2025年3月期 | 87.89億円 | +18.6% |
| 2026年3月期 | 103.60億円 | +17.9% |
2024年3月期から2026年3月期までの2年間で、約39.8%の成長です。
これは十分に高い成長率!
でも、突然売上が2倍、3倍になったわけではありません。
そして、データセンター単独の売上高は確認できていません。
つまり、木村工機をデータセンター需要だけで説明するのは適切ではないと、まろぴーは考えています。
むしろ、工場の暑熱対策、省エネ更新、研究施設などの幅広い需要があることに魅力を感じるよ。🌱
④ 最新決算も絶好調!上方修正&増配🚀
2026年11月13日に発表された2027年3月期中間決算を確認してみよう。
2027年3月期中間決算(4〜9月)
| 項目 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 99.73億円 | +24.4% |
| 営業利益 | 27.60億円 | +33.1% |
| 経常利益 | 27.63億円 | +34.2% |
| 中間純利益 | 19.29億円 | +36.5% |
売上高も利益も2桁成長!
特に営業利益は33.1%増と、売上高を上回る伸びを記録しました。
さらに会社は、通期業績予想を上方修正しています。
2027年3月期の最新会社予想
| 項目 | 通期予想 | 前期比 |
|---|---|---|
| 売上高 | 203.0億円 | +13.3% |
| 営業利益 | 55.55億円 | +21.1% |
| 経常利益 | 55.45億円 | +21.5% |
| 純利益 | 38.70億円 | +18.1% |
売上高200億円突破を見込んでいるんだね!
さらに年間配当予想も、200円から240円へ増額。
増収増益、上方修正、増配。
長期投資家にとっては、かなり魅力的な組み合わせだと思います。💰
ただし、ここで気になる数字もあります。
7〜9月の単独四半期では、営業利益率が前年同期の26.3%から24.8%へ低下しています。
中間期累計は好調でも、直近3か月の利益率には注意が必要です。
また、決算発表前の市場コンセンサスは、売上高・営業利益とも会社の中間実績を上回っていました。
会社予想を上方修正したからといって、市場の期待をすべて上回ったとは限らないんだね。
⑤ なぜ株価は高値から約半値になった?📉
ここが今回の記事で最も重要なポイント!
木村工機の株価は、2026年2月13日に年初来高値17,030円を付けています。
その後、大きく調整しました。
2026年11月16日午前の株価8,910円で計算すると、高値からの下落率は約47.7%です。
ほぼ半値!
それなのに、2027年3月期の業績予想は増収増益。
一見すると不思議な状況だよね。
仮説① 成長期待が先行しすぎていた
業績が急成長する企業は、投資家の期待が高まり、PERが上昇することがあります。
ところが、利益成長が続いていても、期待ほどの成長が見込めなくなると株価は下落します。
木村工機でも、こうした期待値の調整が起きた可能性があります。
仮説② 利益率のピークを警戒している
2022年3月期から2026年3月期までに、営業利益率は約10.7%から25.6%へ改善しました。
これは素晴らしい実績。
でも、投資家が気にするのは過去の利益率よりも、これからの利益率です。
高水準の収益性が維持できるのか、それとも低下するのか。
その不安が株価に反映されている可能性もあります。
仮説③ 中小型株特有の値動き
木村工機は東証スタンダード市場に上場する中小型株です。
大型株と比べると、売買の厚みが限られ、需給の変化で株価が大きく動くことがあります。
ただし、今回の下落について需給が主因だったと確認できたわけではありません。
まろぴーの見方🐥
現時点では、データセンター需要の減速が株価下落の主因だったと断定できる材料はありません。
また、受注残高の最新推移についても、今回の確認だけでは十分に判断できていません。
だから「業績は絶好調なのに理由なく売られている」と決めつけるのも危険。
株価が大きく下がった理由は、今後も継続して検証する必要があります。
⑥ PER約8倍は本当に割安?💎
今回、まろぴーが最も気になったのがPERです。
PERとは、株価が1株当たり利益の何倍まで買われているかを示す指標。
例えばPER10倍なら、株価は年間利益の約10倍ということになります。
木村工機の予想PERは、2026年11月16日の株価水準で約8倍。
過去には成長期待を背景に、予想PERが20倍を超える場面もありました。
現在はそこから大きく評価が縮小しています。
ただし、過去の高PERが正しかったとは限らない点は重要です。
期待が過熱していたのであれば、PERが下がったこと自体は不自然ではありません。
PER別の株価シミュレーション
予想EPSを約1,100円と仮定して計算してみます。
| 想定PER | 株価の目安 |
|---|---|
| 6倍 | 6,600円 |
| 8倍 | 8,800円 |
| 10倍 | 11,000円 |
| 12倍 | 13,200円 |
| 15倍 | 16,500円 |
仮にPER10倍まで評価が回復すれば、株価は11,000円程度。
現在の8,900円前後からなら、約24%の上昇に相当します。
でも、逆にPER6倍まで下がれば6,600円という計算です。
PER8倍だから必ず底値というわけではないんだよね。
しかもEPS自体が下がれば、同じPERでも株価の目安は低くなります。
長期投資で大切なのは、PERの低さだけでなく、将来のEPSが増え続けるかどうかです。
⑦ 配当も魅力!年間240円へ増配💰
2027年3月期の年間配当予想は240円。
仮に株価8,900円で購入した場合、予想配当利回りは約2.70%です。
100株保有なら、年間配当は税引き前で24,000円。
配当利回りだけなら突出した高配当株ではありません。
でも、注目したいのは利益成長に合わせて配当も増やせる可能性があること。
長期投資では、購入時の利回りだけでなく、将来の増配によって取得価格に対する利回りが高まるかも大切だね。
ただし、今後の増配が保証されているわけではありません。
設備投資や利益変動とのバランスも見ていきたいところです。
⑧ 10年後も成長できる?注目したい3つの需要🔮
木村工機を長期保有するなら、今の業績よりも10年後の事業環境が重要です。
1. 工場の暑熱対策
夏場の工場は、従業員の安全や生産性に直結する問題を抱えています。
作業場所を効率よく冷やす空調機器には、継続的な需要が期待できます。
2. 省エネ設備への更新
電力コストが高い状況では、企業にとって空調効率の改善は経営課題です。
既存設備の更新需要を取り込めるかが、長期成長のポイントになります。
3. データセンター・研究施設などの設備投資
データセンターや研究施設でも温度管理は重要。
ただし、木村工機のデータセンター向け売上は単独開示されていないため、過度な期待は禁物です。
まろぴーとしては、特定のブームに依存せず、工場の空調更新という継続的な需要を取り込めるかに注目しています。
⑨ 長期投資で注意したいリスク⚠️
ここまで見ると魅力的な木村工機。
でも、投資する前に確認しておきたいリスクもあります。
利益率の低下
営業利益率はすでに高水準です。材料費、人件費、競争環境の変化で利益率が低下する可能性があります。
設備投資の減速
顧客企業が設備投資を抑制すると、空調機器の受注にも影響する可能性があります。
受注の変動
業績の先行きを判断するには、受注高と受注残高の推移が重要です。ここは追加確認したいポイント。
株価の変動
中小型株は流動性が限られる場合があり、好業績でも株価が大きく下落することがあります。
PERの低さが続く可能性
市場が今後の成長鈍化を見込んでいるなら、PER8倍でも必ずしも割安とは限りません。
⑩ まろぴーの結論!木村工機は10年持てる?🐥
今回の木村工機、調べれば調べるほど興味深い企業でした。
まろぴーが特に評価したいのは、次の3点です。
① 5年間で売上高と営業利益が大きく成長している
単なる一時的な好業績ではなく、複数年にわたる成長実績があります。
② 2027年3月期も増収増益予想
直近の中間決算も好調で、会社は通期業績を上方修正しました。
③ PER約8倍まで評価が縮小している
株価は高値から大幅に下落。成長実績と現在の株価評価の間に、注目すべき差があります。
ただし、買い判断にはまだ確認が必要。
特に、受注残高の推移と、直近四半期の利益率低下が一時的なものなのかは重要です。
まろぴーの評価
| 項目 | 評価 |
|---|---|
| 過去5年間の成長性 | ◎ |
| 最新決算 | ◎ |
| 今期業績予想 | ◎ |
| PERの低さ | ◎ |
| 配当 | ○ |
| 10年後の成長余地 | ○ |
| 受注の先行き | 要確認 |
| 株価下落の原因 | 要検証 |
結論:木村工機は、低PER成長株として継続監視したい有力候補!💎
ただし、PER8倍だけを理由に買うのではなく、受注と利益率を確認しながら判断したいと思います。
「株価が下がったから安い」のではなく、「将来の利益に対して安いのか」。
ここを見極めることが、長期投資では何より大切だね!📈
📚 あわせて読みたい!まろぴーの株ラボ
成長株を探している人はこちらもチェック!
▶ トーセイ(8923)は10年持てる成長株?株主優待と業績を分析
📖 参考資料
※本記事は2026年11月16日時点の情報をもとに作成しています。株価・PER・配当利回りは変動します。記載した株価シナリオは将来の株価を保証するものではありません。投資判断はご自身の責任でお願いします。
コメント