
こんにちは!まろぴーです🐥💕
半導体株、そろそろ拾い時なんじゃない?
そんなことを考えたくなる相場になってきました。
2026年11月16日、半導体・AI関連株には再び強い売り圧力がかかりました。
でも、まろぴーが気になっているのは、株価の下落率だけじゃありません。
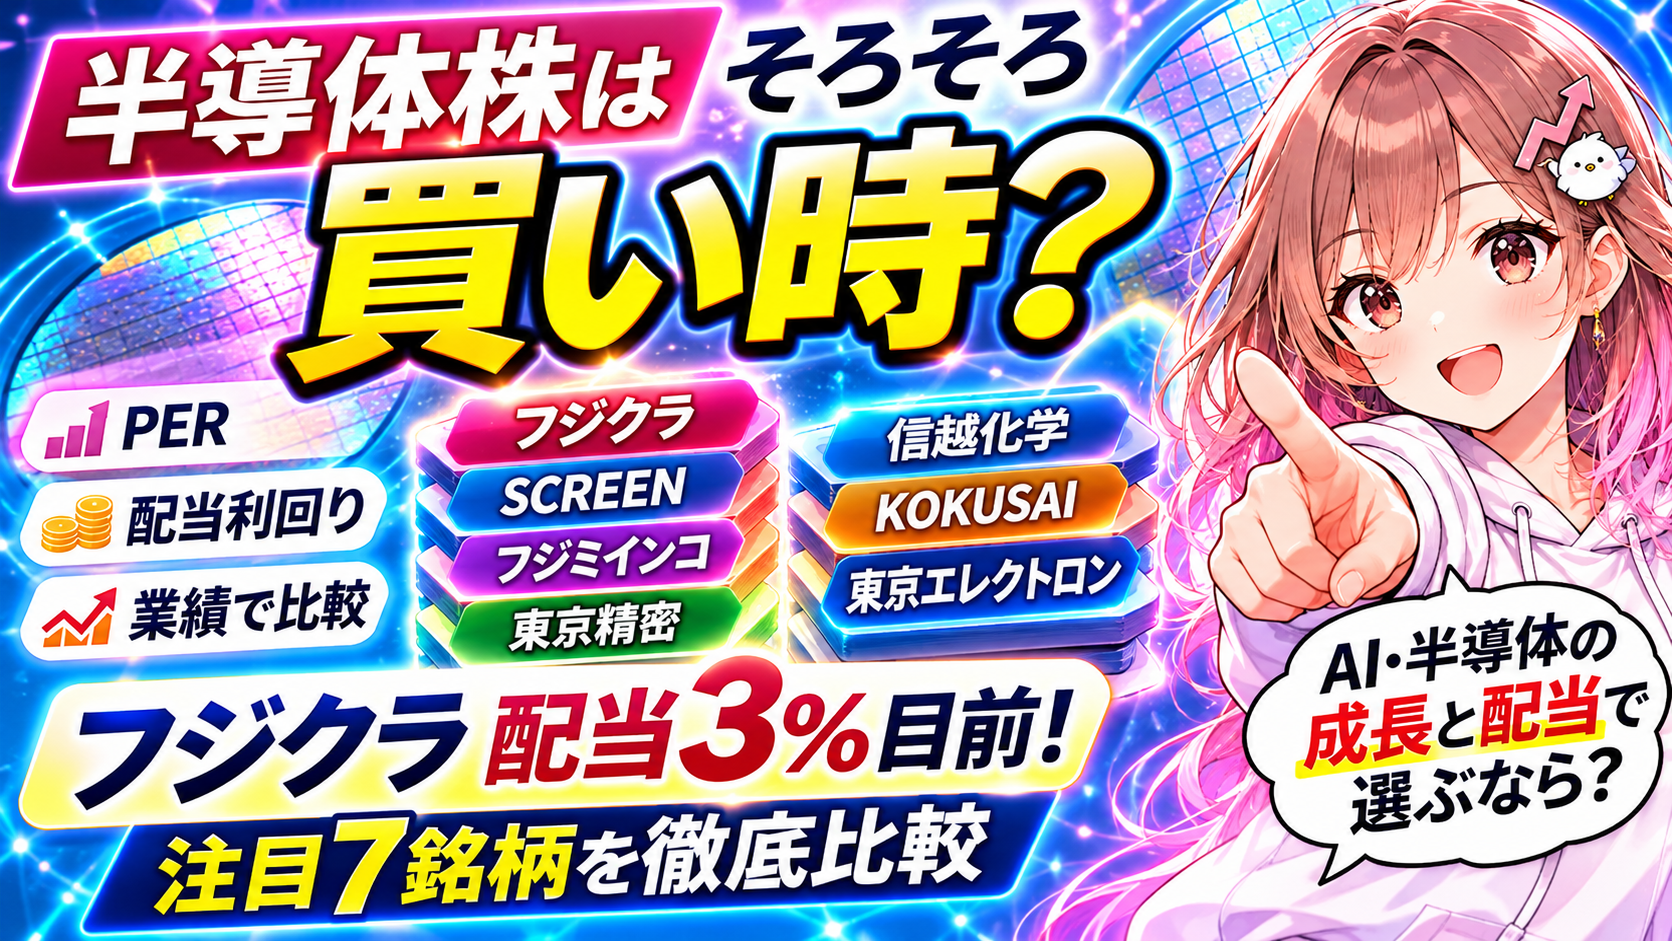
あのフジクラの予想配当利回りが、ついに3%目前まで上がっているんです! 👀
AI関連株というと、どうしても成長性ばかりに目が向きます。
でも、株価が下がればPERは低下し、配当予想が維持されれば配当利回りは上昇します。
つまり、これまで高成長株として注目されていた企業を、配当も意識しながら検討できる可能性が出てきたということ。
今回はフジクラ、SCREEN、東京エレクトロンなど7銘柄について、PER・配当利回り・業績の方向性を比較していきます!
- ① 半導体株が売られている今こそ、割安株を探したい📉
- ② PERと配当利回りで比較!注目7銘柄📊
- ③ フジクラ(5803)|AI成長株が高配当株に!?⚡
- ④ SCREEN(7735)|PER13倍台は割安なのか?🔍
- ⑤ フジミインコーポレーテッド(5384)|配当利回り3%超の半導体材料株💎
- ⑥ 東京精密(7729)|増配と業績成長を両立できるか?📈
- ⑦ 信越化学工業(4063)|半導体材料の王道、株主還元も注目🧪
- ⑧ KOKUSAI ELECTRIC(6525)|成長期待がPERに織り込まれている?🏭
- ⑨ 東京エレクトロン(8035)|世界的な優良企業でも割安とは限らない🌏
- ⑩ 結局、どの半導体株が買い時なの?🐥
- ⑪ 安くなったから買う、その前に確認したい3つのこと⚠️
- まとめ|半導体株は、成長だけでなく配当でも選べる局面へ?
① 半導体株が売られている今こそ、割安株を探したい📉
11月16日の東京市場では、半導体製造装置やAIインフラ関連株が売られました。
AIデータセンターへの巨額投資は今後も続くのか。投資額に見合う利益を企業は生み出せるのか。
こうした懸念が、AI関連株の株価を圧迫する要因になっています。
ただし、ここは大切なポイント。
株価が下落したことと、企業の業績が悪化したことは同じではありません。
企業の利益見通しが維持されているのに株価だけが下がれば、PERは低下します。
さらに、配当予想が維持されれば、配当利回りは上昇します。
もちろん、将来の業績悪化を株価が先取りしている可能性もあります。
だからこそ、数字を比較しながら冷静に判断したいですね。
関連記事:
半導体株は底なのか?キオクシアと過去のシリコンサイクルから検証
② PERと配当利回りで比較!注目7銘柄📊
今回の比較対象はこちら。
| 銘柄 | 証券コード | 予想PER | 予想配当利回り |
|---|---|---|---|
| SCREEN | 7735 | 13.1倍 | 2.30% |
| フジクラ | 5803 | 13.7倍 | 2.95% |
| フジミインコーポレーテッド | 5384 | 16.3倍 | 3.37% |
| 東京精密 | 7729 | 16.7倍 | 約2.4% |
| 信越化学工業 | 4063 | 19.9倍 | 2.38% |
| KOKUSAI ELECTRIC | 6525 | 23.2倍 | 1.17% |
| 東京エレクトロン | 8035 | 23.3倍 | 2.14% |
※2026年11月16日の取引時間中に確認した参考値。東京精密のPERは11月13日時点。取得時刻が異なるため、厳密な同時点比較ではありません。株価変動や業績予想の修正によって数値は変化します。
この表、なかなか興味深いですよね!✨
PERの低さではSCREENとフジクラが目立ちます。
一方、配当利回りではフジミインコーポレーテッドが3%を超えています。
ただし、PERが低い=必ず割安、ではありません。
半導体産業は景気循環の影響を受けやすく、利益がピークにあるときほどPERが低く見えることもあります。
そこで、各社の事業と業績の方向性を見ていきましょう。
③ フジクラ(5803)|AI成長株が高配当株に!?⚡
今回、まろぴーが最も気になっている銘柄です。
フジクラはAIデータセンター向けの光通信関連需要で注目されてきました。
厳密には半導体メーカーではありませんが、AIインフラ投資の恩恵を受ける企業として、今回の比較に加えています。
PER13倍台、配当利回り3%目前!
予想PERは約13.7倍。
予想配当利回りは約2.95%。
年間予想配当を80円とすると、利回り3%に相当する株価は次のとおりです。
80円 ÷ 0.03 = 約2,667円
つまり、株価が2,667円付近になれば、年間配当80円を前提とした利回りは3%になります。
しかも11月10日の決算では増配が発表されました。
ただし、同時に経常利益予想の下方修正も行われています。
増配はプラス材料。でも、利益予想の修正理由まで確認する必要がある。
ここは冷静に見たいところです。
フジクラの本当の強みは「光通信だけじゃない」こと!
ここで、まろぴーがフジクラを高く評価している理由をもうひとつ紹介します。
それは、AIデータセンターの拡大による恩恵を、複数の事業から受けられる可能性があること!
フジクラというと、AI向け光ファイバーのイメージが強いですよね。
でも、実際にはそれだけではありません。
- 🌐 情報通信事業:光ファイバー、超高密度光ケーブル、光コネクタなど
- ⚡ エネルギー事業:電力ケーブル、送電線、電力インフラ関連製品
- 🔌 エレクトロニクス事業:精密配線や電子部品関連
- 🚗 自動車事業:ワイヤハーネスなどの車載電装関連
つまり、通信ネットワークの高速化だけでなく、電力インフラの整備や電子機器の高性能化も事業機会になるんです。
実際の決算では、どの事業が伸びている?📊
2027年3月期の上期決算を見てみましょう。
| 事業 | 上期売上高 | 前年同期比 |
|---|---|---|
| 情報通信 | 約5,815億円 | +91.6% |
| エネルギー | 約911億円 | +24.4% |
| 自動車 | 約1,063億円 | +23.3% |
| エレクトロニクス | 約809億円 | −6.2% |
※2026年11月10日発表の中間決算より。端数は四捨五入。
情報通信事業の伸びは圧倒的!🚀
でも、注目したいのはエネルギー事業も24.4%増収となっていること。
しかも、エネルギー事業のセグメント利益は前年同期比41.1%増でした。
電力関連も業績を支えていることがわかります。
ただし、今回のエネルギー事業の増収には銅価格の上昇や販売価格の改善なども影響しています。
増収分のすべてがAIデータセンター需要によるものではありません。
AI投資が減速しても、電力需要は残る?
ここからは、まろぴーの考察です。🐥
AIデータセンターの建設には、膨大な電力が必要です。
そして電力インフラの更新需要は、AIだけでなく、設備の老朽化対策や電化の進展などによっても生まれます。
そのため、仮にAI向け光通信投資が一時的に減速しても、電力関連の需要まで同じように減速するとは限りません。
これが、フジクラの事業の幅を評価したい理由です。
もっとも、現時点の利益成長を牽引しているのは情報通信事業。
上期のセグメント利益では情報通信が約2,177億円と圧倒的で、エネルギー事業などが光通信の減速を完全に補えると考えるのは早計です。
フジクラは単なる半導体関連株ではなく、AI時代の通信・電力インフラを支える複合成長企業。
PER13倍台、配当利回り3%目前という数字に加え、この事業構造にも注目していきたいですね!✨
関連記事:
④ SCREEN(7735)|PER13倍台は割安なのか?🔍
SCREENは半導体洗浄装置で世界的な競争力を持つ企業です。
予想PERは約13.1倍。
今回比較した7銘柄の中では、最も低い水準です。
配当利回りも約2.30%あります。
注目は半導体設備投資の持続性
SCREENの業績を左右するのは、半導体メーカーによる設備投資です。
AI向けの先端半導体投資が続けば、製造装置メーカーにも恩恵が期待できます。
一方で、設備投資の先送りや中国向け需要の鈍化が起きれば、受注や利益に影響する可能性があります。
ここで見たいのは、現在のPERだけではありません。
来期の利益が増えるのか、減るのか。
仮に現在のPERが13倍でも、来期の利益が大きく減少すれば、実質的な割安感は薄れてしまいます。
SCREENは、今後の受注と利益予想を確認しながら監視したい銘柄です。
⑤ フジミインコーポレーテッド(5384)|配当利回り3%超の半導体材料株💎
今回の比較で、配当利回りが最も高いのがフジミインコーポレーテッドです。
予想PERは約16.3倍。
予想配当利回りは約3.37%。
半導体向けの研磨材などを手掛ける企業で、製造装置メーカーとは異なる角度から半導体需要を捉えられます。
半導体の生産拡大が追い風になる?
半導体材料は、半導体工場が実際に稼働し、生産を続けることで需要が生まれます。
そのため、設備投資だけでなく、半導体の生産量も重要なポイントです。
AI関連の需要拡大が幅広い半導体の生産増につながれば、材料メーカーにも恩恵が期待できます。
ただし、研磨材の需要は製品構成や顧客の生産計画にも左右されます。
配当利回りが高いことは魅力ですが、利益やキャッシュフローに対して無理のない配当なのかも確認したいですね。
配当を重視する投資家なら、ぜひ調べておきたい1社です。
⑥ 東京精密(7729)|増配と業績成長を両立できるか?📈
東京精密は、半導体製造装置や検査・測定関連の事業を手掛けています。
予想PERは約16.7倍。
予想配当利回りは約2.4%。
さらに、11月の決算では業績予想の上方修正と増配が発表されています。
利益成長と株主還元に注目
株価が下がっている局面で、企業が業績予想を引き上げ、配当も増やしている。
これは非常に興味深い組み合わせです。
もちろん、株価が下がっている理由を無視してはいけません。
市場が来期以降の成長鈍化を警戒している可能性もあるからです。
東京精密については、メモリ関連投資や先端半導体向けの需要が、今後の利益成長につながるかを確認したいところ。
まろぴーとしては、業績の裏付けを重視して拾い時を探したい銘柄です。
⑦ 信越化学工業(4063)|半導体材料の王道、株主還元も注目🧪
信越化学は、半導体シリコンウエハーなどを手掛ける世界的な化学メーカーです。
予想PERは約19.9倍。
予想配当利回りは約2.38%。
今回の比較ではPERが最も低い銘柄ではありませんが、事業の競争力や株主還元も合わせて評価したい企業です。
自社株買いにも注目!
信越化学は11月13日、上限500億円の追加自己株式取得を発表しました。
すでに実施している2,500億円の自己株式取得に加える形です。
配当だけでなく、自社株買いを通じた株主還元にも注目できます。
ただし、自社株買いがあるからといって株価が必ず上昇するわけではありません。
半導体ウエハーの需要や価格、化学事業全体の収益動向も重要です。
PERだけで判断せず、事業の安定性と株主還元を合わせて評価したい銘柄ですね。
⑧ KOKUSAI ELECTRIC(6525)|成長期待がPERに織り込まれている?🏭
KOKUSAI ELECTRICは、半導体製造工程で使われる成膜装置などを手掛けています。
予想PERは約23.2倍。
予想配当利回りは約1.17%。
今回の比較では、配当面の魅力よりも将来の利益成長を重視して評価したい銘柄です。
メモリ投資の回復がカギ
メモリ半導体の需要が増え、メーカーの設備投資が拡大すれば、KOKUSAIの事業にも追い風となる可能性があります。
ただし、PER23倍台という水準は、一定の成長期待がすでに株価へ織り込まれていることを示しています。
今後の利益成長が期待を下回れば、PERがさらに低下する可能性もあります。
逆に、設備投資の拡大によって予想利益が上方修正されれば、現在のPERの見え方も変わるでしょう。
関連記事:
⑨ 東京エレクトロン(8035)|世界的な優良企業でも割安とは限らない🌏
最後は東京エレクトロン。
半導体製造装置の世界的企業で、日本の半導体関連株を代表する存在です。
予想PERは約23.3倍。
予想配当利回りは約2.14%。
今回の比較では、フジクラやSCREENよりもPERが高くなっています。
PERが高い理由は?
PERが高い企業は、必ずしも割高とは限りません。
将来の利益成長に対して市場が高い評価を与えている場合もあります。
東京エレクトロンの場合、先端半導体への設備投資が継続するかが重要です。
ただし、配当を重視するなら注意したい点もあります。
同社は利益に連動した株主還元を重視しているため、業績が悪化すれば配当予想が引き下げられる可能性があります。
配当利回りだけを見て買うのではなく、来期以降の利益見通しまで確認したい銘柄です。
⑩ 結局、どの半導体株が買い時なの?🐥
ここまでの比較を整理すると、注目するポイントによって候補が変わります。
| 投資の視点 | 注目銘柄 | 理由 |
|---|---|---|
| PERの低さ | SCREEN | 約13.1倍 |
| AI成長+配当 | フジクラ | PER13倍台、利回り3%目前 |
| 配当利回り | フジミインコ | 3%超 |
| 業績修正+増配 | 東京精密 | 上方修正と株主還元 |
| 株主還元 | 信越化学 | 追加自社株買い |
| メモリ設備投資 | KOKUSAI | 成膜装置の成長期待 |
| 世界的競争力 | 東京エレクトロン | 先端半導体設備投資への期待 |
※これは投資目的別の調査候補であり、株価上昇や配当維持を保証するランキングではありません。
まろぴーが特に気になるのは、フジクラ、SCREEN、東京精密の3社。
フジクラは成長期待と配当利回り。
SCREENはPERの低さ。
東京精密は業績修正と株主還元。
それぞれ違った魅力があります。
ただし、現時点で「底を打った」と断言できる銘柄はありません。
⑪ 安くなったから買う、その前に確認したい3つのこと⚠️
1. 今期の利益が維持されるか
PERは株価と予想EPSで決まります。
株価が下がってPERが低下しても、後から利益予想が引き下げられれば、PERは再び上昇することがあります。
2. 来期の成長は続くか
半導体株は今期の数字だけでなく、来期以降の設備投資や需要見通しも株価に織り込みます。
特にメモリや製造装置は、業績の変動が大きくなりやすい分野です。
3. 株価が下げ止まっているか
どんな優良企業でも、売りが続いている局面では株価がさらに下落する可能性があります。
まろぴーなら、一度に大きく買うのではなく、業績を確認しながら段階的に検討します。
配当利回り3%でも、株価が20%下落すれば、1年分の配当では到底補えません。
「割安になった」と「今すぐ買うべき」は、別の話なんです。
まとめ|半導体株は、成長だけでなく配当でも選べる局面へ?
今回の7銘柄比較で見えてきたのは、半導体・AI関連株の評価が変わり始めている可能性です。
これまでは成長期待が中心だった銘柄でも、株価下落によってPERが低下し、配当利回りが上昇しています。
特にフジクラの利回り3%目前という水準は、注目したい変化です。
しかも、フジクラには光通信だけでなく、電力インフラなど複数の成長機会があります。
一方で、情報通信事業への利益集中というリスクも忘れてはいけません。
半導体産業は景気循環の影響を受けるため、本当に買い時かどうかは今後の利益成長と設備投資の動向を見極める必要があります。
まろぴーは、半導体株を悲観するだけでなく、次の投資機会を探すための準備を始めたいと思っています!🐥✨
みなさんは、今の半導体株を買い場だと思いますか?
それとも、まだ下落が続くと考えていますか?
関連記事:
※本記事は2026年11月16日時点の公開情報を基にした分析であり、特定銘柄の売買を推奨するものではありません。株価指標は変動します。投資判断はご自身の責任でお願いします。

コメント