

2026年11月6日、半導体関連株が再び大暴落!📉
キオクシアは前日比8.71%安、フジクラは9.14%安。
半導体関連株を保有している投資家にとって、かなり厳しい1日になりました。
「もう半導体バブルは終わったの?」
「ここまで下がったら、そろそろ底じゃない?」
「いやいや、過去のシリコンサイクルではもっと下がっていたはず……」
いろいろな意見が出てきそうですよね。🤔
でも、今回の暴落でまろぴーが特に気になったのは、株価の下落幅だけじゃありません。
なんと、キオクシアの信用買い残が1日で約401万株も減少していたんです!
さらに、まろぴーが確認した半導体関連5銘柄では、信用買い残が合計約925万株も減っていました。
これって、信用買いの投げ売りが進んで、そろそろ底打ちが近づいているということなのでしょうか?
ただ、まろぴーにはもう一つ気になることがあります。
過去のシリコンサイクルでは、好業績のあとにメモリ価格が暴落し、企業利益が急減することが何度もあったという事実です。
しかも今回は、長期供給契約(LTA)があるから過去とは違うという強気論がある一方で、「過去にも長期契約は見直されてきた」という指摘もあります。
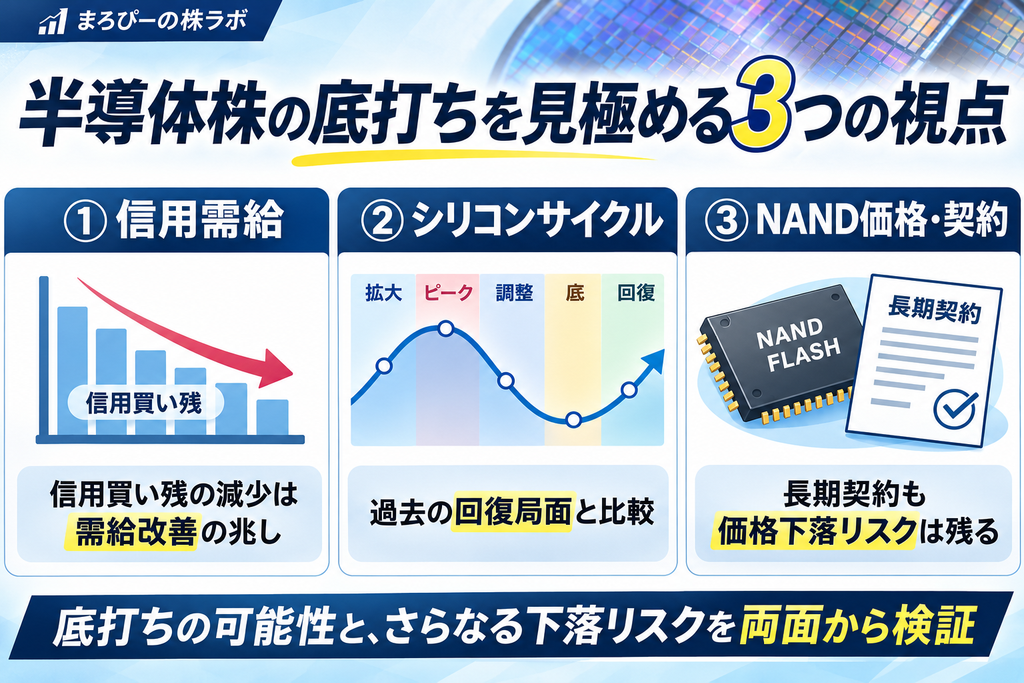
そこで今回は、信用需給だけでなく、過去の半導体不況、NAND価格、長期契約の実効性まで徹底検証していきます!🔍
📉 11月6日、半導体関連株が大暴落!
まずは今回の株価下落を整理してみましょう。
| 銘柄 | 11月6日騰落率 | 主な関連分野 |
|---|---|---|
| キオクシア | -8.71% | NANDメモリ |
| フジクラ | -9.14% | データセンター向け光通信 |
| 東京エレクトロン | -5.59% | 半導体製造装置 |
| アドバンテスト | -4.98% | 半導体検査装置 |
| 太陽誘電 | +1.42% | 電子部品・MLCC |
出典:松井証券アプリ、2026年11月6日。
キオクシアやフジクラは約9%の下落。
東京エレクトロンやアドバンテストも大きく売られました。
一方で、太陽誘電はプラスで取引を終えています。
同じ半導体・AI関連銘柄でも、株価の動きには違いが出ているんですね。
なぜ半導体株が売られたの?
今回の急落では、米国の半導体株安が日本市場にも波及しました。
市場で警戒されているのは、AI・データセンターへの巨額投資が今後も続くのかという問題です。
AI関連企業は、GPU、サーバー、メモリ、通信設備などに大規模な投資を行っています。
しかし、その投資を十分な収益につなげられなければ、将来の設備投資計画が見直される可能性があります。
そうなれば、半導体メーカーや関連企業の業績にも影響が出てくるかもしれません。
ただし、ここで大切なのは、株価が下がったことと、実際に半導体需要が減ったことは同じではないという点です。
市場が将来の悪化を先回りしているのか、それとも期待が過熱しすぎていただけなのか。
ここを見極めたいところです。
📊 半導体関連5銘柄で信用買い残が925万株減少!
今回、まろぴーが一番注目したのが信用需給です。
松井証券アプリの11月6日の売買分析を確認すると、主要5銘柄すべてで信用買い残が減少していました。
| 銘柄 | 信用買い残増減 | 推計信用倍率 |
|---|---|---|
| キオクシア | -401.67万株 | 39.42倍 |
| フジクラ | -228.86万株 | 21.91倍 |
| 東京エレクトロン | -185.30万株 | 10.27倍 |
| 太陽誘電 | -58.96万株 | 11.10倍 |
| アドバンテスト | -50.72万株 | 1.73倍 |
| 合計 | -925.51万株 |
※松井証券アプリ「売買分析」の当日推計値。取引所が後日公表する確定信用残とは異なります。5銘柄合計は株数の単純合計です。
5銘柄で約925万株の信用買い残減少!
これは注目したい動きですよね。👀
信用買い残とは、信用取引で買われ、まだ返済されていない株式のこと。
信用買いには原則として将来の返済が必要なので、買い残が多い銘柄では、株価下落時に返済売りが重なりやすくなります。
逆に信用買い残が減少すれば、将来の売り圧力が軽くなる可能性があります。
ただし、今回の数値はあくまで当日推計です。
また、株数だけでは銘柄間の需給改善の大きさを公平に比較できません。発行株式数や売買高に対する比率も確認する必要があります。
💾 キオクシアは1日で401万株の買い残減少!
キオクシアの信用取引を詳しく見てみましょう。
| 項目 | 11月6日の推計値 |
|---|---|
| 新規信用買い | 3,630.40万株 |
| 信用返済売り | 4,032.07万株 |
| 信用買い残増減 | -401.67万株 |
| 推計信用買い残 | 5,014.64万株 |
| 推計信用売り残 | 127.21万株 |
| 推計信用倍率 | 39.42倍 |
新規信用買いも約3,630万株と大量に入っています。
しかし、それを上回る約4,032万株の返済売りが発生しました。
株価が8.71%も下落するなかで、信用買いのポジションが減少しているわけです。
損切りやポジション縮小が進んだ可能性があります。
でも、返済売りがすべて損切りとは限りません。利益確定や通常の取引も含まれています。
まろぴーが注目しているのは、この減少が一時的なものなのか、継続的な需給改善につながるのかという点です。
⚠️ 信用倍率39倍はまだまだ重い?
一方で、気になる数字もあります。
それがキオクシアの信用倍率39.42倍です。
信用倍率は、信用買い残を信用売り残で割った数値。
キオクシアは信用売り残に対して、信用買い残が非常に多い状態です。
アドバンテストの1.73倍と比較すると、大きな違いがあります。
もちろん、信用倍率が高いからといって必ず株価が下がるわけではありません。
でも、約5,015万株もの推計信用買い残が残っている以上、さらに株価が下落すれば返済売りが出てくる可能性があります。
信用買いの整理は進んでいる。でも、まだ整理が終わったとは言い切れない。
これがまろぴーの現時点での見方です。
🔍 信用買い残が減ると株価は上がるの?
ここで少し、信用需給と株価の関係を整理してみましょう。
| 株価 | 信用買い残 | 考えられる状況 |
|---|---|---|
| 下落 | 減少 | 損切り・ポジション整理 |
| 下落 | 増加 | 押し目買いの積み上がり |
| 上昇 | 減少 | 需給改善を伴う反発 |
| 上昇 | 増加 | 信用買いによる上昇加速 |
今回のキオクシアは「株価下落+信用買い残減少」です。
これは需給整理が進んでいる可能性を示しています。
でも、ここからさらに下がらないという保証はありません。
例えば、株価が大きく下落して信用買いが減っても、企業業績が悪化すれば新たな売りが出てきます。
逆に、業績見通しが維持され、信用買い残の減少が続くなら、反発しやすい環境が整ってくる可能性があります。
つまり、信用需給だけで底を判断するのは危険なんです。
では、過去の半導体不況では何が起きたのでしょうか?
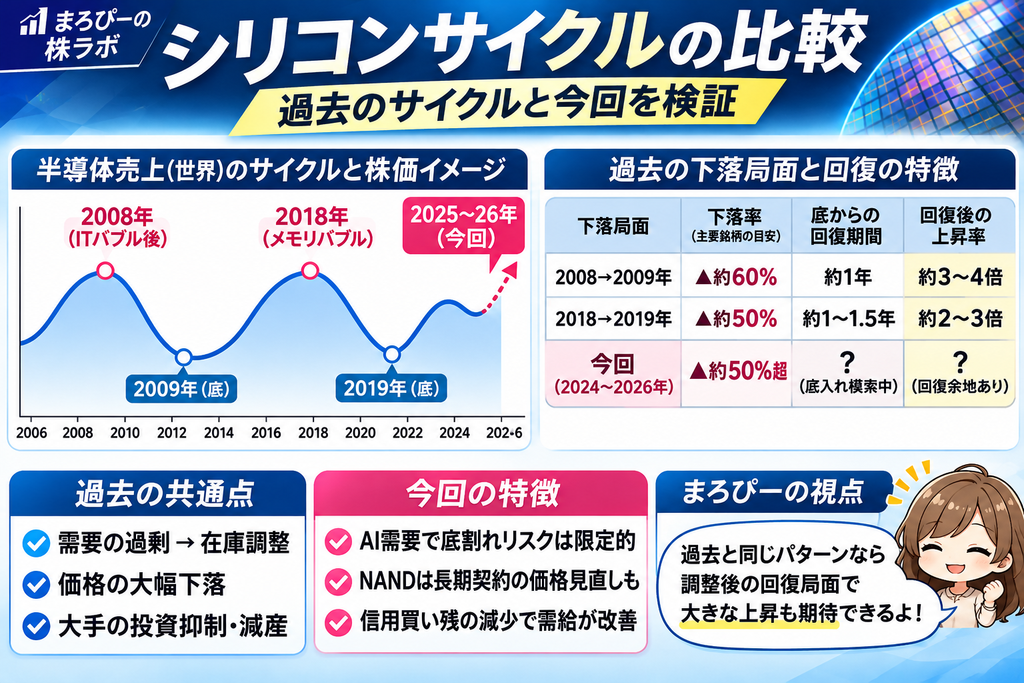
🔄 過去のシリコンサイクルを振り返る!
ここからが今回の記事で最も重要なところです。
半導体市場は、需要拡大と供給過剰を繰り返してきました。
特にNANDやDRAMなどのメモリ半導体は、価格変動が企業利益に大きく影響します。
まろぴーは今回の暴落を考えるうえで、2018〜2019年と2022〜2023年の2つのサイクルを振り返りたいと思います。
📉 2018〜2019年:メモリスーパーサイクルの終焉
2017〜2018年にかけて、DRAMやNANDの需要が拡大し、メモリメーカーは好業績を記録しました。
データセンターやスマートフォンなどの需要拡大が追い風になっていたんです。
ところが、供給能力の拡大や需要の鈍化によって、メモリ市場の需給が緩み始めます。
その結果、メモリ価格が下落に転じ、メーカーの収益性も悪化しました。
ここでまろぴーが重要だと思うのは、好業績が続いている間にも株価は先に下がることがあるという点です。
株式市場は将来の利益を織り込むため、決算が好調でも、今後の成長率が鈍化すると判断されれば株価は下落します。
「今の業績がいいから、これ以上は下がらない」
そう考えてしまうのは危険なんですね。
📉 2022〜2023年:NAND価格暴落と大規模減産
2022年には、コロナ禍で拡大したPCやスマートフォン需要が反動減に転じました。
顧客やメーカーの在庫が積み上がり、NAND市場は急速に悪化します。
TrendForceは2022年9月、同年第3四半期のNANDウェハー契約価格について、30〜35%の下落を予測していました。
さらにキオクシアは2022年10月から、NANDの生産能力稼働率を約30%引き下げる方針を発表しています。
流れを整理すると、
需要減少 → 在庫増加 → NAND価格下落 → 利益率悪化 → 減産
という悪循環です。
メモリメーカーは固定費が大きいため、販売単価が下がると利益が大きく減少する可能性があります。
そして減産によって供給量を調整しても、需給が正常化するまでには時間がかかることがあります。
今回も、こうした展開を完全に否定することはできません。
📊 今回の2026年は過去と何が違う?
| 比較項目 | 2018〜19年 | 2022〜23年 | 2026年11月 |
|---|---|---|---|
| 主な懸念 | メモリ供給過剰 | PC・スマホ需要減速 | AI投資の持続性 |
| メモリ価格 | 下落局面 | 大幅下落 | 今後の変化に注目 |
| 主な成長需要 | データセンター | 需要調整局面 | AI・データセンター |
| 供給調整 | 進展 | 大規模減産 | 今後の動向が焦点 |
| 長期契約 | 契約内容に依存 | 契約内容に依存 | 新しい契約モデルが拡大 |
今回の大きな違いは、AI・データセンター向け需要です。
AIの学習や推論では、大量のデータを保存・処理する必要があります。
そのため、GPUだけでなく、企業向けSSDや高性能ストレージへの需要も期待されています。
ただし、AI需要が強いからといって、NAND市場全体が供給過剰にならないとは限りません。
スマートフォン向け、PC向け、企業向けSSDでは需要構造が違うからです。
今回のスーパーサイクルが本当に過去と違うのかは、AI需要だけでなく、NAND全体の需給を確認する必要があると思います。
⚠️ 長期契約があっても安心できない?過去には見直しの事例も!
今回のメモリ市場で、強気派が注目しているのが長期供給契約(LTA)です。
長期契約によって将来の販売数量や価格の見通しが立てば、メモリメーカーの業績は安定しやすくなります。
でも、まろぴーには一つ気になることがあります。
「過去にも長期契約はあったのに、半導体不況を防げなかったんじゃないの?」
実際、半導体業界では需要が急減した際に、長期購入契約の再交渉や納入時期の調整が問題になった事例があります。
ただし、ここは慎重に考えたいところ。
契約の再交渉、納入延期、一方的な契約破棄は、それぞれ意味が異なります。
また、半導体業界の契約見直し事例が、そのままNANDメーカーの長期契約にも当てはまるとは限りません。
なぜ長期契約があってもリスクが残るの?
例えば、顧客が年間100万個の半導体を購入する契約を結んでいたとします。
ところが、需要が急減して50万個しか必要なくなったらどうなるでしょうか。
契約どおり購入すれば、顧客には大量の在庫が積み上がります。
一方、メーカー側も、重要な顧客との関係を維持するために、納入時期や契約条件の変更に応じる可能性があります。
もちろん、契約上の違約金や購入義務があれば、メーカーが一定の補償を受けられる場合もあります。
つまり、長期契約が存在することと、将来の利益が完全に保証されることは別問題なんです。
💾 サンディスクの新しい長期契約は何が違う?
ここで注目したいのが、キオクシアと共同でNANDを開発・製造するサンディスクです。
サンディスクは2026年8月の投資家説明会で、新たな長期契約モデルについて説明しています。
主な特徴は次のとおりです。
| 契約項目 | 内容 |
|---|---|
| 購入数量 | 最低購入数量のコミットメント |
| 契約の拘束力 | 契約上の強制力を持つ仕組み |
| 金銭的保証 | 最低限の金銭的保証 |
| 価格設定 | 固定・変動要素を組み合わせた仕組み |
さらに、2027年度の出荷ビット数の約50%、2028年度には約3分の2を長期契約でカバーする見通しを示しています。
これは従来の短期取引中心のビジネスとは違う仕組みです。
販売数量がある程度見えていれば、メーカーも設備投資や生産計画を立てやすくなります。
ただし、まろぴーが気になるのはここから。
最低購入数量が保証されていても、NAND価格が暴落した場合の利益率まで保証されるのでしょうか?
契約価格に変動要素があるなら、市況悪化の影響を受ける可能性があります。
また、最低限の金銭的保証があっても、それが通常販売時の利益と同じ金額になるとは限りません。
🤝 キオクシア自身のLTAはどうなっている?
実は、キオクシアも長期契約を拡大しています。
2026年10月30日の決算質疑応答では、2027年の生産能力割当がほぼ完了し、2028年についてもGB数量の50%を大きく上回る部分が複数年LTAで確約されていると説明しています。
これはかなり重要な情報です。
少なくとも、将来の販売数量に関する見通しが強まっていることは、業績を考えるうえで前向きな材料になります。
でも、ここで確認したいのは契約価格の条件です。
数量が確約されていても、価格まで固定されているとは限りません。
また、契約変更時の補償条件も十分に公開されているわけではありません。
まろぴーは、この点を今後の決算説明会で確認したいと思っています。
👉 キオクシア決算は本当に失望?3Q低成長の理由と2028年LTA、株主還元の真実
長期契約が崩れたらどうなる?
仮に将来、NAND需要が大きく減少したとします。
そのとき、長期契約が予定どおり履行されれば、メーカーの販売数量は比較的安定する可能性があります。
しかし、契約条件の再交渉や価格の引き下げが発生すれば、業績見通しが悪化する可能性があります。
特にメモリメーカーは固定費が大きいため、販売価格の低下が利益に与える影響は小さくありません。
まろぴーは、今回の長期契約が過去のシリコンサイクルと何を変えるのか、まだ見極める必要があると考えています。
💾 NAND価格が下落したらキオクシアの利益はどうなる?
ここで、キオクシアの業績を考えるうえで欠かせないNAND価格について整理してみましょう。
メモリメーカーの利益を左右するのは、主に次の4つです。
- NANDの平均販売単価(ASP)
- 販売ビット数
- 高付加価値製品の販売構成
- 製造コストと稼働率
例えば、販売数量が増えても、販売単価が大きく下落すれば売上高が減少する可能性があります。
さらに製造コストの削減が追いつかなければ、利益率も悪化してしまいます。
NAND価格には3種類の指標がある
| 指標 | 内容 | 注目ポイント |
|---|---|---|
| スポット価格 | 短期市場での取引価格 | 需給変化の早期把握 |
| 契約価格 | 顧客との継続取引価格 | メーカー収益への影響 |
| ASP | 実際の平均販売単価 | 製品構成も反映 |
ここで注意したいのは、スポット価格が下落したからといって、すぐにキオクシアの利益が減るとは限らないこと。
契約価格への反映には時間差がありますし、高付加価値の企業向けSSDの比率が上昇すれば、全体のASPが維持される可能性もあります。
まろぴーは、NAND価格を確認するときには、スポット価格だけでなく契約価格や企業のASPも見るようにしています。
👉 【保存版】NAND価格の調べ方と推移|無料サイト・契約価格・キオクシアへの影響
🚀 AI向けNANDの進化はシリコンサイクルを変える?
今回の半導体市場で、もう一つ見逃せないのが技術革新です。
キオクシアとサンディスクは、次世代NANDの開発を進めています。
例えば、
BiCS第10世代
高密度化や製造コスト低減を目指す次世代3D NAND技術です。
XL-FLASH・XL1
低遅延NANDを活用し、DRAMを効率的に使うための新しいメモリ階層を狙っています。
GPシリーズ
GPUからの高速アクセスを想定した、高IOPS SSDの開発です。
HBF(High Bandwidth Flash)
NANDを積層し、高い読み出し帯域を実現する新しい構想です。
これらの技術が商業化されれば、従来のPC・スマートフォン向けNANDとは異なる需要を取り込める可能性があります。
ただし、技術的に優れていることと、実際に大きな利益を生むことは別問題です。
量産時期、顧客採用、歩留まり、販売価格などを確認する必要があります。
また、競合のマイクロン、サムスン、SKハイニックスも次世代NANDの開発を進めています。
キオクシアだけが技術革新の恩恵を受けるわけではありません。
👉 次世代NAND競争でキオクシアは勝てる?BiCS10・マイクロンG11・サムスンV10を徹底比較!
技術革新が進めば、過去の不況は繰り返さない?
ここは難しいところです。
新しい技術によって高付加価値製品の需要が拡大すれば、メモリメーカーの収益構造が変わる可能性があります。
しかし、競争が激しくなれば、製造コストの低下が販売価格の下落につながることもあります。
つまり、技術革新が進んでも、シリコンサイクルそのものが消えるとは限りません。
まろぴーは、次世代NANDが新たな需要を生み出す一方で、供給能力の拡大による価格競争のリスクも残ると考えています。
📉 キオクシアはさらに下がる?3つのシナリオ
では、ここからキオクシアの株価がどう動く可能性があるのでしょうか。
11月6日の終値8,511円を基準に、まろぴーなりに3つのシナリオを考えてみます。
なお、以下の価格は下落率から計算した参考値であり、目標株価や支持線ではありません。
🟢 シナリオ① 信用需給の改善で反発
今回の暴落で信用買いの整理が進み、米国半導体株も下げ止まるケースです。
NAND価格や企業業績の見通しが維持されれば、株価の反発につながる可能性があります。
特に、信用買い残が減少しながら株価が下げ止まる展開になれば、需給面では前向きに評価できそうです。
ただし、1日の反発だけで底打ちが確定するわけではありません。
🟡 シナリオ② さらに10〜20%下落
AI関連株への期待が後退し、株価の評価倍率がさらに低下するケースです。
企業業績が大きく悪化しなくても、投資家が将来の成長率を低く見積もるようになれば、株価は下落することがあります。
| 追加下落率 | 株価の参考値 |
|---|---|
| 10% | 約7,660円 |
| 15% | 約7,234円 |
| 20% | 約6,809円 |
業績が好調でも株価が下がる。
半導体株では十分に考えられる展開です。
🔴 シナリオ③ シリコンサイクル悪化で30%以上下落
最も警戒したいのは、NAND価格が下落し、キオクシアの業績予想まで下方修正されるケースです。
2022年のように供給過剰が深刻化すれば、販売単価の下落と利益率の悪化が同時に進む可能性があります。
仮に11月6日終値からさらに30%下落した場合、株価は約5,958円です。
もちろん、この価格まで下がると予測しているわけではありません。
ただ、過去のシリコンサイクルを振り返ると、業績悪化を伴う追加下落の可能性は無視できないと思います。
株価がすでに大きく下落していることと、これ以上下がらないことは別問題なんです。
🔍 半導体株の底打ちを判断する5つのポイント
まろぴーは、来週以降の相場で次の5つを確認したいと思っています。
① 信用買い残の減少が続くか
今回の減少が一時的なものなのか、継続的な需給改善につながるのか。
特に株価が下げ止まりながら信用買い残が減少する展開に注目したいです。
② 米国SOX指数が下げ止まるか
日本の半導体株は米国市場の影響を強く受けます。
米国の半導体株がさらに売られるようなら、日本市場にも下落圧力がかかる可能性があります。
③ NAND価格が維持されるか
キオクシアにとって、NAND価格は重要な収益指標です。
スポット価格だけでなく、契約価格やASPの動向も確認したいところです。
④ 長期契約が予定どおり履行されるか
サンディスクやキオクシアが拡大している長期契約が、実際に収益の安定につながるのか。
今後の決算説明会や会社開示で確認したいテーマです。
⑤ 企業業績の見通しが維持されるか
最後に、最も重要なのが企業業績です。
株価が大きく下落しても、利益見通しが維持されるなら割安感が高まる可能性があります。
逆に業績予想の下方修正が続けば、さらなる下落の理由になることもあります。
🐣 まろぴーの考察:半導体株は底なのか?
今回の暴落で、まろぴーが一番注目したのは信用買い残の減少です。
キオクシアでは約401万株、主要5銘柄では合計約925万株もの信用買い残が減少しました。
信用ポジションの整理が進んでいる可能性があるという点では、注目したい材料です。
でも、まろぴーはこれだけで底打ちと判断するのは早いと思っています。
なぜなら、過去のシリコンサイクルでは、株価が大きく下落した後に業績悪化が本格化するケースもあったからです。
特に2018年と2022年のメモリ不況では、需要の減速と供給過剰がNAND価格の下落につながりました。
今回も、AI投資が減速し、NAND価格が下落するようなら、さらなる株価下落は十分に考えられます。
一方で、今回は過去と異なる要素もあります。
それがAI・データセンター需要の拡大と、新しい長期供給契約の仕組みです。
サンディスクは最低購入数量や金銭的保証を伴う長期契約を拡大し、キオクシアも2028年の供給数量について複数年契約を進めています。
こうした契約が予定どおり履行されれば、従来のメモリ市場より収益の変動が抑えられる可能性があります。
でも、長期契約があるからといって、将来の利益が完全に保証されるわけではありません。
まろぴーが最も気になるのは、次のシリコンサイクルの下落局面で、この長期契約が本当に機能するのかという点です。
そして、今回の株価下落が単なる期待値の修正なのか、それとも将来の業績悪化を先取りしているのか。
ここを見極めたいと思っています。
現時点では、信用需給の改善という前向きな材料がある一方で、NAND価格やAI投資の先行きには不透明感も残っています。
だからこそ、まろぴーは今回の暴落を「底打ち確定」とは考えていません。
半導体株の底は、信用買い残だけでは決まらない。
来週以降も、信用需給、SOX指数、NAND価格、そして企業業績の見通しを追いかけていきたいと思います!🌸
📚 関連記事
今回の分析に関連する記事も紹介します。
💾 NAND価格を詳しく知りたい方へ
【保存版】NAND価格の調べ方と推移|無料サイト・契約価格・キオクシアへの影響
🤝 キオクシアの長期契約と決算を確認したい方へ
キオクシア決算は本当に失望?3Q低成長の理由と2028年LTA、株主還元の真実
🚀 次世代NANDの競争力を比較したい方へ
次世代NAND競争でキオクシアは勝てる?BiCS10・マイクロンG11・サムスンV10を徹底比較!
🔬 キオクシアの事業や技術力を知りたい方へ
いまさら聞けないキオクシア|何がすごい?技術力・AI需要・利益の持続性まで
🏭 AI向け次世代メモリの開発動向を知りたい方へ
キオクシア×Applied Materialsが提携!次世代AIメモリ共同開発へ
参考資料
- 松井証券アプリ「売買分析」2026年11月6日
- キオクシア 2027年3月期第2四半期決算関連資料
- Sandisk Investor Day 2026
- Sandisk SEC提出資料
- TrendForce 2022年NAND価格・減産関連レポート
※本記事は2026年11月6日時点の情報をもとに作成しています。信用取引データは松井証券の当日推計値であり、確定値と異なる場合があります。株価シナリオは仮定に基づく試算であり、将来の株価を予測・保証するものではありません。投資判断はご自身の責任でお願いいたします。

コメント