
こんにちは、まろぴーです📈
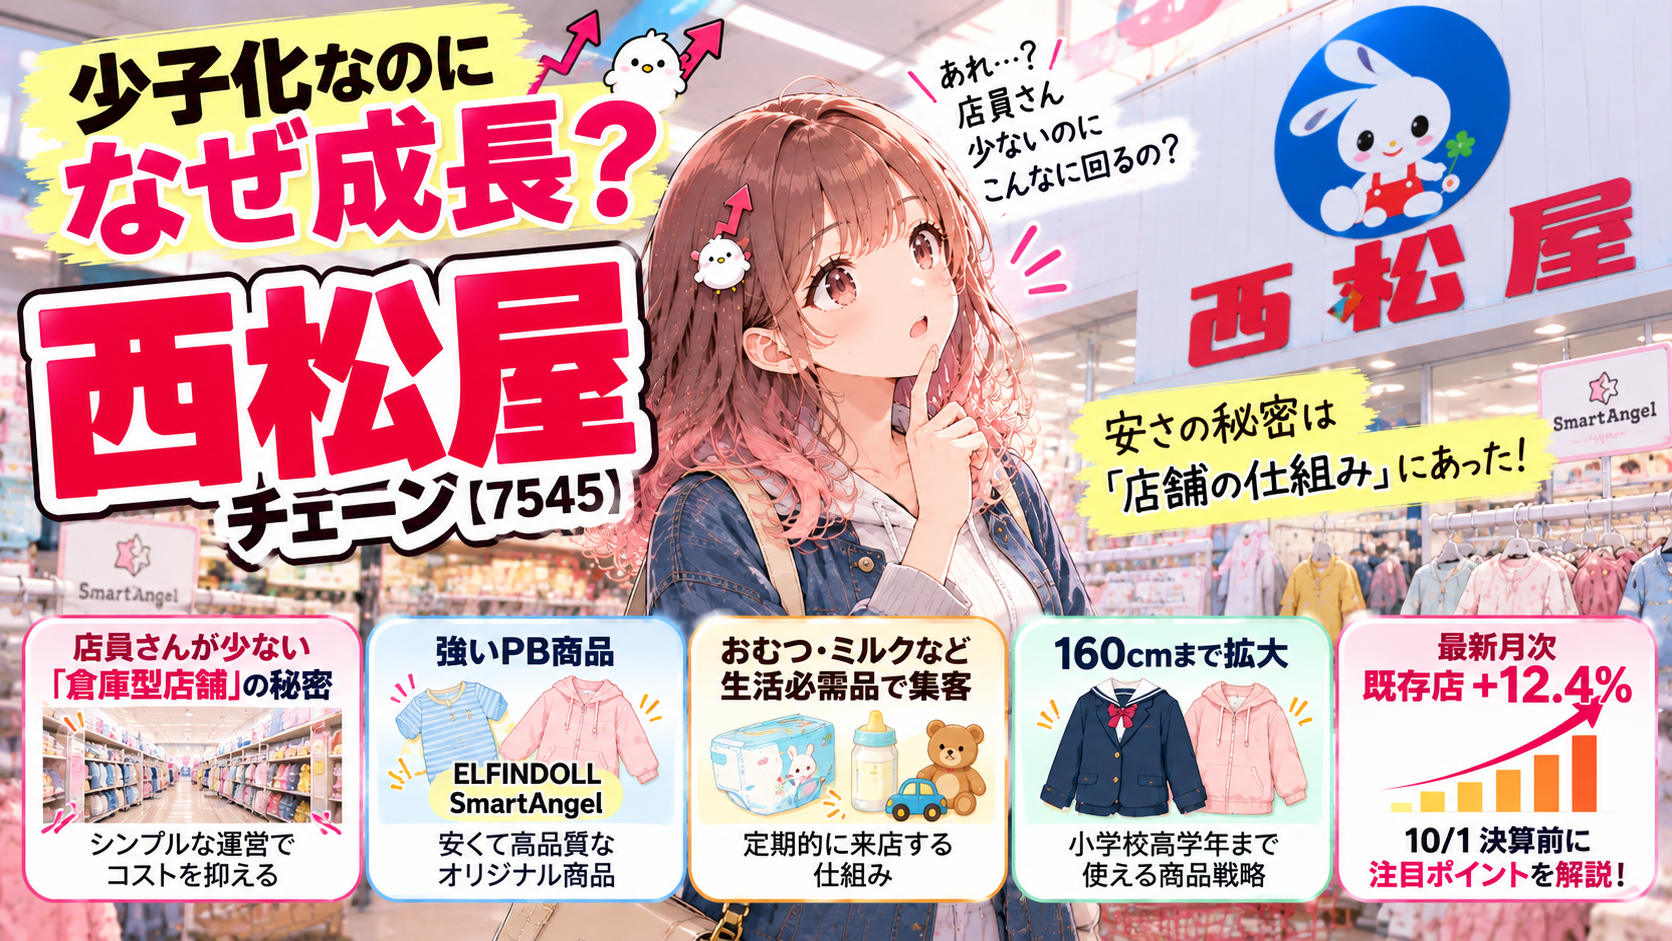
今回は西松屋チェーン(7545)。
西松屋といえば、
「子ども服が安い」
「ベビー用品ならとりあえず西松屋」
というイメージが強いですよね。
でも、まろぴーが前から気になっていたことがあります。
西松屋って、いつ行っても店員さん少なくない?😂
店内もかなりシンプル。
広い通路に商品がずらーっと並んでいて、豪華なディスプレイがあるわけでもない。
ちょっと倉庫っぽい。
でも調べてみると、これが西松屋の強さそのものなんです。
しかも日本は少子化。
普通に考えれば、
子どもが減る
↓
子ども用品を買う人も減る
↓
西松屋には逆風
となりそう。
ところが西松屋は2027年2月期に、
売上高2,050億円
営業利益125.4億円
を計画しています。
前期の売上高は1,933.6億円、営業利益99.4億円なので、会社計画では**売上+6.0%、営業利益+26.1%**です。西松屋
そして10月1日には2027年2月期の中間決算を発表予定。
さらに決算直前の9月月次が、
既存店売上+12.4%。
かなり強い数字が出てきました。西松屋
今回は、
「少子化なのに、なぜ西松屋は成長できるのか?」
ここを決算前に深掘りしてみます🔍
👶 そもそも西松屋って何を売ってるの?
「西松屋=ベビー服」
と思いがちですが、実際の商品カテゴリーはかなり広い。
衣料だけでも、
マタニティ
新生児・乳児 50~80cm
ベビー 80~95cm
キッズ 100~130cm
スクール 130~160cm
までカバー。
さらに、
紙おむつ
粉ミルク
衛生用品
おもちゃ
チャイルドシート
ベビーカー
寝具
靴
マタニティ用品
など、子育てに必要なものをかなり広く扱っています。西松屋
つまり、
「子ども服屋」ではなく「子育て用品の総合店」
として見た方が実態に近い。
これがまず重要です。
🏭 注目① なぜ西松屋はあんなに安い?
ここが今回一番面白いところ。
西松屋に行くと、
広い。
商品いっぱい。
でも店員さんは少ない。
そして売場もかなりシンプル。
これは偶然ではなく、店舗運営をできるだけ標準化・効率化する思想とつながっています。
西松屋は全国47都道府県に店舗を展開しながら、標準化された店舗網を拡大しています。2027年2月期1Qだけでも12店舗を新規出店しており、1Q末の店舗数は1,183店でした。西松屋
💡 「豪華な店」にしないことが武器になる
一般的なアパレル店なら、
マネキンをコーディネートしたり、
服をきれいに畳み直したり、
売場を頻繁に作り替えたり、
接客したり。
当然、そこには人手が必要です。
一方、西松屋は商品を選びやすいシンプルな売場と標準化された店舗を全国に展開する。
まろぴー的には、
「倉庫っぽい」のではなく、余計な作業を増やさない店舗
と考えると分かりやすい。
人手不足の時代には、この仕組み自体がかなり強い。
💰 注目② 「人件費が安い」より「人をたくさん置かなくていい」
ここは少し言い方に注意。
西松屋の強さは、
従業員の給料が安いから
という単純な話ではありません。
重要なのは、
少人数でも店舗を運営しやすい仕組みを作っていること。
売場を標準化する。
店舗ごとの複雑な作業を減らす。
本部で管理できるものは本部で管理する。
そして同じような店舗を全国へ展開する。
つまり、
店舗を増やすたびに複雑さまで増やさない。
これが大きい。
1店舗だけなら小さな差でも、
1,000店舗を超えるチェーンになると、1店舗あたりの作業時間の差が巨大なコスト差になる。
西松屋を見るときは、売上だけじゃなく販管費がどう動いているかもかなり重要だと思います。
👕 注目③ 西松屋にも強力なPBがある
そして、しまむらの記事でも注目したPB。
西松屋にもあります。
衣料品の、
ELFINDOLL(エルフィンドール)
そして育児雑貨などの、
SmartAngel(スマートエンジェル)
です。
ELFINDOLLはマタニティから160cmのスクールサイズまで展開。
SmartAngelは子育て用品を中心とした西松屋のPBです。西松屋
PBのメリットは大きい。
メーカーの商品をただ安く仕入れて売るだけではなく、
「この機能で、この価格の商品が欲しい」
を自社で企画できるからです。
🧸 「安いだけのPB」じゃなくなってきた?
ここも面白い。
2026年9月にはELFINDOLLの**「かるふわブランケット・ミニスリーパー」シリーズが累計販売170万枚**に達したとして、新デザインが発表されています。西松屋
170万枚。
これはもう、
「西松屋に行ったら安いものがあった」
だけじゃなく、
「この商品を買いに西松屋へ行く」
という商品が育っている可能性があります。
しまむらでいうCLOSSHIと少し似ていますね。
先ほど深掘りしたこちらの記事でも、しまむらはPBを「来店理由」にしようとしている点に注目しました。
👉 しまむら、実は「安い服屋」じゃない?キャラコラボ・PB・EC戦略を深掘り
同じ低価格小売でも、
しまむら=ファッション・コラボ・PB
西松屋=育児用品・PB・ローコスト運営
と、かなりキャラクターが違います。
🎒 注目④ 実は「子どもの年齢」を上へ広げている
少子化対策として、まろぴーが特に面白いと思ったのがこれ。
西松屋は現在、
小学校高学年向け衣料
を伸ばしています。
2027年2月期1Qでも会社は、
「小学校高学年向けの衣料について引き続き売上を伸ばした」
と説明しています。西松屋
これ、結構重要。
例えば今まで130cmくらいまで西松屋で買っていた子が、
「もう西松屋ではサイズがない」
となれば卒業してしまう。
でも160cmまで商品を増やせば、
西松屋を卒業する年齢を後ろへ伸ばせる。
つまり少子化で子どもの人数そのものが減っても、
1人のお客さんと付き合える期間を長くする
ことができます。
これはかなり合理的。
🍼 注目⑤ 衣料だけじゃないから強い
さらに1Qで好調だった商品を見ると、
粉ミルク
紙おむつ
衛生用品
玩具
チャイルドシート
レイン用品
服飾雑貨
などが並びます。西松屋
これもポイント。
子ども服なら、
「今月は買わなくてもいいかな」
ができます。
でも、
紙おむつがなくなった。
これは待てない😂
粉ミルクも同じ。
つまり西松屋には、
ファッション商品+生活必需品
の両方があります。
定期的に買う商品があるから店舗へ行く。
↓
せっかく来たから子ども服を見る。
↓
おもちゃを見る。
↓
「あ、これ安い」
となる。
これも西松屋の集客ループです。
📱 注目⑥ ECも伸ばしている
西松屋は店舗だけではありません。
2027年2月期1Qでは、新規会員数が増えたことなどから公式オンラインストアの売上が好調だったと説明しています。西松屋
オンラインストアでは、
自宅配送
だけでなく、
一部地域で店舗受取
にも対応しています。西松屋
子育て世帯との相性はいいですよね。
赤ちゃんを連れて、
「紙おむつ買って、服探して、サイズ確認して……」
は結構大変。
ネットで選択肢を持たせること自体がサービスになります。
🔄 まろぴーが考える「西松屋ループ」
ここまでをつなげると、西松屋の強さが見えてきます。
シンプルな店舗
↓
店舗運営を効率化
少人数でも回しやすい
↓
コストを抑える
PBを大量展開
↓
価格競争力を高める
紙おむつ・ミルクなど生活必需品
↓
定期的に来店
衣料・玩具もついでに見る
↓
客単価アップ
160cmまで商品を拡大
↓
西松屋を使う期間を長くする
全国へ標準店舗を展開
↓
さらに売上規模を拡大
🔄 ぐるぐる。
派手じゃない。
でもめちゃくちゃ合理的。
しまむらが**「お店に行きたくなる理由を増やす」**戦略なら、
西松屋は、
「安く売れる仕組みそのものを磨き続ける」
会社に見えます。
📊 じゃあ業績はどうなの?
2027年2月期1Qは、
売上高 545.5億円
営業利益 53.2億円
経常利益 54.7億円
純利益 37.7億円
でした。西松屋
なお、前年1Qは現在と連結範囲が異なるため、会社資料では前年同期比を表示していません。
ここは無理に前年比を作らず、今期計画に対する進捗を見る方が分かりやすいです。
中間期の会社予想は、
売上高 1,029.3億円
営業利益 74.6億円
純利益 50.8億円
通期では、
売上高 2,050億円
営業利益 125.4億円
経常利益 130億円
純利益 83.8億円
を計画しています。西松屋
前期の営業利益99.4億円から考えると、今期は**営業利益+26.1%**を狙う計画。
売上+6%に対して利益+26%。
つまり今回の決算で重要なのは、
「売上が増えたか」より「利益率が上がっているか」
だと思います。
🚀 そして9月、既存店+12.4%
決算直前にかなり強い数字が出ました。
9月度は、
全店売上高 115.2%
既存店売上高 112.4%
既存店客数 108.7%
既存店客単価 103.3%
でした。西松屋
これは強い。
会社によると、気温低下で秋物衣料がきわめて好調。
さらに育児・服飾雑貨も好調でした。西松屋
しかも重要なのが客数。
既存店客数+8.7%。
値上げだけで売上を作ったわけではなく、
ちゃんとお客さんが増えている。
ここは注目したいところです。
📈 上期の月次も見てみる
既存店売上高は、
| 月 | 前年比 |
|---|---|
| 3月 | 103.5% |
| 4月 | 101.0% |
| 5月 | 103.8% |
| 1Q | 102.6% |
| 6月 | 101.4% |
| 7月 | 99.1% |
| 8月 | 102.6% |
| 2Q | 101.0% |
| 上期 | 101.9% |
| 9月 | 112.4% |
上期は爆発的に伸びているわけではありません。
でも、
既存店+1.9%を維持しながら新店を増やす
という形。
そして9月に一気に+12.4%まで跳ねました。西松屋
一方、上期累計では既存店客数が+3.3%、客単価が▲1.4%。
ここも西松屋らしい。
単価をガンガン上げて売上を伸ばすというより、客数を取りに行っている。
価格競争力がどこまで維持できているのか、決算で見たいですね。
🏪 まだ店舗増えるの?
増えています。
9月度末時点で、
1,193店舗。
今期累計では32店舗を出店しています。西松屋
少子化なのに店舗を減らすどころか、
まだ増やしている。
ここが西松屋を見るうえで面白いところ。
市場全体が縮小しても、
自社のシェアが上がれば会社は成長できる。
例えば子ども用品市場が縮小しても、
他店から西松屋へお客さんが移れば、西松屋の売上は増えます。
つまり、
少子化=西松屋の売上も必ず減る
ではありません。
市場のパイが小さくなる中で、
西松屋がどれだけ大きな一切れを取れるか。
ここが勝負になります。
👀 10/1決算、まろぴーはここを見る
今回の中間決算で特に見たいのはこのあたり。
① 営業利益率
通期は売上+6.0%に対して営業利益+26.1%を計画。
本当に利益率が改善しているのか?
ここが最重要。
② 粗利率
PB強化や値下げ抑制が利益にどう効いているのか。
逆に物価高・仕入れコスト上昇の影響も確認したい。
③ 販管費
西松屋の強みであるローコストオペレーション。
店舗数が増えても、
人件費など販管費が売上以上に膨らんでいないか
を見たい。
④ 小学校高学年向け商品
130~160cmの商品拡大が続いているか。
これは少子化対策としてかなり重要だと思っています。
⑤ PB
ELFINDOLL
SmartAngel
がどこまで育っているのか。
特にヒット商品が増えているかは注目。
⑥ EC
1Qで好調だったオンラインストアがその後も伸びているか。
⑦ 出店ペース
9月末時点で1,193店舗。
店舗拡大が売上成長につながっているかを見る。
⑧ 9月+12.4%
9月は中間決算の対象期間後ですが、足元を見るうえではかなり重要。
特に、
客数+8.7%
を会社がどう評価しているかは聞きたいところです。
🐥 まろぴーは「店員さん少ないな」の見方が変わった
西松屋って、
店員さんが少ない。
売場もシンプル。
店内もかなり広い。
以前は、
「そういう店なんだな」
くらいにしか思っていませんでした😂
でも企業として見ると、
そのシンプルさ自体が武器になっている。
豪華な店舗を作らない。
複雑な店舗運営をしない。
全国で同じ仕組みを使う。
PBを増やす。
子どもが大きくなっても使える商品を増やす。
生活必需品で定期的に来店してもらう。
そして店舗を増やす。
全部つながっています。
📝 まとめ|少子化でも「シェア」を取れば成長できる
日本の少子化は、西松屋にとって間違いなく長期的な課題です。
でも、
子どもの数が減る=すぐ売上が減る
ほど単純でもありません。
西松屋は、
ローコスト店舗運営
ELFINDOLL・SmartAngelなどPB
紙おむつ・ミルクなど生活必需品
160cmまでの商品拡大
EC
全国への出店
を組み合わせて、1人のお客さんとの接点を広げています。
そして最新9月月次は、
既存店+12.4%。
かなり強い数字で10月1日の中間決算を迎えます。西松屋
まろぴーが今回一番見たいのは、
「安く売りながら、本当に利益率を上げられているのか?」
ここ。
売上だけでなく、
粗利率・販管費・営業利益率
まで確認したい決算です👀
そして決算が出たら、
西松屋のローコスト戦略が本当に数字に出ているのか
答え合わせしていきます📈 ※ひどすぎたらださないかもw
コメント