
こんにちは、まろぴーです🐥📉
「ニデック、やばくない?」
そんな声が聞こえてきそうな決算が出ました。
2026年9月30日、ニデック(6594)が延期していた2026年3月期決算を発表。
その数字がこちら。
最終損益 5,646億円の赤字。
……。
5,646億円!?🐥💦
前期は846億円の黒字だったので、とんでもない赤字転落です。
さらに、
- 減損損失6,321億円
- 会計不正問題
- 品質問題
- 監査法人が「意見不表明」
- 岸田社長が辞任
- 特別注意銘柄に指定中
と、不安になるワードがズラリ。
でも一方で、会社は2027年3月期について、
最終利益1,000億円
への黒字転換を予想しています。
「5,646億円赤字なのに、翌年1,000億円黒字?」
どういうことなのでしょうか。
今回は検索すると気になる、
「ニデックは本当にやばいのか?」
をテーマに、巨額赤字の正体、会計問題、上場廃止リスク、そして本業までダメになっているのかを順番に整理していきます🐥🔍
まず結論|ニデックの何が「やばい」のか?
最初に整理すると、今回の問題は大きく3つに分けた方が分かりやすいです。
① 5,646億円の巨額赤字
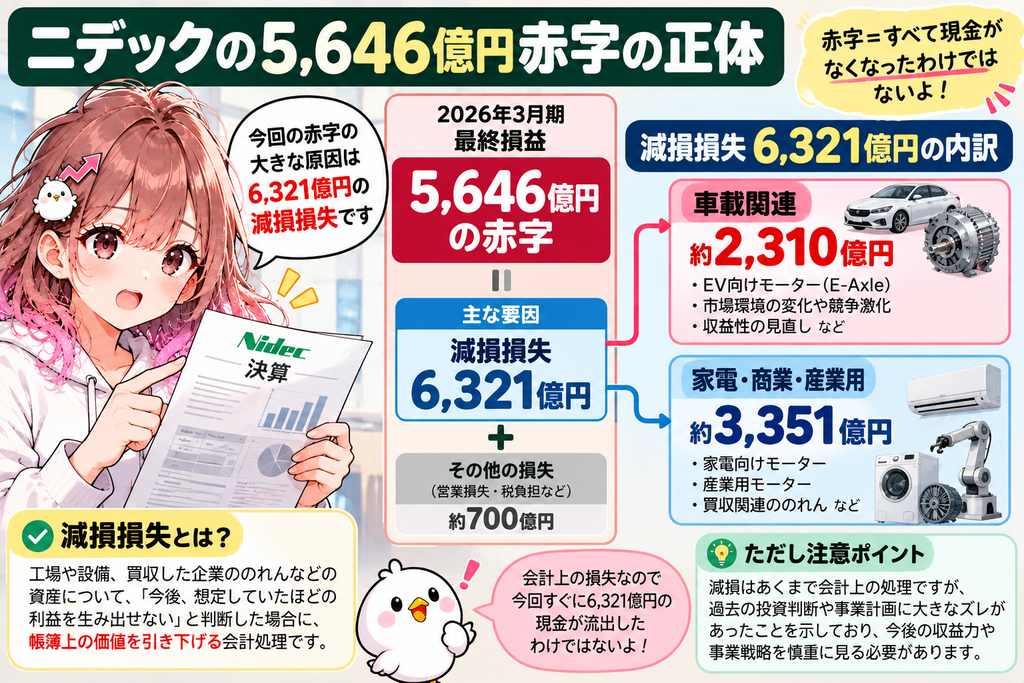
インパクトは強烈ですが、最大の原因は6,321億円もの減損損失です。
② 会計・品質問題
こちらは単なる一時損失ではありません。
内部統制や企業統治そのものに関わります。
③ 上場維持問題
ニデックは現在、東証の特別注意銘柄。
ただし、現時点で上場廃止が決定したわけではありません。
つまり、
「5,646億円赤字だから即アウト」
という単純な話ではない。
むしろ、まろぴーが今回一番注意して見たいのは、
巨額赤字そのものより、会社が信頼を取り戻して内部管理体制を正常化できるのか
という部分です。
では一つずつ見てみます。
ニデックの2026年3月期決算が衝撃的
まず今回の決算です。
| 2025年3月期 | 2026年3月期 | |
|---|---|---|
| 売上高 | 約2兆6,063億円 | 約2兆7,087億円 |
| 営業利益 | 約1,282億円 | ▲約5,190億円 |
| 最終利益 | 約847億円 | ▲約5,646億円 |
売上高はむしろ増えています。
それなのに営業損益も最終損益も巨大な赤字。
なぜ?
ここで登場するのが、
減損損失6,321億円
です。
6,321億円の減損って何?
まず「減損」を簡単に説明します🐥☝️
会社は工場や設備、買収した企業ののれんなど、さまざまな資産を持っています。
ところが、
「これ、思っていたほど利益を生まないかも……」
となった場合、その資産の帳簿上の価値を引き下げます。
これが減損です。
今回ニデックが計上した非金融資産の減損損失は、
6,321億3,500万円。
とんでもない規模です。
主な内訳を見ると、
家電・商業・産業用
約3,351億円
車載
約2,310億円
となっています。
特に注目なのが車載。
EV事業で何が起きた?
ニデックといえばモーター。
そして成長分野として期待されていたのが、
EV向けトラクションモーター
です。
ニデックは「E-Axle」を成長事業として育てようとしてきました。
ところがEV市場の競争環境は激化。
中国市場を中心とした価格競争などもあり、当初想定した収益性を確保するのが難しくなりました。
その結果、車載関連だけでも約2,310億円の減損。
かつて成長エンジンとして期待されていたEV関連が、逆に巨大な減損の一因になったわけです。
これは確かに軽くはありません。
でも「5,646億円の現金が消えた」ではない
ここは大事です。
減損損失は会計上の資産価値を引き下げる処理です。
つまり、
今回いきなり6,321億円の現金が会社から流出した
という意味ではありません。
そのため、
5,646億円赤字
↓
会社から5,646億円の現金がなくなった
とは考えない方がいいです。
ただし、
「過去に投資した資産から、想定していたほどの利益を生み出せない」
と会社自身が判断した結果でもあります。
なので、
減損だからノーダメージ
でもありません。
過去の投資判断や事業計画に大きなズレがあったことを示しています。
さらに深刻なのが会計不正問題
そして今回、まろぴーが巨額赤字以上に気になるのがこちら。
会計不正問題です。
ニデックでは、
- 利益の水増し
- 費用計上の先延ばし
- 資産評価減の時期の調整
などの問題が明らかになっています。
2026年3月期の有価証券報告書では、その背景について、
短期的利益を優先する企業風土
目標未達を許容しない企業風土
特定の経営者への権限集中
内部統制・グループ会社管理の脆弱性
などがあったと説明されています。
これはかなり重い。
単純に、
「EV事業が失敗して減損しました」
だけなら事業上の問題です。
でも会計処理そのものに問題があったとなれば、
「これまで発表されていた数字をどこまで信用できるの?」
という問題につながります。
監査法人の「意見不表明」ってやばい?
そして今回もう一つ大きいのが、
PwCジャパン監査法人が2026年3月期連結財務諸表について「意見不表明」としたこと。
これ、かなり強い言葉です。
ただ、
「不適正意見」と「意見不表明」は意味が違います。
意見不表明は簡単に言えば、
「この財務諸表が適正かどうか判断するために必要な監査証拠を十分に得られなかったため、監査意見を出せない」
という状態。
今回PwCは、意見表明の基礎となる十分かつ適切な監査証拠を入手できなかったとしています。
つまり、
「数字が全部間違っている」
と断定したわけではありません。
しかし、
監査法人が財務諸表について意見を出せない
という状態自体が、上場企業としてかなり重大なのは間違いありません。
品質問題も844件
問題は会計だけではありません。
ニデックでは品質関連の問題も発覚。
調査委員会は2026年9月、家電や自動車向けなどで、
設計変更
製造工程変更
などに関する不適切行為を844件認定しました。
つまり現在のニデックは、
業績問題
+
会計問題
+
品質問題
を同時に処理している状態です。
まろぴー、決算書を開いたら問題が三段重ねになってました🐥💦
社長も交代|岸田社長が辞任
そして9月29日。
決算発表の前日に、岸田光哉社長が辞任。
後任には、
戒田理夫氏
が就任しました。
さらに創業者の永守重信氏も、すでに代表取締役を退任し、2026年2月には名誉会長も辞任しています。
つまり現在のニデックは、
巨額減損
↓
会計・品質問題
↓
経営陣刷新
↓
内部管理体制再構築
という大規模な立て直しの真っ最中です。
「ニデック 上場廃止」が検索される理由
ここも気になりますよね。
ニデックは現在、東京証券取引所から、
特別注意銘柄
に指定されています。
そのため、
「ニデック 上場廃止」
と検索する人も増えています。
ただし、ここは誤解しないようにしたいところ。
現時点でニデックの上場廃止が決定したわけではありません。
2026年9月30日時点でJPXが公表している審査状況は、
「改善中」
です。
特別注意銘柄になるとどうなる?
特別注意銘柄は、
内部管理体制などについて改善の必要性が高い
と東証が判断した企業を指定する制度です。
指定されたら即上場廃止、ではありません。
会社が内部管理体制を改善し、その後、東証が審査します。
ニデックの場合は2025年10月28日に指定されています。
今後重要になるのは、
内部管理体制を本当に改善できたのか
です。
改善が確認されれば指定解除へ進めます。
一方で、内部管理体制などに問題がある状態が続けば、上場維持に関するリスクは残ります。
つまり、
「上場廃止決定」ではない。
でも、
「上場維持について何も心配する必要がない」状態でもない。
ここは分けて考えたいですね。
財務は大丈夫?倒産するような状態なの?
5,646億円赤字と聞けば、
「ニデック倒産するんじゃない?」
と心配する人もいるかもしれません。
ただ、今回確認できた情報だけから、
巨額赤字=すぐ資金繰り破綻
とは言えません。
ニデックは主要取引銀行との間で6,000億円のコミットメントラインを設定していました。
今回の減損によって財務制限条項に抵触したものの、銀行側から期限の利益喪失請求権を放棄する承諾を得たとされています。
ここはかなり重要です。
つまり、
財務へのダメージは大きい
↓
でも
↓
直ちに資金調達不能になったわけではない
という現在地です。
ただし、今後は、
自己資本
キャッシュフロー
有利子負債
格付け
銀行との関係
を継続して確認する必要があります。
じゃあ、なぜ今期は1,000億円黒字予想なの?
ここが今回の決算で一番「???」となるところ。
2026年3月期は、
▲5,646億円
だったのに、
2027年3月期会社予想は、
営業利益
2,000億円
最終利益
1,000億円
です。
🐥「いや、振れ幅すごすぎない?」
となりますよね。
最大の理由は、
前期に巨額減損をまとめて計上したこと。
6,321億円もの減損が今期も同じ規模で発生する前提ではありません。
つまり、
2026年3月期
本業損益 + 巨額減損
だったところから、
2027年3月期
通常の事業収益中心
へ戻ることを想定しているため、利益が一気に改善して見えます。
本業まで全部ダメになったわけではない
ここも今回の記事で重要なところ。
売上高を見ると、
2025年3月期
約2兆6,063億円
↓
2026年3月期
約2兆7,087億円
と増収です。
つまり、
「ニデックの商品が全く売れなくなって5,646億円赤字になった」
わけではありません。
モーターというニデックの事業基盤そのものが突然消えたわけでもない。
今回の赤字には、過去の投資や資産価値をまとめて見直した影響が非常に大きく含まれています。
だからこそ今後は、
減損を除いた本業の稼ぐ力がどこまで戻るのか
を見る必要があります。
ただ「黒字予想だから復活!」も早い
ここはまろぴー、慎重にいきます🐥☕
会社は今期1,000億円の最終黒字を予想しています。
でも現在は、
会計不正問題
品質問題
内部統制改善
経営陣交代
特別注意銘柄
監査意見不表明
という状態。
つまり、
業績だけ正常化すれば全部解決
ではありません。
今後ニデックを見るなら、利益だけでなく、
「会社として正常化できるか」
を確認する必要があります。
今後のニデックで見るべき5ポイント
まろぴーなら、ここを追います🐥🔍
① 今期営業利益2,000億円を達成できるか
巨額減損を除いたあと、本業がどれだけ稼げるのか。
まずここ。
② 追加減損が出ないか
今回6,321億円を計上しましたが、これで本当に資産評価の見直しが一巡するのか。
③ 監査意見が正常化するか
次の財務諸表で監査法人から通常の監査意見を得られるのか。
かなり重要です。
④ 特別注意銘柄から解除されるか
内部管理体制の改善が東証に認められるか。
株式市場からの信用回復を考えるうえでも大きなポイント。
⑤ 新経営陣で企業文化を変えられるか
数字以上に時間がかかりそうなのがここ。
会社自身が「目標未達を許容しない企業風土」などを問題の背景として挙げています。
制度だけ作って終わるのではなく、本当に現場まで変わるかを追う必要があります。
まろぴーまとめ|ニデックは「やばい」?
今回調べてみると、
5,646億円赤字!
ニデックやばい!
だけでは、ちょっと実態を見誤りそうです。
確かに最終赤字5,646億円は衝撃的。
でも、その背景には6,321億円の巨額減損があります。
一方で、まろぴーがより重く見たいのは、
会計不正
品質問題
監査意見不表明
内部統制
特別注意銘柄
こちら。
つまり、
「本業が完全崩壊して5,646億円失った会社」
と見るのも違う。
でも、
「減損だから全部一時的。もう問題なし!」
と見るのも違う。
現在のニデックは、
巨額損失を処理して、会社そのものを立て直している途中
という表現が一番近そうです。
そして2027年3月期は、
営業利益2,000億円
最終利益1,000億円
を会社が予想。
ここまで本当に戻せるのか。
さらに、
監査意見は正常化するのか
特別注意銘柄から解除されるのか
追加の問題は出てこないのか
この3つが、業績以上に重要になりそうです。
5,646億円の赤字を見て、
🐥「これはさすがに……」
となったまろぴーでしたが、決算を掘ってみると、
「赤字の大きさ」と「会社が抱えている本当の問題」は少し分けて考えた方がよさそう
という結論になりました。
ニデック、本当の勝負はここからですね。
※本記事は公開情報をもとにした情報提供を目的としており、特定銘柄の売買を推奨するものではありません。投資判断はご自身でお願いいたします。
コメント