
こんにちは、まろぴーです🐣🌸
今日の値上がり銘柄を見ていて、気になる会社を発見しました。
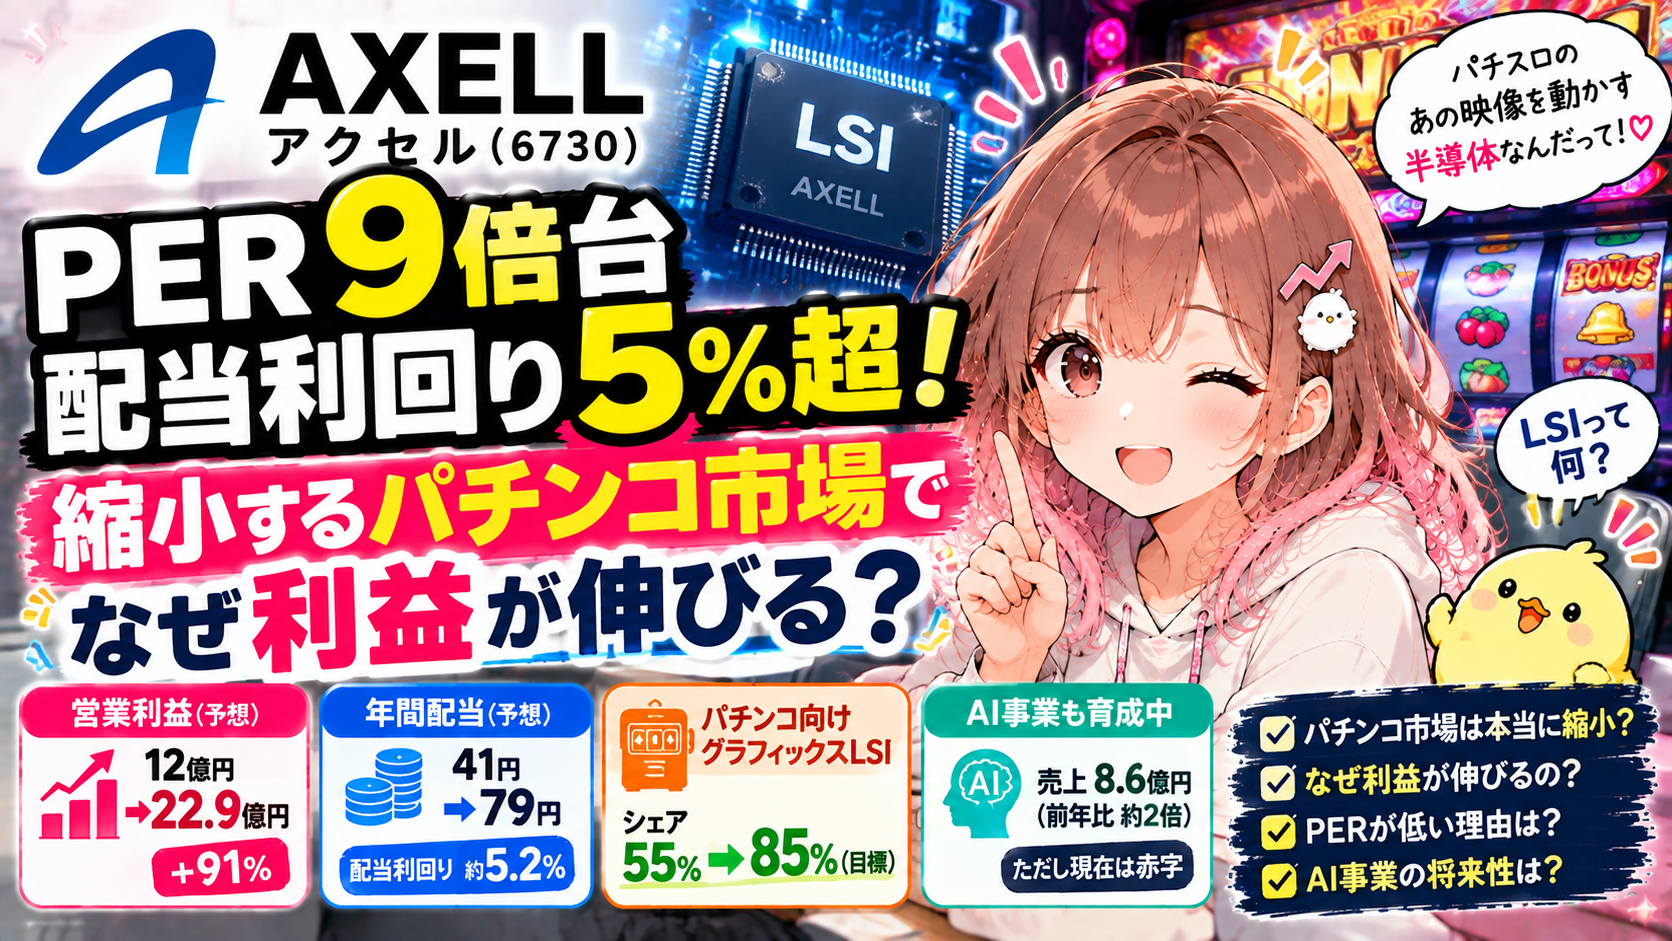
アクセル(6730)
9月29日は、
前日終値 1,226円
→ ストップ高 1,526円
前日比**+24.47%**。
なかなか強烈です。
「何があったの?」
と調べてみると、前日の9月28日に業績予想を大幅上方修正していました。注目株の株式新聞Web | ニュース・適正株価・銘柄情報
そして数字を見て、さらにびっくり。
予想PER 9.67倍
予想配当利回り 5.18%
🐣「え、ストップ高したあとでこれ?」
気になって会社を調べてみたら、さらに意外。
アクセルの主力製品は、
- パチンコ・パチスロ機向け半導体。
- まず今回の上方修正がすごい
- 配当41円→79円!
- 年間79円。
- 「なぜPERがこんなに低いのか?」
- パチンコ・パチスロ機向け半導体。
- LSIって何?
- たくさんの電子回路を1枚に詰め込んだ半導体チップ。
- 年間約150万台。
- 縮小市場でもシェアを取れば伸びる
- 「成長市場に乗る」のではなく「縮小市場で勝ち残る」
- AI事業。
- ただし、まだAI企業とは言いにくい
- 圧倒的にLSI事業で稼いでいる会社。
- AI事業の売上成長と黒字化
- 市場が警戒していそうなポイント
- 「縮小市場の中で利益をどこまで取り続けられるか」
- 「市場が縮小してもシェアを取って利益を伸ばす」
- 「今期の利益水準をどこまで維持できるかで評価が大きく変わる会社」
パチンコ・パチスロ機向け半導体。
AI半導体ブームに乗った会社かと思ったら、まったく違いました😂
しかも主力市場のパチンコ・パチスロ市場は、長期的には縮小してきた市場。
それなのにアクセルは今回、
営業利益予想を約91%上方修正。
なぜ?
そして、
PER9倍台・配当利回り5%超は本当に割安なのか?
今回はアクセルという会社を深掘りしてみます。
まず今回の上方修正がすごい
9月28日、アクセルは2027年3月期の業績予想を大幅に上方修正しました。
| 従来予想 | 修正後 | 修正率 | |
|---|---|---|---|
| 売上高 | 150億円 | 204億円 | +36.0% |
| 営業利益 | 12億円 | 22.9億円 | +90.8% |
| 経常利益 | 12.7億円 | 23.5億円 | +85.0% |
| 純利益 | 8.9億円 | 17億円 | +91.0% |
営業利益は、
12億円 → 22.9億円。
純利益も、
8.9億円 → 17億円。
ほぼ倍です。gamebiz【ゲームビズ】
これならストップ高になったのも納得。
ただ、まろぴーがさらに気になったのは配当です。
配当41円→79円!
業績上方修正に合わせて、配当予想も大幅に引き上げられました。
従来予想は、
年間41円。
それが今回、
年間79円。
ほぼ倍増です。
9月29日終値1,526円で計算すると、
予想配当利回り 約5.18%。
さらに予想EPS157円台に対して、
予想PER 約9.7倍。 Yahoo!ファイナンス
🐣「PER10倍割れで配当5%超!?」
これだけ見ると、
めちゃくちゃ割安なのでは?
と思ってしまいます。
でも株にそんな簡単な宝箱が落ちているなら、みんな拾っています😂
ということで、
「なぜPERがこんなに低いのか?」
ここからが本題です。
そもそもアクセルって何の会社?
アクセルは半導体やAI関連技術を手掛ける会社です。
自社で巨大な半導体工場を持つメーカーではなく、設計・開発に強みを持つファブレス半導体企業。
そして収益の柱になっているのが、
パチンコ・パチスロ機向け半導体。
会社自身も、
「パチンコ・パチスロ機向け半導体を収益基盤として、AI事業等の成長分野へ事業推進」
と説明しています。Axell
LSIって何?
アクセルの記事を読むと頻繁に出てくるのが、
LSI
という言葉。
LSIは「Large Scale Integration」の略で、日本語では大規模集積回路。
ものすごく簡単に言えば、
たくさんの電子回路を1枚に詰め込んだ半導体チップ。
アクセルが得意としているのは、
グラフィックスLSI
です。
パチンコ・パチスロ機には、大きな液晶画面がありますよね。
当たったときに、
ドーン!
キラキラ!
キャラクターが動く!
数字がぐるぐる!
🐣「激アツ!!」
みたいな派手な映像が流れます。
あの映像処理を担う重要な半導体の一つがグラフィックスLSIです。
アクセルはこの分野で強い。
でもパチンコ市場って縮小してない?
ここ。
今回アクセルを調べるうえで、絶対に避けて通れないところです。
実際、会社自身も遊技機市場の縮小を認識しています。
約20年前には、
年間約500万台
あった市場が、
現在は、
年間約150万台。
ざっくり3分の1以下です。Axell
🐣「やっぱり縮小してるじゃん……」
そうなんです。
だから、
「PER9倍だから安い!」
だけで飛びつくのはちょっと危ない。
ところが、ここからがアクセルの面白いところです。
市場が縮小した結果、逆にアクセルが有利に?
普通なら、
市場縮小
↓
売上減少
↓
利益減少
と考えます。
ところがアクセルは違う戦略を描いています。
会社の説明では、市場規模が縮小する一方で、半導体の開発投資額は高騰。
その結果、
競合企業が減少。
さらに先端プロセスの開発費も増加しているため、
新規参入もしにくくなっている。
アクセルはこれを、
市場シェアの高い自社にとって競争優位な市場構造への変化
と捉えています。Axell
縮小市場でもシェアを取れば伸びる
ここがアクセルを見る最大のポイントかもしれません。
たとえば市場全体を100とします。
アクセルのシェアが55%なら、
100 × 55% = 55
です。
仮に市場が10%縮小して90になったとしても、
シェアを85%まで取れれば、
90 × 85% = 76.5
になります。
市場そのものは縮小している。
でもアクセルの取り分は、
55 → 76.5
と増える。
つまりアクセルが狙っているのは、
「成長市場に乗る」のではなく「縮小市場で勝ち残る」
という戦略です。
これ、かなり面白い。
実際、アクセルはちゃんと稼げてる?
ここも確認します。
2026年3月期のアクセルは、
売上高 146.56億円
営業利益 16.64億円
純利益 12.30億円
でした。Axell
そして今回修正された2027年3月期予想は、
売上高 204億円
営業利益 22.9億円
純利益 17億円。
つまり、
「今年突然黒字になった会社」
ではありません。
すでに利益を出していた会社が、
さらに利益水準を引き上げている
という状態です。
じゃあ今回なぜ54億円も売上予想が増えた?
ここも重要。
今回の上方修正には複数の要因があります。
主力のパチンコ・パチスロ機向けグラフィックスLSIの販売が当初計画を上回る見込みになったこと。
メモリモジュールなどの販売も好調なこと。
さらに、
メモリ価格高騰による原価上昇を販売価格へ反映する「価格の適正化」
も寄与しています。gamebiz【ゲームビズ】
つまり、
全部が販売数量の爆増による成長ではない。
ここはかなり重要です。
204億円という売上だけ見て、
「本業が40%成長した!」
と単純に考えるのは危ない。
来期も204億円売れるの?
これは現時点では分かりません。
むしろ、ここがPER9倍台にとどまっている理由を考えるうえで重要だと思います。
アクセルは当初、2027年3月期のパチンコ・パチスロ機年間販売台数を135万台と想定していました。
2026年3月期は約148万台だったと推定しています。
会社自身も、パチスロ需要は堅調としながら、パチンコについては慎重に見ています。Axell
つまり市場は、
「今期22.9億円稼ぐから、来期も22.9億円以上!」
とは簡単に評価していない可能性があります。
ここがPERを見るときのポイントですね。
そしてもう一つの事業が「AI」
ここで急に現代的になります😂
パチンコ・パチスロ半導体で稼いだ次に、アクセルが育てているのが、
AI事業。
会社は事業を大きく、
LSI事業
AI事業
の2つに分けています。Axell
ただし、まだAI企業とは言いにくい
2026年3月期を見ると、
LSI事業
売上高 137.93億円
セグメント利益 25.66億円
一方、
AI事業
売上高 8.62億円
セグメント損失 ▲1.68億円
です。Axell
全社売上146.56億円のうち、
LSI事業が約94%。
つまり現時点では、
圧倒的にLSI事業で稼いでいる会社。
「AI関連銘柄!」
という見方だけで買うと、会社の実態をかなり見誤ります。
でもAIが育ったら面白い
逆に言えば、ここには伸びしろがあります。
現在は、
LSI事業 → 利益を稼ぐ本体
AI事業 → 育成中
という構造。
もしAI事業が将来的に黒字化して第二の収益源になれば、
パチンコ・パチスロ市場への依存度を下げられる
可能性があります。
これは中長期でかなり重要。
アクセルを見るなら、
「AIという言葉があるから期待!」
ではなく、
AI事業の売上成長と黒字化
を決算ごとに追いかけたいです。
PER9.7倍は本当に割安なのか?
さて。
ようやく最初の疑問に戻ってきました。
9月29日終値1,526円。
会社予想EPS157円台。
PER約9.7倍。
年間配当79円。
配当利回り約5.18%。 Yahoo!ファイナンス
数字だけならかなり魅力的です。
しかも自己資本比率は直近実績で**84.3%**と高い。Yahoo!ファイナンス
ただし、
「PER10倍だから割安」
とは断定できません。
市場が警戒していそうなポイント
まず、
主力市場が長期的には縮小している。
次に、
遊技機の販売台数や製品サイクルによってLSI販売数量が変動する。
さらに今回の上方修正には、
価格適正化の効果も含まれている。
そして、
AI事業はまだ赤字。
このあたりを考えると、
市場が今期利益をそのまま長期成長として評価していない可能性は十分あります。
逆に「市場が評価を変える条件」は?
ここからが面白い。
もし今後、
グラフィックスLSIのシェアがさらに上昇。
メモリモジュールもシェア拡大。
営業利益20億円台を継続。
配当性向の高さも維持。
そしてAI事業が黒字化。
となれば、
「縮小市場の会社だから低PER」
という評価自体が変わる可能性があります。
だからアクセルで見るべきなのは、
単純な売上成長率ではなく、
「縮小市場の中で利益をどこまで取り続けられるか」
だと思います。
まろぴーまとめ🐣
アクセル。
ストップ高ランキングから何気なく調べ始めましたが、
思った以上に面白い会社でした😂
まず数字。
株価 1,526円
予想PER 約9.7倍
予想配当利回り 約5.18%
そして今回、
営業利益12億円 → 22.9億円
純利益8.9億円 → 17億円
年間配当41円 → 79円
へ大幅上方修正。gamebiz【ゲームビズ】
ここだけなら、
🐣「安っ!」
となります。
でも主力市場を見ると、
パチンコ・パチスロ。
長期的には縮小市場です。
そこでアクセルが狙っているのが、
「市場が縮小してもシェアを取って利益を伸ばす」
という戦い方。
さらに、その利益を支えるLSI事業の横で、
AI事業という第二の柱を育てようとしている。
だからアクセルは、
「PER10倍だから安い会社」
というより、
「今期の利益水準をどこまで維持できるかで評価が大きく変わる会社」
として見るのが面白そうです。
今後チェックしたいのは、
LSIの販売数量
遊技機市場の販売台数
シェア拡大
営業利益20億円台を維持できるか
AI事業の黒字化
このあたり。
そして何より……
ストップ高したあとでもPER9倍台・配当5%超。
これが「市場から見落とされている」のか。
それとも、
市場がちゃんと将来のリスクを織り込んでいるのか。
次の決算がかなり面白くなってきました🐣🔬📈
※本記事は2026年9月29日時点の公開情報をもとに作成しています。特定銘柄の売買を推奨するものではありません。
コメント