
2026年10月27日|まろぴーの株ラボ
こんにちは、まろぴーです!😊
明日10月28日、韓国の半導体大手SKハイニックスが2026年第3四半期決算を発表します。
AI半導体ブームの中心にいる企業だけに、注目度は抜群。
でも、まろぴーが今回気になっているのは、SKハイニックスの最高益更新そのものではありません。
「NANDフラッシュの価格上昇は、まだ続いているのか?」
ここです。
なぜなら、NANDフラッシュを主力とするキオクシアホールディングス(285A)の今後の業績を考えるうえで、SKハイニックスの決算が重要なヒントになるからです。
今回はSKハイニックスの事業内容から、DRAMとNANDの売上構成比率、そして決算後のキオクシアへの影響まで整理していきます!📊
SKハイニックスとは?世界のメモリ市場を支える大手企業
SKハイニックスは、韓国を代表する半導体メモリメーカーです。
半導体と聞くと、エヌビディアのGPUやTSMCの製造技術を思い浮かべる方も多いと思います。
しかし、SKハイニックスが主に作っているのは、データを記憶するための半導体です。
大きく分けると、次の3つがあります。
| 製品 | 主な用途 | 特徴 |
|---|---|---|
| DRAM | PC、スマートフォン、サーバー | データを一時的に保存する |
| HBM | AI向けGPU、AIサーバー | DRAMを積層した高性能メモリ |
| NANDフラッシュ | SSD、スマートフォン、データセンター | 電源を切ってもデータを保持する |
DRAMとHBMがAIブームの主役
現在のSKハイニックスを語るうえで欠かせないのがHBMです。
HBMは、AIの計算処理に必要なデータを高速で受け渡す高性能メモリ。
生成AIの普及で需要が拡大し、SKハイニックスの業績を押し上げる重要な製品になっています。
ただし、ここで注意したいことがあります。
HBMが売れているからといって、NANDメーカーのキオクシアも同じように儲かるとは限りません。
HBMはDRAMの一種であり、キオクシアの主力製品であるNANDフラッシュとは別の市場だからです。
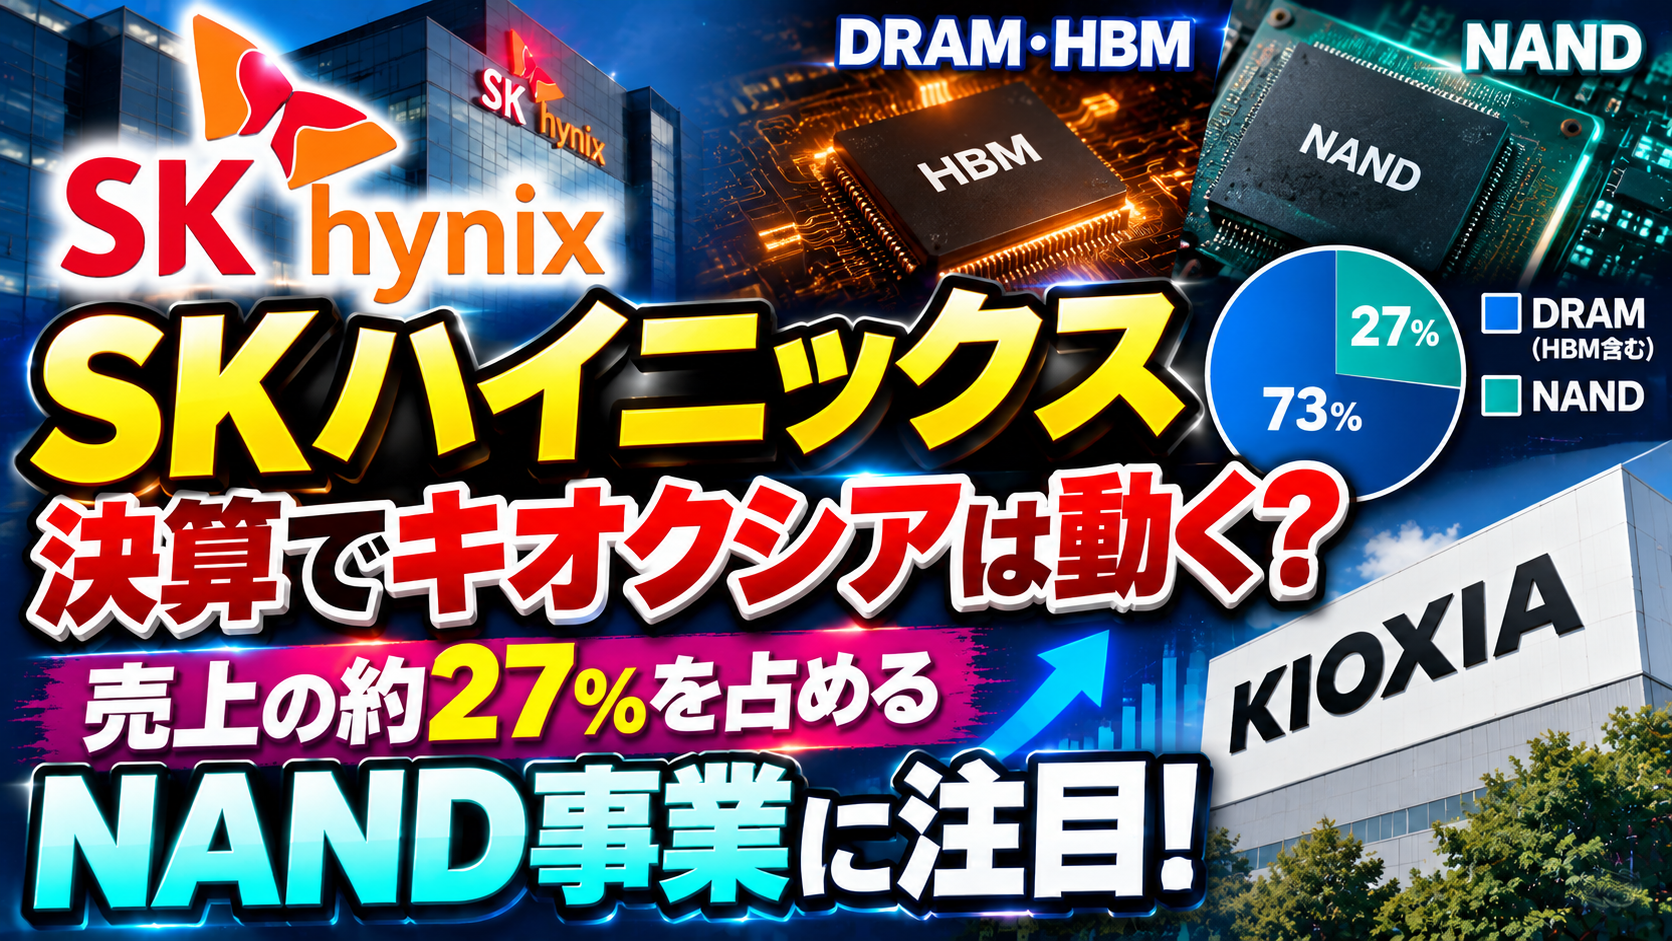
SKハイニックスの売上構成比率は?
キオクシアへの影響を考えるために、まず事業構成を見てみましょう。
直近の2026年第2四半期について、製品別の売上構成比率は概ね次のように整理できます。
| 事業 | 売上構成比率の目安 |
|---|---|
| DRAM(HBMを含む) | 約73% |
| NANDフラッシュ | 約27% |
※構成比は概数です。HBMはDRAMに含まれ、NANDにはSolidigm関連事業も含まれます。厳密な構成比を引用する際は、決算説明資料の対象範囲と算出方法の確認が必要です。
ここで注目したいのは、NANDが決して小さな事業ではないということ。
売上の約4分の1を占めるのであれば、NANDの市況改善はSKハイニックス全体の業績にも無視できない影響を与えます。
しかも、同社は傘下のSolidigmを通じて、データセンター向けの企業用SSDにも強みを持っています。
つまり、SKハイニックスの決算は、単にAI向けメモリの好調さを確認するイベントではありません。
NAND市場全体の需要と価格動向を探る機会でもあるのです。
前回決算で見えたNAND市場の強さ
2026年7月29日に発表されたSKハイニックスの第2四半期決算は、AI需要を背景に大幅な増収増益となりました。
同社はNANDについても、高容量・高性能製品を中心に製品構成の高度化を進めていると説明しています。
特に注目したいのが、321層NANDの生産拡大です。
同社は321層製品の生産比率を引き上げ、年末にかけて国内生産能力の約50%を目指す方針を示しました。
これは、NAND市場が単なる価格競争だけでなく、技術力と高付加価値製品の競争に移っていることを示しています。
そして、この流れはキオクシアにも関係します。
キオクシアも高積層化や高速・大容量製品の開発を進めているからです。
ただし、技術競争が激しくなれば、研究開発費や設備投資の負担も増えます。
需要拡大は追い風ですが、競争がなくなるわけではありません。
明日の決算で最も重要なのはNANDの販売価格
今回、まろぴーが特に注目しているのは次の4項目です。
| 注目項目 | 確認したい内容 | キオクシアへの影響 |
|---|---|---|
| NANDの平均販売価格(ASP) | 前四半期からどれだけ上昇したか | 価格上昇継続なら追い風 |
| NANDの出荷数量 | 需要拡大が続いているか | 数量増なら売上成長への期待 |
| 企業向けSSD | AIデータセンター向け需要の強さ | 高付加価値製品の成長期待 |
| 設備投資 | NANDの増産ペース | 将来の需給緩和リスクを判断 |
NANDは価格上昇が利益に直結しやすい
メモリ半導体は、市況の影響を受けやすいビジネスです。
需要が強く、供給が限られている局面では販売価格が上がりやすくなります。
半導体工場は固定費が大きいため、販売価格が上昇すると利益率が大きく改善する場合があります。
例えば、これは説明用の仮定ですが、
- 売上高100、費用90なら利益は10
- 販売数量と費用が変わらず、販売価格が10%上がれば売上高110、利益20
となります。
価格が10%上がっただけでも、利益は2倍になる計算です。
もちろん、実際には製品構成やコスト、為替、設備投資なども変わるため、この通りにはなりません。
それでも、NAND価格の動向がキオクシアの業績を左右する重要な要素であることは間違いありません。
SKハイニックス好決算=キオクシア上昇、ではない!
ここは大切なので、少し慎重に考えてみたいと思います。
仮に明日、SKハイニックスが過去最高の利益を発表したとします。
そのとき、次の2つではキオクシアへの意味が違います。
ケースA:HBMが絶好調、NANDは横ばい
SKハイニックス全体としては素晴らしい決算です。
しかし、利益成長の大部分がHBMによるものなら、キオクシアの業績を直接押し上げる根拠にはなりません。
半導体株全体の投資家心理が改善する可能性はありますが、NAND事業の利益成長とは分けて考える必要があります。
ケースB:HBMに加えてNANDも大幅改善
こちらはキオクシアにとって、より重要なシナリオです。
NANDの販売価格が上昇し、出荷数量も増加しているのであれば、メモリ市場全体の需要が強い可能性があります。
キオクシアも同じ市場で事業を展開しているため、今後の決算に対する期待が高まりやすくなります。
キオクシアの投資家が注目すべきなのは、SKハイニックス全社の利益よりも、NAND事業の中身なのです。
実はもう一つ、キオクシアとの関係で気になるニュースが!
今回の決算を前に、SKハイニックスとキオクシアの資本関係にも注目が集まっています。
10月26日、韓国メディアが、SKハイニックスによる約16兆ウォンの特別配当検討を報じました。
その原資として、キオクシア株式の売却益が取り沙汰されています。
ただし、SKハイニックスは同日、株主還元策を検討していることは認めたものの、具体的な内容は決定していないと説明しています。
つまり、特別配当もキオクシア株の売却も、報道された内容を確定事項として扱うべきではありません。
それでも、キオクシアにとっては見逃せない話です。
なぜなら、大株主による株式売却が進めば、業績とは別に株式需給へ影響する可能性があるからです。
ここは明日の決算発表で、追加説明があるか確認したいところですね。
キオクシアの株価はどう動く?3つのシナリオ
🚀 強気シナリオ:NAND価格上昇と需要拡大が継続
- NANDの平均販売価格が上昇
- 企業向けSSD需要が好調
- 今後の需給見通しも強い
この場合、キオクシアの業績上振れ期待が高まり、株価の追い風になる可能性があります。
⚖️ 中立シナリオ:HBM好調でもNANDは伸び悩み
- SKハイニックス全体の決算は好調
- 利益成長はHBMが中心
- NANDの成長は限定的
この場合、半導体株全体への好影響はあっても、キオクシア固有の買い材料としては弱いと考えます。
📉 弱気シナリオ:NAND価格の上昇鈍化
- 販売価格の上昇ペースが鈍る
- 需要の先行きに慎重な説明
- 増産による供給拡大が意識される
こうなると、キオクシアの将来利益に対する期待が修正される可能性があります。
ただし、短期的な株価は地合いや市場予想との比較にも左右されます。
良い決算でも売られることはありますし、悪い材料が出尽くして反発することもあります。
信用需給も忘れてはいけない
まろぴーが最近の半導体株で重視しているのが、信用需給です。
業績が良くても、信用買い残が積み上がっていれば、上昇局面で戻り売りが出やすくなる場合があります。
逆に、株価下落中に信用買い残が減少していれば、需給改善による反発余地が生まれる可能性もあります。
この点については、以前の記事で半導体関連銘柄を比較しています。
👉 【半導体株】信用需給の改善から反発候補を探す!主要銘柄を徹底比較
SKハイニックスの決算が好材料だったとしても、キオクシアの信用需給がどうなっているかは別問題。
業績期待と株式需給の両方が改善しているか。
ここまで確認したいですね。
SKハイニックス決算は何時?
決算発表は、2026年10月28日(水)。
| 予定 | 日本時間 |
|---|---|
| 決算数値の公表 | 午前9時前 |
| 決算説明会 | 午前9時 |
日本と韓国には時差がありません。
つまり、東京市場の寄り付き前に決算数値が発表される予定です。
ただし、午前9時からの説明会で明らかになる情報もあるため、寄り付き時点ではすべての材料が出そろっていない可能性があります。
朝の気配だけで決めつけず、決算内容と市場の反応を合わせて確認したいところです。
まとめ:キオクシアを見るならHBMよりNAND!
今回のポイントを整理します。
- SKハイニックスはDRAM、HBM、NANDを手がける世界的なメモリメーカー
- 売上構成の目安はDRAM(HBM含む)が約73%、NANDが約27%
- キオクシアはNANDが主力のため、HBM好調だけでは直接的な業績判断につながらない
- 注目はNANDの販売価格、出荷数量、企業向けSSD需要
- キオクシア株の売却や株主還元を巡る報道も確認が必要
- 決算後は業績期待だけでなく信用需給にも注目
まろぴーの注目ポイント 👀
SKハイニックスが最高益を更新するのか。
もちろん、それも気になります。
でも、それ以上に知りたいのは、
「NANDの価格上昇は、どこまで続くのか?」
ということ。
もしNAND事業でも強い成長が確認できれば、キオクシアの次の決算を考えるうえで重要な材料になるはずです。
一方、HBMだけが絶好調という結果なら、キオクシアへの期待は少し冷静に考える必要があります。
明日の決算、まろぴーはNANDの数字に注目します!📈
参考資料
※本記事は2026年10月27日時点の公開情報に基づく決算前分析です。将来の業績や株価を保証するものではありません。投資判断はご自身の責任でお願いします。
コメント