
こんにちは、まろぴーです🐣🌸
今日はタカラトミー、バンダイナムコ、任天堂など「玩具株」を見ていたのですが……
夜になって、さらに気になる玩具ニュースが飛び込んできました。
ドンキがトイザらス!?
ドン・キホーテを展開するPPIH(7532)が、日本トイザらスを買収するという報道です。
最初に見たときは、
「ドンキがトイザらス!?玩具を強化するの?🐣」
と思ったのですが、調べていくとそれだけではなさそう。
気になったのが、
「そもそも今のトイザらスって儲かってるの?」
というところです。
さらに今年、PPIHが取り込んだOlympicグループと並べてみると、今回の買収がかなり面白く見えてきました。
今回は、
なぜPPIHはトイザらスを欲しいのか?
Olympic買収との共通点も含めて考えてみます🔍
※この記事は2026年9月29日時点で確認できる公開情報をもとにしています。PPIHから買収条件などの正式発表を確認できていない部分については、今後の開示を待つ必要があります。
トイザらス、実はかなり苦戦している
まず、日本トイザらスの業績を確認してみます。
2025年12月期は、
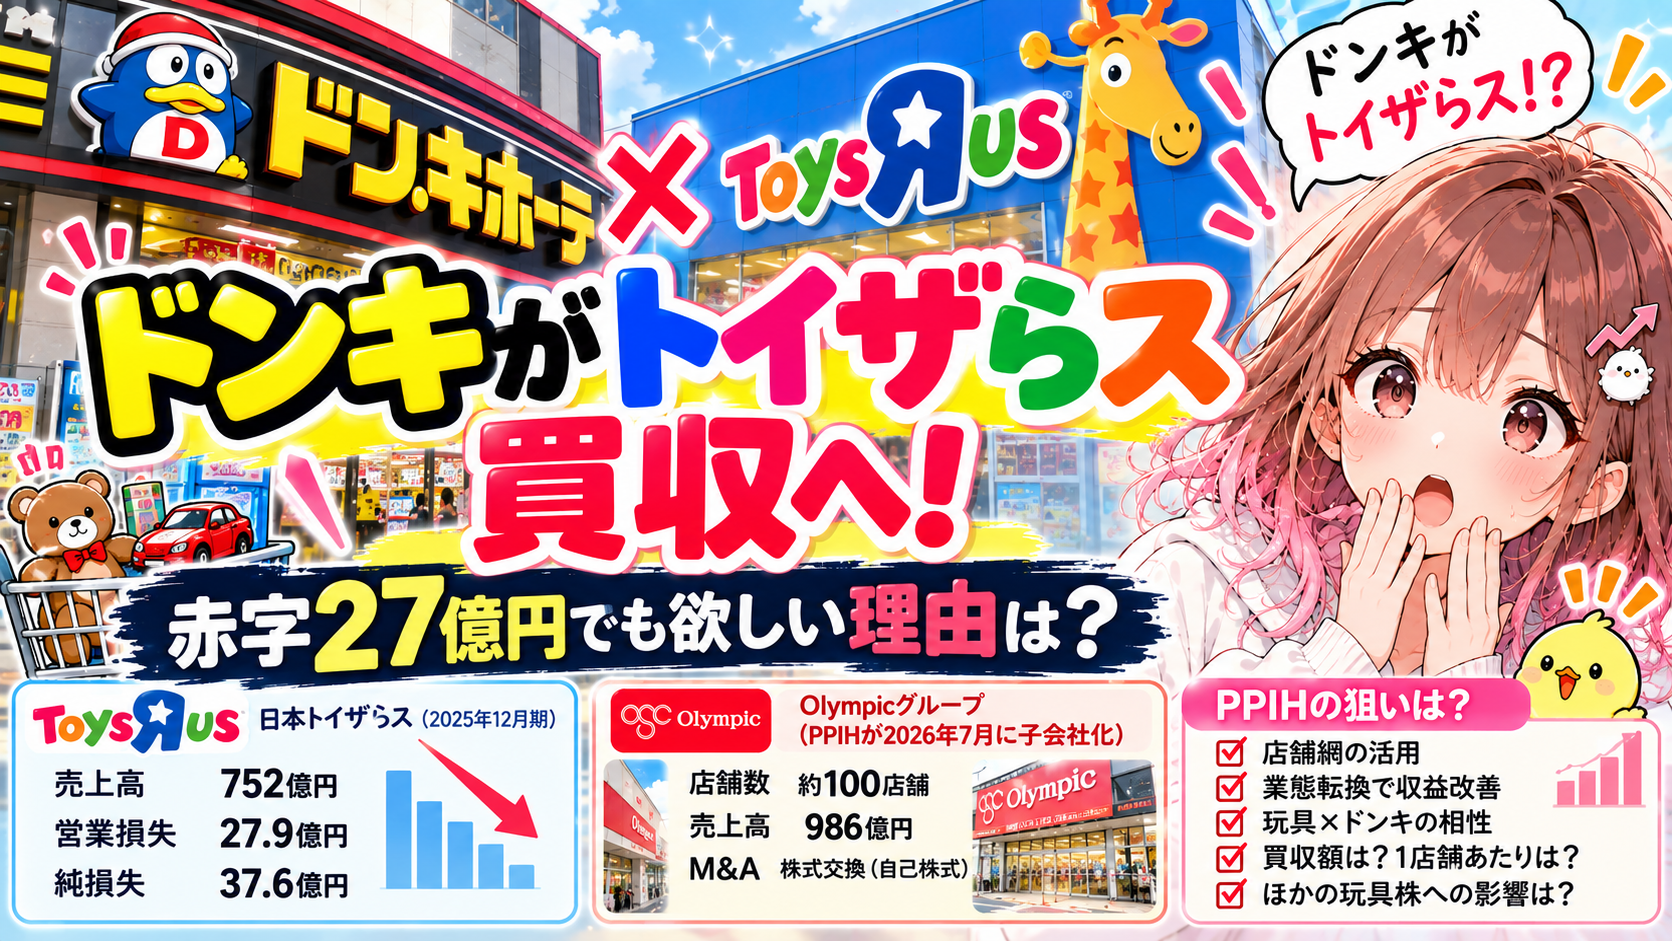
売上高 752億1,100万円
営業損失 ▲27億8,800万円
経常損失 ▲29億5,100万円
純損失 ▲37億5,900万円
さらに利益剰余金は**▲69億4,000万円**。
これはなかなか厳しい……🐣
しかも営業赤字は前期の約17.9億円から約27.9億円へ拡大しています。
店舗数も前年の160店舗から約150店舗へ減少したと報じられています。Catr
「トイザらス」というブランドの知名度はものすごく高い。
でも会社の数字を見ると、
ブランド力はある。でも現在の店舗モデルでは利益を出せていない。
そんな状態に見えます。
つまり今回の買収は、
絶好調の玩具専門店を高値で買う
という話ではありません。
むしろ、
知名度も店舗網もあるけれど、現在は苦戦している小売企業を取り込む。
ここが今回のポイントになりそうです。
そうだ、Olympicだ
ここで思い出したのが、PPIHが今年取り込んだOlympicグループです。
PPIHとOlympicは2026年4月に株式交換契約を締結。
2026年7月1日付でOlympicグループがPPIHの完全子会社となりました。PPIH
そして面白いのが、PPIHがOlympicを買ったあとの動き。
PPIHは現在、Olympicについて、
「店舗網の活用と立地特性に応じた業態転換」
を進め、首都圏でのシェア拡大を目指すと説明しています。PPIH
さらに2026年9月には、早くも12月からOlympic店舗の業態転換を開始することが発表されています。オリンピック |
つまり、
Olympicという会社をそのまま経営したい
だけではない。
既存店舗を手に入れて、
「この場所、PPIHならもっと稼げるんじゃない?」
と作り替えていくわけです。
これ、かなりPPIHらしい。
Olympicはいくらで買った?
ここはちょっと注意が必要です。
Olympicの完全子会社化は、
現金をドン!と支払った買収ではありません。
Olympic株1株に対して、
PPIH株1.18株
を割り当てる株式交換でした。PPIH
なので、
「Olympicを○○億円で買った」
と単純に表現するのはちょっと違います。
ただ、まろぴーが面白いと思うのは金額だけじゃない。
PPIHはOlympicの店舗網を取り込み、その店舗をそのまま使うだけではなく、
立地に応じて別の業態へ転換できる。
これがかなり大きい。
小売企業を買うというより、
「すでに営業している店舗網をまとめて手に入れる」
という見方もできるんですよね。
新しく土地を探して、店舗を作って、一から出店するのとは全然違います。
じゃあトイザらスも同じ発想?
ここからは、まろぴーの考察です🐣
トイザらスにも、
知名度の高いブランド
全国約150店舗のネットワーク
玩具・ベビー用品の専門性
があります。gamebiz【ゲームビズ】
でも足元は赤字。
なんだかPPIHが好きそうな匂いがする……😂
Olympicで、
既存店舗を取得
↓
PPIHのノウハウを投入
↓
立地によって業態転換
という選択肢を持てたのであれば、
トイザらスでも、
トイザらスのブランド力 × PPIHの店舗運営力
という組み合わせは考えられそうです。
玩具そのものが弱いわけではない
ここは大事。
トイザらスが赤字だからといって、
「玩具が売れなくなっている」
と考えるのはちょっと違いそうです。
最近は、
トレーディングカード
カプセルトイ
キャラクターグッズ
ゲーム
大人向け玩具
など、強いカテゴリーがたくさんあります。
実際、以前まろぴーが深掘りしたバンダイナムコも、ゲームだけではなく、玩具・カード・カプセルトイなどを含むトイホビー事業が大きな利益を生み出しています。まろぴーの株ラボ
▼関連記事
ガンダム・ドラゴンボール・ONE PIECE!バンダイナムコは結局何で稼ぐ会社?
つまり、
玩具市場がダメだからトイザらスが苦戦している
とは限らない。
むしろPPIHが、
「商品には力がある。売り方や店舗運営を変えれば改善できる」
と考えているのだとしたら面白い。
そして忘れちゃいけないハピネット
玩具を考えるなら、もう1社つながってくる会社があります。
ハピネット(7552)です。
ハピネットは玩具・ゲーム・映像・カプセルトイなどを全国へ流通させるエンターテインメント専門商社。
メーカーと小売店をつなぐ、いわば玩具流通のインフラのような会社です。
以前の記事でも、
メーカー
↓
ハピネット
↓
玩具店・家電量販店・EC
↓
消費者
という流れを深掘りしました。
ハピネットは約700社のメーカーと取引し、約1,200社の販売先を持っています。まろぴーの株ラボ
▼関連記事
ガンダム・ポケモン・Switch 2の裏で稼ぐ!ハピネットは何の会社?
トイザらスの運営がPPIH傘下で変わっていけば、
メーカー → 卸 → 小売
という玩具業界全体の流れにも変化が出てくる可能性があります。
今回のニュース、
PPIHだけ見て終わりじゃないんですよね🐣
ドンキ流の売り方と玩具は相性がいい?
まろぴーがかなり気になるのがここ。
ドンキって、
「これを買いに行って、これだけ買って帰る」
というお店じゃないですよね😂
お菓子を買いに行ったのに、
キャラクターグッズを見て、
家電を見て、
化粧品を見て、
気付いたら予定になかったものまでカゴに入ってる。
このついで買いの強さ。
玩具との相性は結構いいんじゃないでしょうか。
人気キャラクター、トレーディングカード、ゲーム、カプセルトイ、限定商品。
こうした商品をドンキ流の売場に落とし込めれば、
トイザらスの専門性 × ドンキの売場づくり
という面白い組み合わせになります。
もちろん、これは現時点ではまろぴーの仮説。
PPIHが実際にどのような店舗戦略を取るのかは、正式発表を待ちたいところです。
「買ったあと」が大事なのはGENDAも同じ
今回の話を調べながら、もう1社思い出したのがGENDA(9166)。
GENDAもM&Aを繰り返して事業を拡大している会社です。
以前の記事でも、
「買収で売上が増えるのは分かった。でも利益もちゃんと増えているの?」
という視点で深掘りしました。まろぴーの株ラボ
▼関連記事
【GENDAって何の会社?】GiGOだけじゃない!買収で広がるエンタメ事業は利益につながるのか
もちろんPPIHとGENDAでは、事業もM&A戦略も違います。
でも共通して見たいのは、
「買った瞬間」ではなく「買ったあとにいくら稼げるようになるのか」
というところ。
トイザらスもまさにこれ。
営業赤字約27.9億円の会社を買うこと自体が、必ずしも悪いわけではありません。
もし安く取得して、PPIHの運営ノウハウによって赤字を大きく縮小できれば、
赤字だった事業を黒字にするだけでも利益成長につながる。
逆に、高値で買って再生にも時間がかかるなら話は変わります。
だから今回、
買収額がめちゃくちゃ重要なんです。
で、トイザらスはいくらで買うの?
ここに戻ってきます。
🐣「結局、いくらなの?」
これが超重要😂
日本トイザらスの2025年末時点では、
総資産 約309億円
純資産 約86億円
となっています。Catr
一方で、
営業赤字 約27.9億円
です。
つまり、
資産もある。ブランドもある。店舗網もある。でも利益が出ていない。
だから買収価格によって、この案件の見え方はガラッと変わります。
買収額が出たら絶対に計算したい
正式な取得価格が判明したら、まろぴーはまず、
買収額 ÷ 約150店舗
を計算したい。
1店舗あたり、いくらで店舗網を取得した計算になるのか。
次に、
買収額 ÷ 売上高752億円
年間売上規模に対して、どれくらいの価格なのか。
そして、
買収額と純資産約86億円の比較。
さらに重要なのが、
営業赤字27.9億円をどこまで改善できるのか。
ここがPPIHの腕の見せどころ。
もし取得価格がかなり低ければ、
「これ、PPIHまた安く拾った?」🐣
となる可能性があります。
逆に高値で取得していれば、
「その価格、本当に回収できる?」
という視点が必要になります。
Olympicとトイザらスは似ている。でも同じではない
ここまで見てくると、
「Olympicと同じパターンじゃん!」
と思いたくなります。
でも、そこは分けて考えたい。
Olympicについては、PPIH自身がすでに店舗網の活用と業態転換を明確にしています。PPIH
一方のトイザらスには、
トイザらスというブランド
玩具・ベビー用品の専門性
ファミリー層との接点
という別の価値があります。
だからトイザらスの場合、
単純に店舗をドンキへ変えればいい、という話ではなさそう。
むしろ、
トイザらスというブランドを残しながら収益性を改善するのか。
一部店舗だけ再編するのか。
PPIHの商品調達力や売場づくりを投入するのか。
ここが今後の見どころになりそうです。
まろぴーまとめ|PPIHが買っているのは「会社」だけじゃない?
最初にニュースを見たときは、
「ドンキがトイザらス!?玩具強化きたー!」
くらいに思っていました😂
でも調べてみると、もっと面白い。
日本トイザらスは、
売上高 約752億円
営業赤字 約27.9億円
全国約150店舗
という状態。Catr
一方のPPIHは今年、Olympicを完全子会社化し、すでに店舗網の活用と業態転換に動き始めています。PPIH
となると今回も、
「人気の玩具会社を買った」
というより、
「価値はある。でも今はうまく稼げていない小売事業を、PPIH流で再生できるか?」
というニュースとして見ると面白そうです。
そして答えを考えるために、一番欲しい数字はやっぱり、
買収額。
ここが判明したら、
買収額 ÷ 店舗数
買収額 ÷ 売上高
純資産との比較
赤字改善による利益インパクト
まで計算して、この記事をアップデートしたいと思います🐣📊
Olympicの次はトイザらス。
PPIHは、ただドンキを出店する会社ではなく、
「既存の小売資産を取り込み、自分たちの運営力で価値を作り直す会社」
として見る必要が出てきたのかもしれません。
トイザらスをどう料理するのか。
これは買収して終わりじゃなく、買収後まで追いかけたい案件です🌸
※本記事は2026年9月29日時点の公開情報をもとに作成しています。未発表の買収条件や今後の施策については推測を含みます。特定銘柄の売買を推奨するものではありません。投資判断はご自身でお願いします。
コメント