
こんにちは、まろぴーです🌸
最近まろぴーが探しているのが、
「今はそこまで高い評価ではない。でも数年先を見ると、利益が伸びる理由がちゃんとある会社」
です。
そこで気になったのが、
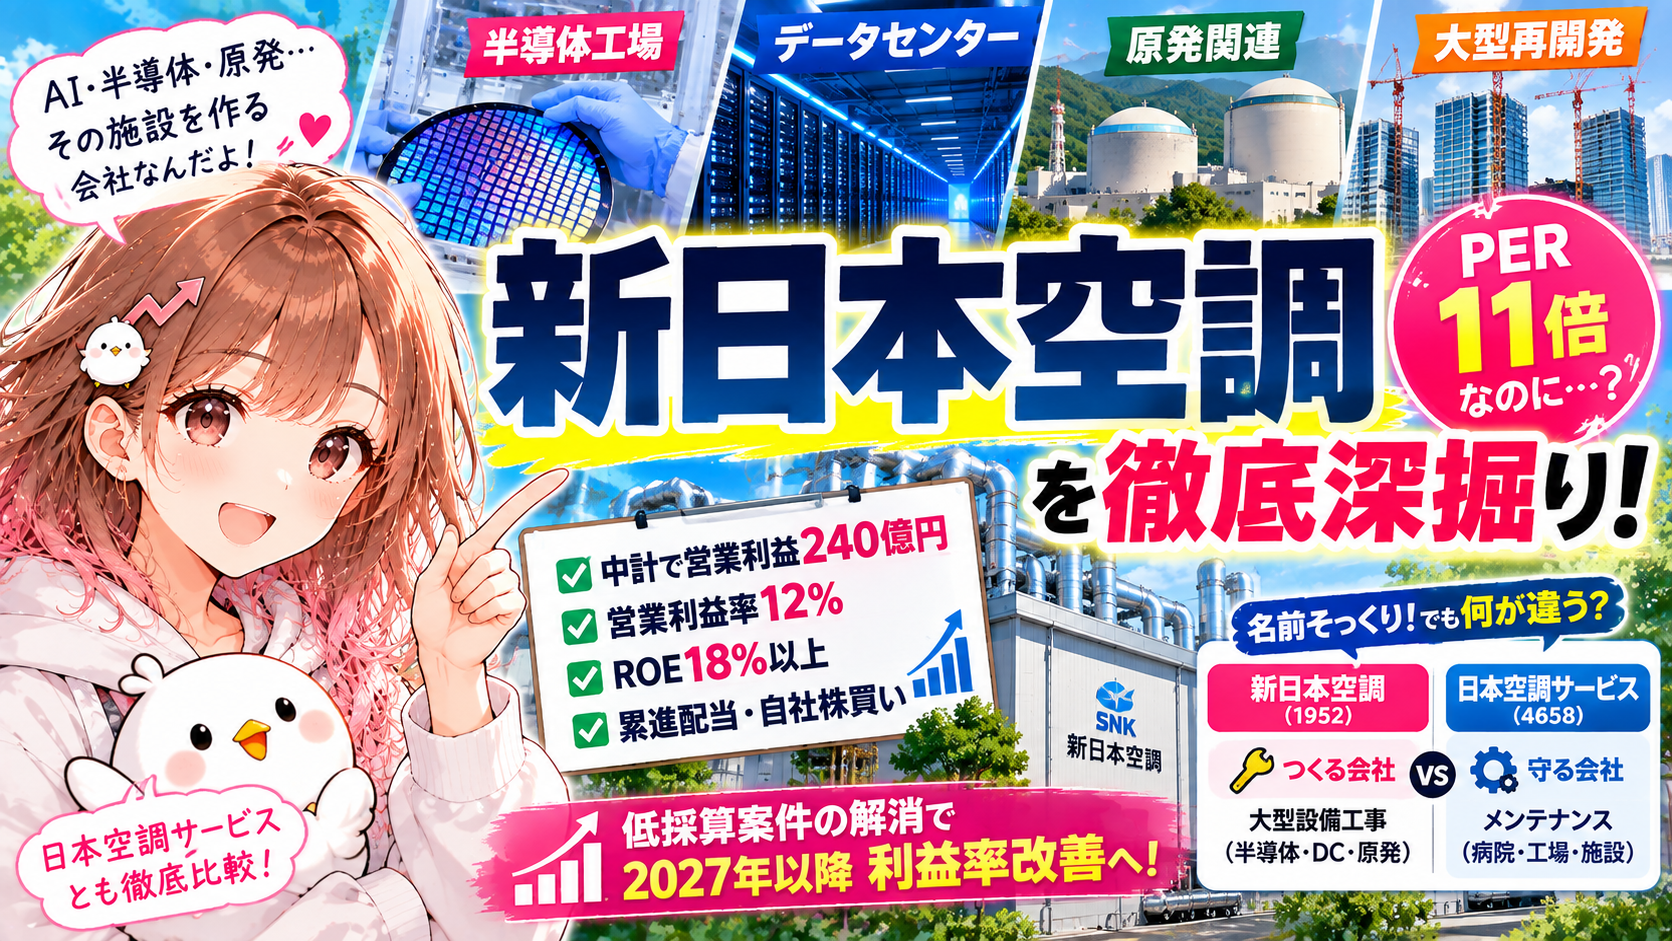
- 新日本空調(1952)
- 産業空調
- 設備が高度になるほど、空調も高度になる。
- キオクシア四日市工場 第7製造棟
- 半導体を作る環境そのものを支えている会社
- データセンター
- 熱い🔥
- 建物全体の空調・設備側
- 新日本空調は原子力関連施設にも強い。
- 新しい建物を建てなくても仕事が発生する。
- SNK Vision 2030 PhaseⅢ
- 約151億円
- 営業利益率12%
- 過去に受注した低採算案件がまだ一定程度残っている
- 2026年度に出来高計上または竣工予定。
- 2027年度以降
- これから売上になる仕事をどれだけ抱えているか。
- 約1,488億円
- その仕事をどれだけ高い利益率で完成させられるか
- 日本空調サービス(4658)
- PERは新日本空調の方が低い。
- 設備投資が増えるほど仕事が増えやすい。
- メンテナンス。
- ストック型に近いビジネス
- 設備投資拡大型
- ストック積み上げ型
- DOE7.5%
- 4年間累計300億円規模の株主還元
- 2029年度まで累進配当
- 200万株規模の自己株式取得
- 予想PER 約11.5倍
- 約14.7倍。
- 180億円。
- EPS成長 × PER
- 約20.9倍。
- 0.21倍
- 受注が増えれば増えるほど良い
- 「AI・半導体・原発が伸びたとき、その施設を誰が作るの?」
新日本空調(1952)
名前だけ見ると、
🐰「空調工事の会社でしょ?」
で終わってしまいそう。
でも調べてみると、この会社。
半導体工場
AIデータセンター
原子力関連施設
大型再開発
省エネ・リニューアル
と、これから設備投資が期待される分野にかなり顔を出しています。
さらに2029年度には、
営業利益240億円
営業利益率12%
ROE18%以上
というかなり強い目標。
しかも現在の予想PERは約11倍。
「ただの低PER空調株なのか?」
それとも、
利益構造そのものが変わろうとしている会社なのか?
今回は新日本空調をじっくり掘ってみます🔍✨
🏢 まず新日本空調って何の会社?
新日本空調は、建物や工場などの空調・設備工事を手掛ける会社です。
ただし、
「エアコンを取り付ける会社」
というイメージとはかなり違います。
特に注目したいのが、
産業空調
です。
対象になるのは、
・半導体工場
・クリーンルーム
・データセンター
・研究施設
・原子力関連施設
など。
普通のオフィスとは求められる空調技術がまったく違います。
半導体工場なら、
温度
湿度
微粒子
排気
などを極めて厳密に管理する必要があります。
データセンターなら大量のGPU・CPUから発生する熱を処理しなければなりません。
つまり、
設備が高度になるほど、空調も高度になる。
ここが新日本空調を見るうえで重要です。
🔥 成長材料① 半導体工場
まず注目したいのが半導体。
新日本空調には、
キオクシア四日市工場 第7製造棟
の施工実績があります。
ここで、
空調
動力
局所排気
衛生
消火設備
などを施工しています。
単純に工場を冷やしているわけではありません。
半導体を作る環境そのものを支えている会社
なんです。
AI向け半導体やメモリー需要が増える。
↓
半導体メーカーが工場へ投資する。
↓
クリーンルームなどの設備が必要になる。
↓
設備会社にも仕事が発生する。
という流れ。
半導体メーカーそのものではなく、
「半導体工場を作る会社」
を見る考え方ですね👀
🌸関連記事
いまさら聞けないキオクシア|何がすごい?技術力・AI需要・利益の持続性まで深掘り
さらにAI半導体の設備投資がどれだけ大きくなっているかを見るならこちら。
🌸関連記事
イビデン(4062)は何がすごい?AI半導体・パッケージ基板を徹底解説
🖥️ 成長材料② AIデータセンター
そして、まろぴーがかなり気になっているのが、
データセンター
です。
生成AIの普及でGPUの性能はどんどん上がっています。
でも性能が上がるほど、
熱い🔥
AIデータセンターでは電力設備だけでなく、
冷却設備
の重要性も増しています。
新日本空調も産業空調の対象としてデータセンターを明確に挙げています。
つまりAI投資を、
NVIDIA
↓
半導体
↓
サーバー
だけで見るのではなく、
GPUが動く
↓
大量の電力を使う
↓
大量の熱が出る
↓
冷却設備が必要
と一段裏側まで見ると、
空調設備会社
につながってくるわけです。
この構造は以前、株ラボで調べたAIデータセンター関連株ともつながっています。
🌸関連記事
AIで「電力株」は本当に儲かる?データセンター特需で伸びる関連株を徹底調査
そしてAIデータセンターの冷却については、さらに部品レベルまで掘っています。
🌸関連記事
GPUを冷やす「知られざる3社」!AI液冷で伸びる日本株を発掘
新日本空調は、そのさらに大きな、
建物全体の空調・設備側
からAIデータセンター需要を見る銘柄とも言えそうです。
⚡ 成長材料③ 実は原発関連でもある
そして意外だったのがここ。
新日本空調は原子力関連施設にも強い。
会社によると、
1957年に日本初の原子炉空調を施工。
その後も国内の原子力関連施設で、
設計
施工
保守
改修
を手掛けています。
原子力施設では普通の空調とは違い、
・放射性粒子の漏洩防止
・粒子の捕獲
・濃度管理
・特殊な換気設備
などが必要になります。
さらに現在は、
再稼働対応
地震対策
洪水対策
火山灰対策
廃炉関連
などにも取り組んでいます。
つまり原発テーマを見る場合、
電力会社だけではありません。
原発を動かす
↓
安全対策工事
↓
設備改修
↓
保守
↓
最終的には廃炉
と、設備会社にも長期間仕事が発生する可能性があります。
ここは新日本空調の面白いポイントです⚡
🏗️ 成長材料④ 再開発・リニューアル
さらに新築だけではありません。
空調設備は建物そのものより早く老朽化します。
古い空調
↓
高効率設備へ更新
↓
電力使用量削減
↓
CO2削減
というリニューアル需要があります。
つまり、
新しい建物を建てなくても仕事が発生する。
データセンターや半導体工場のような成長市場だけでなく、
既存建物の更新需要も持っているわけです。
📈 一番気になったのは中期経営計画
ここからが今回の本題。
新日本空調は、
SNK Vision 2030 PhaseⅢ
を進めています。
2029年度目標は、
| 指標 | 2029年度目標 |
|---|---|
| 受注工事高 | 2,200億円 |
| 完成工事高 | 2,000億円 |
| 営業利益 | 240億円 |
| 営業利益率 | 12.0% |
| 純利益 | 180億円 |
| ROE | 18%以上 |
2026年3月期の営業利益は、
約151億円
でした。
つまり会社は、
151億円 → 240億円
を目指しています。
約59%増。
でも、まろぴーが気になったのは売上以上に、
営業利益率12%
です。
つまり会社が狙っているのは、
売上拡大 × 利益率改善
なんです。
🤔 なぜ利益率が上がるの?
ここが新日本空調の投資ストーリーでかなり重要。
会社は、
過去に受注した低採算案件がまだ一定程度残っている
と説明しています。
大型工事は受注してから完成するまで時間がかかります。
つまり、
昔取った低採算案件
↓
現在も施工
↓
利益率を押し下げる
という状態が残っています。
ところが、その多くは、
2026年度に出来高計上または竣工予定。
その後、
低採算案件が減る
↓
採算を重視した案件へ入れ替わる
↓
完成工事総利益率改善
↓
営業利益率改善
という流れを会社は想定しています。
そして、
2027年度以降
利益率改善がより見えやすくなるとの説明。
これ、かなり重要です👀
📚 受注残も見ておきたい
設備工事会社を見るうえで重要なのが、
これから売上になる仕事をどれだけ抱えているか。
新日本空調の2026年3月期末の繰越工事高は、
約1,488億円
まで積み上がっています。
完成工事高が約1,549億円なので、
年間売上に近い規模の工事をすでに抱えている
ことになります。
だから今後は、
「仕事を取れるか?」
だけではなく、
その仕事をどれだけ高い利益率で完成させられるか
が重要になります。
決算では、
☑ 受注工事高
☑ 繰越工事高
☑ 完成工事総利益率
☑ 営業利益率
この4つをセットで追いたいです。
🔍 名前そっくり!日本空調サービスと何が違う?
ここで比較したい会社があります。
日本空調サービス(4658)
🐰「新日本空調と日本空調サービス……ややこしい!」
でもこの2社、
名前は似ていても稼ぎ方は結構違います。
2026年9月25日時点の株価指標を比較すると、
| 新日本空調 | 日本空調サービス | |
|---|---|---|
| 株価 | 3,230円 | 1,651円 |
| 予想PER | 11.47倍 | 14.68倍 |
| PBR | 1.81倍 | 1.82倍 |
| 予想配当利回り | 3.72% | 3.45% |
| ROE | 約16% | 約13% |
| 最低投資額 | 約32万円 | 約17万円 |
PBRはほぼ同じ。
でも、
PERは新日本空調の方が低い。
ここが面白い。
🏗️ 新日本空調は「つくる」
新日本空調は、
大型設備を設計・施工する側
です。
半導体工場
データセンター
原子力施設
大型再開発
など。
つまり、
設備投資が増えるほど仕事が増えやすい。
その代わり、大型工事なので案件ごとの採算によって利益率が変動します。
🔧 日本空調サービスは「守る」
対する日本空調サービス。
こちらの中心は、
メンテナンス。
病院
研究施設
製造工場
などで、
点検
修理
維持管理
設備更新
省エネ提案
などを行っています。
つまり、
設備が存在する
↓
毎年点検が必要
↓
修理が必要
↓
老朽化すれば更新
↓
継続的に仕事が発生
という構造。
ストック型に近いビジネス
です。
💡 「設備投資」vs「ストック」
かなり単純化すると、
新日本空調
半導体工場が建つ
↓
DCが建つ
↓
原発関連工事が増える
↓
大型設備工事を受注
設備投資拡大型
です。
一方、
日本空調サービス
病院がある
↓
工場がある
↓
研究施設がある
↓
設備は毎年メンテナンスが必要
ストック積み上げ型
です。
同じ「空調」でも全然違います。
📈 日本空調サービスも実は成長中
日本空調サービスも新しい中期経営計画を進めています。
2030年3月期目標は、
売上900億円
営業利益72億円
営業利益率8%
ROE15%
さらに株主還元では、
DOE7.5%
を目標としています。
つまり、
「安定メンテ会社だから成長しない」
というわけではありません。
🚀 一方、新日本空調は利益拡大のスケールが大きい
新日本空調は、
営業利益151億円 → 240億円
日本空調サービスは、
営業利益約48億円 → 72億円
を目指します。
どちらも成長を狙っています。
ただし成長の中身が違う。
日本空調サービス
🔧 メンテナンス
🏥 病院・工場・研究施設
🔁 ストック型
💰 DOE7.5%目標
新日本空調
💾 半導体工場
🖥️ データセンター
⚡ 原子力
🏗️ 再開発
📈 利益率改善
という構造です。
💰 新日本空調は株主還元も強い
PhaseⅢでは、
4年間累計300億円規模の株主還元
を掲げています。
さらに、
DOE5%を下限
そして、
2029年度まで累進配当
です。
加えて、
200万株規模の自己株式取得
も目安としています。
9月25日時点では、
年間予想配当120円
予想配当利回り約3.7%
です。
つまり、
成長テーマ
+利益率改善
+配当
+自社株買い
という構成。
成長株一本足ではないところも面白いです🌸
📊 PER11倍は本当に安い?
ここで株価評価に戻ります。
9月25日時点の新日本空調は、
予想PER 約11.5倍
日本空調サービスは、
約14.7倍。
新日本空調の方が低い。
ただし、
PERが低い=絶対に割安
ではありません。
新日本空調は大型工事中心なので、
⚠️ 人手不足
⚠️ 人件費
⚠️ 資材価格
⚠️ 工期遅延
⚠️ 大型案件の採算悪化
によって利益が振れやすい。
実際、低採算案件が現在も残っています。
つまり市場は、
🐰「本当に営業利益率12%まで上げられるの?」
というところを見ている可能性があります。
🚀 もし中計通りになったら?
2029年度の純利益目標は、
180億円。
ここまで利益が伸びればEPSも大きく増えます。
さらに、
営業利益率12%
ROE18%以上
まで実現できれば、
利益そのものの成長
に加えて、
市場から付けられる評価倍率が変化する可能性
もあります。
つまり新日本空調を見るうえでは、
EPS成長 × PER
の両方を見る必要があります。
逆に中計が未達なら、このストーリーは崩れます。
だから毎回の決算で、
利益率
を見ることが非常に重要になります。
⚠️ もうひとつ注意!信用買いが多い
短期で見るなら、ここも気になります。
9月18日時点で新日本空調の信用倍率は、
約20.9倍。
かなりの買い長です。
対して日本空調サービスは、
0.21倍
と対照的。
これは企業価値とは別の話ですが、
短期的には、
新日本空調は上値で信用買いの売りが出やすい可能性
があります。
長期の成長ストーリーと、
短期の株需給は、
分けて考えたいところです。
⚠️ 新日本空調のリスク
ここまで見るとかなり魅力的ですが、もちろんリスクもあります。
特にチェックしたいのが、
・建設業界の人手不足
・人件費上昇
・資材価格上昇
・大型案件の採算悪化
・工期遅延
・半導体設備投資の減速
・AIデータセンター投資の減速
・原発再稼働計画の遅延
です。
設備工事会社の場合、
受注が増えれば増えるほど良い
わけではありません。
低価格で大量受注すれば、数年後に利益率を圧迫する可能性があります。
だから、
受注額+利益率
を見る必要があります。
👀 今後まろぴーが追いかける数字
新日本空調を見るなら、次回以降の決算で特にチェックしたいのは、
① 受注工事高
高水準を維持できるか。
② 繰越工事高
将来の売上候補が減っていないか。
③ 完成工事総利益率
低採算案件の解消が数字に表れているか。
④ 営業利益率
12%へ向かっているか。
⑤ 半導体・データセンター案件
AI設備投資を取り込めているか。
⑥ 原子力関連
再稼働・安全対策・保守需要を取れているか。
⑦ 2029年度営業利益240億円への進捗
結局ここです。
🌸 まろぴーまとめ
最初は、
🐰「新日本空調?空調工事会社でしょ?」
くらいでした。
でも掘ってみると、
半導体
データセンター
原子力
再開発
省エネ改修
という複数の設備投資テーマにつながっています。
さらに、
低採算案件の消化
↓
利益率改善
↓
営業利益151億円→240億円
↓
ROE18%以上
という会社固有の成長ストーリーもある。
そこに、
累進配当
DOE5%以上
自社株買い
まで乗ってきます。
一方、日本空調サービスと比較すると、
日本空調サービス=設備を「守る」ストック型
新日本空調=設備を「つくる」設備投資拡大型
という違いも見えてきました。
そして現在、
新日本空調 PER約11倍
日本空調サービス PER約15倍
という評価差があります。
この差が妥当なのか。
それとも新日本空調の利益率改善が進むことで、
「ただの空調設備会社」から市場の見方が変わるのか。
ここが今後の注目ポイントになりそうです👀✨
AI関連というとGPUや半導体ばかり追いかけてしまいます。
でも、
AIサーバーを置く
↓
電気が必要
↓
熱が出る
↓
冷却が必要
↓
高度な空調設備が必要
と考えると、
AI投資の裏側にも巨大な設備投資があります。
以前調べた、
や、
と一緒に見ると、AIデータセンターを、
半導体 → 電力 → 冷却 → 建物設備
まで立体的に見ることができます🌸
新日本空調。
派手なAI銘柄ではありません。
でも、
「AI・半導体・原発が伸びたとき、その施設を誰が作るの?」
という視点で見ると、かなり面白い会社でした。
今後も決算ごとに追いかけてみたいと思います🔍✨
※本記事は2026年9月時点の公開情報をもとに作成しています。株価・PER・PBR・配当利回り・信用倍率などは変動します。特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
コメント