
こんにちは!まろぴーです🐥📈
2026年11月18日、日本株で衝撃的な急落が続いています。
顧客データ分析サービス「KARTE」を提供するプレイド(4165)が2営業日連続のストップ安!
きっかけは、KARTEへの不正アクセスと大規模な情報漏えい問題です。
JINSでは約1,829万件の顧客情報の漏えいが確認され、RIZAPなど複数の企業にも影響が広がっています。
しかし、今回まろぴーが注目したいのは情報漏えいの規模だけではありません。
プレイドの利益水準で、主力サービスが停止するという事態にどこまで耐えられるのか?
過去5年間の業績グラフを見ると、今回の株価急落が単なるパニック売りではない理由が見えてきます。
今回は業績と事業リスクの両面から、プレイドの今後を考察していきます!🔍
📉 プレイドが2営業日連続ストップ安!株価はほぼ半値に
まずは11月18日の株価を確認しましょう。
| 項目 | 数値 |
|---|---|
| 銘柄 | プレイド(4165) |
| 11月18日終値 | 449円 |
| 前日比 | −100円 |
| 下落率 | −18.21% |
| 出来高 | 167万8,500株 |
| 11月13日の高値 | 839円 |
| 高値からの下落率 | 約46.5% |
11月13日には839円まで上昇していた株価が、わずか数営業日で449円まで下落。
まさに急転直下です。
しかも11月17日、18日と2営業日連続でストップ安となっています。
🐥「さすがに下げすぎじゃない?」
そう思いたくなる値動きですが、業績を確認すると少し見方が変わります。
📊 プレイドの過去5年間の業績をチェック!
まずは、こちらの業績グラフをご覧ください。
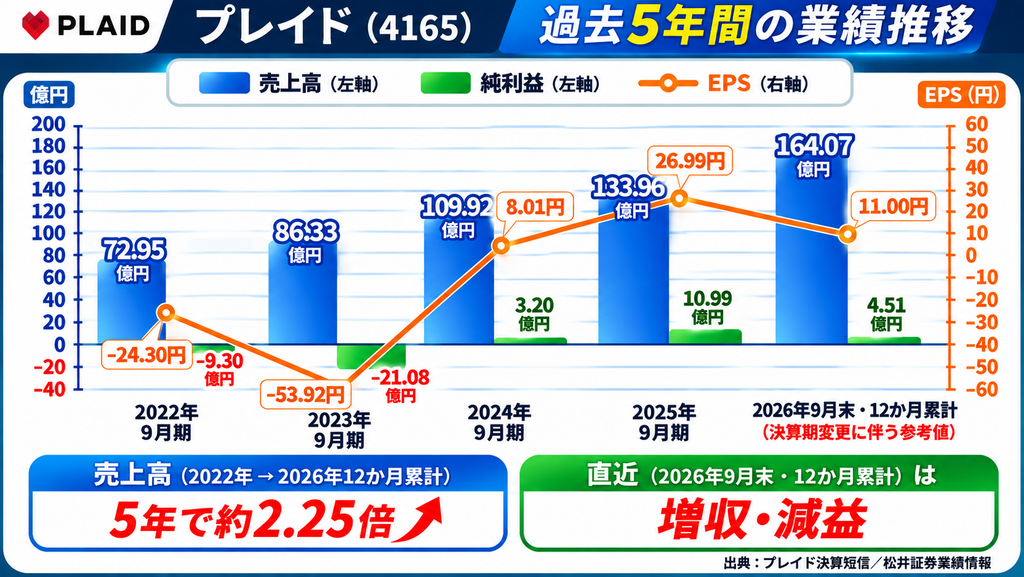
青い棒グラフが売上高、緑が純利益、オレンジの折れ線がEPS(1株当たり利益)です。
| 期間 | 売上高 | 純利益 | EPS |
|---|---|---|---|
| 2022年9月期 | 約72.95億円 | −9.30億円 | −24.30円 |
| 2023年9月期 | 約86.33億円 | −21.08億円 | −53.92円 |
| 2024年9月期 | 約109.92億円 | 約3.20億円 | 約8.01円 |
| 2025年9月期 | 約133.96億円 | 約10.99億円 | 約26.99円 |
| 2026年9月末までの12か月累計 | 約164.07億円 | 約4.51億円 | 約11.00円 |
※2026年の数値は決算期変更に伴う12か月累計の参考値で、正式な2026年12月期通期決算ではありません。比較期間の取り扱いには注意が必要です。
📈 売上高は約2.25倍に成長!
2022年の約73億円から、直近12か月累計では約164億円へ。
売上高は着実に伸びています。
KARTEを中心とするサービスが成長してきたことが、数字からも分かります。
しかし問題は、その下にある緑色の純利益です。
⚠️ 売上164億円でも純利益はわずか4.51億円
直近12か月累計の数字を見てみましょう。
| 指標 | 金額 |
|---|---|
| 売上高 | 164.07億円 |
| 営業利益 | 約12.47億円 |
| 経常利益 | 約11.07億円 |
| 純利益 | 4.51億円 |
| 純利益率 | 約2.75% |
売上高は過去の水準を上回っていますが、純利益は前年の約10.99億円から約4.51億円へ減少しています。
単純比較では約59%の減益です。
もちろん、決算期間の変更や一時的な損益要因などを考慮する必要があり、この数字だけで本業が急激に悪化したと断定することはできません。
ただし、投資家として注目したいのは、売上規模に対して最終利益がまだ小さいということです。
🐥 まろぴーは、この状態でのサービス停止は相当厳しいと感じています。
🚨 KARTEの停止がなぜこれほど深刻なのか?
今回の不正アクセスでは、プレイドの主力サービス「KARTE」が停止しました。
KARTEは企業がWebサイトやアプリの顧客行動を分析し、マーケティングや情報配信などに活用するサービスです。
11月13日に不正アクセスを検知し、全サービスをメンテナンスモードへ移行。
11月18日時点でも、サービス再開の見通しは立っていません。
これは一時的な株価材料ではなく、事業運営に直接関わる問題です。
① サービスが停止しても固定費は発生する
プレイドには人件費、システム関連費用、開発費、管理費などがあります。
サービスが停止したからといって、こうした費用がすべてなくなるわけではありません。
仮に売上への影響が発生すれば、利益が圧迫される可能性があります。
② 調査・復旧・再発防止費用がかかる
今回の問題では、不正アクセスの原因調査、セキュリティ対策の強化、システム復旧、顧客企業への対応などが必要になります。
その費用がどれほどになるかは、現時点では分かっていません。
しかし、純利益が4.51億円という水準を考えると、数億円単位の追加負担が生じた場合、年間利益への影響は無視できません。
③ 顧客企業が離れるリスク
そして最も怖いのは、サービス停止が終わった後です。
今回、JINSやRIZAPなどの顧客企業にまで影響が広がっています。
KARTEの利用企業が契約を見直したり、新規導入を延期したりする可能性も考えられます。
実際に解約が増えるかどうかは、今後の発表を確認する必要があります。
ただ、企業向けサービスは信頼関係が非常に重要です。
サービスが復旧すればすべて元どおり、とは限らない。
ここが今回の問題の難しいところだと思います。
🧮 仮に売上が5%減少したら?
ここで、簡単なシミュレーションをしてみます。
直近12か月累計の売上高164.07億円を基準に、売上が5%減少したと仮定するとどうなるでしょうか?
| 仮定 | 金額 |
|---|---|
| 基準売上高 | 164.07億円 |
| 売上5%減少 | −8.20億円 |
| 売上10%減少 | −16.41億円 |
| 直近の純利益 | 4.51億円 |
売上5%の減少額だけでも、直近の純利益4.51億円を上回ります。
ただし、ここは誤解しないように注意が必要です。
売上が8.20億円減ったからといって、利益が8.20億円減るわけではありません。
売上減少に伴って変動費も減るため、実際の利益への影響は費用構造によって異なります。
それでも、純利益率が約2.75%という水準では、売上減少や追加費用に対する余裕が大きいとは言いにくいでしょう。
今回の問題は、売上の成長率だけでは判断できないリスクを浮き彫りにしています。
🔍 JINSで約1,829万件!被害は複数企業へ拡大
今回の不正アクセスでは、KARTEを利用する企業にも影響が出ています。
| 企業 | 公表された影響 |
|---|---|
| JINS | 約1,829万件の顧客情報漏えいを確認 |
| RIZAP | 最大約432万件の情報漏えいの可能性 |
| ワールド | 会員情報の一部が漏えい |
| アインHD | 顧客情報漏えいの可能性 |
| クラブツーリズム | 顧客情報漏えいの可能性 |
| 東宝 | 顧客情報漏えいの可能性 |
※各社で確認状況や対象となる情報は異なります。件数を合算して被害人数とみなすことはできません。
プレイド側が確認した情報には、KARTEアカウントのメールアドレス7万9,249件のほか、外部サービスとの連携用認証情報や利用企業が取り込んだ顧客データが含まれます。
このうち、件数や影響範囲の調査が続いているものもあります。
🐥 つまり、問題の全容はまだ明らかになっていません。
今後の調査結果次第では、追加の影響が判明する可能性もあります。
📉 好決算から一転!株価が急落した理由
プレイドは11月12日に決算を発表し、翌13日には株価が839円まで上昇していました。
売上高の成長などが評価されたとみられます。
ところが、その直後に不正アクセス問題が発覚。
投資家が注目するポイントは一変しました。
それまでは、
「KARTEの売上はどこまで伸びるのか?」
という成長期待が中心でした。
しかし今は、
「KARTEはいつ再開するのか?」
「顧客企業は契約を続けるのか?」
「追加費用はいくら発生するのか?」
という事業継続と収益への不安が中心になっています。
将来の成長を評価されていた企業が、将来の収益に対する不透明感によって売られている。
今回の急落は、そうした市場心理が背景にあると考えています。
🤔 株価449円は買い場なのか?
2営業日連続ストップ安で、11月18日の終値は449円。
11月13日の高値839円から約46.5%の下落です。
ここまで下がると、短期的な反発を期待する投資家も増えてくるでしょう。
ただし、まろぴーは慎重です。
🟢 反発につながる可能性
- KARTEの再開時期が明らかになる
- 不正アクセスの影響範囲が確定する
- 顧客企業の契約継続が確認される
- 業績への影響が市場の想定より小さい
- 売りが一巡し、出来高を伴った反発が起きる
🔴 さらに下落する可能性
- KARTEの停止が長期化する
- 追加の情報漏えいが判明する
- 顧客企業の解約や新規契約の延期が増える
- 復旧費用や対応費用が膨らむ
- 業績予想の下方修正につながる
今は、どちらの可能性も残されています。
特に利益規模が小さいため、業績への影響が明確になるまでは、株価が安くなったという理由だけで買うのは危険だと考えています。
🎯 11月19日に注目したい3つのポイント
① 449円からの値動き
11月18日の終値449円を起点に、売りが続くのか、それとも反発するのか。
急落直後は値動きが大きくなりやすいため、寄り付き直後の飛びつきには注意したいところです。
② 出来高を伴う買い戻しがあるか
短期的な自律反発が起きても、それが本格的な底打ちにつながるとは限りません。
反発後に再び売られるのか、買いが継続するのかを確認したいですね。
③ KARTEの再開見通し
最も重要なのはここです。
株価のテクニカル分析よりも、事業が正常に戻るかどうかが今後の企業価値を左右する可能性があります。
プレイドの公式発表を継続して確認したいと思います。
🐥 まろぴーのまとめ:売上成長だけでは安心できない
今回、プレイドの過去5年間の業績をグラフで確認してみました。
売上高は約73億円から164億円へと成長。
一方、純利益は直近12か月累計で約4.51億円。
売上高に対する純利益率は約2.75%にとどまっています。
そんな中で発生した、主力サービスKARTEの停止。
まろぴーが特に心配しているのは、今回の問題が一時的な費用負担だけで終わらない可能性です。
顧客企業の信頼を取り戻すまでに時間がかかれば、将来の売上成長にも影響するかもしれません。
もちろん、KARTEが早期に復旧し、顧客離れが限定的であれば、市場の評価が変わる可能性もあります。
しかし現時点では、サービス再開時期も業績への影響額も不透明です。
🐥 「株価が半分になったから安い」ではなく、「企業価値がどれだけ変わったのか」を考える必要がある。
今回のプレイドは、成長企業への投資で忘れてはいけないリスクを改めて教えてくれる事例だと思います。
今後もKARTEの復旧状況と業績への影響を追っていきたいですね!
それでは、また次の記事で!📈
関連記事
同じ11月18日には、楽天銀行も情報漏えい問題を背景に大幅下落しました。
👉 楽天銀行が一時ストップ安!楽天証券の情報漏えいで株価急落、今後どうなる?
参考資料
- プレイド公式:不正アクセスに関する11月18日の進捗報告
- INTERNET Watch:KARTEへの不正アクセスと導入企業への影響
- 株探:プレイドは連日のストップ安
- Yahoo!ファイナンス:プレイドの業績・財務
※本記事は公開情報に基づくニュース解説と個人の相場考察です。株価の将来を保証するものではなく、特定銘柄の売買を推奨するものでもありません。
コメント