
こんにちは、まろぴーです🌸🏗️
「コマツ」と聞いて、何を思い浮かべますか?
黄色いショベルカー、ブルドーザー、巨大なダンプトラック。
まろぴーも、世界的な建設機械メーカーというイメージでした。
ところが、調べてみると、かなり面白いことが分かってきました。
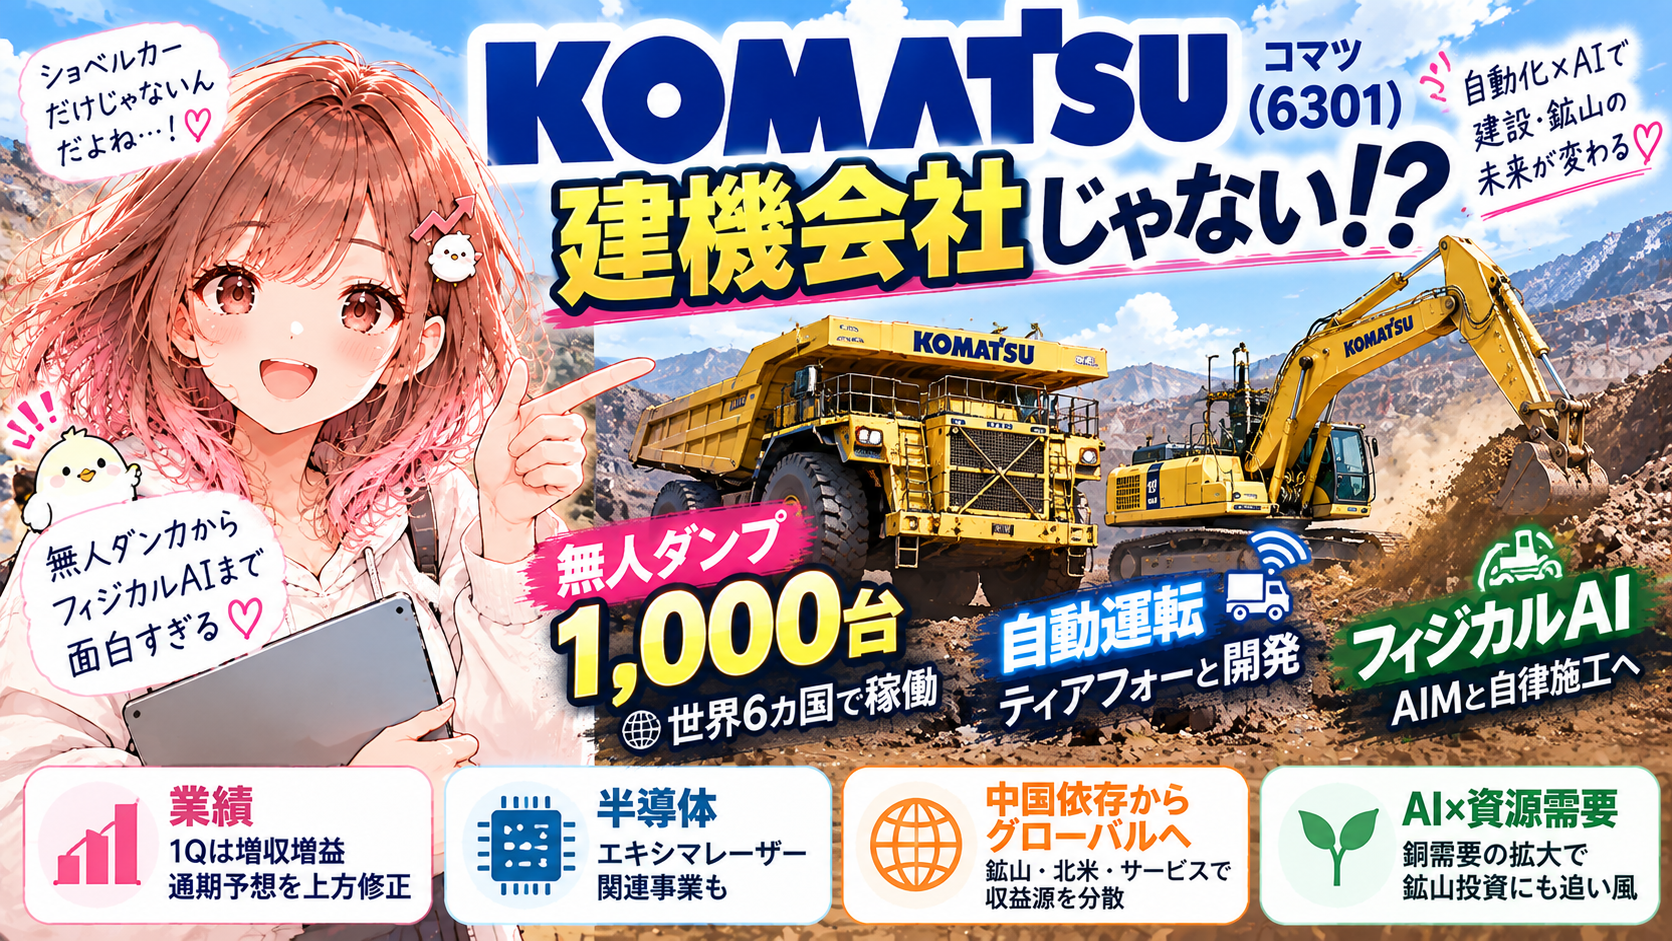
コマツは2008年から鉱山で無人ダンプを商用運転し、2026年4月には累計導入台数1,000台を突破していたんです。
さらに、フィジカルAIを使ったブルドーザーや油圧ショベルの自律運転にも進出。
しかも、米国ではすでに顧客の建設現場で稼働が始まっています。
🌸 まろぴー
「フィジカルAIって、これから実用化する技術だと思ってた。でもコマツはもう現場で働かせてるの!?」
今回は、コマツの自動運転技術を3つの段階に分けて整理します。
- すでに商用化している無人ダンプ
- 商用展開が始まったフィジカルAI建機
- これから実用化を目指す自動運転技術
そして投資家として一番知りたい、これらの技術がコマツの利益にどうつながるのかまで考えていきます。
※本記事は2026年10月17日時点で確認できたコマツの公式発表をもとにした企業分析です。
- 1.コマツは何で稼いでいる会社?
- 2.無人ダンプ1,000台突破!すでに商用化している自動運転
- 3.なぜ鉱山会社は無人ダンプを導入するのか?
- 4.次の主役はフィジカルAI!ブルドーザーと油圧ショベルが自分で施工する
- 5.コマツの強みは「建機+施工データ+AI」
- 6.ティアフォーとも自動運転を開発!2027年度の実用化を目指す
- 7.Applied Intuitionとの協業は、鉱山機械のソフトウェア化
- 8.コマツの自動運転は、どこまで進んでいる?
- 9.では、フィジカルAIはコマツの利益をどれだけ増やすのか?
- 10.コマツには世界中の建機データがある
- 11.AIデータセンターと銅需要も、コマツにつながる?
- 12.実は半導体産業にも関係している
- 13.コマツのリスクは?フィジカルAIだけでは株価は決まらない
- 14.次の決算で確認したい5つのポイント
- 15.まとめ|コマツは「黄色い建機」のその先へ
1.コマツは何で稼いでいる会社?
コマツ(6301)は、建設機械・鉱山機械を世界中に販売する大手メーカーです。
主な製品は、油圧ショベル、ブルドーザー、ホイールローダー、鉱山向け大型ダンプトラックなど。
ただし、コマツの収益源は機械本体の販売だけではありません。
販売後の部品交換、修理、保守サービス、デジタルソリューションなども事業に含まれます。
建機は長期間使用されるため、販売したあとも顧客との関係が続く点が特徴です。
2026年3月期の業績
| 項目 | 2026年3月期 |
|---|---|
| 売上高 | 4兆1,328億円 |
| 営業利益 | 5,673億円 |
| 営業利益率 | 13.7% |
| 売上高の前期比 | +0.7% |
| 営業利益の前期比 | -13.7% |
売上高は微増でしたが、営業利益は減少しました。
販売数量の減少やコスト増加などが影響しています。
つまり、コマツはAIという新しい成長テーマを持つ一方で、既存の建機事業は世界景気やコストの影響を受ける企業でもあります。
ここを忘れて「フィジカルAI関連だから買い」と考えるのは危険です。
2.無人ダンプ1,000台突破!すでに商用化している自動運転
コマツの自動運転事業で、最も実績が明確なのがAHSです。
AHSは「Autonomous Haulage System」の略で、鉱山向けの無人ダンプ運行システムです。
コマツは2008年にAHSを世界で初めて商用導入しました。
そして2026年4月22日、累計導入台数1,000台を達成したと発表しています。
| 項目 | コマツ公式発表 |
|---|---|
| 商用導入開始 | 2008年 |
| 累計導入台数 | 1,000台 |
| 稼働国数 | 6か国 |
| 累計運搬量 | 115億トン超 |
| 対象資源 | 鉄鉱石・銅・石炭・金など |
重要なのは、1,000台という数字が単なる受注目標ではないこと。
実際に導入された超大型自動運転ダンプトラックの累計台数です。
ただし、累計導入台数と現在の稼働台数、年間販売台数は同じではありません。
投資分析では、この違いも押さえておきたいところです。
1,000台目は最大積載量290トンの巨大ダンプ
1,000台目となったのは、米国ネバダ州の金鉱山に導入された930E-5AT。
最大積載量は290トンです。
一般道路を走るトラックとは規模が違います。
この巨大な車両が、鉱山で資源を運搬する作業を自動化しているわけです。
🌸 まろぴー
「無人ダンプ1,000台って、ロボットの実証実験とはもう規模が違うね!」
3.なぜ鉱山会社は無人ダンプを導入するのか?
ここで投資家として考えたいのは、技術のすごさだけではありません。
顧客がなぜお金を払って導入するのか。
鉱山会社にとって、資源を掘り出して運搬する作業は重要なコスト要因です。
巨大ダンプを効率的に動かせれば、鉱山全体の生産性に影響します。
無人化によって期待できる効果には、次のようなものがあります。
| 顧客側の課題 | 自動化による期待効果 |
|---|---|
| 運転手の確保 | 人手不足への対応 |
| 危険な作業環境 | 安全性の向上 |
| ダンプの待機時間 | 運行効率の改善 |
| 急加速・急減速 | 燃料や部品への負担軽減 |
| 車両の稼働管理 | 鉱山全体の生産性改善 |
ただし、導入効果は鉱山の規模、地形、運行条件などによって変わります。
無人化システムの導入費用や維持費も考慮する必要があります。
それでも、コマツが長年にわたって導入台数を増やしてきた事実は、顧客が実際に自動運転技術を採用していることを示しています。
4.次の主役はフィジカルAI!ブルドーザーと油圧ショベルが自分で施工する
ここからが今回の本題です。
2026年7月31日、コマツと子会社EARTHBRAINは、米国AIM Intelligent Machinesとの戦略的パートナーシップを発表しました。
対象はブルドーザーと油圧ショベルの自律運転です。
そもそもフィジカルAIとは?
生成AIが文章や画像などを扱うのに対して、フィジカルAIは現実世界の情報を認識し、機械の動作につなげる技術です。
建設現場なら、地形や施工目標を理解し、機械が自ら作業方法や走行経路を判断することを目指します。
例えば、ブルドーザーが指定された地形になるように土を動かす。
油圧ショベルが施工計画に沿って掘削する。
これまで人が判断していた作業の一部を、機械自身が担うわけです。
AIMとの協業は、すでに米国で商用展開段階
ここが大きなポイントです。
コマツの公式発表によると、AIMとの協業は米国で商用展開フェーズへ移行しています。
コマツ製の自律運転建機が、すでに顧客の工事現場で稼働を開始しています。
日本への展開は2027年以降を予定しています。
つまり、単なる研究開発の発表ではありません。
一方で、現時点ではこの協業による売上高や利益額がどの程度あるかまでは、今回確認した資料から判断できません。
商用展開の開始と、連結業績への大きな利益貢献は別の話です。
ここは今後の決算で追う必要があります。
5.コマツの強みは「建機+施工データ+AI」
まろぴーが特に面白いと思ったのは、AIMとの技術連携の仕組みです。
コマツグループのEARTHBRAINは、建設現場のデジタル化を支援する「スマートコンストラクション」を提供しています。
この仕組みで作成した施工計画や完成目標地形データを、AIMのフィジカルAIプラットフォームと連携させます。
すると、建機が施工目標を理解し、自律的に作業することを目指せます。
整理すると、次のようになります。
| 担当 | 役割 |
|---|---|
| コマツ | ブルドーザー・油圧ショベルなどの建機 |
| EARTHBRAIN | 施工計画・施工管理のデジタル化 |
| AIM | フィジカルAIによる自律運転技術 |
この組み合わせの強みは、機械だけでなく、施工計画から実際の作業までつなげられることです。
さらにAIMの技術は、既存のブルドーザーや油圧ショベルへの後付けにも対応しています。
これは重要です。
顧客が新しい建機へ買い替えなくても、自律施工技術を段階的に導入できる可能性があるからです。
既存建機への後付けは、新しい収益機会になる?
ここからは、まろぴーの投資仮説です。
もし既存建機への自動運転技術の導入が広がれば、新車販売だけに依存しない収益機会が生まれるかもしれません。
例えば、自動運転関連の機器、導入支援、ソフトウェア、保守サービスなどです。
ただし、コマツがどのような契約形態で収益を得るのか、継続課金が発生するのかについては、今回確認した公式資料だけでは判断できません。
そのため、現時点で「サブスク収益が急増する」と予測するのは早いと思います。
6.ティアフォーとも自動運転を開発!2027年度の実用化を目指す
コマツはAIM以外にも、自動運転分野で協業を進めています。
2025年9月18日には、ティアフォーおよびEARTHBRAINとの協業を発表しました。
対象は、土木工事現場や採石場などで使用されるダンプトラックです。
3社の役割
| 企業 | 担当する技術・役割 |
|---|---|
| ティアフォー | 自動運転技術・システム開発 |
| コマツ | 建設機械・車両技術 |
| EARTHBRAIN | 車両運行管理システム |
対象となるのは、アーティキュレートダンプトラックHM400や、リジッドダンプトラックHD785などです。
目標は2027年度までの実用化。
ここはAIMとの協業と区別する必要があります。
AIMとのブルドーザー・油圧ショベル自律施工は米国で商用展開段階。
ティアフォーとのダンプトラック自動運転は、2027年度までの実用化を目指す開発段階。
どちらも自動運転ですが、対象機械も進捗も異なります。
🌸 まろぴー
「同じ自動運転でも、すでに売り始めた技術と、これから実用化する技術があるんだね!」
7.Applied Intuitionとの協業は、鉱山機械のソフトウェア化
さらにコマツは、米国Applied Intuitionとも協業しています。
2025年9月10日に発表したのは、次世代鉱山機械向けのソフトウェア定義車両(SDV)と自動運転プラットフォームの共同開発です。
出典:コマツ公式・Applied Intuitionとの協業
SDVとは、ソフトウェアを中心に車両の機能を制御・進化させる考え方です。
自動車業界で注目されている技術ですが、コマツは鉱山機械にも応用しようとしています。
例えば、鉱山ごとの地形や運行条件に対応するソフトウェアの高度化。
車両と運行管理を一体的に改善する仕組み。
こうした方向へ進むことで、鉱山機械の競争力が高まる可能性があります。
ただし、この協業についても、将来の売上や利益貢献額は未確定です。
8.コマツの自動運転は、どこまで進んでいる?
ここまでの3つの取り組みを比較します。
| 技術・協業 | 対象 | 2026年10月時点の段階 |
|---|---|---|
| AHS | 鉱山向け超大型ダンプ | 商用導入済み・累計1,000台 |
| AIMとの協業 | ブルドーザー・油圧ショベル | 米国で商用展開段階 |
| ティアフォーとの協業 | 土木・採石場向けダンプ | 2027年度までの実用化目標 |
| Applied Intuitionとの協業 | 次世代鉱山機械 | SDV・自動運転基盤の共同開発 |
この表を見ると、コマツの自動運転戦略が一つの技術だけではないことが分かります。
鉱山では長年の商用運転実績があり、建設現場ではフィジカルAIの商用展開が始まり、さらに次世代のソフトウェア基盤を開発しています。
ここは、まろぴーがコマツを評価するうえで大きなポイントです。
9.では、フィジカルAIはコマツの利益をどれだけ増やすのか?
ここが投資家として最も気になるところです。
自動運転の技術が進化すれば、コマツの業績も大きく伸びるのでしょうか?
結論から言うと、成長余地は考えられるものの、現時点では利益貢献額を定量的に判断する材料が不足しています。
そこで、考えられる収益経路を整理してみます。
| 収益につながる可能性 | 仕組み | 確認したい数字 |
|---|---|---|
| 自動運転対応建機の販売 | 高機能建機への需要 | 対応機種の販売台数 |
| 自動化システムの導入 | 新規・既存建機への導入 | 導入件数・受注額 |
| 保守・サービス | 導入後のサポート | サービス売上高 |
| ソフトウェア | 運行・施工管理機能の提供 | 契約形態・収益額 |
| 顧客の生産性向上 | 導入価値が高まり採用拡大 | 顧客事例・導入継続率 |
※収益経路の一部は投資分析上の仮説です。コマツが各項目を独立して開示していることを意味しません。
自動運転が広がっても、利益がすぐ増えるとは限らない
例えば、自動運転技術の開発には研究開発費が必要です。
導入初期には、現場ごとの調整や安全性の検証にもコストがかかります。
また、協業先との収益配分も考慮する必要があります。
自動運転技術が顧客に評価されても、その価値のすべてがコマツの利益になるわけではありません。
重要なのは、導入件数の増加と同時に、事業全体の採算性が改善していくかです。
10.コマツには世界中の建機データがある
コマツは、AIブームが始まる前から機械のデータ活用を進めてきました。
代表的なのが、建機の稼働状況などを把握するKOMTRAXです。
さらにスマートコンストラクションでは、施工計画や現場の情報をデジタル化しています。
コマツは2026年6月、こうした機械の稼働データや施工データ、現場の知見をAI活用の競争力につながる資産として位置付けています。
ここが、まろぴーの注目ポイント。
AI技術そのものは、他社から導入することもできます。
しかし、実際の建機や建設現場について長年蓄積した知見は、簡単に再現できるものではありません。
もちろん、データを大量に保有しているだけで競争優位が保証されるわけではありません。
データの品質、利用権限、AIモデルへの活用方法などが重要です。
それでも、コマツが持つ既存事業とデータ基盤は、フィジカルAIを実際の産業へ広げるうえで強みになる可能性があります。
11.AIデータセンターと銅需要も、コマツにつながる?
ここで少し視点を広げてみます。
AIデータセンターの建設が増えれば、電力設備や送電網の整備も重要になります。
こうした設備には銅が使われます。
銅の需要が増え、鉱山会社が増産投資を進めれば、鉱山機械の需要にも波及する可能性があります。
つまり、次のような間接的なつながりです。
AI投資拡大 → 電力インフラ需要 → 銅需要 → 鉱山投資 → 鉱山機械需要
ただし、これは自動的に成立する関係ではありません。
銅価格が上昇しても、鉱山会社がすぐに新しい機械を購入するとは限りません。
新規鉱山の開発には時間がかかり、既存設備の稼働率を高めることで対応する場合もあります。
そのため、銅価格だけでなく、鉱山会社の設備投資計画やコマツの鉱山機械受注を確認する必要があります。
12.実は半導体産業にも関係している
コマツの意外な事業が、半導体産業向けのエキシマレーザー関連事業です。
2026年3月期の決算では、エキシマレーザー関連事業のメンテナンス売上が増加したことが説明されています。
ただし、コマツの売上全体を半導体関連事業が牽引しているという意味ではありません。
あくまで事業の一部です。
投資テーマとしては、建機・鉱山機械だけでなく半導体産業との接点もある、と理解するのが適切でしょう。
13.コマツのリスクは?フィジカルAIだけでは株価は決まらない
ここまで自動運転の可能性を見てきましたが、コマツへの投資には当然リスクがあります。
特に重要なのは、既存事業の規模が非常に大きいことです。
自動運転技術が順調に進んでも、建機需要の落ち込みが大きければ、連結業績が悪化する可能性があります。
注目したいリスクは次のとおりです。
世界景気の減速
建設投資や鉱山会社の設備投資が減少する可能性があります。
資源価格の変動
銅や鉄鉱石などの価格低下が、鉱山会社の投資判断に影響する場合があります。
為替と関税
海外売上の比率が高いため、為替変動や貿易政策の影響を受けます。
開発・導入コスト
自動運転技術の実用化や現場展開には、追加の投資が必要になる可能性があります。
競争の激化
自動運転技術の進化によって、競合建機メーカーや技術企業との競争が激しくなる可能性があります。
特に2026年3月期は営業利益が前期比13.7%減少しています。
AI関連の将来性と、足元の利益変動を切り離して考える必要があります。
14.次の決算で確認したい5つのポイント
では、コマツのフィジカルAIが本当に収益拡大につながっているか、どう確認すればよいのでしょうか?
まろぴーが注目するのは、次の5つです。
| 確認項目 | 投資家として知りたいこと |
|---|---|
| AHSの導入拡大 | 1,000台達成後も採用が続いているか |
| AIMとの商用展開 | 米国の導入現場・対象機種が増えているか |
| ティアフォーとの開発 | 2027年度の実用化へ進展しているか |
| 自動化関連の収益 | 売上・利益への貢献が開示されるか |
| 建機・鉱山機械の採算 | 自動化投資と並行して利益率が改善するか |
特に重要なのは、4番目と5番目です。
自動運転技術の発表が増えても、業績への貢献が見えなければ、株価評価は期待先行になる可能性があります。
一方、導入件数の増加と利益率の改善が確認できれば、コマツを従来の景気敏感な建機メーカーとは違った角度から評価する投資家が増えるかもしれません。
なお、コマツのIRカレンダーでは、次の第2四半期決算発表は2026年10月29日と案内されています。
15.まとめ|コマツは「黄色い建機」のその先へ
今回コマツを調べて、一番印象が変わったのは自動運転の実用化の進み具合でした。
無人ダンプは2008年から商用運転し、累計導入台数1,000台を突破。
AIMとの協業では、フィジカルAIを使ったブルドーザーや油圧ショベルの自律施工が、米国で商用展開段階に入っています。
ティアフォーとは2027年度の実用化を目指し、Applied Intuitionとは次世代鉱山機械のソフトウェア基盤を開発しています。
まろぴーが考えるコマツの魅力は、単にAI技術を導入することではありません。
世界中で使われている建機と、現場で蓄積してきたデータやノウハウを、AI時代の競争力につなげられる可能性があること。
ただし、フィジカルAIが連結業績をどれだけ押し上げるかは、まだ検証が必要です。
🌸 まろぴーの結論
「AI企業が建機を一から作る」のではなく、
「世界中に建機を販売してきたコマツが、その機械を自律的に働かせる」
この順番が面白い!
次に知りたいのは、無人ダンプが何台増えたかだけでなく、自動運転技術がどれだけ利益を生み始めたか。
そこまで追いかけてこそ、フィジカルAIを投資テーマとして評価できると思います。
関連記事
参考資料
- コマツ公式:AHS累計1,000台達成(2026年4月)
- コマツ公式:AIMとのフィジカルAI協業(2026年7月)
- コマツ公式:ティアフォーとの自動運転開発(2025年9月)
- コマツ公式:Applied Intuitionとの協業(2025年9月)
- コマツ公式:2026年3月期決算
- コマツ公式:コマツレポート2026
※本記事は公開情報をもとにした企業分析であり、特定銘柄の売買を推奨するものではありません。将来の事業展開や業績については不確実性があります。投資判断はご自身の責任でお願いいたします。
コメント