
こんにちは、まろぴーです🌸
NISAで買った商品が値上がりしたとき、「利益を確定したほうがいいかな?」と迷うことがあります。
反対に、値下がりして損切りを考えたときは、「使った枠が無駄になるのでは?」と心配になるよね。
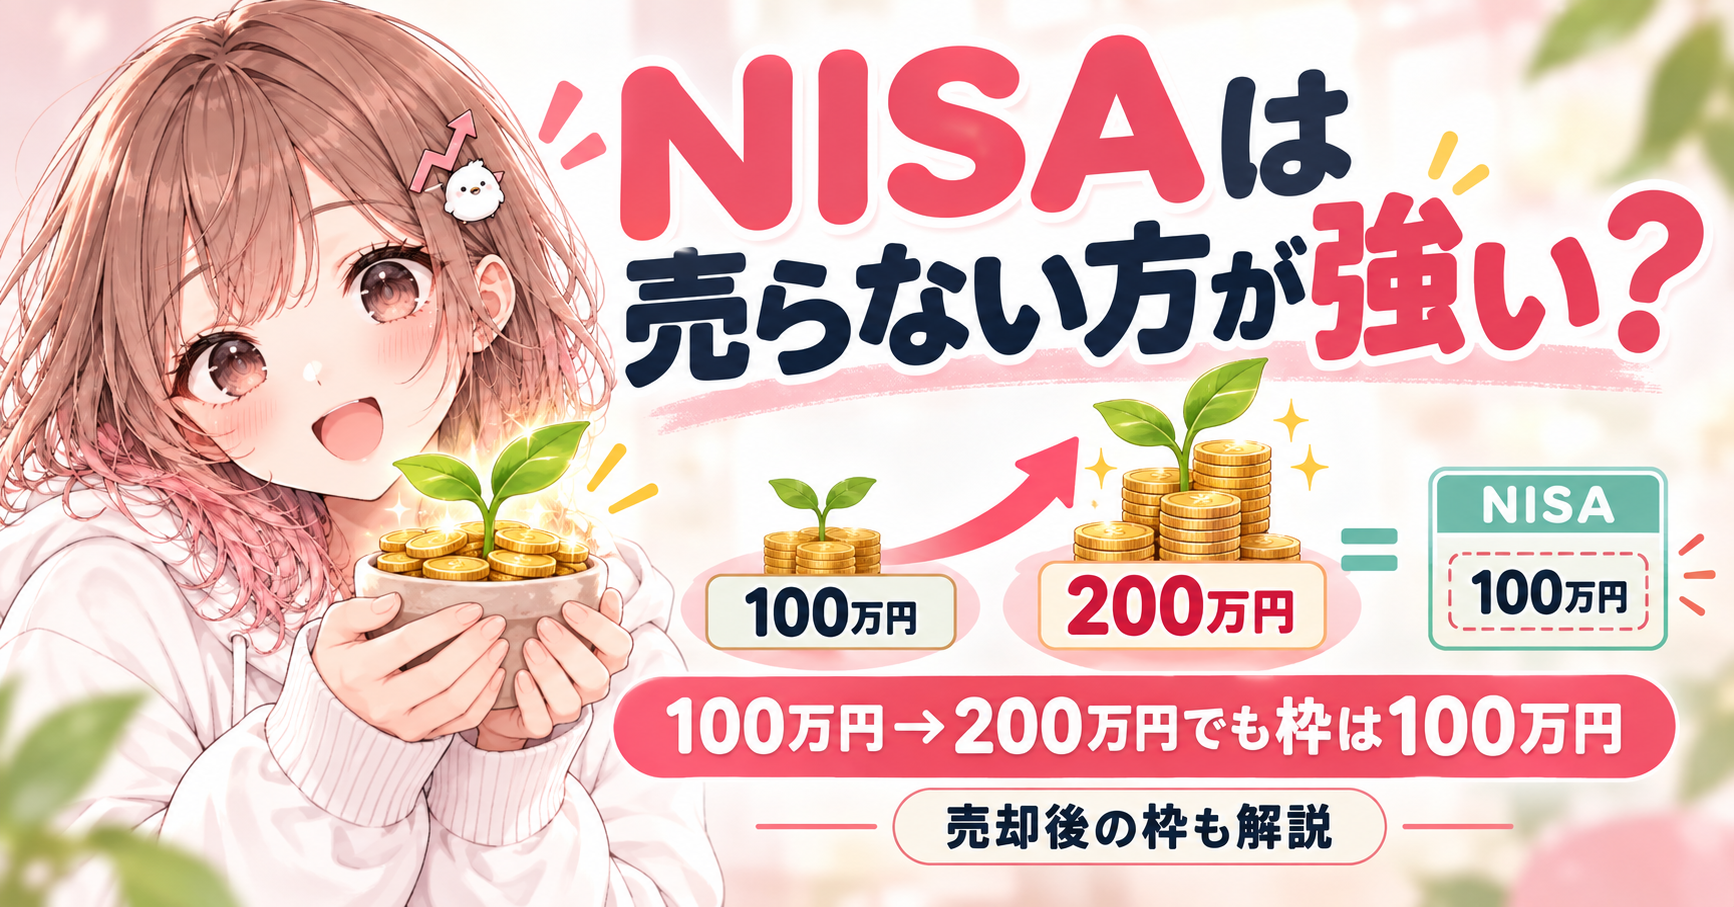
でも、NISAの枠には大事な特徴があります。保有商品の値上がりで資産が増えても、使った投資枠は増えません。 だから、長く持ちたい商品が順調に育っているなら、非課税のまま保有し続ける強さがあるんです。
売った場合にどの枠が戻るのかも含めて、まろぴーと整理してみよう📝
NISAの枠は「いまの評価額」ではなく「購入額」で数える
金融庁の制度説明によると、NISAの非課税保有限度額は、商品を買ったときの金額、つまり簿価を基準に管理されます。
たとえば、NISAで100万円分の商品を買った場合です。
| その後の評価額 | 使っている非課税保有限度額 |
|---|---|
| 70万円に下落 | 100万円 |
| 100万円のまま | 100万円 |
| 200万円に上昇 | 100万円 |
200万円に育っても、使っている枠は100万円分。値上がりした100万円分は、追加の購入枠を使わずにNISAの中で運用を続けられます。
🌸まろぴー
「100万円で買った商品が200万円になっても、枠は100万円のまま! 育った分まで非課税で持てるの、長期投資には大きいね🩷」
利益確定したら、200万円分の枠が戻る?
100万円で買った商品を200万円で売った場合、利益の100万円はNISAの対象なら非課税です。
ただし、翌年以降に再利用できる非課税保有限度額は、売却額の200万円ではなく、購入額の100万円分。金融庁のFAQでも、戻る額は売却した商品の簿価を基準にすると説明されています。
ここが「持ち続ける強さ」を考えるうえで重要なところ。保有中なら、200万円に育った商品をそのままNISA内で運用できます。一度売れば、その売却によって空く枠は100万円分です。
もちろん、ほかに未使用の枠があれば、その範囲で投資することは可能。でも、売った200万円がそのまま新しい枠として戻るわけではありません。
損切りした場合は?100万円→70万円で考える
今度は、100万円で買った商品を70万円で売った場合です。
| 確認すること | 結果 |
|---|---|
| 実際の損失 | 30万円 |
| 手元に戻るお金 | 70万円 |
| 売却した年の年間投資枠 | 使った100万円分は戻らない |
| 翌年以降に再利用できる非課税保有限度額 | 購入額の100万円分 |
損切りでも、翌年以降に空く枠は売却額の70万円ではなく、購入額の100万円分です。
ただし、枠が戻ることと、お金が戻ることは別。損失の30万円が補われるわけではありません。
「翌年枠が戻る」と「今年また買える」は違う
NISAには、区別しておきたい2種類の上限があります。
| 種類 | 上限と売却後の扱い |
|---|---|
| 年間投資枠 | つみたて投資枠120万円、成長投資枠240万円。売却しても、その年に使った分は復活しない |
| 非課税保有限度額 | 合計1,800万円。売却した商品の購入額分を、翌年以降に再利用できる |
たとえば、今年の成長投資枠240万円をすべて使っていたら、そのうち100万円分を売っても、今年さらに100万円分を買えるわけではありません。
また、翌年に100万円分の非課税保有限度額が空いても、年間投資枠の上限が240万円から340万円に増えるわけではないんです。
🌸まろぴー
「戻るのは“翌年以降の生涯の枠”。今年のお買い物枠が補充されるわけじゃないんだね!」
NISAの損失は、ほかの利益と相殺できる?
NISAで出た損失は、課税口座で得た利益との損益通算ができません。損失を翌年以降へ繰り越して税金を減らすこともできません。
ここは、枠が戻る話とは別です。
NISAは利益が出たときには非課税の恩恵が大きい一方、損失が出たときに税務上の救済を受けられる口座ではありません。まろぴーが値動きの荒い個別株をNISAで買うことに慎重な理由は、以前の記事「NISAで個別株を買うのは危険?」でも詳しく書いています。
じゃあ、NISAでは絶対に売らないほうがいい?
「育った商品を枠を追加で使わずに持ち続けられる」ことは、NISAの大きな魅力。 長く保有したい投資信託や株が順調に育っているなら、利益を確定する必要があるか、一度立ち止まって考えたいです。
一方で、「枠がもったいないから」という理由だけで持ち続けるのも違うと思います。
- その商品を買った理由は、いまも残っている?
- 資産の中で、一つの商品や銘柄に偏りすぎていない?
- お金を使う予定や、投資の目的が変わっていない?
- いま現金を持っていたとしても、その商品を買いたい?
特に個別株は、企業の状況が変わることがあります。長期保有のメリットと、投資先を見直す必要性の両方を考えたいね。
まとめ|NISAは「育った分を持ち続けられる」のが強い
100万円で買った商品が200万円になっても、使っている枠は100万円分。値上がりした分も、追加の枠を使わず非課税で保有を続けられるのが、NISAの強さです。
一方、売却した場合に翌年以降空く非課税保有限度額は、利益でも損失でも購入額が基準。売却した年の年間投資枠は戻りません。
まろぴーは、まず「この商品を長く持ちたいか」を考える。そのうえで売ると決めたら、今年の年間枠、翌年空く枠、実際に手元へ戻るお金を分けて確認します🌸
※この記事は2026年9月時点の制度に基づきます。
コメント