
こんにちは、まろぴーです🐥🔬
また気になる会社を見つけました。
旭有機材(4216)
……。
何の会社??😂
「有機材」と言われても、正直まろぴーには全然ピンときませんでした。
ところが9月28日に発表された業績予想修正を見ると、
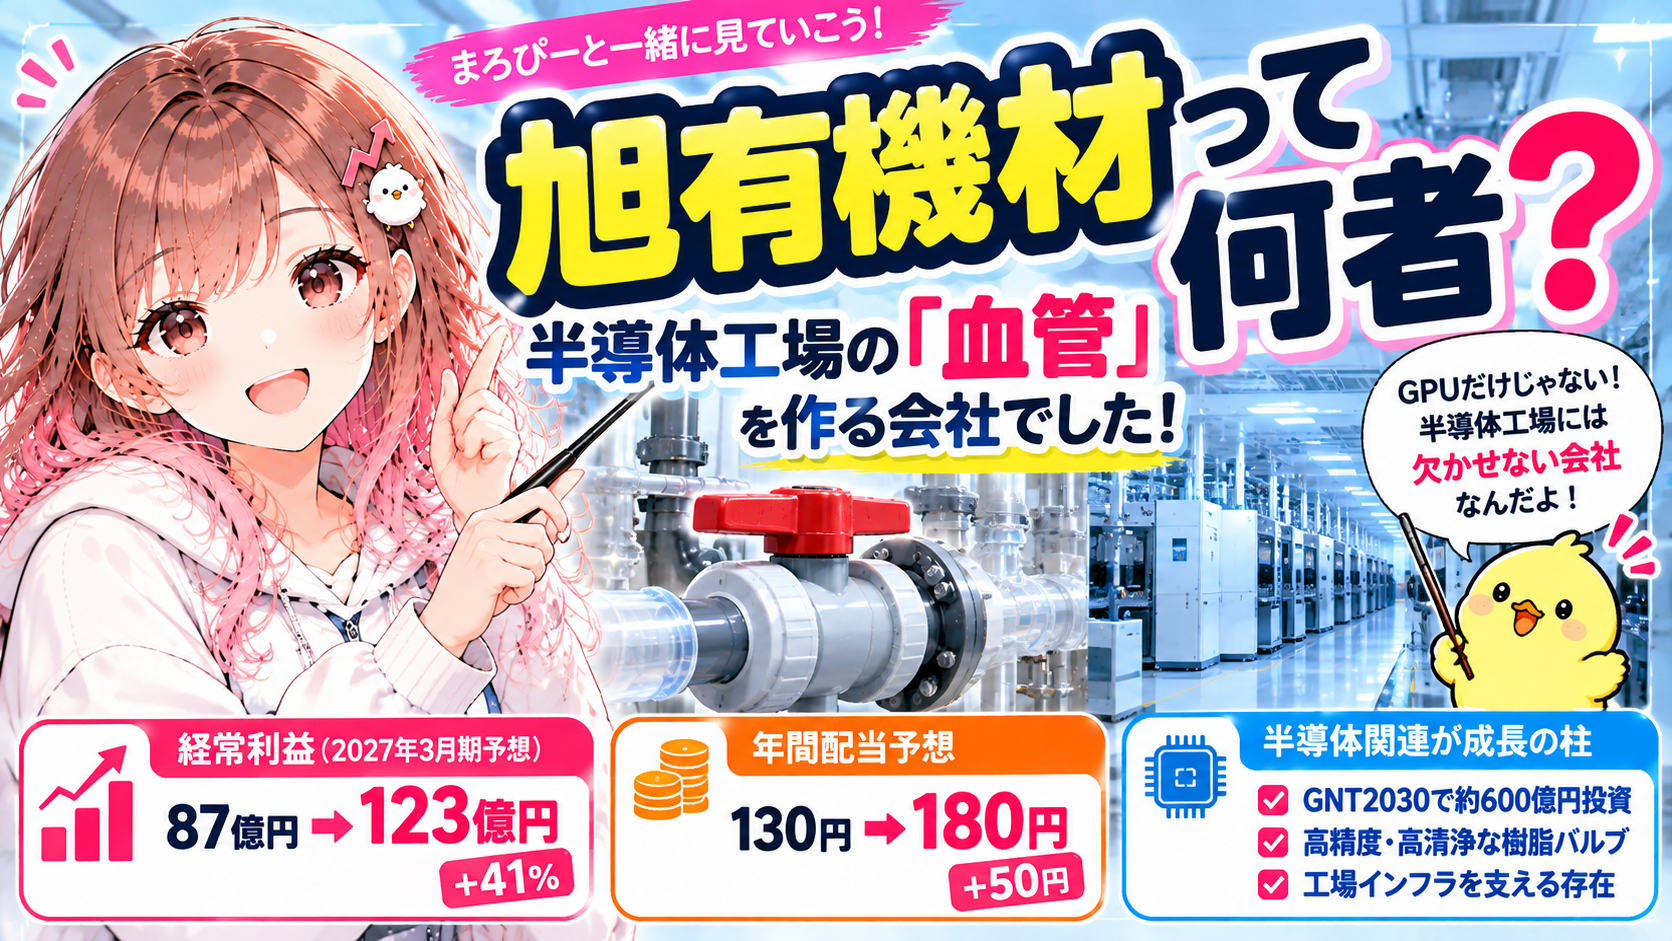
経常利益 87億円 → 123億円!
さらに年間配当も、
130円 → 180円!
かなり大きな修正です。
そして上方修正の理由を調べると出てきたのが、
半導体。
また半導体か!👀
ただし旭有機材は、半導体そのものを作っている会社ではありません。
調べていくと、
「半導体工場を裏側から支える会社」
という面白い姿が見えてきました。
今回は、
「旭有機材って、いったい何を作っている会社なの?」
というところからゼロから深掘りしてみます🐥
まず9月28日に何が起きた?
旭有機材は2027年3月期の業績予想を上方修正しました。
経常利益予想は、
87億円 → 123億円
へ引き上げ。
修正幅は約41%です。
さらに年間配当予想も、
130円 → 180円
へ50円増額されました。
会社が公表した修正理由を見ると、管材システム事業で国内外の半導体関連分野向け案件が好調に推移し、売上高・利益が当初想定を上回る見込みになったことが大きな要因です。
業績だけでなく、株主還元まで一気に強化された形。
そして今回の業績上振れを考えるうえで重要なのが、
「管材システム事業」
です。
🐥「管材システムって何?」
はい。
まろぴーもそこからでした。
旭有機材って、そもそも何の会社?
旭有機材は、管材システム、樹脂、水処理・資源開発などの事業を展開しています。
今回特に注目したいのが、
管材システム。
その代表的な製品の一つが、
樹脂製バルブ
です。
バルブとは、配管の中を流れる液体などを、
流す
止める
調整する
ための部品。
普通なら金属製をイメージしますよね。
でも旭有機材は、
樹脂で作る。
ここがポイントです。
なぜバルブを樹脂で作るの?
工場では、水だけではなくさまざまな薬品が使われます。
強い薬品を金属製の配管やバルブに流せば、
腐食やサビ
が問題になることがあります。
そこで樹脂。
樹脂なら、
・軽い
・サビに強い
・薬品に強い
といった特徴を生かせます。
旭有機材は1950年代から樹脂製バルブを手掛けてきた会社です。
つまり、
最近突然、半導体テーマに乗ってバルブを始めた会社ではない。
長年培ってきた樹脂技術が、半導体という最先端産業につながってきたわけです。
でも、それがなんで半導体なの?🐥
ここが今回いちばん面白いところ。
半導体工場では、さまざまな薬液や非常に高い清浄度が求められる液体を扱います。
半導体はどんどん微細化しています。
その世界で、
配管から不純物が混ざる。
バルブから微粒子が出る。
液体の流量が安定しない。
なんてことが起きたら困ります。
そこで必要になるのが、
高清浄・高精度・耐薬品性を備えた配管やバルブ。
旭有機材は半導体関連分野向けに樹脂バルブなどを展開しており、GNT2030でも先端半導体分野における樹脂バルブの競争力強化を明確に打ち出しています。
🐥「ただ液体を止めるだけのバルブじゃなかった!」
まろぴー的には「半導体工場の血管」
かなり雑にイメージすると分かりやすいです。
半導体工場を一つの体だとすると、
製造装置が臓器。
そして工場の中を走り回り、必要な液体を必要な場所へ届ける配管が、
「血管」
みたいなもの。
旭有機材は、その血管と流れを制御する部分を支えている会社です。
GPUを作るわけでもない。
半導体製造装置そのものを作るわけでもない。
でも半導体工場が増えれば、工場を支える配管やバルブも必要になる。
AI・半導体投資を細かく分解していくと、表舞台とは違うところで恩恵を受ける企業が出てきます。
旭有機材も、その一社として見ると面白い。
半導体は旭有機材の売上の何%?
ここ、かなり気になりました。
「半導体が好調なのは分かった。でも会社全体の何割なの?」
ところが旭有機材は、
「半導体向け売上高○○億円」
という形で、会社全体に占める半導体向け売上を単独では開示していません。
だから、
旭有機材=売上の大半が半導体
と考えるのは違います。
むしろ、
既存の管材システムという大きな事業の中で、半導体が重要な成長ドライバーになってきている
と見る方がよさそうです。
ここは数字が開示されていない以上、無理に「半導体比率○%」と推測しないでおきます。
それでも半導体に注目する理由
「今年たまたま半導体案件が多かっただけじゃないの?」
ここも気になります。
そこで旭有機材の新中期経営計画、
「GNT2030」
を見てみました。
すると会社が掲げる3つの成長戦略の最初に出てくるのが、
半導体事業の深化・拡大。
会社は高度化する先端半導体分野で、樹脂バルブの強みをさらに生かしながら供給体制を強化していく方針を示しています。
さらにDymatrixの競争力強化や、工場新設による供給能力向上なども計画されています。
つまり会社自身が、
半導体を2030年に向けた成長戦略の重要な柱として位置づけている。
🐥「今年だけのテーマじゃないんだね。」
ここは大きい。
2030年までに約600億円を成長投資
さらにGNT2030を見ると、
2026年度~2030年度で累計約600億円の成長投資
を計画しています。
そして資本効率の目標として、
ROIC 10%
ROE 15%
を掲げています。
600億円。
旭有機材の規模を考えるとなかなか大きい。
単に今ある事業を守るのではなく、
成長機会を積極的に取りにいく投資へ転換する
というのが新しい中計の方向性です。
「GNT」って何?
ちなみに、
GNT=Great Niche Top
です。
会社は中長期で「グレートニッチトップ」を目指す姿として掲げています。
つまり単なる規模拡大ではなく、
独自の技術や価値によって、ニッチな市場で強いポジションを作る。
という方向性。
🐥「名前からしてニッチ狙いだった。」
半導体向けの特殊な配管・バルブという今回の話とも、かなりつながります。
旭有機材の強みは「普通のバルブ」ではない
半導体工場向けでは、
ただ液体が流れればいいわけではありません。
求められるのは、
耐薬品性
高清浄性
低発塵
高精度な流量制御
など。
半導体が高度化するほど、こうした要求も厳しくなっていきます。
ここが面白い。
普通のバルブなら価格競争になりやすい。
でも、
「先端半導体分野で求められるレベルのバルブ」
となれば話が変わってきます。
要求される技術水準が高くなるほど、長年蓄積してきた材料・加工・制御技術が意味を持ってくる可能性があります。
半導体製造装置とは違う「工場投資」の恩恵
半導体株というと、
アドバンテスト
東京エレクトロン
ディスコ
SCREEN
など、まず製造装置メーカーを想像します。
でも半導体工場を新しく作るなら、装置だけ置けば完成ではありません。
工場そのものに、
電力
水
空調
配管
薬液供給設備
などが必要になります。
旭有機材は、その中の配管・バルブ側にいる。
同じ半導体でも、
製造装置
基板
材料
工場インフラ
と、利益が落ちてくる場所は全然違います。
旭有機材はその中でも、
「半導体工場のインフラ側から恩恵を受ける会社」
として見ると面白そうです。
FIGとも全然違う半導体関連株
以前深掘りしたFIGは、子会社REALIZEを通じて半導体関連の自動化装置などを手掛けています。
FIGは工程を自動化する側。
旭有機材は工場インフラを支える側。
同じ「半導体関連」という言葉でまとめてしまうと見えませんが、中身を掘るとかなり違います。
だからまろぴーは最近、
「半導体関連株」という名前だけで判断せず、半導体産業のどこでお金を受け取る会社なのか?
を見るようにしています。
そして配当130円→180円
今回もう一つ大きいのが株主還元。
年間配当予想は、
130円 → 180円
へ増額されました。
50円増配です。
しかも前期実績120円から見ると、60円の増配予定。
半導体関連の成長ストーリーだけではなく、
利益成長を株主還元にも回す。
ここもチェックしておきたいポイントです。
さらにGNT2030では、財務健全性を確保しながら、
総還元性向50~70%を目安
とする株主還元方針も示されています。
じゃあ株価は安いの?
ここからが投資家として一番難しいところ。
業績上方修正。
増配。
半導体。
600億円の成長投資。
ここまで読むと、
🐥「めちゃくちゃいいじゃん!」
となりやすい。
でも、
良い会社=いつ買っても安い株
ではありません。
業績修正後には株価も大きく反応しました。
だからここから見るべきなのは、
「半導体関連だから上がるか?」
ではなく、
「今回伸びた利益を維持・拡大できるのか?」
だと思います。
PERだけ見ても答えは出ない
PERが高いか安いかを見るのも大事。
ただし今回のような企業の場合、
利益の水準そのものが変わる途中なのか
を見る必要があります。
仮に今回の123億円が大型案件などによる一時的な利益なら、その数字だけで割安判断するのは危険。
逆に、
半導体工場投資
↓
高機能配管・バルブ需要増加
↓
供給能力拡大
↓
売上・利益成長
という流れが数年間続くなら、今後の利益水準そのものが一段上がる可能性があります。
だからまろぴーが追いたいのは、
PER○倍という一点より、利益の持続性。
ここです。
600億円投資にもリスクはある
もちろん良い話ばかりではありません。
約600億円を成長投資に振り向けるということは、
投資した分だけ成果を出す必要がある
ということでもあります。
半導体市場は需要変動も大きい。
工場投資が想定より鈍化すれば、供給能力を増やしたことが負担になる可能性もあります。
さらに今回の上方修正についても、
半導体向けの好調がどこまで継続するのか
はまだ見ていく必要があります。
ここは「半導体だから成長確定!」とは考えず、決算ごとに確認したいところです。
まろぴーが今後チェックしたい3つ
旭有機材を見るなら、今後はこの3点を追います。
① 半導体向け好調は続くのか
今回だけ案件が集中したのか。
それとも構造的に需要が増えているのか。
今回の上方修正理由として会社自身が「国内外の半導体関連分野向け案件が好調」と説明しているだけに、次回以降の決算でも最重要チェックポイントです。
② 600億円の成長投資が利益につながるか
工場や設備を増やすだけでは意味がありません。
投資後に売上・利益がどこまで伸びるか。
そして会社が掲げるROIC10%、ROE15%に近づけるのか。
ここを見ます。
③ 高付加価値製品で利益率も伸ばせるか
単純な売上拡大だけでなく、半導体向けなど高機能製品の比率が高まることで収益性まで改善するのか。
ここまで確認できれば、
「半導体テーマ株」から「利益成長企業」へ
見方が変わってきます。
まとめ|半導体工場の「血管」を作る会社だった
今回、旭有機材を調べるきっかけになったのは大幅な上方修正でした。
でも掘ってみると、
単なる「好決算銘柄」ではありませんでした。
長年培ってきた樹脂技術。
薬品に強い配管・バルブ。
そこから、高い品質が要求される半導体関連分野へ。
そして今、会社自身が半導体事業の深化・拡大を2030年に向けた成長戦略の一番目に掲げています。
まろぴーの株ラボでは最近、
イビデン → AI半導体の基板
TOPPAN → FC-BGA
FIG → 半導体工程の自動化
旭有機材 → 半導体工場の配管・バルブ
と、半導体をいろんな角度から掘っています。
「半導体株」と一括りにするより、
半導体産業のどこで稼いでいるのか?
を見ると、企業の違いが一気に分かりやすくなります。
旭有機材の場合は、
「半導体工場の血管」
これが一番しっくりきました。
表舞台にはあまり出てこない。
でも最先端産業を裏側から支えている。
こういう会社、調べると面白いですね🐥🔬
今回、
経常利益87億円 → 123億円へ上方修正。
年間配当130円 → 180円へ増額。
さらに2030年度までに約600億円の成長投資を計画。
一方で、投資家として重要なのは、
「半導体関連だから上がるか?」ではなく、今回伸びた利益を今後も維持・拡大できるか。
半導体工場投資
↓
高機能な配管・バルブ需要
↓
旭有機材の受注拡大
↓
利益成長
この流れが続くのか。
今後の決算でも追っていきたい企業です🐥
まろぴー監視リスト入り!
参考にした主な一次情報
・旭有機材「2027年3月期第2四半期(中間期)および通期連結業績予想ならびに配当予想の修正に関するお知らせ」
・旭有機材「中期経営計画 GNT2030」
・旭有機材 IR資料室
業績予想、配当予想、中期経営計画などの数値は旭有機材の公表資料をもとにしています。「半導体工場の血管」などの表現や将来性についての評価は、公開資料をもとにしたまろぴーの考察です。
※本記事は特定銘柄の売買を推奨するものではありません。投資判断はご自身でお願いいたします。
コメント