
「次のキオクシアみたいな成長企業、早いうちに見つけられないかな?」
そんな思いから、まろぴーのテンバガー発掘プロジェクトを始めます🔍✨
第1弾は、時価総額301億〜1,000億円の東証上場企業が対象。「300億円以下編」「100億円以下編」は別の記事にするので、今回は銘柄を重複させません。
ただし、株価が10倍になると予言する企画ではありません。
まろぴー「市場が伸びるだけじゃ足りないよ。その会社の売上と利益がどこまで増えるか、今の株価は何を期待しているかまで見よう!」
※時価総額・PER・PBRは2026年9月18日の株価ベース。各社の決算月は異なります。
候補7社の「過去3期」を比べてみよう📊
単位は億円。直近3期の確定した通期決算を古い順に並べました。数字は四捨五入しています。
| 企業 | 売上高:過去3期 | 営業利益:過去3期 | 注目する変化 |
|---|---|---|---|
| エンプラス〈6961〉 | 378.1 → 380.7 → 425.4 | 46.5 → 52.9 → 61.6 | 3期連続増益 |
| マルマエ〈6264〉 | 68.7 → 47.5 → 114.0 | 8.6 → 1.6 → 21.0 | 業績が急回復。企業結合の影響に注意 |
| オキサイド〈6521〉 | 66.1 → 84.0 → 100.4 | ▲9.8 → 1.3 → 5.4 | 売上100億円に到達、営業黒字化 |
| VRAIN Solution〈135A〉 | 14.1 → 21.5 → 32.8 | 5.1 → 6.0 → 9.1 | 売上が約2.3倍に |
| GSX〈4417〉 | 70.0 → 88.0 → 110.2 | 11.1 → 16.2 → 22.4 | 売上・利益とも3期連続成長 |
| フィックスターズ〈3687〉 | 70.4 → 80.0 → 96.2 | 20.9 → 23.0 → 25.8 | 高い利益率を維持 |
| QPSホールディングス〈464A〉 | 持株会社化により同条件の3期比較は困難 | 2026年5月期は**▲8.3** | 大幅増収計画と営業赤字を両方見る |
QPSは旧QPS研究所から持株会社へ移行しています。決算期間の異なる数字をつないで「3年間で何倍」とは計算しません。QPSホールディングスの決算短信
成長への期待は、株価にどれくらい入っている?💰
| 企業 | 時価総額 | 予想PER | PBR |
|---|---|---|---|
| エンプラス | 約958億円 | 約17.8倍 | 約1.4倍 |
| マルマエ | 約521億円 | 約14.1倍 | 約3.4倍 |
| オキサイド | 約387億円 | 約64.6倍 | 約8.1倍 |
| VRAIN Solution | 約483億円 | 約49.7倍 | 約23.4倍 |
| GSX | 約876億円 | 約43倍 | 約19.7倍* |
| フィックスターズ | 約756億円 | 約37.2倍 | 約8.0倍 |
| QPSホールディングス | 約993億円 | 約52.2倍** | 約3.1倍 |
*GSXのPBRは時価総額と直近開示の自己資本から求めた概算です。自己資本の出典
**QPSは直近通期が営業赤字。表示される予想PERだけでは、事業の採算を判断できません。
まろぴー「PERが低い会社にも、利益が景気で大きく変わるリスクがある。PERが高い会社には、それを上回る成長が必要。数字は理由とセットで見ようね👀」
エンプラス|利益成長をすでに確認できる
半導体テスト用の精密部品を手がけるエンプラス。2027年3月期第1四半期は、AIサーバー向け需要などを背景に**売上高125.72億円(前年同期比39.7%増)、営業利益23.29億円(同157.2%増)**でした。出典:決算短信
過去3期の営業利益も46.5億円→52.9億円→61.6億円と伸びています。人気テーマへの連想だけでなく、利益の実績があるのが選んだ理由です。
まろぴー「7社の中でも、いちばん『今いくら稼いでいる?』から考えやすい会社だね✨」
ただし、時価総額は約958億円と今回の上限間近。会社の通期営業利益予想は64億円で、前期からは小幅増益の計画です。第1四半期の伸びを、そのまま年間に延ばして考えることはできません。
マルマエ|利益急拡大、その中身は?
半導体製造装置向けの精密部品などを手がけます。2024年8月期の営業利益1.6億円から、2025年8月期は21.0億円へ拡大。2026年8月期の会社予想は41億円です。出典:決算短信
時価総額は約521億円、予想PERは約14.1倍。利益拡大が続くなら気になる組み合わせです。
一方で、近年の売上拡大には企業結合の影響があります。買収による増収を除いても、従来の半導体向け事業が伸びているかを確認しなければなりません。
まろぴー「PERだけを見ると魅力的。でも、今の利益が半導体の好況期だけのものだったら、見え方は変わるよね🔧」
オキサイド|売上100億円の次は利益率
オキサイドは光学結晶や光学部品に強みを持つ企業。売上高は過去3期で66.1億円→84.0億円→100.4億円へ拡大し、営業損益は赤字から黒字に転じました。
2027年2月期第1四半期も営業利益は1.99億円。前年同期の営業赤字から改善しています。出典:決算短信
まろぴー「売上100億円と黒字化、両方の変化があるから選んだよ。でも、今の予想PER約65倍には期待も入っているね✨」
次の焦点は、生産量を増やしながら利益率も改善できるかです。設備投資や出荷時期によって、四半期の利益が変動する点には注意します。
VRAIN Solution|売上約2.3倍、でも株価の期待も大きい
VRAIN Solutionは、工場の品質検査などに使うAIシステムを提供しています。過去3期の売上高は14.1億円→21.5億円→32.8億円、営業利益は5.1億円→6.0億円→9.1億円。AIの活用先が具体的で、業績にも成長が表れているため選びました。
ただし、2027年2月期第1四半期は売上高6.48億円に対して、営業損益は0.31億円の赤字。会社の通期予想である売上高48.23億円、営業利益14.49億円の達成がまず重要です。出典:決算短信
まろぴー「いい事業だと思う! でも予想PER約50倍、PBR約23倍。『いい会社』と『今の株価から大きく上がる』は分けて考えたいね🤔」
GSX|売上より速く利益が伸びた3年間
グローバルセキュリティエキスパート、通称GSX。過去3期の売上高は70.0億円→88.0億円→110.2億円、営業利益は11.1億円→16.2億円→22.4億円でした。
2027年3月期第1四半期も、売上高は前年同期比23.9%増、営業利益は41.7%増。セキュリティ需要を利益につなげていることが、候補に選んだ理由です。出典:決算短信
まろぴー「3年分の決算を見ると強さが分かるね🛡️ 次は人材を増やしながら、この利益率を守れるか!」
約876億円の時価総額と予想PER約43倍を考えると、成長を続けることが株価を支える前提になります。
フィックスターズ|技術力と高収益、その次は成長加速
コンピューターの処理を高速化する技術を強みに、自動運転や半導体関連ソフトなどへ展開しています。
売上高は過去3期で70.4億円→80.0億円→96.2億円。営業利益も20.9億円→23.0億円→25.8億円と伸び、営業利益率は高い水準を保っています。出典:会社IRライブラリー
まろぴー「計算を速くする技術はAI時代に気になる! でも直近の利益が急拡大しているわけではないから、次の成長源を確かめたい⚡」
予想PER約37倍、PBR約8倍。新しい製品やサービスが、現在の高い収益性を保ちながら事業規模を広げられるかに注目です。
QPSホールディングス|売上100億円計画と営業赤字
小型SAR衛星を使った地球観測事業を展開しています。2026年5月期は売上高38.03億円、営業損失8.33億円。会社は2027年5月期に売上高100億円、営業利益3億円を予想しています。出典:決算短信
まろぴー「売上が約100億円になる計画はワクワクする! でも、予想営業利益は3億円。衛星への投資を続けながら、その先にどれだけ利益が残るかな?🛰️」
時価総額は約993億円で、今回の区分に入るのもぎりぎり。宇宙企業の成長と黒字化の距離については、アストロスケールの記事でも考えました。
3年で10倍を狙うなら?まろぴーのトップ3🏆
ここからは、あえて厳しい条件を置きます。
2026年9月18日の時価総額から、3年で企業価値が10倍になるとしたら?
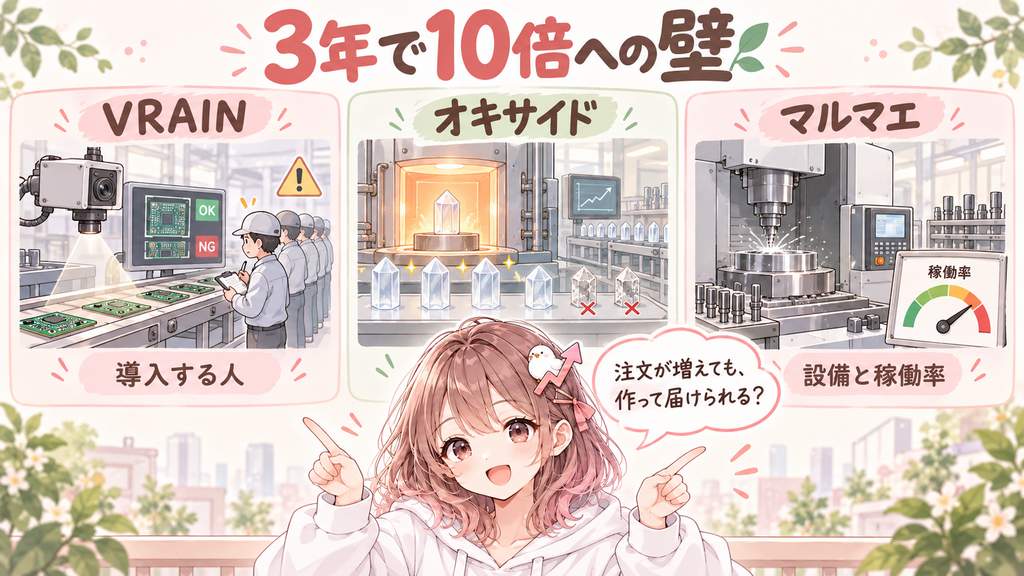
まろぴー「夢を見るなら、必要な売上と利益も考えよう。注文が増えても、実際に作って納められなければ売上にはならないからね!」
🥉 第3位 マルマエ
時価総額約521億円 → 10倍なら約5,210億円
すでに営業利益が大きく変化しており、予想PERは約14倍。ただし、半導体装置向け部品を増産するには加工設備や人員が必要です。設備を増やせば減価償却費も増えます。
🥈 第2位 オキサイド
時価総額約387億円 → 10倍なら約3,870億円
売上100億円への到達と営業黒字化を評価しました。ただし、結晶や光学部品は、設備を入れた翌日から同じ品質で大量生産できるものではありません。増産、歩留まり、顧客の採用評価が壁になります。
🥇 第1位 VRAIN Solution
時価総額約483億円 → 10倍なら約4,830億円
製造業向けAI検査という具体的な市場で、売上・営業利益とも過去3期で成長しました。一方、システムの設置や顧客ごとの調整には人員が必要です。受注の増加と同じ速さで納入体制も広げられるかが重要です。
まろぴー「1位は『10倍になる確率が高い』という意味じゃないよ。3社の中で、これから売上が何倍になるかをいちばん追いかけたい会社、という順位です📊」
トップ3の売上・利益を、2029年まで試算してみた
以下は投資判断のための条件付き試算です。2027年の数字は各社の会社予想。2028・2029年は、需要に応じて人員や設備を拡大できた場合のまろぴーの独自予想で、会社の公表目標ではありません。
VRAIN Solution:人員を増やして納入を続けられるか
| 2月期 | 売上高 | 営業利益 | 根拠 |
|---|---|---|---|
| 2026年実績 | 32.8億円 | 9.1億円 | 確定決算 |
| 2027年 | 48.2億円 | 14.5億円 | 会社予想 |
| 2028年 | 66億円 | 20億円 | まろぴー予想 |
| 2029年 | 88億円 | 27億円 | まろぴー予想 |
2028年以降も売上が年30%台半ばで伸び、営業利益率を約30%に保てるケースです。
ただし、2027年2月期第1四半期の売上高は6.48億円。通期予想48.23億円の達成には、残り3四半期で約41.75億円の売上が必要です。まずは今期計画の達成を確認しなければなりません。
まろぴー「AIの仕組みを作るだけじゃなく、顧客の工場で使えるようにする人も必要。受注が増えたとき、納入も追いつくかな?👀」
オキサイド:増産と利益率改善を両立できるか
| 2月期 | 売上高 | 営業利益 | 根拠 |
|---|---|---|---|
| 2026年実績 | 100.4億円 | 5.4億円 | 確定決算 |
| 2027年 | 98.3億円 | 9.3億円 | 会社予想 |
| 2028年 | 125億円 | 15億円 | まろぴー予想 |
| 2029年 | 155億円 | 23億円 | まろぴー予想 |
2027年に会社予想どおり減収でも増益となり、2028年以降に売上が再び拡大するケースです。2029年には営業利益率が約15%まで改善する想定ですが、これは生産量の拡大に加え、製品構成の改善も必要です。
まろぴー「技術が採用されたニュースの次は、『安定して何個作れる?』『いつ売上になる?』を見よう🔍」
マルマエ:工場の能力を広げても利益を守れるか
| 8月期 | 売上高 | 営業利益 | 根拠 |
|---|---|---|---|
| 2025年実績 | 114.0億円 | 21.0億円 | 確定決算 |
| 2026年 | 200億円 | 41億円 | 会社予想 |
| 2027年 | 225億円 | 43億円 | まろぴー予想 |
| 2028年 | 255億円 | 51億円 | まろぴー予想 |
| 2029年 | 290億円 | 61億円 | まろぴー予想 |
2026年の会社予想を起点に、その後も受注に合わせて設備・人員を増やせるケースです。買収による増収が毎年繰り返されるとは仮定していません。
受注が伸びても工場の能力が足りなければ、売上は計画どおり増えません。設備を先に増やしすぎると、減価償却費が利益を圧迫します。
まろぴー「受注、工場の稼働、営業利益率。この3つが一緒に伸びるかを見たいね🔧」
試算して分かった「3年10倍」の壁
| 企業 | 2029年の基本ケース | さらに強く伸びた場合の仮定 | 10倍に必要な時価総額 |
|---|---|---|---|
| VRAIN Solution | 売上88億円/営業利益27億円 | 売上125億円/営業利益40億円 | 約4,830億円 |
| オキサイド | 売上155億円/営業利益23億円 | 売上210億円/営業利益38億円 | 約3,870億円 |
| マルマエ | 売上290億円/営業利益61億円 | 売上360億円/営業利益80億円 | 約5,210億円 |
右から2列目の「さらに強く伸びた場合」も、会社予想ではなく必要な成長規模を確かめるために置いた仮定です。達成確率を示す数字ではありません。
正直に言うと、3社とも基本ケースの業績だけで、3年後に時価総額10倍を説明するのは難しい。さらに高い利益成長か、将来に対する非常に高い評価が必要です。
まろぴー「数字を置くと、テンバガーへの道はかなり険しいね。でも『どこが伸びれば評価が変わる?』を具体的に考えると、次の決算を見るのがもっと面白くなるよ📊✨」
次回は時価総額300億円以下編です。
もう少し小さな企業にも目を向けたい人は、続編の時価総額300億以下編へ。選んだ7社と、上位3社が「3年で10倍」に届くための条件を調べています。
コメント