
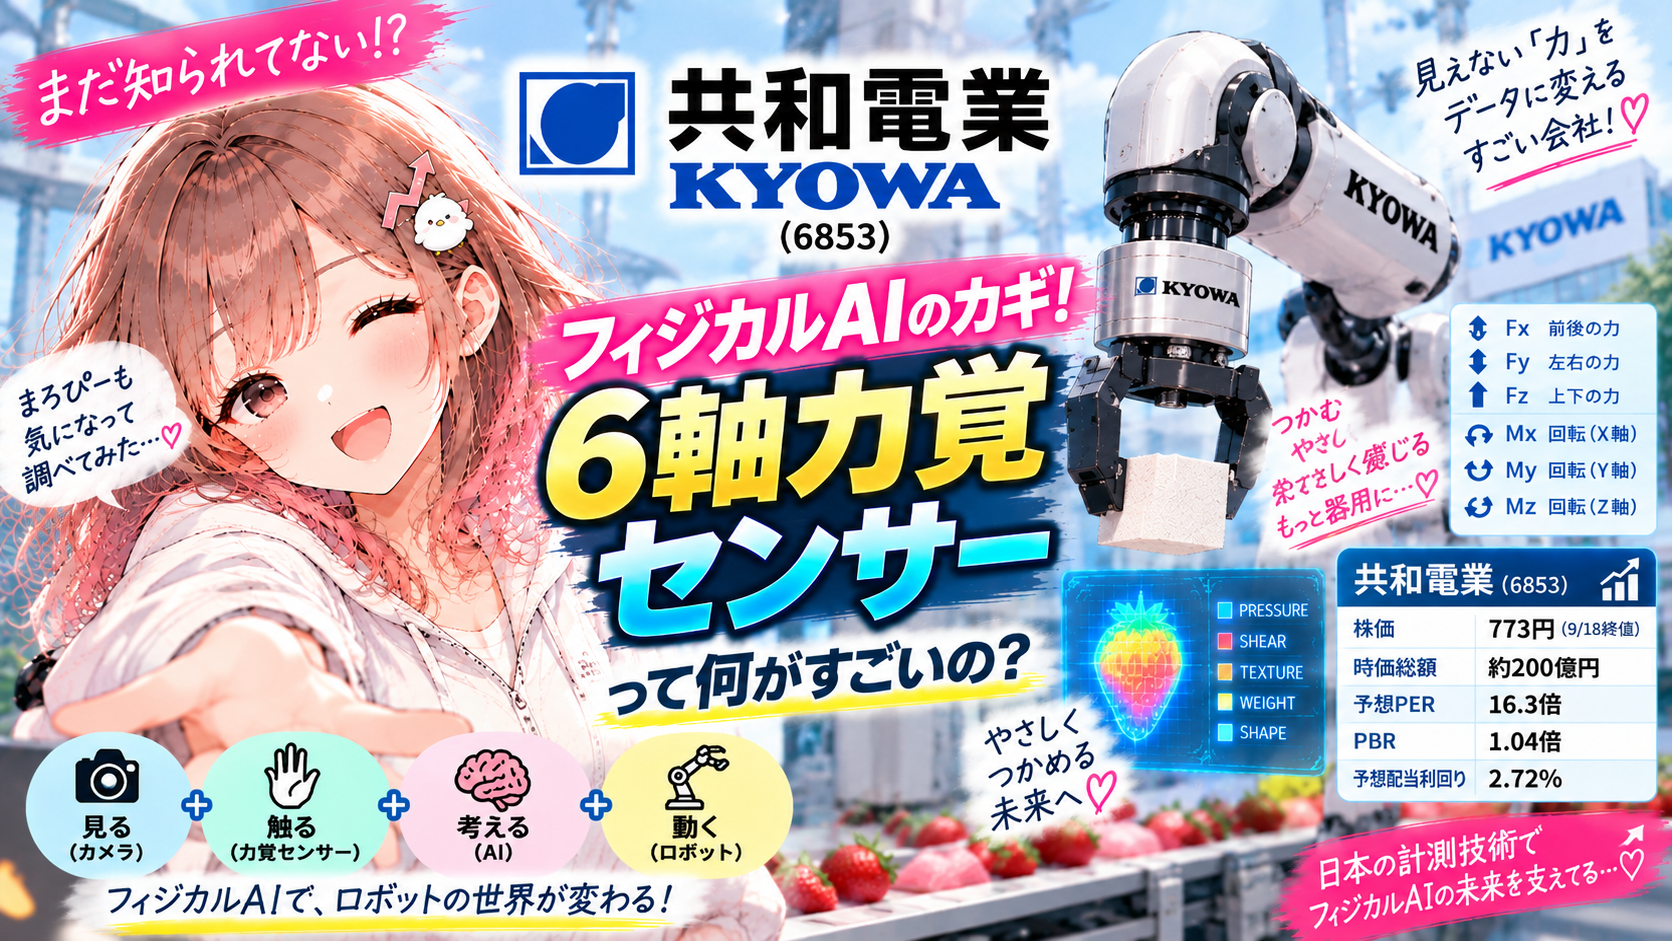
フィジカルAI関連を調べていたら、また面白い会社を見つけました👀
その名も、
共和電業(6853)
……まろぴー、最初は知りませんでした😂
でも調べてみると、創業75年以上の老舗計測メーカーで、日本で初めて「ひずみゲージ」を商品化した企業。東京タワーや東海道新幹線の試験、小惑星探査機「はやぶさ」の開発などにも計測技術が使われてきた会社です。(Kyowa Ei)
そして今回注目したのが、
ロボットアームの「力覚制御」に使える6分力計
です🤖✋
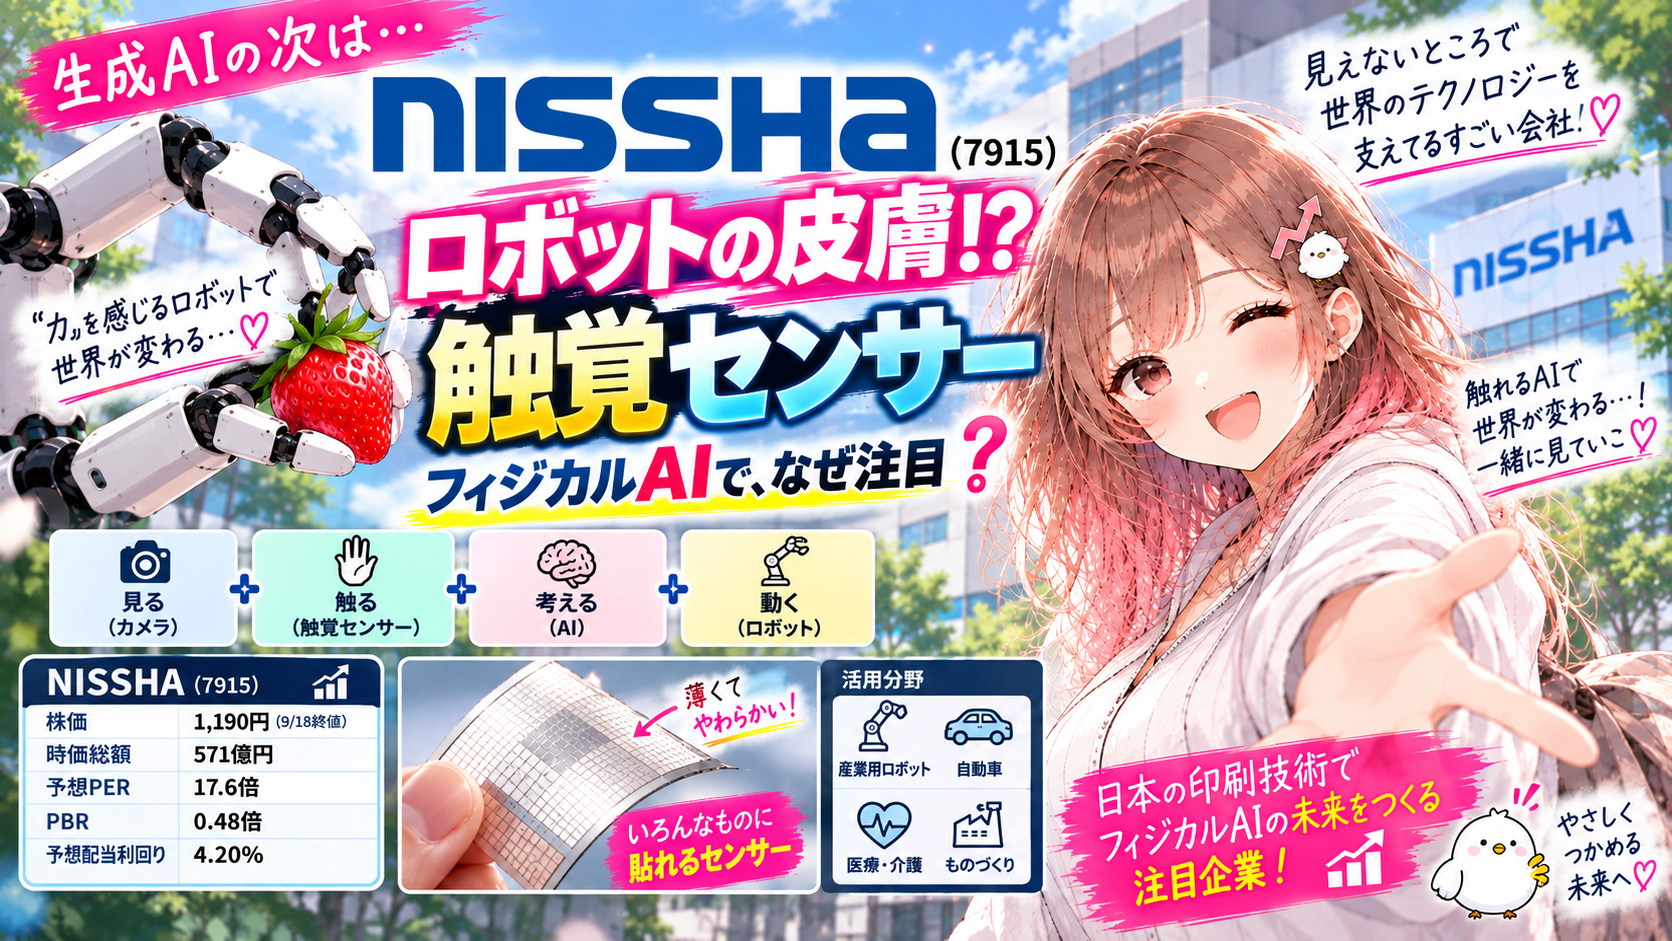
前回調べたNISSHAが「ロボットの皮膚」なら、共和電業は、
ロボットに“力加減”を感じさせる会社になれるのか?
今回はここを掘ってみます。
そもそも共和電業って何をしている会社?
共和電業のコア技術は、
ひずみゲージ
です。
金属などに力が加わると、ほんの少し変形します。
共和電業はその微小な「ひずみ」を電気信号として捉え、そこから、
力
圧力
加速度
振動
変位
トルク
などを測定するセンサーや計測機器を作っています。(共和電業)
つまり、
目では見えない「力」を数字にする会社
と考えると分かりやすいです。
これ、フィジカルAIとの相性がちょっと見えてきませんか?👀
まず株の基本情報📊
2026年9月18日終値ベースでは、
| 項目 | 共和電業 |
|---|---|
| 証券コード | 6853 |
| 市場 | 東証スタンダード |
| 株価 | 773円 |
| 時価総額 | 約201億円 |
| 予想PER | 16.27倍 |
| PBR | 1.04倍 |
| 予想配当 | 21円 |
| 予想配当利回り | 2.72% |
| 自己資本比率 | 76.7% |
株価・指標は9月18日時点。(Yahoo!ファイナンス)
時価総額約200億円。
ここが今回かなり気になるところ。
ミネベアミツミのような巨大企業ではありません。
もしロボット・フィジカルAI向けセンサーが将来、本当に大きな事業へ育った場合、新規事業が企業全体に与える影響を考えやすいサイズです。
もちろん、現時点でロボット関連が大きな売上を作っているという意味ではありません。
ここは後ほど詳しく見ます。
売上高は約165億円
2026年12月期の会社計画は、
| 2026年12月期予想 | |
|---|---|
| 売上高 | 165億円 |
| 営業利益 | 14.5億円 |
| 経常利益 | 15億円 |
| 純利益 | 12億円 |
会社は売上高を前年比1.4%増、営業利益を4.6%増、純利益を16.1%増と予想しています。
爆発的な成長企業ではありません。
むしろ、
堅実な老舗計測メーカー
という現在の姿が近いです。
最新決算はどう?
2026年1〜6月の中間決算は、
売上高 80.27億円
営業利益 5.26億円
経常利益 5.99億円
純利益 5.06億円
でした。
売上高は前年同期比0.4%減、営業利益は29.6%減です。材料費高騰による原価率上昇や販管費増加が利益を押し下げました。
一方で面白い数字もあります。
受注高90.78億円、前年同期比14.1%増。
自動車試験や交通インフラなどが好調で、受注残高も約61億円まで増えています。
つまり現状は、
受注は強い。でも利益率には課題がある。
という状態ですね。
売上の約92%は「計測機器」
事業構造もシンプルです。
2026年上期では、
計測機器:73.56億円、売上構成比91.6%
コンサルティング:6.72億円、8.4%
となっています。
ほぼ計測屋さん。
しかも計測機器の中には、
ひずみゲージ
ロードセル
圧力センサー
加速度センサー
変位センサー
トルクセンサー
データ収録機器
各種特注システム
などがあります。
ここに今回の主役、
6分力計
も入っています。
6分力計って何?🤖
名前だけ聞くとかなり地味です。
でも中身を見ると急に面白くなります。
共和電業の小型6分力計「LFM-A」は、
Fx
Fy
Fz
という3方向の力と、
Mx
My
Mz
という3方向のモーメントを同時に計測できます。(共和電業)
つまり、
前後・左右・上下の力+3方向の回転力
をまとめて測れる。
これが「6分力」です。
そして公式サイトにハッキリ書いてある
ここが今回いちばん面白かったところ。
共和電業自身がLFM-Aの用途として、
「ロボットアームの力覚制御」
を挙げています。(共和電業)
単に、
「このセンサー、AIロボットにも使えそうじゃない?」
とまろぴーが勝手に関連付けているわけではありません。
会社自身が力覚センサーとして活用できると説明しています。
ロボットに「力覚」が必要な理由
普通の産業ロボットなら、
「ここまで動く」
「この位置で止まる」
とプログラムすれば動かせます。
でもフィジカルAIが目指しているのは、その先です。
例えばロボットが物を組み立てるとします。
部品が少しズレていた。
そのとき、
そのまま押す → 壊れる
かもしれません。
人間なら、
「あれ?ちょっと引っかかってるな」
と手に伝わる力で分かります。
そこで、
力覚センサー
が必要になります。
見るだけでは分からない世界
カメラがどれだけ進化しても、
実際にどれだけ力が加わっているか
は別の情報です。
フィジカルAIに、
👀 カメラによる視覚
🧠 AIによる判断
🦾 モーターによる動作
があったとしても、
✋ 力を感じる仕組み
がなければ、人間のような器用な作業には限界があります。
だから、
視覚+力覚+AI
という組み合わせが重要になってくるわけです。
NISSHAとの違いも面白い
前回調べたNISSHAとは役割が少し違います。
NISSHAの触覚センサーは、薄いフィルムをロボットの指先などに貼り、
どこに触れたか
どちらに滑ったか
どれくらい圧力がかかったか
を細かく取得する「皮膚」に近い技術でした。
一方、共和電業の6分力計は、
ロボットアーム全体にかかる力やモーメントを測る
イメージに近い。
ざっくり言えば、
NISSHA=皮膚
共和電業=力加減を測る感覚器
です。
同じ「触覚・力覚」でもアプローチが違います。
共和電業の強みは「ひずみゲージ」
6分力計だけを見ると新興ロボット企業っぽく感じますが、その根っこにあるのは70年以上積み上げてきた計測技術です。
共和電業は1950年に日本初のひずみゲージを完成させ、翌1951年に商品化しました。現在もひずみゲージから各種センサー、測定器、システムまで幅広く展開しています。(Kyowa Ei)
2022年の調査では、同社はひずみゲージ国内総生産量No.1を掲げています。(共和電業)
さらに標準品だけでなく、6分力計についても容量・サイズ・取り付け方向・温度範囲・防水仕様などをカスタマイズでき、ロボットアームの挙動計測も用途として示しています。(共和電業)
つまり、
「ロボットブームが来たから急にセンサーを始めました」
という会社ではない。
ここは結構好きなポイントです。
でも「フィジカルAI銘柄」と呼ぶにはまだ早い
ここは重要です⚠️
今回調べた限り、共和電業は、
ロボット向け力覚センサーだけの売上高
を開示していません。
2026年上期の売上高約80億円のうち91.6%が計測機器ですが、その中には自動車、インフラ、防災、研究開発など幅広い用途が含まれています。
したがって、
共和電業=フィジカルAI企業
と現在の業績だけから断定するのは無理があります。
現時点では、
フィジカルAIに使える技術を持った計測メーカー
と見るのが自然だと思います。
でも時価総額200億円だから気になる
ここで株の話に戻ります。
共和電業の時価総額は約200億円。
一方、会社の年間売上高計画は165億円です。(Yahoo!ファイナンス)
現在の会社規模を考えると、もし将来、
ロボット向け力覚センサー10億円
という事業が生まれれば、それだけでも売上高の約6%。
30億円なら約18%。
50億円なら約30%です。
もちろんこれは現在の会社計画ではなく、規模感を見るための仮定です。
でもここが、大企業のフィジカルAI関連とは違うところ。
ミネベアミツミのような売上高1兆円を超える企業では、新規センサーが数十億円売れても全社への影響は小さい。
共和電業なら違います。
小さな事業の成長が、会社全体の数字を動かす可能性がある。
だから中小型株を探すときには面白い。
じゃあ10倍株になれるの?
ここはかなり冷静に見たいです。
現在の時価総額が約200億円なので、単純計算なら10倍で約2,000億円。
でも現在の営業利益計画は14.5億円です。
今の事業の延長線上だけで2,000億円の企業価値を説明するのは簡単ではありません。
もし本当にそこまで企業価値が変わるなら、
ロボット向けセンサーが新たな主力事業になる
海外ロボットメーカーへの採用が進む
量産数量が桁違いに増える
利益率が大きく改善する
といった、かなり大きな変化が必要でしょう。
つまり現時点では、
「テンバガー候補!」
ではなく、
「テンバガーになるために何が起きればいいか追える会社」
という段階。
この違いは大事にしたいです。
実は財務はかなり堅い
もう一つ気になるのが財務です。
2026年6月末時点で、
総資産242.5億円
純資産187.5億円
自己資本比率77.3%
現金及び預金46.4億円
となっています。
時価総額約200億円の会社としては、かなり厚い自己資本を持っています。
これは成長性とは別の話ですが、研究開発型の小型株を見るときには確認しておきたいポイント。
「夢は大きいけど資金繰りがギリギリ」というタイプではありません。
一方で課題もある
もちろん良いところばかりではありません。
まず2026年上期は、
営業利益29.6%減。
会社は材料費高騰による原価率上昇や販管費増加を要因に挙げています。
そして年間売上高も、
165億円、前年比1.4%増予想。
現在の共和電業は高成長企業ではありません。
だから株式市場から見れば、
「安定した計測メーカー」
という評価になりやすい。
これを変えるには、新しい成長ドライバーが必要です。
その候補の一つとして、
ロボット×力覚
を追ってみたい、というのが今回の話です。
まろぴーが今後チェックしたい5つ🔍
共和電業については、今後特にここを追いたいです。
① ロボット関連の開示が増えるか
IR資料や展示会で「ロボット」「力覚」「ヒューマノイド」といった用途が増えてくるか。
② 6分力計の量産採用
研究開発用の計測機器から、ロボットそのものへ組み込まれる製品へ発展するか。
③ 海外展開
フィジカルAI市場の中心には海外ロボット企業もいます。海外メーカーへの採用が出れば見方が変わります。
④ センサー売上の成長
ロボット向けが大きくなれば、いずれ決算説明資料などで独立して説明される可能性があります。
⑤ 利益率
売上だけ伸びても利益が増えなければ企業価値にはつながりにくい。2026年上期は原価上昇で利益率が悪化しているため、ここは要チェックです。
まろぴーが共和電業を追いかけたい理由
共和電業を調べて面白かったのは、
「AI企業を探していたら、1949年創業の計測メーカーにたどり着いた」
ところです😂
AIそのものを作っているわけではありません。
GPUも作っていません。
ロボット本体も作っていません。
でも、ロボットが現実世界で動くには、
現実世界の力をデータに変える装置
が必要です。
共和電業が70年以上磨いてきた「ひずみを測る」という技術が、フィジカルAI時代には別の意味を持つ可能性があります。
まとめ|まだ「AI株」ではない。だから追う価値がある?
共和電業は現時点では、
売上高165億円規模
時価総額約200億円
予想PER16倍台
PBR約1倍
の老舗計測メーカーです。(Yahoo!ファイナンス)
そして同社には、ロボットアームの力覚制御に利用できる6分力計という実際の製品があります。(共和電業)
ただし、ロボット向けの売上規模は開示されておらず、現状の業績を「フィジカルAI企業」と表現するのはまだ早い。
だからこそ、これから見たいのは、
技術 → 採用 → 量産 → 売上 → 利益
この流れです。
時価総額200億円というサイズで、この歯車が本当に回り始めるのか。
まろぴー株ラボでは、今後も追いかけていきます🤖📈
▼ フィジカルAI×触覚センサーの全体像はこちら
フィジカルAIの次の主役は「触覚」!?ロボットが“感じる”時代へ、注目の日本株を探してみた
https://maropy-kabu.com/physical-ai-tactile-sensor-stocks/
▼ 前回は「ロボットの皮膚」を開発するNISSHAを深掘りしました
NISSHAはフィジカルAI関連株になる?「ロボットの皮膚」触覚センサーを徹底調査!
https://maropy-kabu.com/nissha-physical-ai-tactile-sensor/
コメント